
解鎖企業財務命脈:現金流量表深度教學
全面掌握公司現金流入與流出的奧秘,洞悉財務健康與營運效率。
在瞬息萬變的商業環境中,理解一家公司的現金狀況至關重要。現金流量表(Cash Flow Statement)正是這樣一份關鍵的財務報表,它詳細記錄了企業在特定時期內現金及現金等價物的來龍去脈。無論您是企業主、投資人、財務分析師還是會計專業人士,深入理解現金流量表都將為您的決策提供堅實的數據支持。
核心洞察:現金流量表的精髓
- 評估財務健康:現金流量表揭示公司是否有足夠現金應對短期債務與營運開支,是判斷企業生存能力的重要指標。
- 洞察營運效率:透過分析來自核心業務活動的現金流,可以評估公司主營業務的「造血」能力和效率。
- 輔助明智決策:無論是投資擴張、償還債務還是分配股利,現金流量表提供的資訊都是制定財務策略和投資決策的基石。
現金流量表是什麼?為何如此重要?
現金流量表是三大核心財務報表之一,與資產負債表(Balance Sheet)和損益表(Income Statement)共同構成了企業財務狀況的全貌。它的獨特之處在於專注於「現金」的實際流動,而非損益表中的應計制利潤。一家公司可能在損益表上顯示盈利,但如果現金流入不足以應對支出,仍可能面臨流動性危機。因此,現金流量表對於以下方面至關重要:
- 揭示真實流動性:它展示了公司實際可動用的現金有多少,以及這些現金是如何產生的。
- 評估償債能力:了解公司是否有足夠的現金來償還即將到期的債務。
- 判斷股利支付能力:評估公司是否有能力向股東支付股利。
- 預測未來現金流量:歷史現金流量數據可以幫助預測未來的現金流入和流出。
- 補充其他報表資訊:現金流量表解釋了資產負債表中現金餘額的變動原因,並將損益表中的非現金項目(如折舊)調整回來,以反映利潤實際轉化為現金的情況。
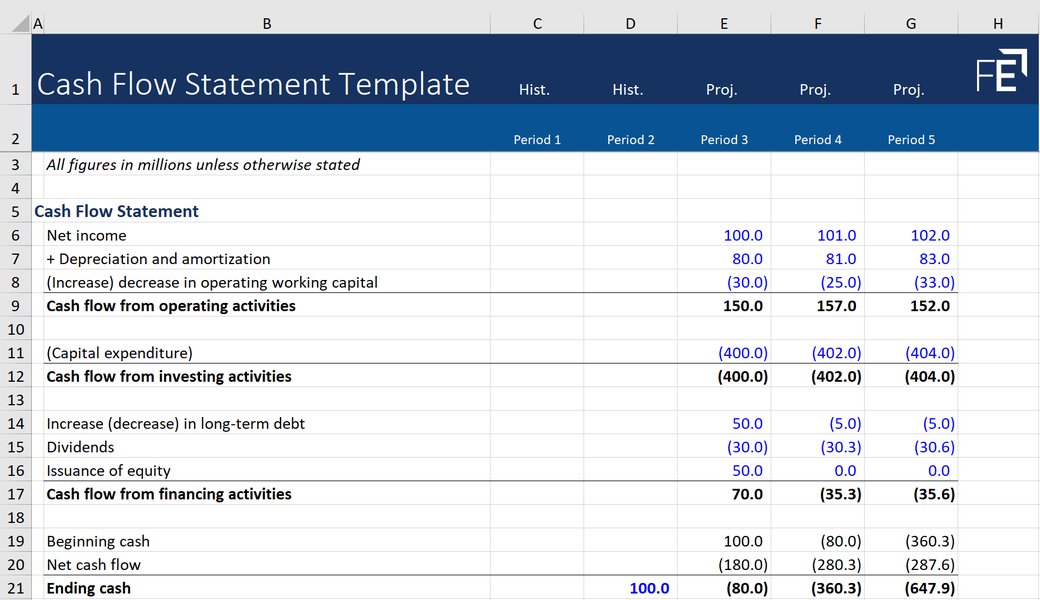
現金流量表示意圖,展示其基本結構。
現金流量表的三大組成部分
現金流量表將公司的現金活動劃分為三個主要類別,以便清晰地展示現金的來源和去向:
1. 營運活動現金流量 (Cash Flows from Operating Activities, CFO)
這部分反映了公司從其核心業務活動中產生或使用的現金。這是評估公司持續經營能力和主要獲利來源的關鍵指標。一個健康的企業通常擁有持續為正的營運活動現金流量。
主要現金流入來源:
- 銷售商品或提供服務收到的現金
- 收到的利息和股利(視會計政策可能歸類於投資活動)
主要現金流出方向:
- 支付給供應商的貨款
- 支付給員工的薪資和福利
- 支付的營運費用(如租金、水電費)
- 支付的所得稅
- 支付的利息(視會計政策可能歸類於籌資活動)
2. 投資活動現金流量 (Cash Flows from Investing Activities, CFI)
這部分記錄了公司購買或出售長期資產(如固定資產、無形資產)以及其他投資(如購買或出售股票、債券)所產生的現金流動。投資活動現金流量通常反映了公司的擴張或收縮策略。
主要現金流入來源:
- 出售固定資產(如土地、廠房、設備)收到的現金
- 出售其他公司的股票或債券收到的現金
- 收回到期投資的本金
主要現金流出方向:
- 購買固定資產(如土地、廠房、設備)支付的現金
- 購買其他公司的股票或債券支付的現金
- 提供的長期貸款
3. 籌資活動現金流量 (Cash Flows from Financing Activities, CFF)
這部分記錄了公司與其所有者(股東)和債權人之間發生的現金流動。它反映了公司資本結構的變化,例如透過發行股票或債券來籌集資金,或償還債務、支付股利等。
主要現金流入來源:
- 發行股票(普通股或優先股)收到的現金
- 發行債券或取得銀行貸款收到的現金
主要現金流出方向:
- 償還債務本金
- 支付股利給股東
- 回購公司股票(庫藏股)支付的現金
- 支付融資租賃款項
現金流量表的編製方法
編製現金流量表主要有兩種方法,其差異主要體現在營運活動現金流量的計算上:
1. 直接法 (Direct Method)
直接法從公司的現金收入和現金支出項目入手,直接列示主要的現金流入(如客戶付款)和現金流出(如支付供應商、支付員工薪資)。這種方法更直觀地展示了營運活動中現金的實際收支情況,但編製起來可能較為繁瑣,需要詳細的現金收支記錄。
2. 間接法 (Indirect Method)
間接法是從損益表中的淨利潤(Net Income)開始,然後進行一系列調整,將應計基礎下的淨利潤轉換為現金基礎下的營運活動現金流量。調整項目主要包括:
- 非現金費用和收益:如折舊費、攤銷費等非現金費用需要加回;非現金收益(如資產處置收益中的非現金部分)需要扣除。
- 營運資產和負債的變動:
- 應收帳款的增加意味著現金流出(或未流入),需要從淨利潤中減去;減少則加回。
- 存貨的增加意味著現金流出,需要減去;減少則加回。
- 應付帳款的增加意味著現金流入(或未流出),需要加到淨利潤中;減少則減去。
- 其他影響淨利潤但不影響現金,或屬於投資、籌資活動的項目。
間接法在實務中更為常用,因為它能清晰地展示淨利潤與營運活動現金流量之間的差異原因,並且數據較易從現有的會計記錄中獲取。美國公認會計原則(US GAAP)和國際財務報導準則(IFRS)都允許使用這兩種方法,但大多數上市公司採用間接法。
如何閱讀和理解現金流量表
閱讀現金流量表時,不僅要看最終的現金淨增加或減少額,更要分析各個組成部分的結構和趨勢:
- 關注營運活動現金流量:這是核心。持續為正且不斷增長的營運現金流通常是公司健康的標誌。如果長期為負,則可能預示著嚴重的經營問題。
- 分析投資活動現金流量:持續的負現金流可能表示公司正在積極投資擴張,但也需警惕過度投資。正現金流可能來自出售資產,需要判斷是策略性調整還是因財務困難而變賣資產。
- 解讀籌資活動現金流量:大量現金流入可能來自發行新股或借款,需要評估其對公司未來財務負擔的影響。持續的現金流出用於償還債務或支付股利,則反映了公司的還款能力和對股東的回報。
- 淨現金流量的變動:期末現金餘額 = 期初現金餘額 + 營運活動淨現金流量 + 投資活動淨現金流量 + 籌資活動淨現金流量。這個公式展示了現金餘額的整體變動。
- 趨勢分析:比較連續多個會計期間的現金流量表,觀察各項現金流的變化趨勢,有助於發現潛在的機會與風險。
- 與其他報表結合分析:將現金流量表與損益表和資產負債表結合起來,可以更全面地評估公司的財務狀況。例如,高利潤但低營運現金流可能意味著大量的應收帳款未能收回。
現金流量活動概覽表
下表總結了現金流量表三大活動的主要現金流入與流出項目,幫助您快速理解各活動的性質:
| 活動類別 | 主要現金流入 (Cash Inflows) | 主要現金流出 (Cash Outflows) |
|---|---|---|
| 營運活動 | 銷售商品/服務收款、收到利息、收到股利 | 支付供應商貨款、支付員工薪資、支付營運費用、支付稅款、支付利息 |
| 投資活動 | 出售固定資產、出售有價證券、收回投資本金 | 購買固定資產、購買有價證券、對外長期投資 |
| 籌資活動 | 發行股票、發行債券、取得借款 | 償還債務本金、支付股利、回購股票 |
現金流量表分析:雷達圖洞察
為了更直觀地評估一家公司在現金流量管理方面的表現,我們可以構建一個雷達圖,從多個維度進行評估。以下是一個假設公司的現金流量健康狀況雷達圖示例,分數越高代表該方面表現越好(最低1分,最高5分)。
此雷達圖比較了「公司 A」與「行業平均水平」在六個關鍵現金流量指標上的表現。例如,公司 A 在「營運現金流強度」和「流動性管理能力」方面表現優於行業平均,但在「投資策略審慎度」上可能需要進一步評估。
現金流量表概念心智圖
以下心智圖概述了現金流量表的核心概念,幫助您建立一個清晰的知識框架:
這個心智圖清晰地展示了現金流量表的定義、重要性、三大組成部分、編製方法、如何閱讀分析以及其實際應用價值,有助於您系統性地理解這一重要財務工具。
影片教學:現金流量表入門
想更生動地了解現金流量表嗎?以下影片提供了現金流量表的基礎入門介紹,涵蓋其定義、重要性以及三個主要組成部分。透過視覺化的講解,您可以更快掌握核心概念。
影片來源:YouTube - The Plain Bagel。本影片為初學者介紹現金流量表的基本概念。
該影片解釋了現金流量表是三大財務報表之一,與損益表和資產負債表並列。它強調了現金流量表對於理解公司實際現金狀況的重要性,而不僅僅是賬面利潤。影片清晰地介紹了營運活動、投資活動和籌資活動現金流,並輔以簡單易懂的例子,非常適合初學者建立對現金流量表的初步認識。
常見挑戰與最佳實務
在準備和分析現金流量表時,可能會遇到一些挑戰,同時也有一些最佳實務可以遵循:
常見挑戰:
- 現金及現金等價物的界定:準確界定哪些項目屬於現金等價物(通常指三個月內到期的高流動性投資)可能存在困難。
- 非現金交易的處理:例如以股換資產等非現金交易不應列入現金流量表,但需要在附註中披露。
- 項目分類的準確性:將現金流正確歸類到營運、投資或籌資活動中,有時需要專業判斷,尤其是一些混合性質的交易。
最佳實務:
- 使用會計軟體:現代會計軟體可以自動生成現金流量表,減少人工錯誤並提高效率。
- 定期審核與核對:定期編製和審核現金流量表,並與銀行對賬單及其他財務記錄進行核對,確保數據準確。
- 遵守會計準則:嚴格遵守適用的會計準則(如 GAAP 或 IFRS)進行編製和披露。
- 保持一致性:在不同會計期間採用一致的會計政策和編製方法,以便進行有意義的比較分析。
常見問題 (FAQ)
問題 1:現金流量表與損益表有何不同?
損益表(Income Statement)基於權責發生制(應計制)編制,記錄特定期間的收入和費用,計算出淨利潤或淨虧損。它反映的是公司的盈利能力,但不直接顯示現金的實際流動。
現金流量表(Cash Flow Statement)則基於現金收付制,追蹤特定期間內現金及現金等價物的實際流入和流出。它反映了公司的流動性和支付能力。一家公司可能在損益表上盈利,但如果現金回收不及時,現金流量可能為負。
問題 2:為什麼營運活動現金流量如此重要?
營運活動現金流量(CFO)是衡量一家公司核心業務產生現金能力的最直接指標。一個持續為正且穩健增長的CFO表明:
- 公司的主營業務能夠健康運轉並產生足夠現金。
- 公司有能力從營運中獲得資金來支持日常開支、償還債務、進行再投資以及向股東分配利潤,而無需過度依賴外部融資。
- 這是評估公司長期生存能力和可持續發展性的關鍵。
相比之下,如果CFO長期為負,可能意味著公司核心業務存在問題,需要依賴投資或籌資活動來維持運營,這通常是不可持續的。
問題 3:什麼是現金等價物 (Cash Equivalents)?
現金等價物是指企業持有的短期(通常指原始到期日在三個月或更短時間內)、高流動性的投資,它們易於轉換為已知金額的現金,且價值變動風險很小。現金等價物的目的是管理短期現金承諾,而不是為了投資或其他目的。
常見的現金等價物包括:
- 短期國庫券
- 商業票據
- 貨幣市場基金
- 銀行承兌匯票
在現金流量表中,現金和現金等價物通常合併列示,因為它們都代表了企業可立即動用的流動資金。
問題 4:自由現金流量 (Free Cash Flow, FCF) 是什麼?如何計算?
自由現金流量(FCF)是指公司在支付了維持營運和擴展資產基礎所需的資本支出後,剩餘的可供所有資金提供者(包括債權人和股東)分配的現金流量。它被認為是衡量公司財務彈性和價值的更精確指標。
一個常見的計算FCF的公式是:
自由現金流量 = 營運活動現金流量 (CFO) - 資本支出 (Capital Expenditures, CapEx)
其中,資本支出通常指用於購買、升級或維護固定資產(如廠房、設備)的支出,這部分資訊可以在投資活動現金流量中找到。
高且持續增長的FCF通常表明公司財務狀況良好,有能力進行再投資、償還債務、支付股利或回購股票。
推薦探索
若您想進一步深化對企業財務分析的理解,以下相關主題可能對您有幫助:
參考資料
本教學內容參考了以下權威資源,為您提供準確可靠的資訊:
Last updated May 12, 2025