
会計用語のパズルを解く:空欄に当てはまらない4つの単語とは?
財務諸表の基本から重要な会計原則まで、文脈に合わない用語を特定し、その理由を徹底解説します。
重要なポイント
- 財務諸表の役割の理解:貸借対照表が企業の「財政状態」を、損益計算書が「経営成績」をどのように映し出すか、その基本的な違いと目的を把握することが重要です。
- 利益計算と認識基準の把握:損益計算書における「営業利益」や「当期純利益」といった主要な利益の計算段階、そして収益を「販売基準」で、費用を「消費基準」で認識する原則を理解することが鍵となります。
- 資産・負債の分類と評価の原則:貸借対照表における資産・負債の流動・固定の区分方法(「正常営業循環基準」、「1年基準」)や、資産を原則「取得原価」で、負債を「額面価格・契約金額」で評価する基本を認識することが求められます。
ご質問ありがとうございます。提示された文章の空欄①から⑩に当てはまる会計用語を特定し、選択肢の中から文脈に適合しない4つの単語を見つけ出す問題ですね。会計の基本原則に基づいて、各空欄に最適な用語を当てはめ、なぜ特定の単語が不適合なのかを詳細に解説します。
財務諸表の基本:貸借対照表と損益計算書
会計の目的は、企業の経済活動を明確に記録し、報告することです。その中心となるのが、貸借対照表と損益計算書という二つの主要な財務諸表です。
貸借対照表:企業の財政状態のスナップショット
貸借対照表(Balance Sheet, B/S)は、特定時点における企業の財産(資産)、借金(負債)、そして純粋な自己資本(純資産)の状況を示します。これにより、企業の財務的な健全性や安定性を評価することができます。
問題文:「前者は(①)を…表示します。」
- 空欄①に当てはまるのは「財政状態」です。
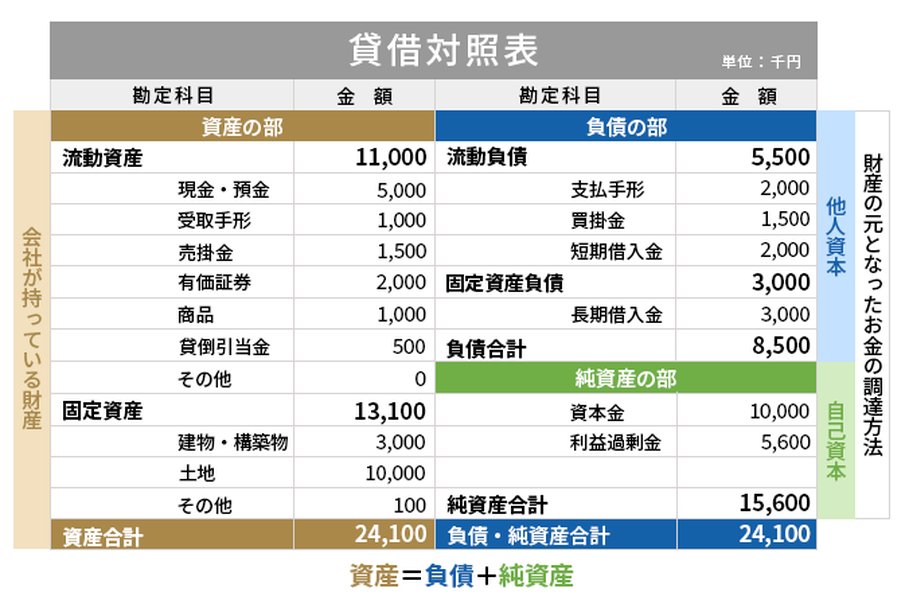
貸借対照表の基本的な構造
損益計算書:一定期間の経営成績のレポート
損益計算書(Income Statement, Profit and Loss Statement, P/L)は、一定期間(通常は1年間)における企業の収益(売上など)、費用(売上原価、販売費及び一般管理費など)、そしてその結果としての利益または損失を示します。これにより、企業がどれだけ効率的に収益を上げているか、その収益性を評価できます。
問題文:「…後者は(②)を表示します。」
- 空欄②に当てはまるのは「経営成績」です。
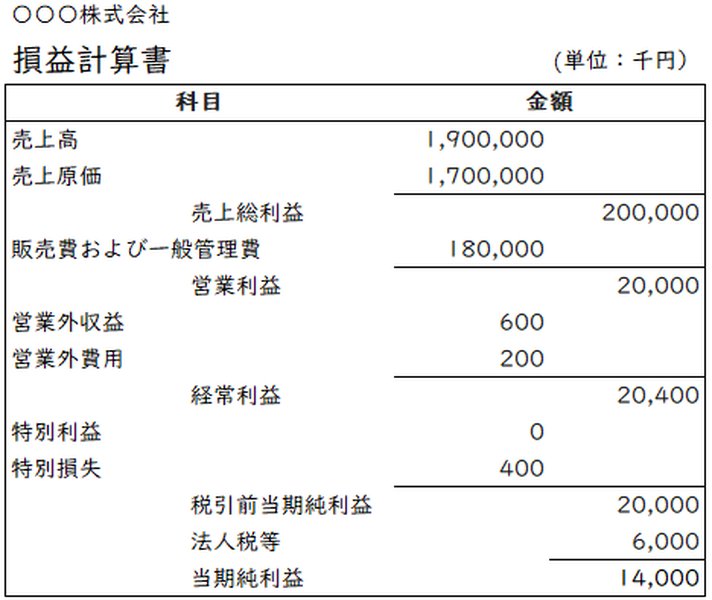
損益計算書における利益区分の例
損益計算書の詳細:利益の段階と収益・費用の認識
損益計算書では、利益はいくつかの段階に分けて計算され、それぞれが企業の異なる側面を示します。また、収益と費用をいつ帳簿に記録するか(認識するか)も重要な会計ルールに基づきます。
段階的に計算される利益
企業の本業の収益力を示す利益
問題文:「…企業の本業の収益力を示す(③)や…」
企業が主たる事業活動から得た利益を示すのは「営業利益」です。これは売上総利益(売上高から売上原価を差し引いたもの)から、さらに販売費及び一般管理費(広告費、人件費など)を差し引いて計算されます。
- 空欄③に当てはまるのは「営業利益」です。
株主の最終的な取り分となる利益
問題文:「…株主の利益である(④)を計算します。」
税金など、すべての費用を差し引いた後の最終的な利益が「当期純利益」です。これが株主への配当の原資となったり、企業の内部留保として蓄積されたりします。
- 空欄④に当てはまるのは「当期純利益」です。
収益と費用の認識基準
収益認識の原則:販売基準
問題文:「収益は、原則、製品を販売した時点で認識され、これを(⑤)と呼びます。」
収益は、商品やサービスが顧客に提供され、その対価を得る権利が確定した時点で認識するのが原則です。製品販売の場合、多くは製品を引き渡した時点(販売した時点)で収益を認識し、これを「販売基準」と呼びます。
- 空欄⑤に当てはまるのは「販売基準」です。
費用認識の原則:消費基準
問題文:「費用は、財の消費が発生した時点で認識され、これを(⑥)と呼びます。」
費用は、収益を獲得するために消費された経済的価値です。財貨やサービスが消費された時点で費用として認識する考え方を「消費基準」(あるいは発生主義の一部)と言います。例えば、仕入れた商品が販売された(消費された)時点で売上原価という費用が認識されます。
- 空欄⑥に当てはまるのは「消費基準」です。
貸借対照表の詳細:資産・負債の区分と評価
貸借対照表では、資産や負債を適切に分類し、評価することが求められます。
流動・固定の区分基準
資産や負債は、その性質に応じて流動項目と固定項目に区分されます。この区分には主に二つの基準が用いられます。
営業プロセスを基準とする:正常営業循環基準
問題文:「貸借対照表における流動と固定などの区分は、営業プロセスを基準とした(⑦)と…」
企業の主たる営業活動(仕入→製造→販売→回収など)のサイクル内にある資産や負債を流動項目とする基準を「正常営業循環基準」と呼びます。例えば、棚卸資産や売掛金がこれに該当します。
- 空欄⑦に当てはまるのは「正常営業循環基準」です。
現金化の時期を基準とする:1年基準
問題文:「…現金化の時期を基準とした(⑧)によって行われます。」
正常営業循環基準に該当しない資産・負債について、決算日の翌日から1年以内に現金化または支払い期限が到来するかどうかで流動・固定を区分する基準を「1年基準(ワン・イヤー・ルール)」と呼びます。例えば、1年以内に返済期限が到来する長期借入金の一部は流動負債となります。
- 空欄⑧に当てはまるのは「1年基準」です。
資産・負債の評価原則
資産評価の原則:取得原価主義
問題文:「資産は原則、(⑨)によって評価・計上され…」
資産は、原則としてその資産を取得するために支払った対価(購入代価+付随費用)に基づいて評価・計上されます。これを「取得原価」主義と呼びます。歴史的コストとも言われ、客観性が高い評価方法とされています。
- 空欄⑨に当てまるのは「取得原価」です。
負債評価の原則:額面価格・契約金額
問題文:「…負債は原則、(⑩)によって評価・計上されます。」
負債は、原則として将来支払うべき金額、すなわち借入金の元本や買掛金の未払い額など、契約等で定められた「額面価格・契約金額」によって評価・計上されます。
- 空欄⑩に当てはまるのは「額面価格・契約金額」です。
空欄に当てはまる用語のまとめ
上記で解説した通り、各空欄に当てはまる用語は以下の通りです。
| 空欄番号 | 適切な用語 | 簡単な説明 |
|---|---|---|
| ① | 財政状態 | 特定時点の企業の資産、負債、純資産の状況 |
| ② | 経営成績 | 一定期間の企業の収益、費用、利益の状況 |
| ③ | 営業利益 | 企業の本業から生じる利益 |
| ④ | 当期純利益 | 税引後の最終的な利益、株主に帰属する利益 |
| ⑤ | 販売基準 | 製品やサービスを販売・提供した時点で収益を認識する基準 |
| ⑥ | 消費基準 | 財貨やサービスが消費された時点で費用を認識する基準 |
| ⑦ | 正常営業循環基準 | 企業の通常の営業サイクル内にあるかで流動・固定を判断する基準 |
| ⑧ | 1年基準 | 決算日後1年以内に現金化または支払期限が到来するかで流動・固定を判断する基準 |
| ⑨ | 取得原価 | 資産を取得した際の支出額に基づいて評価する原則 |
| ⑩ | 額面価格・契約金額 | 負債の契約上の金額に基づいて評価する原則 |
これらの用語は、選択肢リストに含まれています。
空欄に当てはまらない4つの単語
選択肢リストから、上記の10個の空欄のいずれにも直接当てはまらない単語は以下の4つです。これらの単語は会計上重要な概念ですが、問題文の特定の空欄を満たすものではありません。
- 費用収益対応の原則:これは、収益とそれに関連する費用を同じ会計期間に対応させて計上するという包括的な会計原則です。空欄⑥「消費基準」はこの原則を実現するための一つの具体的な費用認識基準を指しますが、「費用収益対応の原則」そのものが空欄に直接入るわけではありません。
- 経常利益:これは、営業利益に営業外収益(受取利息など)を加え、営業外費用(支払利息など)を差し引いた利益です。企業の経常的な収益力を示しますが、問題文の空欄③は「本業の収益力」を指す「営業利益」であり、空欄④は「株主の利益」である「当期純利益」を指しているため、経常利益は適合しません。
- 減価償却:これは、有形固定資産の取得原価を、その耐用年数にわたって規則的に費用として配分する会計処理です。空欄⑨は資産の「原則的」な評価・計上方法(取得原価)を問うており、減価償却はその後の費用配分の手続きであり、評価基準そのものではありません。
- 時価:これは、市場価格などに基づいて資産や負債を評価する方法です。空欄⑨では資産の評価は「原則、取得原価」とされており、時価評価は金融商品など特定の場合に適用されるもので、ここでの原則的な評価方法としては当てはまりません。
会計概念の関連性マップ
以下の図は、問題文で触れられている主要な会計概念とその関連性を示したものです。貸借対照表と損益計算書がどのように構成され、どのような原則に基づいて情報が整理されるのかを視覚的に理解するのに役立ちます。また、問題文の空欄に適合しなかった用語も、会計全体の文脈の中でどのような位置づけにあるかを示しています。
会計用語の特性比較:なぜ一部の用語は空欄に合わないのか
以下のレーダーチャートは、空欄に適合する代表的な用語と、適合しない用語について、いくつかの側面からその特性を比較したものです。「空欄への直接適合性」や「定義との一致度」が高いものが正解となり、一方で「会計上の基本的重要性」が高くても、問題文の特定の空欄の意図と合致しない用語は除外されることがわかります。
このチャートは、各用語が持つ多面的な特性を示しています。「費用収益対応の原則」は会計上の重要性が非常に高い(10点満点中10点)にもかかわらず、問題文の空欄に直接あてはめるには具体性に欠ける(空欄への直接適合性2点)ため不適切と判断されます。同様に、「経常利益」や「減価償却」、「時価」も会計上は重要な用語ですが、設問の文脈が求める特定の定義には合致しませんでした。
動画で学ぶ:財務諸表の基本
貸借対照表と損益計算書は、企業の財務状況と経営成績を理解するための基本的なツールです。以下の動画では、これらの財務諸表が何を示しているのか、その基本的な読み方について分かりやすく解説しています。今回の問題で取り上げた用語の多くは、これらの財務諸表の構成要素や作成原則に関連していますので、理解を深める一助となるでしょう。
「【会計入門】貸借対照表、損益計算書とは?決算書の基本を ...」 - この動画は財務諸表の基本を概説しており、本問題の理解に役立ちます。
よくあるご質問 (FAQ)
なぜ「費用収益対応の原則」は空欄に当てはまらないのですか?
「費用収益対応の原則」は、会計における非常に重要な基本原則の一つであり、収益とその獲得のためにかかった費用を適切に対応させて期間損益を計算するための考え方です。しかし、問題文の空欄⑥は「費用は、財の消費が発生した時点で認識され、これを(⑥)と呼びます」とあり、費用の具体的な認識「基準」そのものを問うています。この場合、「消費基準」がより直接的で具体的な回答となります。「費用収益対応の原則」はこの「消費基準」などの背後にある包括的な概念であり、空欄に直接入る単語としては具体的ではありません。
「経常利益」も利益の一つなのに、なぜ空欄に当てはまらないのですか?
「経常利益」は損益計算書における利益区分の一つで、営業利益に営業外の収益(受取利息や配当金など)を加え、営業外の費用(支払利息など)を差し引いて計算されます。企業の経常的な(繰り返される可能性の高い)収益力を示す指標です。しかし、問題文では空欄③が「企業の本業の収益力を示す」利益、空欄④が「株主の利益である」利益を問うています。これらに最も適合するのは、それぞれ「営業利益」と「当期純利益」です。「経常利益」はこれらのいずれの定義にも直接合致しないため、不適切となります。
「減価償却」は資産に関連するのに、なぜ空欄⑨に当てはまらないのですか?
「減価償却」は、建物や機械などの有形固定資産の取得原価を、その資産が使用できる期間(耐用年数)にわたって、体系的に費用として配分する会計手続きです。空欄⑨は「資産は原則、(⑨)によって評価・計上され」とあり、資産の当初の評価・計上に関する「原則」を問うています。この原則は一般に「取得原価」主義です。減価償却は、取得原価で計上された資産に対して行われるその後の会計処理であり、資産の初期評価基準そのものではありません。そのため、空欄⑨には「取得原価」が適切です。
「時価」も資産評価の方法ですが、なぜ不適切なのでしょうか?
「時価」は、特定の時点における市場価格などに基づいて資産や負債を評価する方法です。会計上、金融商品など一部の資産については時価評価が強制されたり、選択できたりする場合があります。しかし、問題文の空欄⑨は「資産は原則、(⑨)によって評価・計上され」とあり、あくまで「原則」的な評価方法を問うています。日本の会計基準において、多くの資産の原則的な評価基準は「取得原価」です。「時価」は特定の状況や特定の資産に適用されるものであり、問題文が求める一般的な「原則」とは異なるため、不適切となります。
さらなる探求のために
会計の世界は奥深く、今回触れた概念以外にも多くの重要な原則や手法が存在します。より理解を深めるために、以下のような関連する疑問を探求してみてはいかがでしょうか。
- 貸借対照表と損益計算書の詳細な分析方法は?
- 会計原則における「費用収益対応の原則」の具体的な適用例は?
- 減価償却にはどのような計算方法があり、財務諸表にどう影響しますか?
- 資産評価における取得原価主義と時価主義のメリット・デメリットは?
参考文献
Last updated May 19, 2025