
संचित मूल्यह्रास: लेखा अंतिमीकरण में इसका महत्व और चरण-दर-चरण प्रक्रिया
संपत्ति के मूल्य को सही ढंग से दर्शाने और वित्तीय रिपोर्टिंग की सटीकता सुनिश्चित करने का आधार।
मुख्य अंतर्दृष्टि
- संचित मूल्यह्रास का सार: यह किसी संपत्ति के उपयोगी जीवनकाल के दौरान उसके मूल्य में होने वाली कुल गिरावट का प्रतिनिधित्व करता है, जो उसके उपयोग, टूट-फूट, या अप्रचलन के कारण होती है। यह एक 'कॉन्ट्रा-एसेट अकाउंट' है, जो बैलेंस शीट पर संपत्ति के मूल मूल्य को कम करता है, जिससे उसका शुद्ध पुस्तक मूल्य (Net Book Value) परिलक्षित होता है।
- लेखा अंतिमीकरण में महत्वपूर्ण भूमिका: संचित मूल्यह्रास लेखा अंतिमीकरण प्रक्रिया का एक अनिवार्य हिस्सा है। यह सुनिश्चित करता है कि वित्तीय विवरणों में संपत्ति का वास्तविक आर्थिक मूल्य दर्शाया जाए, कर योग्य आय कम हो, और व्यवसाय की वित्तीय स्थिति का सही मूल्यांकन हो सके।
- गणना और रिपोर्टिंग की चरण-दर-चरण प्रक्रिया: इसकी गणना के लिए सीधी रेखा विधि (Straight-Line Method) जैसी विभिन्न विधियों का उपयोग किया जाता है। प्रत्येक लेखांकन अवधि में मूल्यह्रास की गणना की जाती है, जिसे जर्नल प्रविष्टि के माध्यम से दर्ज किया जाता है (मूल्यह्रास खाता डेबिट, संचित मूल्यह्रास खाता क्रेडिट), और फिर इसे बैलेंस शीट पर संपत्ति के मूल मूल्य से घटाया जाता है।
लेखांकन की दुनिया में, 'संचित मूल्यह्रास' (Accumulated Depreciation) एक मूलभूत अवधारणा है जो व्यवसायों को अपनी स्थायी संपत्तियों (Fixed Assets) के मूल्य को सही ढंग से ट्रैक और रिपोर्ट करने में मदद करती है। यह केवल एक तकनीकी शब्द नहीं है, बल्कि यह किसी संपत्ति के वास्तविक आर्थिक मूल्य को दर्शाता है क्योंकि यह समय के साथ उपयोग, घिसाव या अप्रचलन के कारण अपनी उपयोगिता खो देती है। इसे 'कॉन्ट्रा-एसेट अकाउंट' के रूप में जाना जाता है, जिसका अर्थ है कि यह बैलेंस शीट पर संबंधित संपत्ति खाते के विपरीत काम करता है, जिससे संपत्ति का शुद्ध पुस्तक मूल्य (Net Book Value) दिखाई देता है।
यह अवधारणा विशेष रूप से लेखा अंतिमीकरण (Finalization Accounting) में महत्वपूर्ण हो जाती है, जो वित्तीय वर्ष के अंत में वित्तीय विवरणों को बंद करने और तैयार करने की प्रक्रिया है। इस प्रक्रिया के माध्यम से, संचित मूल्यह्रास को समायोजित किया जाता है ताकि यह सुनिश्चित हो सके कि संपत्ति का मूल्य यथार्थवादी हो, कर देनदारियों का सही अनुमान लगाया जा सके, और व्यवसाय की लाभप्रदता का सटीक आकलन किया जा सके।
संचित मूल्यह्रास का विस्तृत अन्वेषण
संपत्ति के मूल्य में गिरावट को ट्रैक करने की महत्वपूर्ण अवधारणा
संचित मूल्यह्रास मूल रूप से किसी संपत्ति के अधिग्रहण के बाद से उस पर लगाए गए कुल मूल्यह्रास व्यय का संग्रह है। यह संपत्ति के मूल्य में धीरे-धीरे हुई कमी को दर्शाता है जो उसके उपयोग, टूट-फूट, प्रौद्योगिकी में बदलाव, या अप्रचलन जैसे कारकों के कारण होती है। यह एक संचयी राशि है जो वर्षों-वर्ष बढ़ती जाती है। यह न केवल संपत्ति के वर्तमान मूल्य को प्रदर्शित करता है बल्कि एक व्यवसाय की वित्तीय स्थिरता और कर नियोजन क्षमताओं को भी प्रभावित करता है।
मुख्य विशेषताएँ: संचित मूल्यह्रास क्या दर्शाता है?
- मूल्य में कमी का संकेतक: यह स्पष्ट रूप से दिखाता है कि संपत्ति का मूल्य उसके मूल खरीद मूल्य से कितना कम हो गया है।
- कॉन्ट्रा-एसेट अकाउंट: संचित मूल्यह्रास एक 'कॉन्ट्रा-एसेट अकाउंट' है, जिसका अर्थ है कि यह संपत्ति खाते के विपरीत काम करता है। यह हमेशा क्रेडिट बैलेंस दिखाता है और बैलेंस शीट पर संबंधित अचल संपत्ति की मूल लागत से घटाया जाता है।
- बैलेंस शीट पर प्रभाव: यह बैलेंस शीट पर संबंधित अचल संपत्ति के नीचे प्रदर्शित होता है, जिससे संपत्ति की मूल लागत और अब तक के कुल मूल्यह्रास दोनों को दिखाया जा सके।
- पुस्तक मूल्य पर प्रभाव: संपत्ति का 'नेट बुक वैल्यू' (Net Book Value) उसकी मूल लागत से संचित मूल्यह्रास को घटाकर निर्धारित किया जाता है। यह वह मूल्य है जिस पर संपत्ति वर्तमान में कंपनी की किताबों में दर्ज है।
- कर उद्देश्यों के लिए महत्व: मूल्यह्रास व्यय को आय से घटाकर कर योग्य आय को कम करने में मदद मिलती है, जिससे यह कर नियोजन का एक महत्वपूर्ण उपकरण बन जाता है।
उपरोक्त रडार चार्ट संचित मूल्यह्रास के विभिन्न पहलुओं के महत्व को दर्शाता है। यह एक लेखांकन अवधारणा के रूप में इसकी बहुआयामी प्रकृति को हाइलाइट करता है, जिसमें इसका 'कॉन्ट्रा-एसेट' स्वभाव, वित्तीय विवरणों पर प्रभाव, कर नियोजन में भूमिका, और वित्तीय विश्लेषण में इसकी उपयोगिता शामिल है। चार्ट यह दर्शाता है कि संचित मूल्यह्रास केवल एक संख्या नहीं है, बल्कि यह एक महत्वपूर्ण उपकरण है जो कंपनी की वित्तीय स्थिति का एक व्यापक दृष्टिकोण प्रदान करता है।
लेखा अंतिमीकरण में संचित मूल्यह्रास का उपयोग
वित्तीय रिपोर्टिंग की सटीकता सुनिश्चित करना
लेखा अंतिमीकरण वह प्रक्रिया है जो एक वित्तीय वर्ष के अंत में व्यवसायों द्वारा अपने खातों को बंद करने और अगले वर्ष के लिए तैयार करने के लिए की जाती है। इस प्रक्रिया में कई समायोजन प्रविष्टियाँ (Adjusting Entries) शामिल होती हैं, और संचित मूल्यह्रास इनमें से एक महत्वपूर्ण तत्व है। इसका मुख्य उद्देश्य वित्तीय विवरणों में संपत्ति का सही और यथार्थवादी मूल्य दर्शाना है।
यह माइंडमैप लेखा अंतिमीकरण प्रक्रिया में संचित मूल्यह्रास की भूमिका और विभिन्न चरणों को दर्शाता है। यह बताता है कि कैसे मूल्यह्रास की गणना से लेकर जर्नल प्रविष्टि, लेजर पोस्टिंग, बैलेंस शीट पर प्रदर्शन, और अंत में समायोजन एवं सामंजस्य तक की पूरी प्रक्रिया वित्तीय विवरणों की सटीकता और विश्वसनीयता सुनिश्चित करती है।
लेखा अंतिमीकरण में चरण-दर-चरण उपयोग:
लेखा अंतिमीकरण में संचित मूल्यह्रास को शामिल करने की प्रक्रिया में कई महत्वपूर्ण कदम शामिल हैं:
- मूल्यह्रास की गणना:
सबसे पहले, प्रत्येक स्थायी संपत्ति के लिए चालू वित्तीय वर्ष का मूल्यह्रास व्यय एक उपयुक्त मूल्यह्रास विधि (जैसे सीधी रेखा विधि या घटती शेष विधि) का उपयोग करके गणना की जाती है। यह सुनिश्चित किया जाता है कि प्रत्येक संपत्ति का मूल्यह्रास उसके मूल लागत, अनुमानित अवशिष्ट मूल्य (Salvage Value) और उपयोगी जीवनकाल के आधार पर सही ढंग से निर्धारित किया गया है।
- जर्नल प्रविष्टि:
गणना किए गए वार्षिक मूल्यह्रास व्यय को एक जर्नल प्रविष्टि के माध्यम से दर्ज किया जाता है। प्रविष्टि इस प्रकार होती है:
Depreciation Account (मूल्यह्रास खाता) ... Dr.
    To Accumulated Depreciation Account (संचित मूल्यह्रास खाता) ... Cr.
यहाँ, मूल्यह्रास खाता एक व्यय खाता है जिसे डेबिट किया जाता है, जबकि संचित मूल्यह्रास खाता एक कॉन्ट्रा-एसेट खाता है जिसे क्रेडिट किया जाता है, जिससे इसका मूल्य बढ़ता है।
- लेजर पोस्टिंग:
यह जर्नल प्रविष्टि संबंधित खातों में पोस्ट की जाती है। मूल्यह्रास खाता लाभ और हानि खाते (Profit and Loss Account) में हस्तांतरित किया जाता है, जबकि संचित मूल्यह्रास खाता बैलेंस शीट पर स्थायी संपत्ति के नीचे दिखाया जाता है।
- बैलेंस शीट पर प्रदर्शन:
बैलेंस शीट पर, स्थायी संपत्ति को उसकी मूल लागत पर दिखाया जाता है, और उसके ठीक नीचे संचित मूल्यह्रास को घटाया जाता है। यह संपत्ति का शुद्ध पुस्तक मूल्य दर्शाता है।
बिल्डिंग (मूल लागत) ₹10,00,000 घटाएँ: संचित मूल्यह्रास ₹3,00,000 (उदाहरण के लिए, 3 वर्षों का) बिल्डिंग का शुद्ध पुस्तक मूल्य ₹7,00,000 - समायोजन और सामंजस्य:
खातों के अंतिमकरण के दौरान, यह सुनिश्चित करने के लिए सभी दस्तावेजों और प्रविष्टियों का सामंजस्य (Reconciliation) किया जाता है कि कोई विसंगतियाँ न हों। मूल्यह्रास की प्रविष्टियों को भी इसमें शामिल किया जाता है। यह प्रक्रिया सुनिश्चित करती है कि वित्तीय विवरण सटीक और विश्वसनीय हैं।
- लाभ और हानि खाते में हस्तांतरण:
प्रत्येक वर्ष का मूल्यह्रास व्यय लाभ और हानि खाते में एक अप्रत्यक्ष व्यय (Indirect Expense) के रूप में दर्ज किया जाता है। यह व्यवसाय के शुद्ध लाभ या हानि को सीधे प्रभावित करता है।
संचित मूल्यह्रास की गणना
विभिन्न विधियों का उपयोग करके सटीक मूल्यांकन
संचित मूल्यह्रास की गणना के लिए कई तरीके हैं, लेकिन सबसे सामान्य तरीका 'सीधी रेखा विधि' (Straight-Line Method) है। अन्य विधियों में 'घटती शेष विधि' (Declining Balance Method) और 'उत्पादन की इकाइयाँ विधि' (Units-of-Production Method) शामिल हैं।
1. सीधी रेखा विधि (Straight-Line Method):
यह मूल्यह्रास की गणना का सबसे सरल और आमतौर पर इस्तेमाल किया जाने वाला तरीका है, जिसमें संपत्ति के मूल्य को उसके उपयोगी जीवनकाल में समान रूप से कम किया जाता है।
सूत्र:
\[ \text{वार्षिक मूल्यह्रास} = \frac{\text{मूल लागत} - \text{अवशिष्ट मूल्य}}{\text{संपत्ति का उपयोगी जीवनकाल}} \]संचित मूल्यह्रास:
\[ \text{संचित मूल्यह्रास} = \text{वार्षिक मूल्यह्रास} \times \text{उपयोग के वर्ष} \]- मूल लागत (Original Cost): संपत्ति को खरीदने और उसे उपयोग के लिए तैयार करने में लगने वाला कुल खर्च।
- अवशिष्ट मूल्य (Salvage Value): संपत्ति के उपयोगी जीवनकाल के अंत में उसका अनुमानित बिक्री मूल्य।
- उपयोगी जीवनकाल (Useful Life): वह अवधि जिसके दौरान संपत्ति से लाभ मिलने की उम्मीद है।
- उपयोग के वर्ष (Years of Use): जिस अवधि के लिए संचित मूल्यह्रास की गणना की जा रही है।
उदाहरण:
यदि किसी कंपनी ने 1 जनवरी, 2015 को ₹1,00,000 में एक उपकरण खरीदा। इसका अनुमानित अवशिष्ट मूल्य ₹20,000 है और इसका उपयोगी जीवनकाल 8 वर्ष है। 31 दिसंबर, 2017 को संचित मूल्यह्रास की गणना करें:
- वार्षिक मूल्यह्रास व्यय:
(₹1,00,000 - ₹20,000) ÷ 8 वर्ष = ₹10,000 प्रति वर्ष - 31 दिसंबर, 2017 तक संचित मूल्यह्रास:
2015 के लिए मूल्यह्रास: ₹10,000
2016 के लिए मूल्यह्रास: ₹10,000
2017 के लिए मूल्यह्रास: ₹10,000
कुल संचित मूल्यह्रास = ₹10,000 × 3 वर्ष = ₹30,000
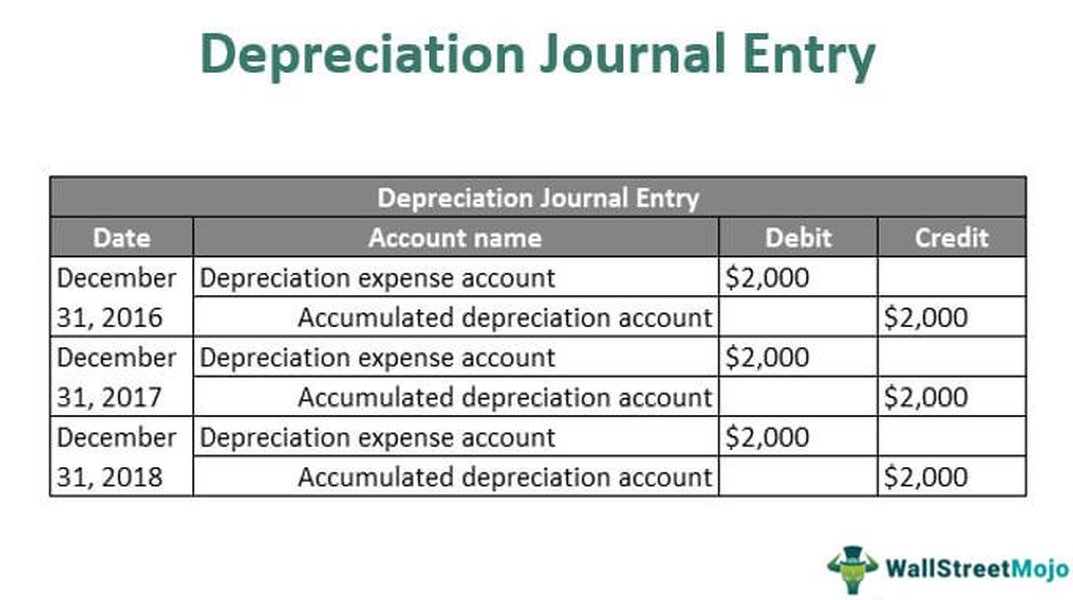
यह छवि मूल्यह्रास के लिए एक जर्नल प्रविष्टि का उदाहरण दर्शाती है, जिसमें 'Depreciation Expense' को डेबिट किया जाता है और 'Accumulated Depreciation' को क्रेडिट किया जाता है। यह लेखांकन में मूल्यह्रास को कैसे दर्ज किया जाता है, इसका एक स्पष्ट दृश्य प्रदान करता है।
2. घटती शेष विधि (Declining Balance Method):
इस विधि में, संपत्ति के शुरुआती वर्षों में अधिक मूल्यह्रास व्यय दर्ज किया जाता है और बाद के वर्षों में कम। यह उन संपत्तियों के लिए उपयुक्त है जो अपने शुरुआती वर्षों में अधिक उत्पादक होती हैं।
3. उत्पादन की इकाइयाँ विधि (Units-of-Production Method):
इस विधि में, संपत्ति के मूल्यह्रास को उसके वास्तविक उपयोग के आधार पर किया जाता है, जैसे कि उत्पादित इकाइयों की संख्या या उपयोग के घंटे। यह उन संपत्तियों के लिए उपयुक्त है जिनका उपयोग स्तर हर साल भिन्न हो सकता है।
संचित मूल्यह्रास और लेखा अंतिमीकरण का महत्व
व्यवसाय के वित्तीय स्वास्थ्य का प्रतिबिंब
संचित मूल्यह्रास और लेखा अंतिमीकरण का सही कार्यान्वयन किसी भी व्यवसाय के वित्तीय स्वास्थ्य को समझने के लिए अत्यंत महत्वपूर्ण है। यह न केवल वित्तीय रिपोर्टों की सटीकता सुनिश्चित करता है बल्कि रणनीतिक व्यावसायिक निर्णयों के लिए भी आधार प्रदान करता है।
| पहलू | विवरण | लाभ |
|---|---|---|
| संपत्ति का सही मूल्यांकन | बैलेंस शीट पर संपत्ति का वास्तविक आर्थिक मूल्य दर्शाता है, जिसमें उसके मूल्य में कमी को ध्यान में रखा जाता है। | निवेशकों और हितधारकों को कंपनी की संपत्तियों के वास्तविक मूल्य को समझने में मदद करता है। |
| कर नियोजन | मूल्यह्रास व्यय को आय से घटाकर कर योग्य आय को कम करने में मदद करता है। | व्यवसाय की कर देयता को कम करता है और कर-बचत के अवसर प्रदान करता है। |
| वित्तीय विश्लेषण | वित्तीय विश्लेषकों को संपत्ति के उपयोगी जीवनकाल और उसके मूल्य में कमी को समझने में मदद करता है। | भविष्य के पूंजीगत व्यय की योजना बनाने और निवेश निर्णयों के लिए आवश्यक जानकारी प्रदान करता है। |
| GAAP का पालन | लेखांकन के सामान्य स्वीकृत सिद्धांतों (Generally Accepted Accounting Principles) का पालन करने के लिए आवश्यक है। | वित्तीय रिपोर्टों की विश्वसनीयता और पारदर्शिता सुनिश्चित करता है, जिससे बाहरी लेखा-परीक्षण में आसानी होती है। |
| लाभप्रदता का सटीक आकलन | वर्ष के अंत में व्यय के रूप में मूल्यह्रास को शामिल करके व्यवसाय के शुद्ध लाभ या हानि का सही चित्र प्रस्तुत करता है। | प्रबंधन को व्यवसाय की वास्तविक परिचालन दक्षता और लाभप्रदता का मूल्यांकन करने में सक्षम बनाता है। |
यह प्रक्रिया सुनिश्चित करती है कि व्यवसाय की वित्तीय स्थिति का सच्चा और निष्पक्ष दृष्टिकोण प्रस्तुत किया जाए, जो प्रभावी निर्णय लेने और अनुपालन के लिए महत्वपूर्ण है।
सारांश में
संचित मूल्यह्रास एक महत्वपूर्ण लेखांकन उपकरण है जो किसी स्थायी संपत्ति के मूल्य में समय के साथ हुई कुल कमी को ट्रैक करता है। यह लेखा अंतिमीकरण प्रक्रिया का एक अनिवार्य हिस्सा है, जो यह सुनिश्चित करता है कि वित्तीय विवरण सटीक और विश्वसनीय हों। सीधी रेखा विधि जैसी गणना विधियों का उपयोग करके, व्यवसाय प्रत्येक वित्तीय वर्ष में मूल्यह्रास व्यय को रिकॉर्ड करते हैं और उसे संचित मूल्यह्रास खाते में जमा करते हैं। यह राशि अंततः बैलेंस शीट पर संपत्ति के मूल मूल्य से घटाई जाती है, जिससे उसका शुद्ध पुस्तक मूल्य (Net Book Value) परिलक्षित होता है। यह अवधारणा न केवल कर नियोजन और वित्तीय विश्लेषण के लिए महत्वपूर्ण है, बल्कि यह GAAP (Generally Accepted Accounting Principles) का पालन सुनिश्चित करती है, जिससे कंपनी की वित्तीय रिपोर्टिंग की पारदर्शिता और विश्वसनीयता बनी रहती है। संक्षेप में, संचित मूल्यह्रास व्यवसायों को अपनी संपत्तियों के वास्तविक आर्थिक मूल्य को समझने और प्रस्तुत करने में मदद करता है, जिससे सूचित निर्णय लेने और वित्तीय अनुपालन सुनिश्चित होता है।
उपरोक्त वीडियो 'Depreciation Accounting [Straight Line Method] in Hindi' संचित मूल्यह्रास की गणना के लिए सीधी रेखा विधि को विस्तार से समझाता है, जो लेखा अंतिमीकरण में एक महत्वपूर्ण पहलू है। यह वीडियो मूल्यह्रास की अवधारणा को समझने और इसे वित्तीय खातों में कैसे लागू किया जाता है, इसमें मदद करता है।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
संचित मूल्यह्रास (Accumulated Depreciation) क्या है?
यह लेखा अंतिमीकरण (Finalization Accounting) में कैसे उपयोग होता है?
संचित मूल्यह्रास की गणना कैसे की जाती है?
क्या संचित मूल्यह्रास एक संपत्ति है या देयता?
अनुशंसित खोजें
- मूल्यह्रास के विभिन्न तरीके और उनके प्रभाव क्या हैं?
- लेखा अंतिमीकरण में समायोजन प्रविष्टियों की भूमिका क्या है?
- किसी संपत्ति के शुद्ध पुस्तक मूल्य और बाजार मूल्य के बीच क्या अंतर है?
- GAAP सिद्धांतों का संचित मूल्यह्रास लेखांकन पर क्या प्रभाव पड़ता है?