
Optimisez Votre Petite Entreprise : Le Guide Complet de l'Analyse ABC
Maîtrisez vos stocks, réduisez vos coûts et maximisez votre rentabilité avec cette méthode stratégique.
Points Clés de l'Analyse ABC
- Priorisation Stratégique : L'analyse ABC permet de catégoriser les éléments (produits, clients, activités) en fonction de leur importance, en se basant sur le principe de Pareto (la règle des 80/20).
- Gestion des Stocks et des Coûts : En identifiant les articles à forte valeur (Catégorie A), l'entreprise peut concentrer ses efforts de gestion pour optimiser la disponibilité, réduire les coûts de stockage et améliorer la rentabilité.
- Implémentation Simplifiée : Pour les petites entreprises, l'analyse ABC est accessible et peut être mise en œuvre avec des outils simples comme un tableur, offrant des avantages significatifs sans nécessiter d'investissements technologiques lourds.
Comprendre l'Analyse ABC : Un Levier Stratégique pour les PME
L'analyse ABC est une méthode de classification essentielle qui divise les éléments d'une entreprise en trois catégories principales : A, B et C. Cette classification est basée sur leur valeur économique ou leur impact stratégique. Inspirée du principe de Pareto (la loi des 80/20), où une petite proportion des éléments génère la majorité des résultats, cette approche permet aux petites entreprises d'allouer leurs ressources de manière ciblée et d'optimiser leur gestion.
Les Catégories ABC en Détail
Chaque catégorie a des caractéristiques distinctes et requiert une approche de gestion spécifique :
-
Catégorie A : Les Actifs de Haute Valeur
Ces articles représentent une faible proportion du volume total (généralement 10-20% des articles) mais constituent la majeure partie de la valeur (environ 70-80% de la valeur totale). Les produits de catégorie A sont cruciaux pour la rentabilité et la satisfaction client. Ils nécessitent une gestion rigoureuse, un suivi continu, des prévisions précises et des contrôles de stock fréquents pour éviter toute rupture.
-
Catégorie B : Les Articles de Valeur Intermédiaire
Ces éléments se situent entre les catégories A et C, représentant environ 20-30% des articles et 15-25% de la valeur totale. Ils requièrent une attention modérée avec des contrôles réguliers mais moins intensifs que les articles de catégorie A. Une surveillance périodique et des ajustements réguliers sont recommandés.
-
Catégorie C : Les Articles à Faible Valeur
Ces articles constituent la majorité du volume (souvent 50-70% des articles) mais une faible part de la valeur totale (environ 5-10%). Leur gestion peut être simplifiée avec des stocks minimaux. L'objectif est de réduire les coûts de stockage et de manipulation sans compromettre l'efficacité globale.
Avantages de l'Analyse ABC pour une Petite Entreprise
L'implémentation de l'analyse ABC offre de multiples bénéfices pour les petites entreprises, souvent caractérisées par des ressources limitées. Cette méthode permet de transformer la gestion des stocks et des coûts en un processus plus efficace et rentable.
Optimisation des Ressources et des Coûts
En identifiant les articles les plus précieux, vous pouvez allouer votre temps, votre budget et votre espace de stockage là où ils ont le plus d'impact. Cela conduit à une réduction significative des coûts de stockage en minimisant les immobilisations de capitaux inutiles et en évitant les surstocks pour les articles de faible valeur.
Amélioration de la Satisfaction Client et de la Rentabilité
En assurant la disponibilité des produits les plus demandés (Catégorie A), vous réduisez les ruptures de stock et renforcez la fidélité de vos clients. Cette concentration sur les articles performants permet d'optimiser les investissements et d'accroître la rentabilité globale de l'entreprise.
Prise de Décision Éclairée
L'analyse ABC fournit des informations précises pour prendre des décisions stratégiques concernant l'inventaire, les achats et les opérations. Elle aide à identifier les priorités, à ajuster les stratégies de réapprovisionnement en temps réel et à comprendre l'origine des coûts indirects, ce qui est crucial pour une gestion proactive.
Flexibilité et Réactivité
En comprenant mieux le volume de sortie des produits et la consommation des activités, une petite entreprise devient plus agile et réactive face aux évolutions du marché. Cela permet d'adapter rapidement les indicateurs de stock et de suivre le cycle de vie des produits.
Étapes Concrètes pour Mettre en Œuvre l'Analyse ABC
La mise en place de l'analyse ABC est un processus structuré qui, même pour une petite entreprise, peut être géré de manière efficace avec une bonne planification et des outils simples.
1. Définition des Objectifs et Collecte des Données Pertinentes
Avant de commencer, déterminez clairement ce que vous souhaitez analyser : s'agit-il des produits, des clients, des fournisseurs ou des activités ? Ensuite, rassemblez toutes les données pertinentes. Pour la gestion des stocks, cela inclut les quantités en stock, les coûts unitaires d'achat ou de revient, et la fréquence des ventes ou de la consommation. Utilisez vos registres de vente, factures, ou un logiciel de gestion simple. Pour une petite entreprise, un tableur (comme Excel ou Google Sheets) est souvent suffisant pour lister tous les articles avec leurs informations clés.
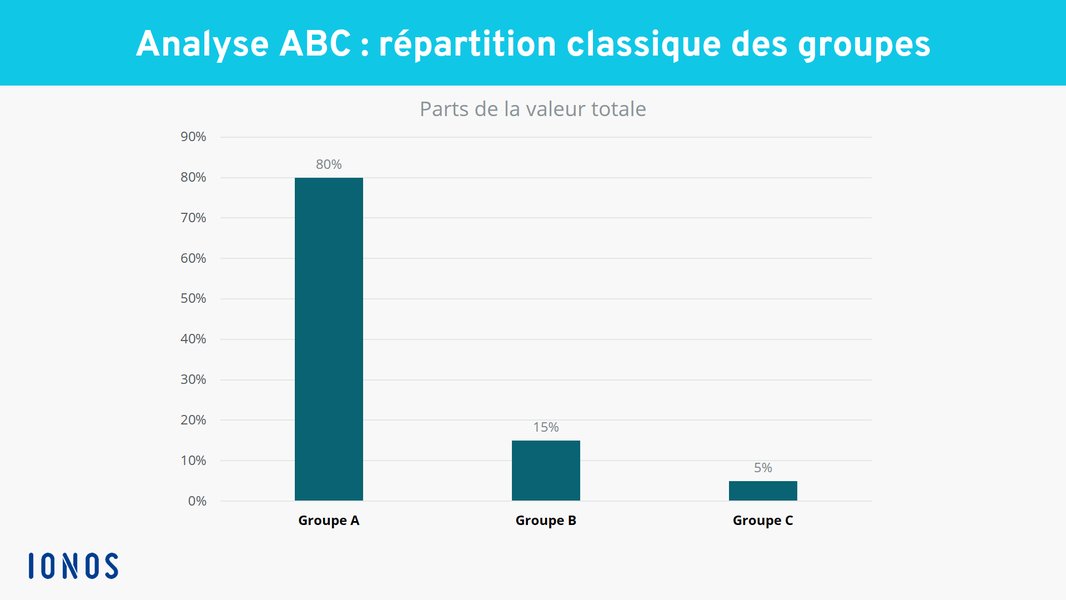
Diagramme représentant la répartition des catégories A, B et C dans l'analyse ABC.
2. Calcul de la Valeur Économique et Classement des Articles
Pour chaque article, calculez sa "valeur de consommation" en multipliant la quantité annuelle vendue (ou la consommation annuelle) par le coût unitaire. Par exemple, si un produit se vend à 200 unités par an et coûte 10 € l'unité, sa valeur annuelle est de 2 000 €. Une fois toutes les valeurs calculées, classez les articles par ordre décroissant de cette valeur. Cette étape vous donne une vision claire des priorités.
3. Attribution des Catégories (A, B, C)
Après le classement, calculez le pourcentage de contribution de chaque article à la valeur totale du stock, puis le pourcentage cumulé. C'est à ce stade que vous appliquez les seuils pour attribuer chaque article à sa catégorie :
- Catégorie A : Généralement les 10-20% premiers articles qui représentent 70-80% de la valeur cumulée.
- Catégorie B : Les 20-30% suivants, représentant 15-25% de la valeur cumulée.
- Catégorie C : Le reste des articles, représentant les 5-10% restants de la valeur cumulée.
Bien que ces pourcentages soient des normes, une petite entreprise peut définir ses propres limites pour les groupes et même introduire des catégories supplémentaires si nécessaire.
4. Développement de Stratégies de Gestion Spécifiques
Une fois les articles catégorisés, il est temps de définir des stratégies de gestion adaptées à chaque groupe :
Pour les articles de Catégorie A
Mettez en place un suivi rigoureux et fréquent (quotidien ou hebdomadaire). Cela inclut des commandes fréquentes et des prévisions de demande très précises. Optimisez les niveaux de stock pour éviter toute rupture ou surstock. Une gestion rigoureuse de la chaîne d'approvisionnement est essentielle.
Pour les articles de Catégorie B
Adoptez une gestion périodique avec des vérifications mensuelles ou trimestrielles. Maintenez des stocks tampons modérés et ajustez les réapprovisionnements en fonction des tendances saisonnières ou des variations de la demande.
Pour les articles de Catégorie C
Optez pour une gestion simplifiée. Réduisez les stocks au minimum, privilégiez les commandes en plus grande quantité moins fréquemment, et négociez des délais de livraison plus longs avec les fournisseurs. L'objectif est de minimiser les coûts de stockage et de main-d'œuvre.
5. Utilisation d'Outils et Automatisation
Pour une petite entreprise, des outils accessibles peuvent grandement faciliter l'analyse ABC :
- Tableurs : Excel ou Google Sheets sont des outils économiques et puissants pour la collecte, le calcul et la visualisation des données. Ils permettent de créer des graphiques et des courbes cumulatives pour une meilleure compréhension.
- Logiciels ERP/WMS Simples : Si votre entreprise utilise déjà un ERP (Enterprise Resource Planning) ou un WMS (Warehouse Management System) adapté aux PME, ces outils peuvent automatiser la collecte des données, le calcul et la mise à jour régulière des catégories.
6. Surveillance et Amélioration Continue
L'analyse ABC n'est pas une action unique. Il est crucial de la revisiter régulièrement, idéalement tous les 6 à 12 mois, ou même trimestriellement pour les entreprises avec une forte rotation de produits. Cette revue permet de détecter les articles devenus obsolètes, d'identifier de nouveaux articles stratégiques et d'adapter vos stratégies de gestion aux évolutions du marché. Mesurez l'impact sur vos indicateurs clés (taux de rotation des stocks, coûts de stockage) pour affiner votre approche.
Cette vidéo explore la méthode ABC pour la gestion des stocks, en affinant la loi des 80/20 de Pareto, et détaille comment elle segmente les articles en trois catégories pour une optimisation logistique. Elle offre une perspective visuelle et concrète sur l'application de cette méthode, complétant ainsi notre explication des étapes d'implémentation.
Impact et Applications de l'Analyse ABC
L'analyse ABC est bien plus qu'une simple classification de stocks ; elle est une philosophie de gestion qui peut être appliquée à divers aspects d'une petite entreprise pour maximiser l'efficacité.
Gestion des Stocks et Optimisation Logistique
L'application la plus courante de l'analyse ABC est la gestion des stocks. En identifiant les articles de catégorie A, les entreprises peuvent concentrer leurs efforts sur la réduction des ruptures de stock pour ces produits cruciaux, tout en simplifiant la gestion des articles de catégorie C pour minimiser les coûts de stockage inutiles. Cela améliore la réactivité face à la demande du marché et renforce la satisfaction client.
Analyse des Coûts (Activity-Based Costing - ABC)
Au-delà des stocks, l'analyse ABC peut être étendue pour comprendre et gérer les coûts indirects. L'Activity-Based Costing (ABC) alloue les coûts aux activités spécifiques plutôt qu'aux produits finaux, offrant une vision plus précise de l'origine des coûts. Cela aide à identifier les activités non rentables pour les réduire ou les éliminer, augmentant ainsi la rentabilité globale de l'entreprise.
Optimisation de la Chaîne d'Approvisionnement
L'analyse ABC aide à hiérarchiser les ressources pour une efficacité maximale dans la chaîne d'approvisionnement. En comprenant le volume de sortie des produits, elle permet d'ajuster rapidement les indicateurs de stock, de suivre le cycle de vie des produits et de mieux gérer les relations avec les fournisseurs en fonction de l'importance stratégique des articles.
Voici un tableau récapitulatif des stratégies de gestion pour chaque catégorie :
| Catégorie | Pourcentage d'Articles (%) | Pourcentage de Valeur (%) | Stratégies de Gestion Recommandées |
|---|---|---|---|
| A (Haute Valeur) | 10-20% | 70-80% | Suivi rigoureux, commandes fréquentes, prévisions précises, contrôle qualité strict. |
| B (Valeur Moyenne) | 20-30% | 15-25% | Surveillance périodique, réapprovisionnement régulier, stocks tampons modérés. |
| C (Faible Valeur) | 50-70% | 5-10% | Gestion simplifiée, stocks minimaux, commandes en gros moins fréquentes. |
Visualiser l'Impact : Un Radar des Bénéfices de l'Analyse ABC
Le graphique radar ci-dessous illustre l'impact de l'analyse ABC sur différentes facettes d'une petite entreprise. Chaque axe représente un bénéfice clé, et les points indiquent le niveau d'amélioration perçu après une implémentation réussie de cette méthode.
La Méthode ABC : Une Carte Mentale pour une Stratégie Claire
Ce diagramme mindmap visualise les composantes clés de l'analyse ABC et son application dans une petite entreprise, soulignant les étapes essentielles et les bénéfices attendus. Il offre une vue d'ensemble structurée pour une compréhension rapide.
Foire Aux Questions (FAQ)
Qu'est-ce que le principe de Pareto dans le cadre de l'analyse ABC ?
Quels sont les défis potentiels pour une petite entreprise lors de la mise en œuvre de l'analyse ABC ?
À quelle fréquence dois-je reclasser mes articles selon l'analyse ABC ?
L'analyse ABC est-elle applicable à d'autres domaines que la gestion des stocks ?
Conclusion : Une Gestion Simplifiée et Stratégique
La mise en œuvre de l'analyse ABC dans une petite entreprise est un investissement stratégique qui rapporte des bénéfices tangibles en termes de réduction des coûts, d'amélioration de la rentabilité et d'optimisation des ressources. En se concentrant sur ce qui compte vraiment, même avec des moyens limités, les petites structures peuvent gagner en agilité et en compétitivité. C'est une démarche progressive qui, avec une planification attentive et une revue régulière, peut transformer durablement la gestion de votre entreprise.
Requêtes Recommandées pour Approfondir
- Comment optimiser la gestion des stocks avec Excel dans une petite entreprise ?
- Quels sont les principes de l'Activity-Based Costing (ABC) pour les PME ?
- Quels sont les avantages d'un système ERP simplifié pour une petite entreprise ?
- Quelles sont les meilleures stratégies de réapprovisionnement pour les articles à forte rotation ?
Références des Résultats de Recherche


 coodil.blogspot.com