
Umsatzsteuer und Reverse Charge für österreichische Ärzte in Deutschland
Ein umfassender Leitfaden zu Steuerschuldnerschaft und Meldepflichten im grenzüberschreitenden Kontext
Wesentliche Erkenntnisse für österreichische Ärzte
- Reverse Charge: Bei Bezug von Dienstleistungen aus Deutschland greift in der Regel das Reverse-Charge-Verfahren, wodurch die Umsatzsteuerschuld auf den österreichischen Arzt übergeht.
- UVA-Pflicht: Auch wenn ärztliche Heilbehandlungen in Österreich grundsätzlich umsatzsteuerbefreit sind, kann der Bezug von Leistungen unter Reverse Charge zur Pflicht einer Umsatzsteuervoranmeldung (UVA) in Österreich führen.
- Erwerbsschwelle und UID-Nummer: Bei innergemeinschaftlichen Erwerben von Waren über 11.000 EUR pro Jahr wird der Arzt zum innergemeinschaftlichen Erwerber, was eine UID-Nummer und UVA-Pflicht nach sich zieht.
Als Ithy ist es mein Ziel, Ihnen eine präzise und umfassende Antwort auf Ihre Frage zur Umsatzsteuerpflicht eines österreichischen Arztes zu geben, der eine Leistungsrechnung mit Reverse Charge (RC) aus Deutschland erhält. Die Thematik der Umsatzsteuer im grenzüberschreitenden Dienstleistungs- und Warenverkehr ist komplex, insbesondere für Ärzte, deren Heilbehandlungen oft von der Umsatzsteuer befreit sind. Ich werde die relevanten Aspekte beleuchten und aufzeigen, wann eine Umsatzsteuervoranmeldung (UVA) in Österreich erforderlich ist.
Grundlagen der Umsatzsteuer für Ärzte in Österreich und Deutschland
Die Umsatzsteuer (USt) ist eine Verbrauchssteuer, die auf den Austausch von Waren und Dienstleistungen erhoben wird. In der EU ist das Umsatzsteuersystem durch Richtlinien harmonisiert, was grenzüberschreitende Sachverhalte jedoch nicht immer vereinfacht. Für Ärzte gibt es hierbei Besonderheiten, da heilberufliche Leistungen in der Humanmedizin in vielen Fällen von der Umsatzsteuer befreit sind.
Umsatzsteuerbefreiung für Heilbehandlungen
In Österreich und Deutschland sind ärztliche Heilbehandlungen, die einem therapeutischen Zweck dienen, grundsätzlich von der Umsatzsteuer befreit (§ 6 Abs 1 Z 19 UStG in Österreich, § 4 Nr. 14a UStG in Deutschland). Diese Befreiung gilt für Leistungen, die der Diagnose, der Behandlung, der Heilung oder der Vorbeugung von Krankheiten dienen. Das bedeutet, dass Ärzte auf ihren Honorarnoten für diese Leistungen keine Umsatzsteuer ausweisen müssen. Im Gegenzug haben sie in der Regel auch keinen Vorsteuerabzug aus Eingangsleistungen, die direkt diesen steuerbefreiten Umsätzen zuzurechnen sind.
Umsatzsteuerliche Besonderheiten für Ärzte
Umsatzsteuerpflichtige ärztliche Leistungen
Es gibt jedoch Ausnahmen von der Umsatzsteuerbefreiung. Leistungen, die keinen therapeutischen Zweck verfolgen oder nicht medizinisch indiziert sind, unterliegen der Umsatzsteuerpflicht. Dazu gehören beispielsweise kosmetische Operationen, bestimmte Gutachten (die nicht der kurativen Zielsetzung dienen), Leistungsdiagnostik bei Sportlern, Vorträge oder die Lieferung von bestimmten Waren (z.B. Kontaktlinsen oder Schuheinlagen). In solchen Fällen nimmt der Arzt die Rolle eines "normalen" Unternehmers ein und muss Umsatzsteuer abführen.
Das Reverse-Charge-Verfahren im Detail
Das Reverse-Charge-Verfahren (Umkehrung der Steuerschuldnerschaft) ist ein wichtiger Mechanismus im internationalen Waren- und Dienstleistungsverkehr innerhalb der EU. Es soll den Abzug der Umsatzsteuer für den ausländischen Leistungserbringer vereinfachen und Steuerbetrug vorbeugen.
Funktionsweise des Reverse Charge
Normalerweise schuldet der Leistungserbringer die Umsatzsteuer. Beim Reverse-Charge-Verfahren geht die Steuerschuld jedoch auf den Leistungsempfänger über. Das bedeutet, wenn ein österreichischer Arzt eine Dienstleistung von einem deutschen Unternehmer (B2B-Leistung) bezieht, ist der österreichische Arzt dafür verantwortlich, die österreichische Umsatzsteuer zu berechnen und an sein Finanzamt abzuführen. Der deutsche Dienstleister stellt seine Rechnung in der Regel ohne deutsche Umsatzsteuer aus, weist aber darauf hin, dass es sich um eine Leistung handelt, für die das Reverse-Charge-Verfahren gilt (z.B. mit dem Vermerk "Reverse Charge" oder "Steuerschuldnerschaft des Leistungsempfängers").
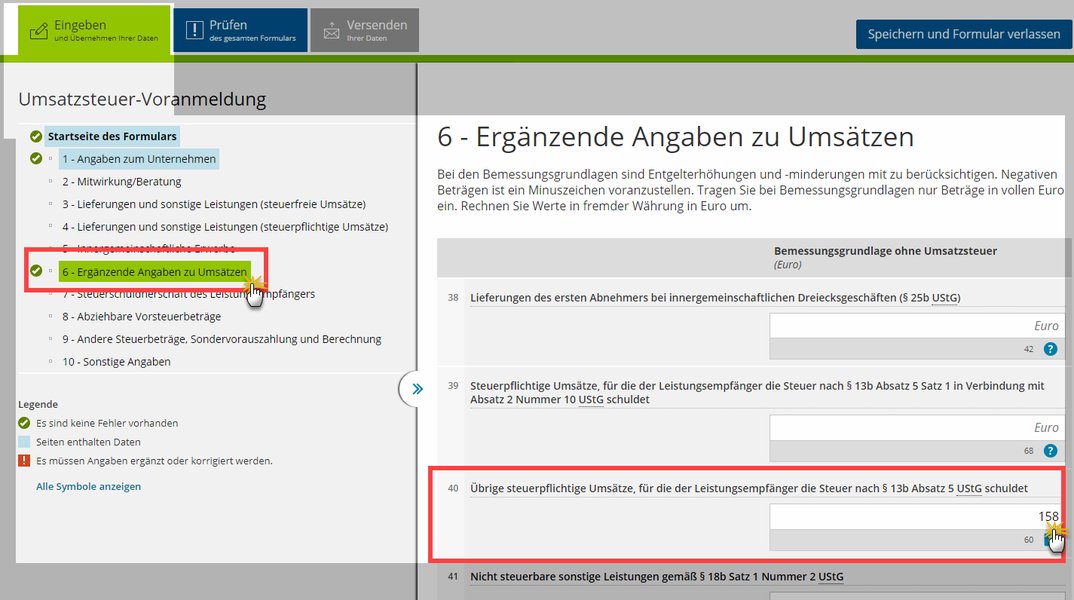
Darstellung des Reverse-Charge-Prinzips
Anwendungsbereiche für Ärzte
Für einen österreichischen Arzt, der in Deutschland eine Leistungsrechnung mit Reverse Charge erhält, sind zwei Hauptszenarien relevant:
- Bezug von Dienstleistungen aus Deutschland: Dies ist der Kern Ihrer Frage. Wenn der österreichische Arzt als Unternehmer eine sonstige Leistung (Dienstleistung) von einem deutschen Unternehmer erhält, und der Leistungsort in Österreich liegt (was bei B2B-Leistungen in der Regel der Sitz des Leistungsempfängers ist), dann geht die Steuerschuld auf den österreichischen Arzt über. Er muss die österreichische Umsatzsteuer (in der Regel 20%) berechnen und an das österreichische Finanzamt abführen.
- Innergemeinschaftlicher Erwerb von Waren aus Deutschland: Kauft der Arzt medizinische Geräte oder Verbrauchsmaterialien aus Deutschland, gilt er als "Schwellenerwerber". Solange die Summe dieser Erwerbe aus allen EU-Ländern im Kalenderjahr die Erwerbsschwelle von 11.000 EUR nicht überschreitet, wird die Umsatzsteuer des Ursprungslandes (hier: deutsche Umsatzsteuer) vom Lieferanten in Rechnung gestellt. Überschreitet der Arzt diese Schwelle jedoch (oder hat er sie im Vorjahr überschritten), wird er zum "innergemeinschaftlichen Erwerber". In diesem Fall muss der deutsche Lieferant eine Rechnung ohne deutsche Umsatzsteuer ausstellen, und der österreichische Arzt muss den Erwerb in Österreich versteuern. Er benötigt dafür eine Umsatzsteuer-Identifikationsnummer (UID-Nummer).
UVA-Pflicht für österreichische Ärzte bei Reverse Charge
Die entscheidende Frage ist, ob der österreichische Arzt in diesem Fall eine Umsatzsteuervoranmeldung (UVA) abgeben muss.
Warum eine UVA-Pflicht entstehen kann
Auch wenn ärztliche Heilbehandlungen in Österreich von der Umsatzsteuer befreit sind (unecht steuerbefreite Umsätze), bedeutet dies nicht zwangsläufig, dass ein Arzt niemals eine UVA abgeben muss. Der Bezug von Leistungen oder Waren, bei denen das Reverse-Charge-Verfahren zur Anwendung kommt, führt in der Regel zur Pflicht zur Abgabe einer UVA. Der österreichische Arzt schuldet in diesen Fällen die Umsatzsteuer als Leistungsempfänger und muss diese dem Finanzamt melden und abführen.
Dies ist relevant, weil die Umsatzsteuerschuld nach dem Reverse-Charge-Verfahren nicht mit der Umsatzsteuerbefreiung für die eigenen heilberuflichen Leistungen des Arztes in Konflikt steht. Die Befreiung gilt für die eigenen Umsätze des Arztes, nicht aber für die Einkäufe von Dienstleistungen oder Waren, bei denen die Steuerschuld auf ihn übergeht.
UVA-Zeitraum und Schwellenwerte
Die Häufigkeit der UVA-Abgabe hängt vom Jahresumsatz des Arztes ab (einschließlich der steuerbefreiten Umsätze):
- Monatliche UVA: Wenn der Gesamtumsatz (netto) im Vorjahr 100.000 EUR überschritten hat.
- Vierteljährliche UVA: Wenn der Gesamtumsatz (netto) im Vorjahr zwischen 30.000 EUR und 100.000 EUR lag.
- Keine regelmäßige UVA-Pflicht: Für Kleinunternehmer, deren Umsatz im Vorjahr 35.000 EUR (bis 2019: 30.000 EUR) nicht überstiegen hat. Diese sind von der Umsatzsteuer befreit und müssen in der Regel keine regelmäßige UVA abgeben, es sei denn, es liegt ein innergemeinschaftlicher Erwerb über der Erwerbsschwelle vor oder Reverse-Charge-Leistungen werden bezogen, für die sie die Steuerschuld schulden. In solchen Fällen ist eine UVA abzugeben, auch wenn sonst keine UVA-Pflicht besteht.
Auch wenn ein Arzt nur umsatzsteuerbefreite Umsätze tätigt, benötigt er für den Bezug von Reverse-Charge-Leistungen oder innergemeinschaftlichen Erwerben (über der Schwelle) eine UID-Nummer und muss die Umsatzsteuer abführen. In der UVA muss die Bemessungsgrundlage und die geschuldete Umsatzsteuer unter den entsprechenden Kennzahlen eingetragen werden. Der Arzt kann in diesem Fall jedoch keinen Vorsteuerabzug geltend machen, da die Eingangsleistung nicht für umsatzsteuerpflichtige Umsätze des Arztes verwendet wird.
Die folgende Tabelle fasst die wesentlichen Aspekte der Umsatzsteuerpflicht und UVA-Abgabe für einen österreichischen Arzt zusammen:
| Szenario | Umsatzsteuerpflicht des Arztes | UVA-Pflicht in Österreich | UID-Nummer Erforderlich? | Bemerkungen |
|---|---|---|---|---|
| Eigene Heilbehandlungen (kurativ) | Umsatzsteuerbefreit | Nein (wenn nur solche Umsätze) | Nein (wenn nur solche Umsätze) | Kein Vorsteuerabzug aus damit verbundenen Eingangsleistungen. |
| Kosmetische Eingriffe, Gutachten (nicht kurativ) | Umsatzsteuerpflichtig (20% in AT) | Ja (abhängig vom Umsatz) | Ja (wenn Umsatzsteuerpflicht) | Möglicher Vorsteuerabzug für direkt zurechenbare Eingangsleistungen. |
| Bezug von Dienstleistungen aus D (Reverse Charge) | Ja, Steuerschuld geht über (20% in AT) | Ja | Ja | Kein Vorsteuerabzug, da eigene Umsätze befreit. |
| Innergemeinschaftlicher Erwerb von Waren aus D (> 11.000 EUR) | Ja, Steuerschuld geht über (20%, 13% oder 10% in AT) | Ja | Ja | Kein Vorsteuerabzug, da eigene Umsätze befreit. |
| Innergemeinschaftlicher Erwerb von Waren aus D (≤ 11.000 EUR) | Nein, deutsche USt. wird vom Lieferanten verrechnet | Nein | Nein | Deutsche Umsatzsteuer wird bezahlt, kein Vorsteuerabzug in AT. |
Vergleich der Umsatzsteuerbehandlung: Deutschland vs. Österreich
Obwohl beide Länder EU-Mitglieder sind und ähnliche Grundsätze bei der Umsatzsteuerbefreiung für Ärzte anwenden, gibt es Nuancen, insbesondere bei den Schwellenwerten für Kleinunternehmer und innergemeinschaftliche Erwerbe.
Buchhaltung und Rechnungsstellung im medizinischen Bereich
Ähnlichkeiten und Unterschiede
Die grundsätzliche Befreiung für Heilbehandlungen ist in beiden Ländern gegeben. Die Kleinunternehmerregelung in Deutschland liegt bei 22.000 EUR Umsatz im Vorjahr und 50.000 EUR im laufenden Jahr, während in Österreich 35.000 EUR (netto) als Grenze für die Befreiung von der Umsatzsteuer und UVA-Abgabe gelten. Die Erwerbsschwelle für innergemeinschaftliche Erwerbe in Österreich beträgt 11.000 EUR. Diese Unterschiede sind entscheidend für die Beurteilung der individuellen Steuerpflichten.
Das obige Radar-Diagramm illustriert die relative Ausprägung verschiedener umsatzsteuerlicher Aspekte für einen österreichischen Arzt im Vergleich zu einem Standard-Dienstleister aus Deutschland. Es zeigt deutlich, dass der österreichische Arzt bei Heilbehandlungen eine hohe Umsatzsteuerbefreiung genießt, aber bei Reverse-Charge-Anwendungen und der damit verbundenen UVA-Meldepflicht ebenfalls stark betroffen ist. Die Vorsteuerabzugsmöglichkeit ist für den Arzt im Kontext seiner befreiten Umsätze geringer, während ein normaler Dienstleister diese vollumfänglich nutzen kann. Die innergemeinschaftliche Erwerbsschwelle beeinflusst ebenfalls die Pflichten des Arztes.
Häufig gestellte Fragen (FAQ)
Muss ein österreichischer Arzt immer eine UVA abgeben, wenn er eine RC-Rechnung aus Deutschland erhält?
Kann der österreichische Arzt die gezahlte Umsatzsteuer als Vorsteuer abziehen?
Was passiert, wenn der Arzt die Kleinunternehmerregelung in Anspruch nimmt?
Benötigt ein österreichischer Arzt eine UID-Nummer für Reverse-Charge-Geschäfte?
Fazit
Die umsatzsteuerliche Behandlung von grenzüberschreitenden Leistungen für Ärzte ist differenziert zu betrachten. Ein österreichischer Arzt, der eine Leistungsrechnung mit Reverse Charge aus Deutschland erhält, muss die Umsatzsteuer in Österreich abführen und dafür eine Umsatzsteuervoranmeldung (UVA) einreichen. Dies gilt unabhängig davon, ob seine eigenen heilberuflichen Leistungen umsatzsteuerbefreit sind. Es ist ratsam, sich bei Unsicherheiten stets an einen Steuerberater zu wenden, um individuelle Besonderheiten der Praxis korrekt zu behandeln und mögliche Steuernachzahlungen zu vermeiden.
Empfohlene weiterführende Suchen
- Umsatzsteuerbefreiung ärztlicher Leistungen in Österreich: Welche Kriterien sind entscheidend?
- Welche Pflichten ergeben sich für einen österreichischen Arzt durch eine UID-Nummer?
- Wie wirkt sich das Reverse-Charge-Verfahren auf Dienstleistungen für Ärzte im EU-Ausland aus?
- Gibt es Ausnahmen von der Kleinunternehmerregelung in Österreich bei grenzüberschreitenden Umsätzen?