
Uji Autokorelasi dalam Analisis Regresi
Mendalami konsep uji autokorelasi dan signifikansinya dalam data runtut waktu
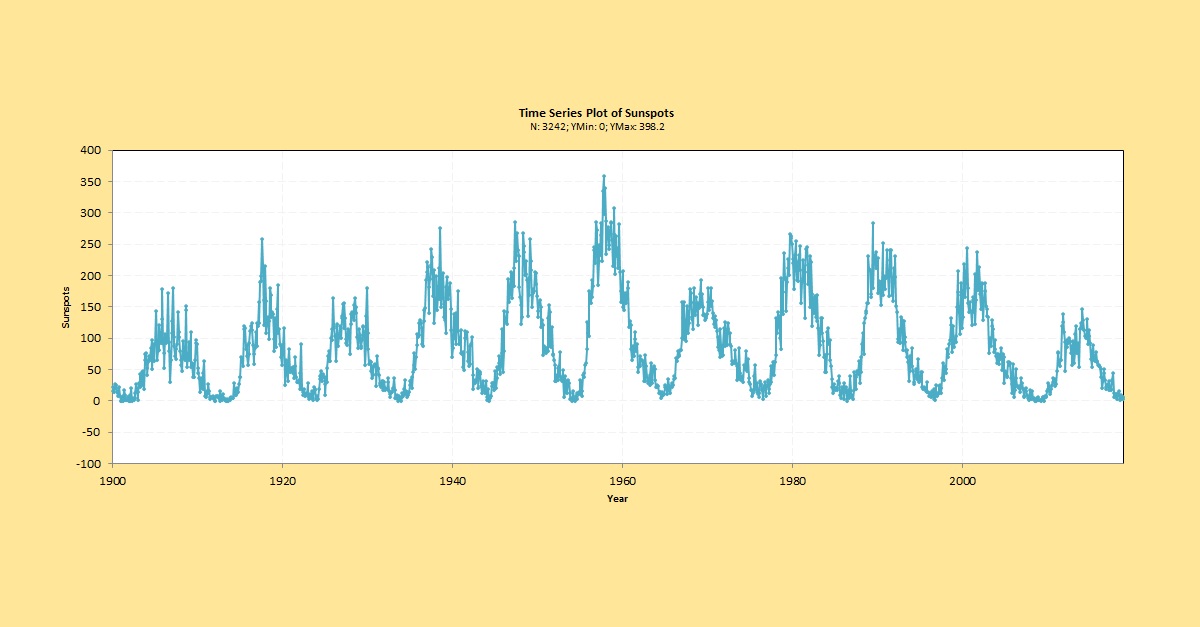
Highlights Utama
- Definisi dan Konsep: Uji autokorelasi memeriksa korelasi antar residual dalam model regresi, terutama pada data time series.
- Metode Uji yang Beragam: Berbagai metode seperti Durbin-Watson, Breusch-Godfrey, Lagrange Multiplier, dan Run Test digunakan untuk mendeteksi autokorelasi.
- Pentingnya Validitas Model: Mengidentifikasi autokorelasi membantu memastikan keabsahan estimasi model regresi dan meningkatkan akurasi prediksi.
Pendahuluan
Uji autokorelasi merupakan analisis statistik yang sangat vital dalam pengujian model regresi linier, terutama ketika data yang dianalisis merupakan data runtut waktu atau time series. Dalam konteks ekonometrika dan statistik, uji ini digunakan untuk memastikan bahwa residual (kesalahan pengamatan) yang dihasilkan oleh model tidak menunjukkan pola tertentu yang dapat mengindikasikan adanya hubungan antar pengamatan seiring waktu. Dengan kata lain, uji autokorelasi bertujuan memeriksa apakah terdapat korelasi antara nilai kesalahan pada setiap periode dengan nilai kesalahan pada periode sebelumnya.
Definisi dan Konsep Utama
Pengertian Umum
Secara garis besar, uji autokorelasi adalah serangkaian prosedur analisis yang digunakan untuk mengidentifikasi apakah ada hubungan berurutan antara error term (residual) dalam model regresi linier. Jika residual tidak bebas secara acak, maka hal ini menimbulkan masalah dalam model, karena asumsi klasik pada regresi linier mengharuskan residual harus independen satu sama lain. Pelanggaran terhadap asumsi ini dapat berimbas pada ketepatan dan keandalan hasil prediksi maupun estimasi parameter model.
Pentingnya Mengidentifikasi Autokorelasi
Dalam analisis data time series, misalnya, data ekonomi seperti inflasi, harga saham, atau nilai tukar mata uang, biasanya menunjukkan pola tertentu karena adanya pengaruh dari waktu ke waktu. Ketika residual menunjukkan autokorelasi, artinya informasi yang kaya terdapat pada hubungan antar periode tidak dapat diabaikan. Apabila autokorelasi tidak terdeteksi dan dikoreksi, hal ini dapat mengakibatkan estimasi yang bias serta pengambilan keputusan yang kurang tepat. Oleh karena itu, uji autokorelasi sangat penting dalam memastikan bahwa model regresi yang dibangun menyediakan estimasi yang valid dan akurat.
Metode-Metode Uji Autokorelasi
Berbagai metode telah dikembangkan untuk mendeteksi keberadaan autokorelasi dalam residual. Masing-masing metode memiliki kekuatan dan kelemahannya tersendiri, tergantung pada konteks data dan kompleksitas model. Berikut ini adalah metode-metode utama yang sering digunakan:
1. Uji Durbin-Watson
Deskripsi dan Cara Kerja
Uji Durbin-Watson (DW) merupakan salah satu metode paling populer untuk mendeteksi autokorelasi, terutama autokorelasi tingkat pertama. Test ini menghasilkan statistik DW yang nilainya berkisar antara 0 hingga 4. Secara umum:
\( \text{DW} \approx 2 \) menunjukkan tidak adanya autokorelasi. Jika nilai \( \text{DW} \) mendekati 0, terdapat indikasi autokorelasi positif, sedangkan jika mendekati 4, terdapat indikasi autokorelasi negatif.
Pengambilan keputusan dilakukan dengan membandingkan nilai DW dengan nilai kritis dari tabel Durbin-Watson. Jika nilai DW terletak di antara nilai kritis tersebut, hasilnya tidak konklusif dan sebaiknya dievaluasi dengan metode lain.
2. Uji Breusch-Godfrey
Pendekatan dan Analisis
Uji Breusch-Godfrey digunakan untuk mendeteksi autokorelasi yang mungkin melibatkan lebih dari satu lag. Test ini memanfaatkan regresi residual tambahan dan mengevaluasi signifikansi statistik dari variabel-variabel lag yang ditambahkan.
Prosedurnya melibatkan perhitungan nilai p-value untuk menentukan apakah autokorelasi ada atau tidak. Kelebihannya adalah mampu mendeteksi autokorelasi tingkat tinggi yang sulit diidentifikasi dengan uji Durbin-Watson.
3. Uji Lagrange Multiplier (LM Test)
Terapan dalam Model Regresi
Uji Lagrange Multiplier digunakan untuk menguji hipotesis nol bahwa tidak terjadi autokorelasi. Sama seperti uji lainnya, LM Test mengandalkan analisis statistik terhadap residual dengan memasukkan variabel lag. Metode ini cukup efektif terutama dalam model dengan banyak lag, dan memberikan dasar yang kuat untuk menilai keberadaan autokorelasi.
4. Uji Run Test
Kelebihan dan Penggunaan
Uji Run Test merupakan metode non-parametrik yang digunakan sebagai alternatif apabila metode lain tidak memberikan hasil yang pasti. Metode ini menguji keberadaan pola tertentu dalam urutan residual dengan menghitung jumlah run (urutan nilai yang sama). Jika jumlah run terlalu sedikit atau terlalu banyak, hal ini dapat mengindikasikan adanya autokorelasi.
Implikasi Autokorelasi dalam Model Regresi
Menemukan autokorelasi dalam residual model regresi memiliki implikasi yang sangat penting. Secara teknis, autokorelasi merupakan pelanggaran terhadap asumsi klasik dari model regresi linier yang mensyaratkan independensi error. Berikut ini adalah beberapa implikasi yang muncul bila autokorelasi terdeteksi:
1. Aktualisasi Model yang Bias dan Tidak Efisien
Ketika autokorelasi ada, estimasi yang diperoleh menggunakan Metode Kuadrat Terkecil (OLS) mungkin tetap menjadi unbiased, tetapi tidak lagi efisien. Ini berarti varians dari estimasi tersebut lebih tinggi daripada estimator yang optimal, sehingga kesimpulan statistik (seperti nilai t atau p-value) menjadi kurang andal.
2. Dampak terhadap Uji Hipotesis
Pengujian hipotesis dalam konteks regresi sangat bergantung pada distribusi error yang independen. Autokorelasi dapat mengganggu distribusi ini dan berpotensi menyebabkan kesalahan dalam inferensi statistik. Contohnya, interval kepercayaan dan uji signifikansi bisa jadi terlalu sempit atau terlalu lebar, menyesatkan peneliti dalam memahami hubungan antar variabel.
3. Pengaruh pada Prediksi
Model yang mengandung autokorelasi sering menghasilkan prediksi yang tidak optimal karena pola hubungan antar residu tidak sepenuhnya dipertimbangkan dalam model. Hal ini bisa mengakibatkan ketidakakuratan dalam peramalan, terutama dalam aplikasi-aplikasi ekonomi atau keuangan.
Tabel Perbandingan Metode Uji Autokorelasi
| Metode | Kelebihan | Kekurangan |
|---|---|---|
| Durbin-Watson | Mudah dipahami dan umum digunakan, efektif untuk autokorelasi tingkat pertama | Tidak dapat mendeteksi autokorelasi dengan lag lebih tinggi dan hasil tidak konklusif bila nilai berada di zona abu-abu |
| Breusch-Godfrey | Mampu mendeteksi autokorelasi dengan beberapa lag, lebih fleksibel | Memerlukan perhitungan regresi tambahan dan kompleksitas analisis yang lebih tinggi |
| Lagrange Multiplier (LM Test) | Cocok untuk model dengan banyak lag, memberikan uji signifikan yang kuat | Dapat lebih sulit diinterpretasikan dibandingkan uji Durbin-Watson |
| Run Test | Metode non-parametrik yang dapat diaplikasikan saat asumsi distribusi tidak terpenuhi | Keterbatasan dalam memberikan informasi kuantitatif yang mendalam |
Aplikasi Uji Autokorelasi pada Data Time Series
Konteks Time Series
Uji autokorelasi sangat penting ketika bekerja dengan data time series, di mana observasi bergantung pada waktu. Contoh aplikasi praktis mencakup analisis trend inflasi, perubahan harga saham, ataupun perkembangan nilai tukar mata uang. Pada data seperti ini, masing-masing observasi tidak dapat dianggap independen. Oleh karena itu, uji autokorelasi membantu dalam mendeteksi pola keterkaitan antar waktu yang jika tidak diidentifikasi, dapat menyebabkan kesalahan dalam interpretasi hubungan antar variabel.
Dengan menguji autokorelasi, seorang analis dapat menentukan apakah model perlu diubah atau disesuaikan. Misalnya, jika terjadi autokorelasi, pendekatan seperti model autoregressive (AR) atau model yang mengadaptasi struktur error tertentu mungkin diperlukan untuk mencapai hasil yang lebih andal.
Teknik Pengolahan Autokorelasi
Di luar pengujian statistik, ada beberapa teknik pengolahan yang diaplikasikan dalam literatur untuk menghadapi autokorelasi. Salah satunya adalah koreksi menggunakan metode Newey-West, yang menyediakan estimasi error standar yang diperbaiki. Dengan demikian, walaupun model mengalami autokorelasi, hasil inferensi statistik akan tetap valid.
Selain itu, beberapa transformasi data seperti differencing juga dapat digunakan untuk menghilangkan autokorelasi dalam data time series. Pendekatan ini berfokus pada mengurangi hubungan antar periode dengan mengubah data ke dalam bentuk perbedaan antara pengamatan berturut-turut.
Penerapan Uji Autokorelasi di Berbagai Sektor
Ekonomi dan Keuangan
Dalam bidang ekonomi dan keuangan, uji autokorelasi banyak diaplikasikan untuk memastikan bahwa hasil analisis model regresi tidak bias akibat kekaitan residual. Contohnya, analisis inflasi bulanan, pergerakan harga saham, dan nilai tukar mata uang, semuanya sangat bergantung pada data runtut waktu. Jika autokorelasi diabaikan, prediksi ekonomi yang dihasilkan bisa melenceng dari realitas, sehingga analisis kebijakan ekonomi bisa terganggu.
Pengolahan Data Sosial dan Lingkungan
Selain ekonomi, uji autokorelasi juga menemukan penerapan di bidang sosial dan lingkungan, di mana data sering dikumpulkan berulang kali dalam jangka waktu tertentu. Misalnya, pengamatan kualitas udara, suhu rata-rata, hingga tren populasi di suatu wilayah. Di sini, autokorelasi bisa mengindikasikan adanya tren musiman atau siklus yang harus dipertimbangkan dalam model analisis guna mendapatkan hasil yang lebih valid dan akurat.
Implementasi Praktis dengan Software Statistik
Pada praktiknya, uji autokorelasi dapat dilakukan melalui berbagai software statistik populer seperti SPSS, Stata, R, dan Python. Masing-masing software memiliki modul atau fungsi khusus untuk menghitung nilai uji seperti Durbin-Watson atau Breusch-Godfrey. Dalam R, misalnya, fungsi dwtest() dari paket "lmtest" sangat berguna untuk uji Durbin-Watson, sedangkan Python menyediakan modul statsmodels yang memungkinkan pengguna mengakses berbagai uji autokorelasi secara relatif mudah.
Berikut ini adalah ringkasan sederhana dalam bentuk pseudocode untuk uji Durbin-Watson menggunakan Python:
# Import modul yang diperlukan
import statsmodels.api as sm
from statsmodels.stats.stattools import durbin_watson

# Membuat model OLS
model = sm.OLS(y, X).fit()

# Menghitung nilai Durbin-Watson
dw_value = durbin_watson(model.resid)
print("Nilai Durbin-Watson:", dw_value)
Dengan langkah-langkah seperti ini, analisis autokorelasi dapat diintegrasikan ke dalam alur kerja penelitian guna memastikan bahwa model statistik yang dibangun memiliki keandalan yang tinggi.
Kesimpulan Konseptual
Uji autokorelasi merupakan salah satu aspek penting dalam evaluasi model regresi, terutama ketika data yang dianalisis menunjukkan sifat runtut waktu. Dengan mengidentifikasi dan mengatasi autokorelasi, peneliti dapat memastikan bahwa estimasi model tidak bias dan hasil analisis yang diperoleh lebih akurat. Hal ini tidak hanya memperkuat validitas analisis statistik, tetapi juga memberikan kepercayaan lebih dalam pengambilan keputusan berbasis data. Melakukan uji autokorelasi sebaiknya menjadi langkah awal dalam setiap analisis regresi untuk menghindari potensi kesalahan inferensi statistik yang dapat menggoyahkan dasar penelitian.
Dengan demikian, dapat disimpulkan bahwa autokorelasi adalah kondisi di mana error term dari sebuah regresi linier berkorelasi dengan error term dari periode waktu sebelumnya, yang jika tidak ditangani dengan tepat, akan mengganggu keakuratan model. Penggunaan metode pengujian yang tepat, ditambah dengan penanganan yang tepat, adalah kunci untuk menghasilkan model yang robust dan dapat diandalkan dalam berbagai aplikasi riset dan industri.
Referensi
- Uji Autokorelasi Durbin-Watson - Statistikian.com
- Memahami Uji Autokorelasi Dalam Model Regresi - BINUS Accounting
- Pengertian dan Pengujian Autokorelasi - Jagoketik
- Uji Autokorelasi dengan SPSS - Pelatihan UI
- Cara Uji Autokorelasi - WikiElektronika
Rekomendasi Pencarian Terkait
Last updated March 20, 2025