
Cómo descubrir problemas en el balance de una empresa
Explora a fondo los indicadores financieros clave para identificar riesgos
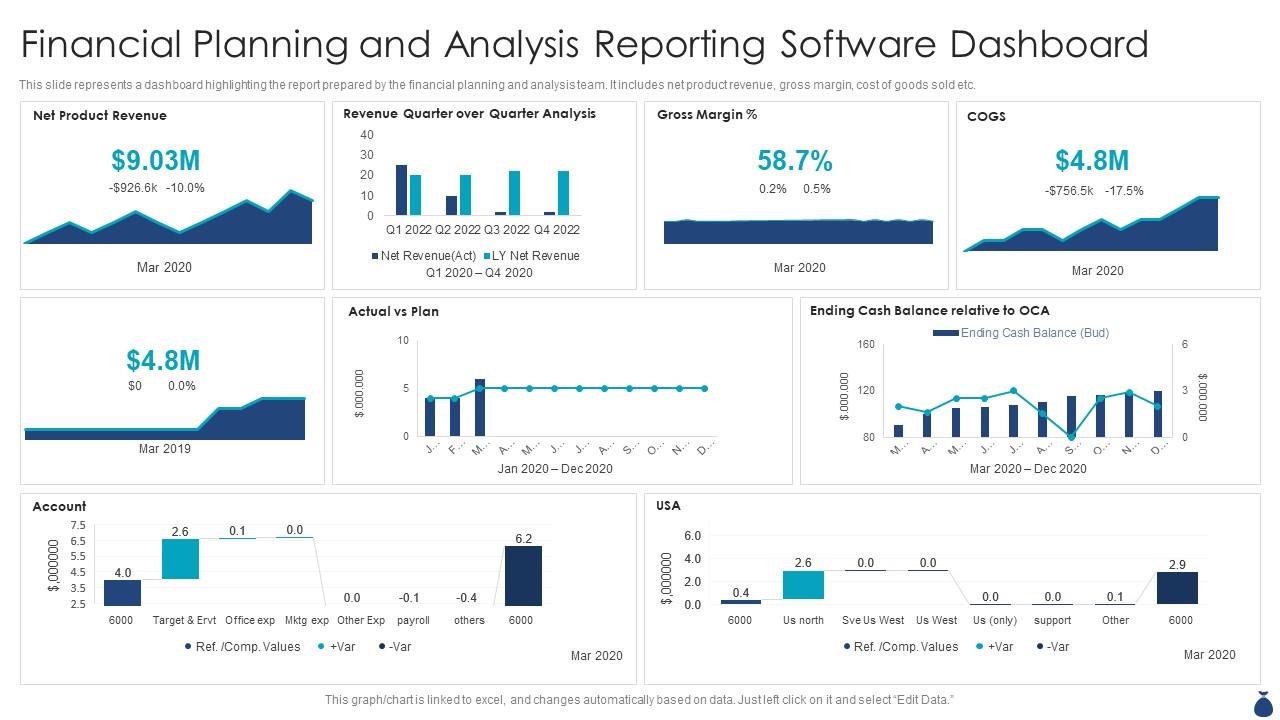
Aspectos Destacados
- Análisis de liquidez y solvencia: Evalúa la capacidad para cubrir obligaciones a corto y largo plazo usando ratios como el ratio corriente y el ratio de deuda.
- Identificación de tendencias en el patrimonio: Revisa el fondo de maniobra, el patrimonio neto y las comparaciones temporales para detectar deterioros financieros.
- Evaluación de la eficiencia operativa: Analiza ratios de rotación de inventarios y días de cobro para medir la eficacia en la gestión de activos y deudas.
Introducción al Análisis del Balance
El balance de situación es un documento fundamental en la contabilidad empresarial, ya que presenta la situación patrimonial de la empresa en un punto específico del tiempo, detallando sus activos, pasivos y patrimonio neto. Evaluar y analizar este documento permite identificar potenciales problemas financieros, detectar áreas de mejora y realizar ajustes estratégicos. Este análisis se basa en la revisión de varios componentes financieros y en la comparación entre periodos para reconocer tendencias y anomalías.
Componentes Clave del Balance
Activos
Los activos representan todos los recursos controlados por la empresa que se espera generen beneficios futuros. Se dividen generalmente en:
Activos Corrientes
Incluyen efectivo, inversiones a corto plazo, cuentas por cobrar, inventarios y otros activos que se esperan convertir en efectivo en menos de un año. Es crucial determinar si los activos corrientes son suficientes para hacer frente a los pasivos corrientes.
Activos No Corrientes
Incluyen propiedades, plantas, equipo, inversiones a largo plazo y otros recursos que se utilizan durante más de un año. Una alta proporción de activos no corrientes puede representar inversiones futuras, pero también puede generar problemas si la liquidez se compromete.
Pasivos
Los pasivos son las obligaciones financieras que tiene la empresa. Se distinguen entre:
Pasivos Corrientes
Son deudas y obligaciones que deben ser pagadas en el corto plazo (generalmente dentro del año). Un elevado pasivo corriente en relación con los activos corrientes puede indicar riesgo de liquidez.
Pasivos No Corrientes
Son obligaciones que se extienden a más de un año. Es importante analizar la estructura de endeudamiento que incluye tanto los pasivos corrientes como los no corrientes para entender la capacidad de la empresa para hacer frente a sus obligaciones a largo plazo.
Patrimonio Neto
Es la diferencia entre los activos totales y los pasivos. Este componente refleja los recursos propios de la empresa y es un indicador vital de su solvencia y estabilidad financiera. Una reducción persistente del patrimonio neto puede ser señal de pérdidas acumuladas y desajustes en la gestión financiera.
Cómo Detectar Problemas Financieros
1. Análisis de Liquidez
La liquidez mide la capacidad que tiene una empresa para cumplir sus obligaciones a corto plazo. Se utilizan varios ratios para evaluar este aspecto:
Ratio Corriente
Se calcula dividiendo los activos corrientes entre los pasivos corrientes. Un resultado superior a 1 generalmente indica que la empresa posee activos suficientes para cubrir sus deudas inmediatas. Por el contrario, un ratio inferior a 1 es una alerta que puede indicar problemas de liquidez que afecten la operatividad cotidiana.
Fondo de Maniobra
Representa la diferencia entre activos corrientes y pasivos corrientes. Un fondo de maniobra positivo es fundamental para cubrir las necesidades operativas. Un fondo de maniobra negativo señala la necesidad de recurrir a financiamiento externo o a la realización de ajustes para evitar tensiones en el flujo de caja.
2. Análisis de Solvencia y Endeudamiento
La solvencia se relaciona con la capacidad que tiene la empresa para cumplir sus compromisos a largo plazo. Un alto nivel de endeudamiento puede poner en riesgo la estabilidad futura del negocio.
Ratio de Deuda a Patrimonio
Este ratio se calcula dividiendo el total de pasivos entre el patrimonio neto. Un ratio elevado puede indicar un alto riesgo financiero, ya que la empresa dependerá excesivamente de financiamiento externo. Un ratio menor a 1 es típico en muchas industrias, indicando un endeudamiento controlado.
Capacidad de Cobertura de Intereses
Este indicador evalúa si la empresa tiene ingresos operativos suficientes para cubrir el coste de sus deudas. Se utiliza el ratio de cobertura de intereses, que compara el beneficio antes de intereses e impuestos (BAII) con los gastos en intereses. Un valor bajo en este ratio advierte sobre la dificultad para enfrentar el pago de intereses.
3. Análisis de Rentabilidad
La rentabilidad permite evaluar si la empresa está generando beneficios, utilizando eficientemente sus activos.
Margen de Beneficio
Compara el beneficio neto con las ventas totales para ver qué proporción de las ventas se traduce en ganancias. Un margen demasiado bajo puede ser un indicativo de problemas en la gestión de costos o en la estructura de precios.
Retorno sobre Activos (ROA)
Este ratio se calcula dividiendo el beneficio neto entre el total de activos. Un ROA negativo es señal clara de que la empresa no está logrando generar ingresos a partir de los recursos que posee.
4. Análisis de Eficiencia Operativa
La eficiencia operativa mide la forma en que la empresa gestiona sus activos y deudas operativas. Algunos ratios relevantes son:
Rotación de Inventarios
Este indicador muestra cuántas veces se ha renovado el inventario durante un periodo. Una baja rotación puede apuntar a problemas de exceso de inventario o ineficiencia en la gestión de stock, lo cual genera costos adicionales.
Días de Cobro
Mide el tiempo que tarda la empresa en cobrar las cuentas por cobrar. Si los días de cobro son elevados, puede haber dificultades en la gestión de crédito a clientes o problemas en el ciclo de caja, afectando la liquidez.
5. Comparación Temporal y Análisis Tendencial
Comparar los balances de distintos periodos es fundamental para identificar tendencias:
- Incrementos en Pasivos: Un aumento progresivo en el total de pasivos puede advertir sobre un endeudamiento creciente, lo que incrementa la presión financiera en el futuro.
- Disminución de Activos: La pérdida o devaluación de activos, ya sea por depreciación acelerada o por mala inversión, puede debilitarlos la capacidad operativa y competitiva de la empresa.
- Variación en el Patrimonio Neto: Una tendencia a la baja en el patrimonio neto, que puede reflejar pérdidas acumuladas, es una señal de alerta sobre la salud financiera de la empresa.
Herramientas y Ratios Clave en el Análisis
Integrar diferentes herramientas y ratios en el análisis del balance ofrece una perspectiva integral que ayuda a detectar problemas latentes. La siguiente tabla resume los principales indicadores y su impacto en la evaluación financiera:
| Indicador | Fórmula | Interpretación |
|---|---|---|
| Ratio Corriente | \( \frac{\text{Activos Corrientes}}{\text{Pasivos Corrientes}} \) | Valor > 1 indica buena liquidez; < 1 señala posibles problemas para cubrir obligaciones a corto plazo. |
| Fondo de Maniobra | \( \text{Activos Corrientes} - \text{Pasivos Corrientes} \) | Positivo: suficiente capital operativo; Negativo: riesgo de liquidez. |
| Ratio Deuda/Patrimonio | \( \frac{\text{Total Pasivos}}{\text{Patrimonio Neto}} \) | Un valor elevado puede indicar alto riesgo financiero y dependencia de financiamiento externo. |
| Margen de Beneficio | \( \frac{\text{Beneficio Neto}}{\text{Ventas Totales}} \) | Indica la eficiencia de la empresa en la generación de ganancias; márgenes bajos pueden señalar problemas de costos o precios. |
| Rotación de Inventarios | \( \frac{\text{Costo de Ventas}}{\text{Inventario Promedio}} \) | Valor bajo sugiere exceso de inventario o ineficiencia en la gestión de stock. |
| Días de Cobro | \( \frac{\text{Cuentas por Cobrar}}{\text{Ventas Diarias}} \) | Un número elevado implica problemas en la recaudación de cuentas y en la gestión del crédito a clientes. |
Implicaciones de un Mal Análisis del Balance
Riesgos Potenciales
Un análisis inadecuado del balance puede llevar a:
- Crisis de liquidez: La insuficiencia de activos corrientes en relación a las deudas a corto plazo puede frenar la operación cotidiana.
- Endeudamiento excesivo: Una alta dependencia de financiamiento externo puede afectar la estabilidad a largo plazo y restringir la capacidad de inversión.
- Erosión del patrimonio: La acumulación de pérdidas y la reducción del patrimonio neto disminuyen la solvencia y la imagen crediticia de la empresa.
Detectar de manera temprana estos indicadores permite tomar medidas correctivas, como la reestructuración de deudas, la optimización del inventario o la adopción de estrategias de mejora en la eficiencia operativa.
Impacto en la Toma de Decisiones
El análisis profundo del balance no solo ayuda a detectar problemas financieros existentes, sino que también facilita la planificación estratégica. Las empresas pueden aprovechar estos indicadores para:
- Ajustar su estructura de financiamiento: Reducir la dependencia de deudas y buscar fuentes de financiamiento alternativas.
- Optimizar la gestión del capital de trabajo: Mejorar el ciclo de conversión de efectivo y garantizar que existan fondos suficientes para si operaciones cotidianas.
- Revisar estrategias de inversión y costos: Identificar áreas con bajo rendimiento y redirigir recursos hacia actividades de mayor rentabilidad.
Consideraciones Adicionales para el Análisis del Balance
Contexto del Sector y Tamaño de la Empresa
Es muy importante interpretar los ratios y análisis del balance en el contexto particular de la industria en la que opera la empresa. Las normas y benchmarks varían significativamente entre sectores:
Industria y Mercado
Empresas de sectores capital intensivo, como la manufactura o la energía, pueden presentar ratios de liquidez o endeudamiento que difieren de sectores tecnológicos o de servicios. Además, la estacionalidad y ciclos de negocio deben ser considerados al interpretar variaciones en activos, pasivos y patrimonio.
Tamaño y Etapa de Desarrollo
Empresas en etapas de expansión o startups pueden presentar estructuras de balance distintas respecto a compañías consolidadas. Los inversores y analistas deben ponderar estas diferencias para evitar conclusiones precipitadas.
Importancia de la Comparación a lo Largo del Tiempo
La revisión de balances de diferentes periodos permite identificar tendencias, situaciones atípicas y cambios a lo largo del tiempo. Esto proporciona una visión más clara del desempeño de la empresa:
- Tendencias en liquidez: Observar si el ratio corriente y el fondo de maniobra se deterioran o mejoran a lo largo del tiempo.
- Cambios en el apalancamiento: Identificar si la dependencia de financiamiento externo aumenta, poniendo en riesgo la estabilidad financiera.
- Variación en la gestión operativa: Verificar la eficiencia en la utilización de activos mediante el análisis de ratios de rotación de inventarios y días de cobro.
Aplicando el Análisis en la Práctica
A la hora de aplicar estos conceptos, tanto gestores como inversores deben crear un marco sistemático para revisar el balance. Es recomendable reunirse de forma periódica, analizar informes clave y comparar resultados para tomar decisiones informadas. Utilizar software de gestión financiera y herramientas analíticas puede facilitar este proceso, permitiendo generar reportes automatizados y alertas sobre indicadores críticos.
Además, resulta esencial formar equipos especializados en finanzas que interpreten los resultados y recomienden estrategias correctivas. La implementación de auditorías internas y externas asegura la transparencia y la detección temprana de anomalías, ayudando a la empresa a mantenerse competitiva y solvente en el mercado.
Recursos y Referencias para Profundizar
A continuación se enlistan algunas fuentes en línea donde puedes encontrar información más detallada y ejemplos prácticos sobre cómo realizar un análisis completo del balance de una empresa:
- Cómo se analiza el balance de una empresa - Triunfa Emprendiendo
- Leer Balance de Situación - Dinero y Bolsa
- Cómo interpretar un balance de situación - Anfix
- Cómo hacer el balance de una empresa - Quipu
- Guía del Balance de Situación - Holded
Consultas Relacionadas para Ampliar tu Conocimiento
Si deseas profundizar aún más en el análisis financiero y la interpretación de balances, considera explorar las siguientes consultas:
Last updated March 22, 2025