
解析銀行財務表現:關鍵會計項目的綜合分析框架
揭開銀行業獲利模式的關鍵指標與財務分析方法,助您全面理解銀行業的財務健康狀況
三大重點摘要
- 銀行核心獲利能力主要由淨利息收益率(NIM)、營業收入淨額和非利息收入等關鍵會計項目反映
- ROA、ROE和資本充足率是評估銀行財務績效的三大關鍵指標,分別衡量資產使用效率、股東回報和風險抵禦能力
- 全面財務評估需同時考量收入結構、成本控制、資產質量和資本管理四大面向的平衡發展
銀行財務績效的核心會計項目
銀行財務績效評估涉及多項關鍵會計項目,這些項目共同呈現出銀行的獲利能力、營運效率和風險管理能力。不同於一般企業,銀行的財務報表有其特殊性,主要收入來源、資產結構和風險特性都具備金融業獨有的特點。
收入相關會計項目
營業收入淨額與其組成
營業收入淨額是評估銀行財務績效的關鍵指標,它由以下幾個主要部分組成:
- 淨利息收入:銀行從放貸業務賺取的利息收入減去支付給存款戶的利息支出,反映銀行核心中介功能的盈利能力
- 非利息收入:包含手續費收入、交易收入和其他收入等,這部分收入能幫助銀行分散風險,降低對利差收入的依賴
- 手續費及佣金淨收入:從各類金融服務中收取的費用,如授信手續費、匯款費用、資產管理費等
- 交易收入:來自外匯交易、證券交易等金融市場活動的收益
淨利息收益率(NIM)
淨利息收益率是衡量銀行從其生息資產中獲取利潤效率的重要指標。計算方式為淨利息收入除以平均生息資產,這一指標反映了銀行的資產負債管理能力和定價策略。高NIM通常意味著銀行擁有較低的資金成本或較高的貸款利率,或是兩者兼具。
支出相關會計項目
營業費用
營業費用包括銀行日常運營所需的各項支出:
- 人事費用:員工薪資、福利和相關人力資源支出
- 一般行政費用:辦公室租金、設備維護、水電費等
- 營銷與廣告費用:推廣業務的相關支出
- 折舊與攤銷:固定資產和無形資產的價值減損
呆帳費用與準備金
銀行需要為潛在的貸款損失提撥準備金,這部分支出稱為呆帳費用或貸款損失準備金。提撥的金額取決於貸款組合的質量和風險等級,以及銀行的風險管理政策和監管要求。
上圖展示了不同類型銀行在六大財務績效評估指標上的特性比較。穩健型零售銀行通常在資產質量和資本充足性方面表現優異,而投資導向型銀行則在非利息收入方面有明顯優勢,綜合型大型銀行則追求各方面的均衡發展。
關鍵財務績效指標 (KPIs)
銀行業使用多種財務比率來評估績效,這些指標可幫助投資者、管理層和監管機構理解銀行的財務健康狀況。
盈利能力指標
資產報酬率 (ROA)
ROA是衡量銀行使用其資產創造盈利能力的關鍵指標,計算方式為淨利潤除以平均總資產。這一比率反映了銀行資產的使用效率,普遍認為高於1%的ROA表明銀行具有良好的資產管理能力。
股東權益報酬率 (ROE)
ROE衡量銀行利用股東投入資本創造收益的效率,計算方式為淨利潤除以平均股東權益。這是投資者評估銀行投資回報的重要指標,一般而言,10-15%的ROE被視為令人滿意的水平。
| 績效指標類別 | 具體指標 | 計算方式 | 理想範圍 | 主要意義 |
|---|---|---|---|---|
| 盈利能力 | 淨利息收益率 (NIM) | 淨利息收入/平均生息資產 | 2.5-3.5% | 核心業務獲利能力 |
| 資產報酬率 (ROA) | 淨利潤/平均總資產 | >1% | 資產使用效率 | |
| 股東權益報酬率 (ROE) | 淨利潤/平均股東權益 | 10-15% | 資本使用效率 | |
| 運營效率 | 成本收入比 | 營業費用/營業收入 | <50% | 成本控制能力 |
| 員工生產力 | 淨利潤/員工人數 | 因銀行規模而異 | 人力資源效率 | |
| 資產質量 | 不良貸款率 | 不良貸款/總貸款 | <2% | 貸款品質 |
| 撥備覆蓋率 | 貸款損失準備金/不良貸款 | >150% | 風險抵禦能力 | |
| 資本與流動性 | 資本充足率 | 合格資本/風險加權資產 | >10.5% | 償付能力 |
| 流動性覆蓋率 | 高品質流動資產/30天凈現金流出 | >100% | 短期流動性風險 |
資產質量指標
資產質量是評估銀行風險管理能力的重要維度,主要通過以下指標反映:
- 不良貸款率:不良貸款佔總貸款的比例,反映貸款組合的質量
- 撥備覆蓋率:貸款損失準備金與不良貸款的比率,反映銀行應對潛在貸款損失的能力
- 貸款與資產比率:貸款總額佔總資產的比例,反映銀行資產配置策略
流動性與資本指標
資本充足率
資本充足率是衡量銀行抵禦潛在風險能力的關鍵指標,根據巴塞爾協議III,銀行通常需要維持至少10.5%的總資本充足率。這一指標反映了銀行在面對不可預見的損失時的穩定性。
流動性覆蓋率
流動性覆蓋率衡量銀行在壓力情況下30天內的短期流動性,計算方式為高品質流動資產除以30天淨現金流出。監管要求該比率應高於100%,確保銀行有足夠的流動資產應對短期壓力。
銀行財務績效的全面評估框架
銀行的財務績效評估需要一個全面的框架,這個框架將上述所有會計項目和指標整合起來,從多個維度評估銀行的表現。以下是這個框架的視覺化呈現:
這個思維導圖展示了銀行財務績效評估的多層次架構,從收入結構、成本管理、資產質量到資本與流動性,最終綜合為整體績效指標。這種全面性的評估能夠提供更加平衡的銀行財務健康狀況視角。
銀行財務分析實用視頻
以下視頻詳細介紹了銀行財務報表的分析方法,包括如何解讀各項財務指標以及如何評估銀行的整體財務健康狀況:
該視頻深入探討了銀行特有的財務報表結構,幫助理解銀行與普通企業財務分析的差異,並提供了實用的財務比率解析方法。無論您是投資者、分析師還是銀行從業人員,這些知識都能幫助您更準確地評估銀行的財務表現。
銀行財務報表視覺化
下面的圖片展示了銀行財務報表的典型結構和主要組成部分,幫助您更直觀地理解銀行財務項目的關聯性:
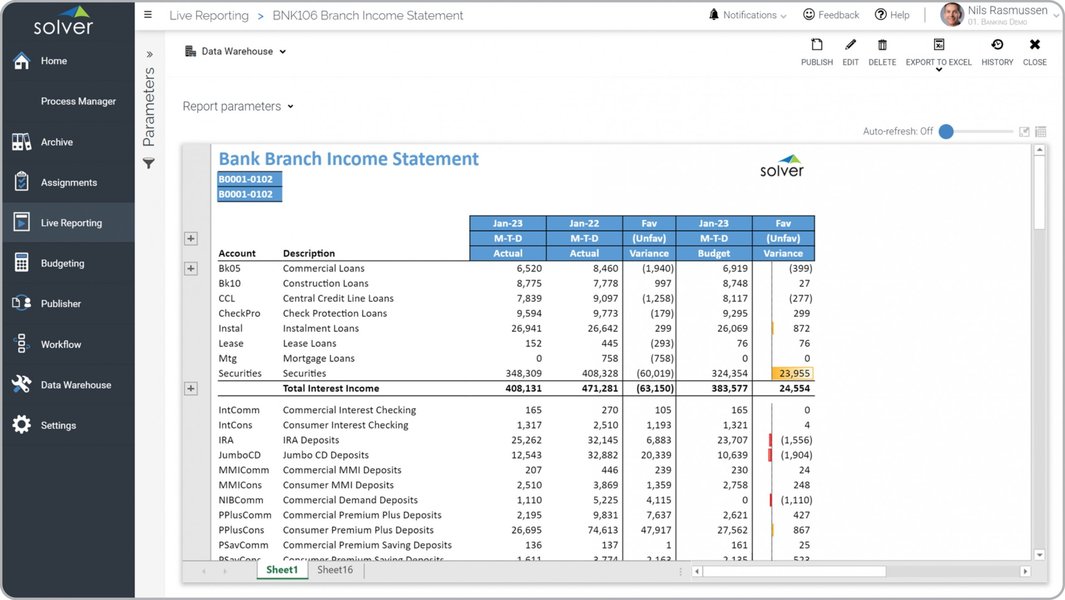
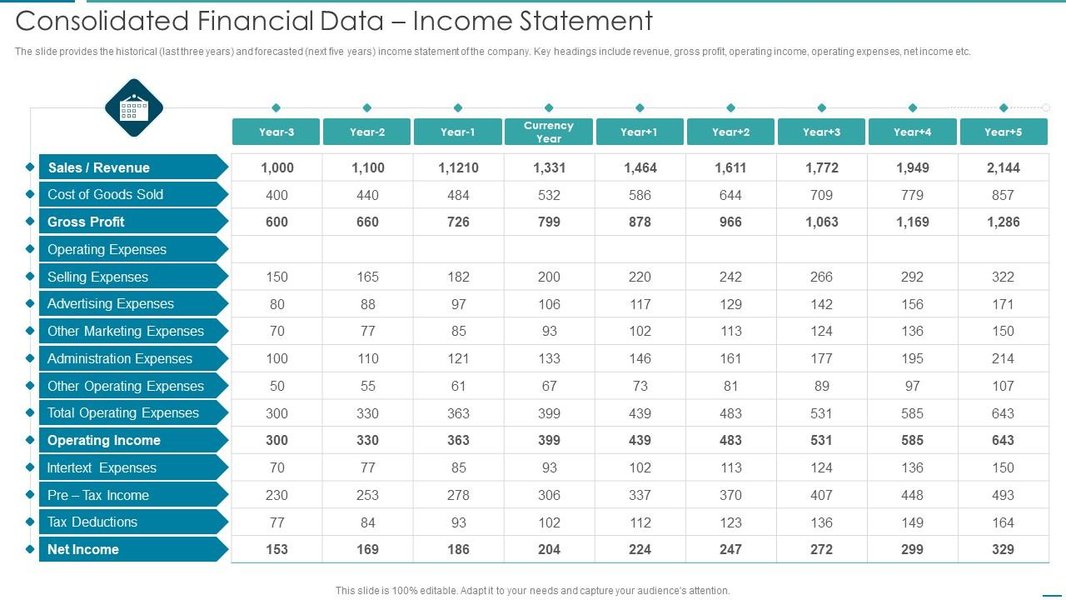
這些圖片展示了不同類型銀行的損益表結構,包括零售銀行分支機構的收入報表和投資銀行的綜合財務數據表。從中可以看出收入來源的多元化、成本結構的組成以及不同業務線對整體盈利的貢獻。理解這些視覺化報表有助於快速把握銀行財務狀況的關鍵特徵。
常見問題解答
參考資源
- Key Financial Ratios to Analyze Retail Banks - Investopedia
- 10 Key Financial Metrics & KPIs for Banks & Credit Unions - Strata Decision
- The Fundamentals of Bank Profitability: An Overview - CostPerform
- 財務分析 | 銀行適用 - Deloitte
- 營業收入與銀行財務分析關聯:高效解讀銀行盈利模式與風險 - Intelligent Data
- 金融業財務比率分析 - NPTU
延伸閱讀
Last updated April 4, 2025