
銀行績效關鍵因素:TESG、財務指標與其影響
深入解析迴歸分析結果,探索各因素對銀行表現的影響
分析重點摘要
- TESG分數與銀行績效:TESG分數在多個模型中顯示出顯著的正向影響,表明良好的永續發展表現與銀行績效存在關聯。
- 負債比率與風險:負債比率與銀行績效呈現顯著的負相關,高負債可能增加銀行風險並影響其表現。
- 營收成長與盈利能力:營收成長率是銀行績效的關鍵驅動因素,持續的營收增長對提升銀行盈利能力至關重要。
根據提供的迴歸分析表格,我們可以深入探討多個因素對銀行績效的潛在影響。這份表格呈現了不同模型下的係數估計、標準誤(括號內數值)以及顯著性水平(星號標記),幫助我們理解各個變量與銀行績效之間的關係。
以下將針對表格中的主要變量進行詳細的解釋和分析。
各項指標對銀行績效的影響
(一) TESG 分數影響
TESG(Taiwan Economic Journal ESG)分數是用於衡量台灣上市公司在環境(E)、社會(S)和公司治理(G)方面的表現的指標。如來源資料所述,TESG評級考慮了多種ESG信息來源,並通過定量分析技術進行評估。TESG Event Radar Score (ERS) 更提供了每日的ESG事件風險評估,將事件的影響程度、時間和頻率等因素納入考量。
從表格中可以看出,TESG分數在模型 (1)、(2)、(3)、(4) 和 (5) 中都呈現出顯著的正向影響。具體的係數估計值為:
- 模型 (1): 0.004839 (p-value 0.0230)*
- 模型 (2): 0.005488 (p-value 0.0138)*
- 模型 (3): 0.005279 (p-value 0.0165)*
- 模型 (4): 0.007380 (p-value 0.0416)*
- 模型 (5): 0.010067 (p-value 0.0053)**
星號標記表示在不同的置信水平下顯著(*表示10%顯著,表示5%顯著,*表示1%顯著)。所有模型中的TESG係數均為正且顯著,這表明TESG分數越高,銀行績效越好。這與當前強調企業永續發展的趨勢相符,良好的ESG表現可能提升銀行的聲譽、降低風險,並吸引更多的投資者和客戶,進而對財務績效產生正向影響。研究也顯示,ESG分數與公司價值和財務績效存在正相關,綠色金融在其中扮演了中介角色。
可以參考以下圖片,其展示了銀行組織結構,良好的公司治理(G)是TESG的重要組成部分:
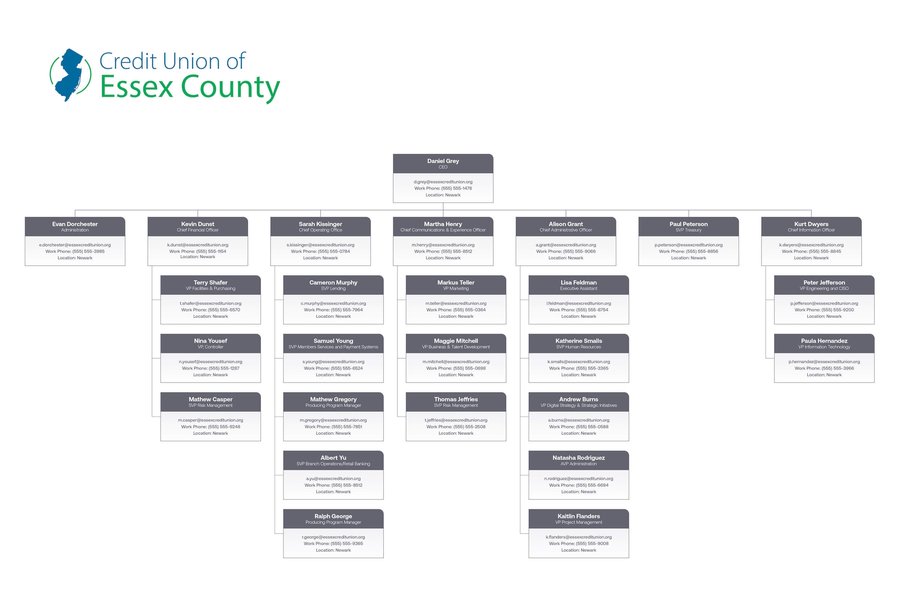
圖:銀行組織結構示例
(二) 負債比率 (LR)
負債比率是衡量銀行資產中有多少是通過負債籌集的。通常定義為總負債除以總資產。較高的負債比率意味著銀行承擔較高的財務槓桿和風險。Basel III改革引入的槓桿比率(Tier 1 capital/exposure)也是衡量銀行財務槓桿的重要指標,其旨在限制銀行過度擴大資產負債表。
從表格中的係數可以看出,負債比率(LR)在模型 (1)、(2)、(3) 和 (5) 中呈現出顯著的負向影響,在模型 (4) 中呈現顯著的正向影響。具體的係數估計值為:
- 模型 (1): -0.039659 (p-value 0.0458)*
- 模型 (2): -0.081285 (p-value 0.0000)*
- 模型 (3): -0.086185 (p-value 0.0000)*
- 模型 (4): 0.006522 (p-value 0.0242)*
- 模型 (5): -0.065547 (p-value 0.0129)*
除了模型 (4) 外,其他模型結果均顯示負債比率越高,銀行績效越差。這符合直觀理解,高負債可能導致銀行在經濟下行時面臨更大的償債壓力,增加經營風險,進而影響盈利能力和整體績效。過度槓桿被認為是2008-09年全球金融危機的主要驅動因素之一。然而,模型 (4) 的結果顯示正向關係,這可能與該模型中包含的其他變量或特定的樣本特徵有關,需要進一步分析其原因。
以下表格匯總了幾種常見的槓桿比率定義:
| 槓桿比率 | 定義 | 說明 |
|---|---|---|
| Degree of Financial Leverage (DFL) | Earnings Before Interest and Tax / Total Debt | 衡量經營收入變化對槓桿水平變化的敏感度 |
| Debt Ratio | Total Liabilities / Total Assets | 衡量資產中由債務提供資金的比例 |
| Debt-to-Equity Ratio | Total Liabilities / Shareholder's Equity | 衡量債務相對於股東權益的水平 |
| Basel III Leverage Ratio | Tier 1 Capital / Exposure Measure | 監管要求的最低資本要求 |
社區銀行槓桿比率 (CBLR) 框架也提供了一種簡化的資本衡量方式,對於符合條件的銀行,若其槓桿比率超過一定閾值,則視為資本充足。
(三) 營收成長率 (RGR)
營收成長率衡量銀行收入隨時間的增長速度。對於銀行而言,營收主要來源於淨利息收入和非利息收入(如手續費收入)。在當前環境下,銀行越來越需要從成本優化轉向營收提升。
營收成長率(RGR)在模型 (1)、(2) 和 (3) 中呈現出顯著的正向影響。具體的係數估計值為:
- 模型 (1): 0.004840 (p-value 0.0010)*
- 模型 (2): 0.006145 (p-value 0.0000)*
- 模型 (3): 0.005973 (p-value 0.0001)***
所有顯著的係數均為正,且具有高度顯著性(***),這表明營收成長率越高,銀行績效越好。持續的營收增長是銀行盈利能力和可持續發展的關鍵驅動因素。麥肯錫的研究也指出,營收增長是解釋銀行總股東報酬(TSR)超額表現的重要因素之一,而提升非利息收入是實現營收多元化和增長的重要途徑。
下圖展示了銀行的財務表現圖表,營收增長是其中重要的組成部分:
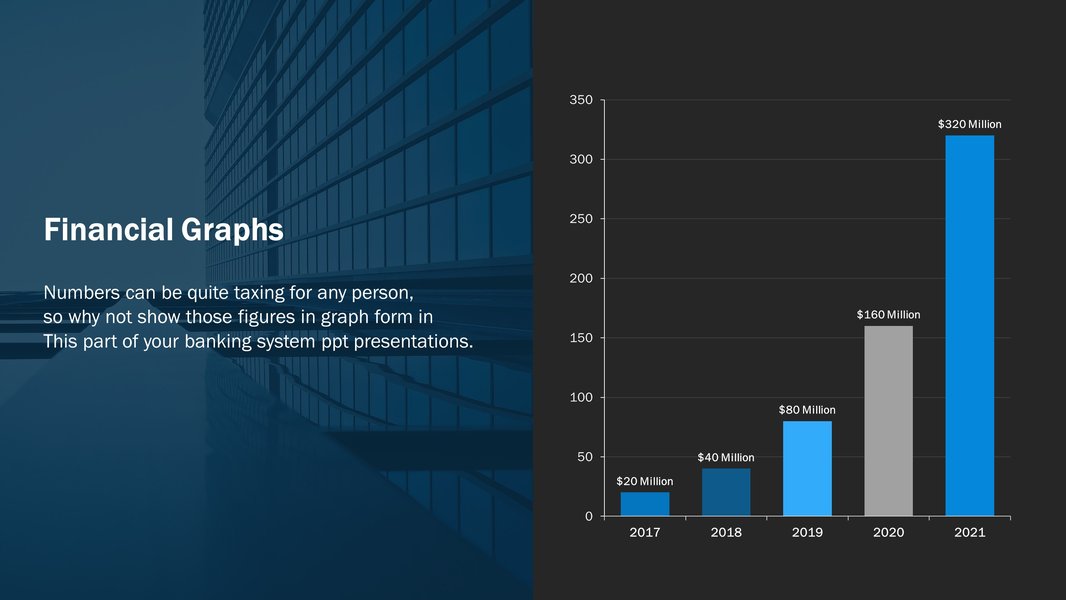
圖:銀行財務表現示例圖表
提高營收成長率的策略包括增加貸款發放、提高貸款利率(受市場和監管影響)、擴大非利息收入業務(如財富管理、諮詢服務)以及通過技術創新提升服務效率和客戶體驗。然而,值得注意的是,過高的貸款增長率也可能與較高的不良貸款率相關聯,特別是在金融危機時期,這提示銀行在追求營收增長的同時需要審慎管理信用風險。
(四) 利息收入 (NI)
利息收入是銀行通過貸款、證券投資等賺取的利息收入。它是銀行最主要的收入來源之一。市場利率的變化對銀行的利息收入有顯著影響。當市場利率上升時,銀行在新發放貸款和新購入資產上可以賺取更高的收益,進而提升利息收入和盈利能力。
利息收入(NI)在模型 (1)、(2) 和 (3) 中呈現出顯著的正向影響。具體的係數估計值為:
- 模型 (1): 0.010463 (p-value 0.0000)***
- 模型 (2): 0.009517 (p-value 0.0000)***
- 模型 (3): 0.009529 (p-value 0.0000)***
所有顯著的係數均為正且具有高度顯著性(***),這表明利息收入越高,銀行績效越好。這是非常符合銀行經營模式的結果。銀行通過吸收存款並發放貸款賺取利差,利息收入直接反映了其核心業務的盈利能力。當前較高的利率環境對銀行淨利息收益率產生了積極影響,儘管存款成本也在上升。
可以參考以下關於銀行總部大樓的圖片,銀行利息收入的支持了其運營和擴張:
圖:商業銀行總部大樓示例
(五) 營業費用 (OE)
營業費用是指銀行在經營過程中發生的各類成本,包括員工薪酬、租金、設備折舊、營銷費用等。控制營業費用是提升銀行盈利能力的重要手段之一,尤其是在營收增長面臨壓力時。
營業費用(OE)在模型 (1) 中不顯著,但在模型 (2) 和 (3) 中呈現出顯著的正向影響。具體的係數估計值為:
- 模型 (1): 0.000820 (p-value 0.7091)
- 模型 (2): 0.005555 (p-value 0.0040)**
- 模型 (3): 0.005185 (p-value 0.0049)**
模型 (2) 和 (3) 的結果顯示營業費用越高,銀行績效越好。這似乎與一般的成本效率概念相悖。然而,這可能反映了一種情況:在這些模型中,營業費用較高的銀行可能是在進行更多的投資,例如技術升級、擴展業務或提升服務質量,這些投資雖然增加了當期費用,但預期會帶來更好的長期績效。或者,這也可能是一個控制變量的結果,即在控制了其他因素後,高績效的銀行傾向於有更高的費用開支(例如,更高的人員工資以吸引優秀人才)。這需要結合具體的模型設定和樣本特徵進行更深入的解釋。
(六) 資本適足率 (CAR)
資本適足率衡量銀行自有資本與其風險加權資產的比例,是衡量銀行抵禦風險能力的重要指標。監管機構對銀行設定最低資本適足率要求,以確保銀行有足夠的資本來吸收潛在損失。資本適足率 Pillar 2 guidance 是歐洲中央銀行對銀行提出的具體資本建議。
資本適足率(CAR)在模型 (4) 和 (5) 中呈現出顯著的正向影響。具體的係數估計值為:
- 模型 (4): 0.006522 (p-value 0.0242)*
- 模型 (5): 0.006123 (p-value 0.0420)*
兩個模型中的係數均為正且顯著,這表明資本適足率越高,銀行績效越好。高資本適足率意味著銀行擁有更強的抵禦風險能力,這有助於提升市場信心,降低融資成本,並在經濟下行時保持業務穩定。穩健的資本狀況是銀行可持續盈利和發展的基礎。
以下圖片展示了銀行資本分析相關的圖表:
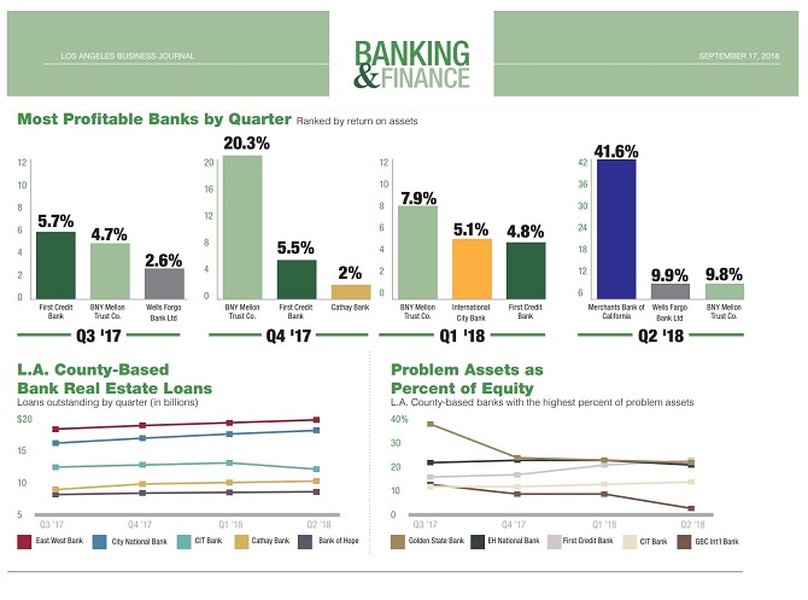
圖:銀行資本分析示例
(七) 銀行年齡 (AGE)
銀行年齡作為一個變量,通常用來衡量銀行的經營經驗和市場成熟度。經驗豐富的銀行可能在風險管理、客戶關係和市場應變方面具有優勢。
銀行年齡(AGE)在模型 (1) 中呈現出顯著的正向影響,但在模型 (2) 中不顯著。具體的係數估計值為:
- 模型 (1): 0.016248 (p-value 0.0182)*
- 模型 (2): 0.004235 (p-value 0.5034)
模型 (1) 的結果顯示銀行年齡越大,績效越好,這可能說明了經驗和時間累積對銀行經營的積極作用。然而,模型 (2) 的結果不顯著,這可能意味著在控制了模型 (2) 中的其他變量後,銀行年齡的影響不再顯著。這也提示我們,銀行績效更多地取決於其當前的經營策略、管理水平和市場環境,而不僅僅是歷史長短。
(八) 資產總額 (A)
資產總額通常用來衡量銀行的規模。大型銀行可能在市場份額、業務範圍、融資能力和抗風險能力方面具有優勢,但也可能面臨更大的管理複雜性和「大而不倒」的監管挑戰。
資產總額(A)在模型 (1)、(2) 和 (3) 中不顯著,但在模型 (4) 中呈現出顯著的正向影響。具體的係數估計值為:
- 模型 (1): -1.740211 (p-value 0.3018)
- 模型 (2): -2.180111 (p-value 0.2153)
- 模型 (3): -2.320811 (p-value 0.1837)
- 模型 (4): 3.992511 (p-value 0.0397)*
模型 (1)、(2) 和 (3) 的結果顯示資產總額對銀行績效沒有顯著影響,這可能表明在考慮其他因素後,銀行規模本身並不是決定績效的關鍵因素。然而,模型 (4) 的結果顯示資產總額越大,銀行績效越好,這可能反映了規模經濟效應或大型銀行在特定市場環境下的優勢。這種不一致的結果提示我們,銀行規模對績效的影響可能是複雜的,並且可能取決於特定的模型設定或其他未包含的因素。大型銀行也可能面臨更嚴格的監管和更高的合規成本。
下圖展示了大型銀行的規模和複雜性:
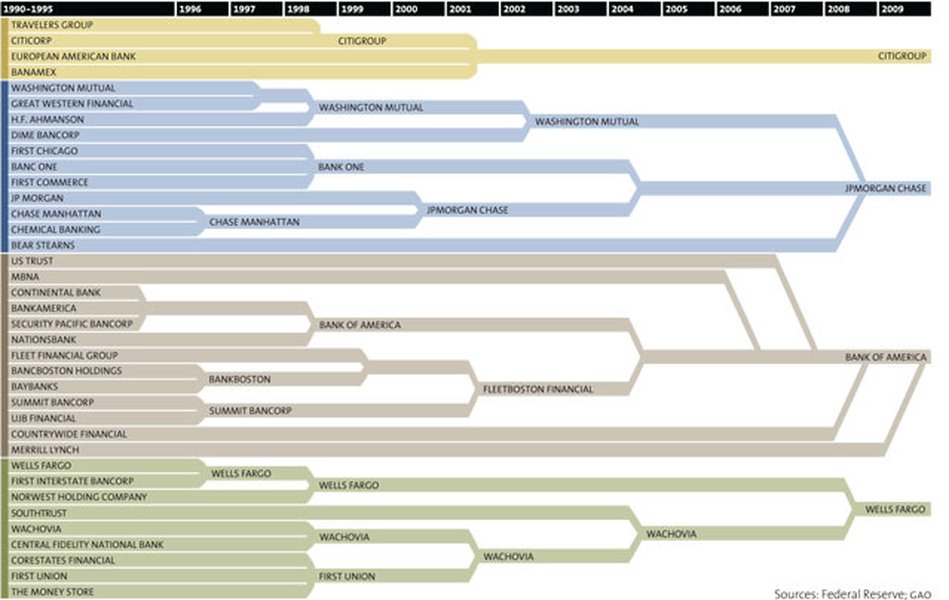
圖:大型銀行結構示例
其他觀測到的重要資訊
模型解釋力 (R-square)
R-square 值表示模型中自變量解釋因變量變異的比例。R-square 值越高,模型的解釋力越強。
-
模型 (1): 0.583202
-
模型 (2): 0.537742
-
模型 (3): 0.536189
-
模型 (4): 0.324163
-
模型 (5): 0.248376
從 R-square 值可以看出,模型 (1)、(2) 和 (3) 的解釋力相對較高(約53%至58%),而模型 (4) 和 (5) 的解釋力相對較低(約25%至32%)。這表明模型 (1)、(2) 和 (3) 中的變量(包括 TESG, LR, RGR, NI, OE, AGE, A)能夠更好地解釋銀行績效的變異。
常見問題 (FAQ)
TESG分數對所有銀行都有同樣的影響嗎?
雖然分析結果顯示TESG分數普遍對銀行績效有正向影響,但其具體影響程度可能因銀行類型、規模和經營策略而異。不同銀行對ESG因素的重視程度和實踐水平不同,這也會影響TESG分數與績效之間的關係。
負債比率越高一定越差嗎?
一般來說,較高的負債比率意味著較高的風險。但適度的財務槓桿可以提升股東報酬。模型 (4) 的結果也提示負債比率與績效的關係可能存在複雜性。需要考慮銀行的資產質量、盈利能力和市場環境等因素來綜合評估負債比率的影響。
營收成長率是影響銀行績效最重要的因素嗎?
表格中的分析結果顯示營收成長率具有顯著的正向影響,是銀行績效的重要驅動因素之一。然而,其他因素如利息收入、資本適足率以及有效的成本控制也同樣重要。銀行績效是多個因素綜合作用的結果。
營業費用為什麼有時與績效正相關?
正如分析中所述,營業費用與績效的正相關可能表明高費用的銀行正在進行投資以提升長期競爭力。這也可能與銀行的業務模式有關,例如,專注於高附加值服務的銀行可能會有較高的費用開支,但同時也帶來更高的收入和利潤。
銀行年齡對績效的影響為何不一致?
銀行年齡的影響可能隨著市場環境和銀行自身發展階段的不同而變化。在某些情況下,經驗豐富的老牌銀行可能更具優勢;而在其他情況下,年輕且更具創新力的銀行可能表現更好。模型中的其他變量可能捕捉了這些差異,導致銀行年齡的直接影響不再顯著。
參考文獻
Last updated April 24, 2025