
電池供應鏈重塑:電芯與模組製造商的角色正在改變嗎?
深入探討電芯廠跨足模組業務,以及模組廠自產電芯的可能性與挑戰
電池技術的快速發展,特別是在電動車(EV)和儲能系統(ESS)領域,正深刻地影響著整個供應鏈的結構。傳統上,電池系統由電芯(Cell)、模組(Module)和電池包(Pack)層層構建。然而,新技術的出現和市場競爭的加劇,正在模糊這些層級之間的界線。這引發了兩個核心問題:技術領先的電芯製造商是否會蠶食甚至取代模組製造商的業務?而處於中間環節的模組製造商,是否有能力向上游整合,自行生產關鍵的電池芯?
核心觀點
- 技術革新模糊界線: Cell-to-Pack (CTP) 和 Cell-to-Chassis (CTC) 等技術允許電芯直接整合到電池包甚至車輛底盤,削弱了傳統模組的必要性,賦予電芯製造商向下游整合的潛力。
- 垂直整合的雙向挑戰: 大型電芯廠(如CATL、BYD)已展現出從電芯到電池包的垂直整合能力;模組廠若想自產電芯,雖能強化供應鏈韌性,卻面臨極高的技術、資金和規模化門檻。
- 市場格局動態演變: 全球電池產能擴張帶來競爭壓力,促使廠商尋求成本優勢和差異化。電芯廠與模組廠之間的關係,正從單純的供應轉變為合作與競爭並存的複雜局面。
電芯、模組、電池包:基礎概念解析
電池系統的層級結構
理解電池製造商之間的潛在競爭,首先需要釐清電池系統的基本構成。這通常是一個層級結構:
- 電池芯 (Cell): 這是電池的最小能量單元,是電化學反應發生的地方,決定了電池的基本性能,如能量密度、功率特性和壽命。常見的形狀有圓柱形、方形(棱柱形)和軟包(袋式)。
- 電池模組 (Module): 將多個電池芯按照特定的串聯和並聯方式組合在一起,形成一個中間單元。模組通常包含基本的電氣連接、結構支撐、初步的熱管理元件和監控感測器。它的目的是提高電壓和容量,同時提供一層物理保護和管理。
- 電池包 (Pack): 將一個或多個模組(或在CTP技術下直接集成電芯)整合到一個堅固的外殼中,構成最終的電池系統。電池包包含完整的電池管理系統(BMS)、先進的熱管理系統(液冷或風冷)、高壓電氣接口、安全保護裝置(如熔斷器、繼電器)以及與車輛或儲能系統的通訊接口。它為電芯和模組提供最終的機械保護、環境隔離和系統級的功能安全。
這種層級結構提供了一定的冗餘保護。例如,即使電池包外殼受損,模組外殼仍能提供保護;即使模組損壞,電芯本身也具有一定的自我保護能力。
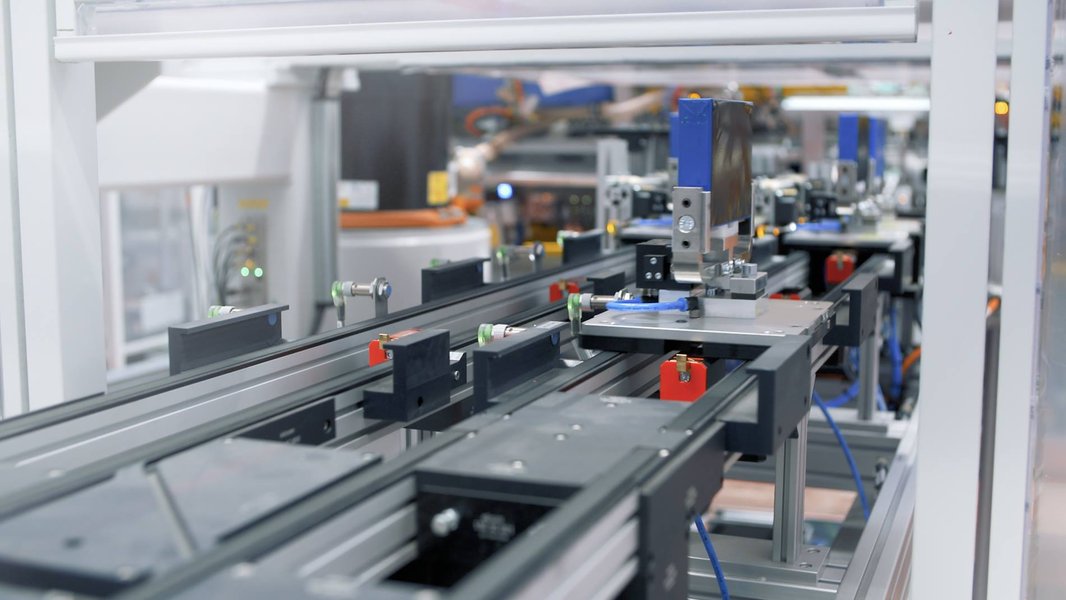
自動化生產線正在組裝電池模組
電芯廠跨足模組業務的可能性
理論上,掌握核心電芯技術的製造商,確實具備進入甚至主導模組業務的潛力。這一趨勢主要由以下幾個因素驅動:
技術驅動:Cell-to-Pack (CTP) 的崛起
近年來最具顛覆性的技術之一是 Cell-to-Pack (CTP)。這種設計理念旨在跳過傳統的模組組裝步驟,將電芯直接整合到電池包中。代表性的技術包括比亞迪(BYD)的刀片電池(Blade Battery)和寧德時代(CATL)的麒麟電池(Qilin Battery)。
- 優勢: CTP技術可以顯著提高電池包的體積利用率(約15-20%),減少內部結構件和連接數量(約40%),從而提升能量密度、簡化生產流程、降低成本並減輕重量。
- 影響: 隨著CTP技術的成熟和應用普及,傳統模組的必要性在某些應用場景(尤其是追求極致性能和成本效益的電動車)中逐漸降低。這使得像CATL、BYD、LGES等頂尖電芯製造商能夠直接向汽車OEM等終端客戶提供高度整合的電池包解決方案,繞過了獨立的模組製造商。
垂直整合的趨勢
許多領先的電池製造商,如CATL、BYD和LG Energy Solution (LGES),早已不滿足於僅僅生產電芯。它們積極推動垂直整合,業務範圍涵蓋從上游材料、電芯製造、模組組裝到電池包系統集成,甚至延伸到電池回收。這種策略使它們能夠:
- 更好地控制產品品質和性能。
- 優化供應鏈,降低內部協調成本。
- 掌握更多的價值鏈環節,提升整體利潤率。
- 快速響應市場變化和客戶需求。
這種整合能力讓它們在提供模組或CTP解決方案時具有天然的優勢。

電池芯生產需要在嚴格控制的環境下進行
市場競爭與產能壓力
全球範圍內,特別是中國,電池產能正在經歷快速擴張。根據預測,到2025年,僅中國就可能新增超過200 GWh的儲能專用電池產能。雖然需求的增長也很迅速,但潛在的產能過剩和激烈的市場競爭正給電池製造商帶來巨大的成本壓力。為了維持增長和利潤,電芯製造商有強烈的動機將業務向下游延伸,提供更高附加值的模組或電池包產品,以區隔競爭對手並鎖定客戶。
挑戰與限制
儘管趨勢明顯,但電芯廠完全取代模組廠並非沒有障礙:
- 模組的殘餘價值: 在某些特定應用中,如需要高度客製化、易於維護更換或對安全冗餘有極高要求的場景(例如某些商用車、儲能系統),傳統的模組化設計仍然具有優勢。
- 製造技術差異: 電芯生產偏重於電化學和精密塗佈、疊片/捲繞等工藝,而模組組裝則更側重於機械結構設計、精密焊接、電氣連接和自動化組裝。電芯廠需要投入資源建立或獲取不同的製造能力。
- 客戶關係與市場區隔: 獨立的模組廠可能在特定細分市場或區域建立了深厚的客戶關係和服務網絡,這對新進入的電芯廠構成挑戰。
模組廠自行生產電芯的可行性
反過來看,電池模組製造商是否能向上游延伸,自行生產電池芯呢?這同樣是可能的,但面臨著顯著的挑戰。
自產電芯的動機
模組廠考慮自產電芯的主要驅動力包括:
- 供應鏈安全與穩定: 擺脫對外部電芯供應商的依賴,尤其是在供應緊張或地緣政治風險增加的時期,確保核心部件的穩定供應。
- 成本控制: 理論上,內部生產可以消除供應商的利潤,並優化整合設計,從而降低總體成本(有分析認為可能降低25-30%)。
- 品質與性能掌握: 自產電芯可以更好地控制電芯的質量、一致性,並根據自身模組和電池包的需求進行定製化開發。
面臨的巨大挑戰
儘管動機充足,但模組廠自產電芯的門檻非常高:
- 技術壁壘: 電芯製造涉及複雜的電化學、材料科學、流體力學和精密製造工藝。從正負極材料的選擇與配比,到電極塗佈的均勻性,再到電解液的精確注入和化成分容,每一個環節都需要深厚的技術積累和大量的研發投入。
- 高額資本投資: 建立具有競爭力的電芯生產線需要巨額的資金投入,包括購買昂貴的專用設備(如塗佈機、輥壓機、疊片/捲繞機、注液機、化成分容系統等)以及建設符合嚴格要求的潔淨室和乾燥房。
- 規模經濟與成本競爭: 電芯生產是一個高度規模化的產業。大型電芯廠憑藉巨大的產量攤薄了固定成本和研發費用,使得新進入者很難在成本上與之競爭。電芯本身的毛利率相對較低(有報告指出約20%左右),對投資回報提出了更高要求。
- 品質控制與一致性: 生產出的數以百萬計的電芯必須具有高度的一致性。即使微小的差異也可能影響模組和電池包的整體性能、壽命和安全性。建立完善且嚴格的質量控制體系至關重要。

現代化的電池工廠需要大規模投資和先進技術
成功案例與未來展望
雖然挑戰巨大,但並非不可逾越。像BYD這樣的公司最初就是從電池製造起家,逐步擴展到模組、電池包乃至整車業務,實現了成功的垂直整合。一些專注於特定技術路線(如LFP)或利基市場的模組廠,也可能通過合作、併購或專注研發,逐步建立自己的電芯生產能力。例如,Kandi Technologies和CBAK Energy計劃在美國合資建立鋰電池生產設施。隨著磷酸鐵鋰(LFP)等材料成本的下降和供應的增加,進入門檻可能相對降低。然而,對於大多數中小型模組廠而言,與可靠的電芯供應商建立穩固的合作關係,或專注於模組和電池包層級的技術創新(如改進熱管理、BMS算法、結構設計等),可能仍然是更為現實的策略。
行業關鍵參與者與技術比較
當前的電池市場由少數幾家巨頭主導,它們在技術、產能和整合能力上各有千秋。下面的雷達圖比較了幾家主要廠商在不同維度的相對實力(基於行業普遍認知,非精確數據)。
此雷達圖展示了幾家主要電池製造商在關鍵競爭維度上的相對實力。例如,CATL和BYD在垂直整合、CTP能力和成本控制方面表現突出,而LGES和SK On在研發和全球佈局上投入巨大。這反映了行業領導者普遍採取整合策略,並大力投資下一代電池技術。
為了更清晰地理解電芯生產和模組組裝的差異,下表總結了兩者的關鍵特性:
| 特性 (Feature) | 電池芯生產 (Battery Cell Production) | 電池模組組裝 (Battery Module Assembly) |
|---|---|---|
| 核心工藝 (Core Process) | 電化學、材料科學 (Electrochemistry, Materials Science) | 機械/電氣組裝 (Mechanical/Electrical Assembly) |
| 關鍵技術 (Key Technology) | 塗佈、疊片/捲繞、注液、化成 (Coating, Stacking/Winding, Electrolyte Filling, Formation) | 電芯堆疊、激光焊接、匯流排連接、BMS整合 (Cell Stacking, Laser Welding, Busbar Connection, BMS Integration) |
| 生產環境 (Environment) | 潔淨室、乾燥房 (Cleanroom, Dry Room) | 標準自動化組裝線 (Standard Automated Assembly Line) |
| 資本密集度 (Capital Intensity) | 非常高 (Very High) | 中到高 (Moderate to High) |
| 所需專長 (Required Expertise) | 化學工程、材料科學 (Chemical Engineering, Material Science) | 機械工程、電氣工程、自動化 (Mechanical/Electrical Engineering, Automation) |
| 主要參與者焦點 (Key Players Focus) | 大型專業電芯製造商 (Large specialized cell makers: CATL, LGES, Panasonic, SK On, Samsung SDI, BYD) | 電芯製造商、汽車OEM、一級供應商、專業模組廠 (Cell Makers, OEMs, Tier 1 Suppliers, Specialized Module Makers) |
視覺化解析:電池供應鏈結構
下方的思維導圖清晰地展示了從原材料到最終應用的電池供應鏈流程,並標示了電芯製造和模組組裝在其中的位置,以及CTP技術如何可能繞過模組環節。
CATL, BYD, LGES, Panasonic, SK On, Samsung SDI"] id3["電池模組組裝 (Module Assembly)"] id3a["電芯篩選與配對 (Cell Screening & Matching)"] id3b["電芯串並聯連接 (焊接) (Cell Series/Parallel Connection (Welding))"] id3c["結構件、冷卻板組裝 (Structural Parts, Cooling Plate Assembly)"] id3d["採集線束與初步BMS整合 (Sensor Harness & Initial BMS Integration)"] id3e["(CTP 技術可能
跳過此步驟)
(CTP tech may
bypass this step)"] id4["電池包組裝 (Pack Assembly)"] id4a["模組/CTP電芯集成 (Module/CTP Cell Integration)"] id4b["完整BMS與高低壓線束連接 (Full BMS & HV/LV Harness Connection)"] id4c["熱管理系統集成 (液冷/風冷) (Thermal Management Integration (Liquid/Air))"] id4d["電池包外殼密封與測試 (Pack Housing Sealing & Testing)"] id5["應用端 (Applications)"] id5a["電動汽車 (Electric Vehicles - EV)"] id5b["儲能系統 (Energy Storage Systems - ESS)"] id5c["消費電子產品 (Consumer Electronics)"] id5d["電動工具、電動兩輪車等 (Power Tools, E-bikes, etc.)"]
此圖顯示了電池製造的複雜流程,從基礎材料提煉開始,經過電芯製造、模組組裝(或被CTP繞過)、再到最終的電池包集成,最終應用於各種產品。電芯廠向下游整合意味著覆蓋步驟2、3、4,而模組廠向上游整合則需掌握步驟2的核心技術。
技術前沿:下一代電池包設計比較
為了更深入地了解電芯廠如何透過技術創新來影響模組業務,以下影片對比了幾種領先的下一代電池包技術,包括BYD的刀片電池(一種CTP技術)和CATL的麒麟電池(改進的CTP),以及Tesla的4680結構化電池包(一種Cell-to-Chassis概念的實踐)。
這段影片分析了這些先進電池包設計的優劣勢。例如,BYD的刀片電池和CATL的麒麟電池都屬於CTP範疇,它們通過優化電芯排列和結構設計,省去了傳統的模組外殼,直接將長條形或特殊形狀的電芯集成到電池包中,提高了空間利用率和能量密度。Tesla的4680方案則更進一步,將圓柱形電芯作為車身結構的一部分(結構化電池包),再次減少了冗餘結構件。這些技術的發展直接挑戰了傳統模組製造商的市場空間,展示了電芯廠利用其核心技術優勢向下游拓展的可能性。
常見問題解答 (FAQ)
什麼是 Cell-to-Pack (CTP) 技術? +
Cell-to-Pack(簡稱CTP)是一種先進的電池包集成技術。它省略了傳統電池系統中將電芯先組裝成模組,再將模組組裝成電池包的過程,而是直接將電芯集成到最終的電池包結構中。這樣做的好處包括:提高電池包的體積利用率和能量密度,減少內部零件數量和重量,簡化生產流程,並有可能降低成本。
為什麼模組廠自己生產電芯很難? +
電池模組廠自行生產電芯面臨多重挑戰:
- 高技術壁壘: 電芯製造涉及複雜的電化學、材料科學和精密製造工藝,需要深厚的研發積累。
- 巨額資本投入: 需要投資昂貴的專用生產設備和建設高標準的潔淨/乾燥廠房。
- 規模經濟要求: 電芯生產的成本效益高度依賴於規模化生產,新進入者難以與現有大廠競爭。
- 嚴苛的品質控制: 確保數百萬甚至數千萬顆電芯的高度一致性和安全性是一大挑戰。
因此,雖然自產電芯有供應鏈和成本上的潛在優勢,但技術和資金門檻非常高。
全球主要的電池芯製造商有哪些? +
根據市場份額和技術影響力,全球領先的電池芯製造商主要包括(排名可能隨時間變動):
- 寧德時代 (CATL) - 中國
- 比亞迪 (BYD) - 中國
- LG Energy Solution - 韓國
- 松下 (Panasonic) - 日本
- SK On - 韓國
- 三星SDI (Samsung SDI) - 韓國
- 中創新航 (CALB) - 中國
- 國軒高科 (Gotion High-tech) - 中國
- 億緯鋰能 (EVE Energy) - 中國
- 欣旺達 (Sunwoda) - 中國
未來電池模組會消失嗎? +
電池模組不太可能完全消失,但其角色和重要性正在發生變化。
- CTP/CTC的衝擊: 在追求極致能量密度和成本效益的乘用車領域,CTP和CTC技術正逐漸減少對傳統模組的需求。
- 模組的持續價值: 對於需要高度靈活性、易於維修更換、或對安全冗餘有特殊要求的應用(如某些商用車、特種車輛、儲能系統、梯次利用場景),模組化設計仍然具有不可替代的優勢。模組提供了標準化的接口和更精細的管理單元。
未來,更可能是模組化設計與CTP/CTC等無模組化設計並存,應用於不同的市場區隔和產品需求。
參考資料
- Top 10 Power Battery Cell Manufacturers In 2025 - Tycorun Energy
- The Battery Cell Factory of the Future - BCG
- Competition for battery cells between EV and energy storage sectors to ease from 2024, CEA says - Energy Storage News
- Battery Module Manufacturing, Assembly and Test Process Flow - BatteryDesign.net
-
Battery Cell VS Battery Module VS Battery Pack: What's Difference? - NPP Lithium
- Trends and Growth Opportunities in Module-less (Cell to Pack) Battery Structure - Research and Markets
推薦探索
Last updated April 16, 2025