
Zusammenfassung der mathematischen Formeln in Excel
Einblicke in BETA.INV und die inverse kumulative Beta-Verteilung
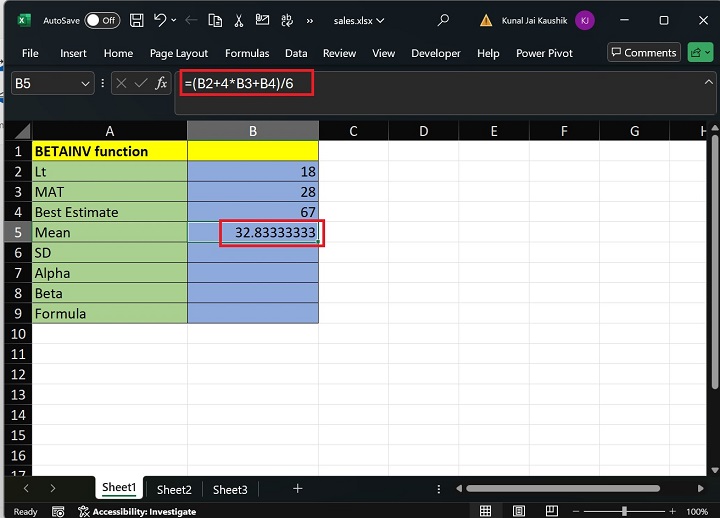
Highlights
- Formelsyntax und Parameter: Detaillierte Beschreibung der Parameter und der mathematischen Bedeutung.
- Funktionale Anwendung: Verwendung in Statistiken, Risikomodellierung und Projektplanung.
- Excel-Kompatibilität: Unterschiede zwischen BETA.INV und BETAINV sowie ihre Standardgrenzen.
Überblick über die BETA.INV-Funktion
Die Excel-Funktion BETA.INV ist zentral für die Berechnung der inversen kumulativen Verteilungsfunktion (CDF) der Beta-Verteilung. Dies bedeutet, dass für einen angegebenen Wahrscheinlichkeitswert derjenige Wert der Zufallsvariablen bestimmt wird, bei dem die Gesamtwahrscheinlichkeit der Verteilung diesen Wert erreicht. Die Funktion ist vor allem in statistischen Analysen und bei der Risikomodellierung von großer Bedeutung.
Mathematische Grundlagen
Die kumulative Beta-Verteilung definiert sich über das Intervall [0, 1] und wird durch zwei Parameter gesteuert: α (Alpha) und β (Beta). Beide Parameter bestimmen die Form der Verteilung. Für eine gegebene kumulative Wahrscheinlichkeit \( \text{\(\mathit{P}\)} \) (zwischen 0 und 1) liefert die Funktion BETA.INV den Wert \( x \) zurück, sodass:
\( \text{\(BETA.DIST(x, \alpha, \beta, TRUE, A, B) = \text{\(\mathit{P}\)}\)} \)
Standardgrenzen und erweiterte Anwendung
Bei Verwendung der BETA.INV-Funktion werden, sofern keine anderen Grenzen angegeben werden, standardmäßig \( A = 0 \) und \( B = 1 \) angenommen. Dadurch wird die Funktion zur Standard-Beta-Verteilung, die ausschließlich auf dem Intervall [0, 1] definiert ist. Falls Anpassungen notwendig sind – beispielsweise in der Anpassung an spezifische Intervallanforderungen in der Projektplanung oder Qualitätskontrolle – können über die optionalen Parameter die Grenzen verändert werden.
Funktionssyntax und Parameterbeschreibung
Die Syntax der Excel-Funktion lautet:
BETA.INV(Wahrscheinlichkeit, α, β, [A], [B])
Dabei entsprechen die einzelnen Parameter:
- Wahrscheinlichkeit: Der Zielwert der kumulativen Wahrscheinlichkeit, für den der entsprechende x-Wert gesucht wird. Dieser Parameter muss im Intervall \( [0,1] \) liegen.
- α (Alpha): Ein positiver Parameter der Beta-Verteilung, der die Verteilungsform beeinflusst.
- β (Beta): Ein weiterer positiver Parameter, dessen Wert zusammen mit Alpha die Form der Beta-Verteilung bestimmt.
- A (optional): Bestimmt die untere Grenze des Intervalls, in dem die Zufallsvariable definiert ist. Standardmäßig \( A = 0 \).
- B (optional): Legt die obere Grenze fest, mit dem Standardwert \( B = 1 \).
Berechnung der inversen kumulativen Beta-Verteilung
Die inverse kumulative Beta-Verteilung ist mathematisch relevant, da sie den Zusammenhang zwischen einem Wahrscheinlichkeitswert und dem entsprechenden Wert der Zufallsvariablen \( x \) herstellt. Das Grundprinzip beruht darauf, dass die Funktion den Wert \( x \) zurückgibt, bei dem das Integral der Dichtefunktion von der unteren Grenze bis \( x \) genau dem gegebenen Wahrscheinlichkeitswert entspricht.
Vereinfacht formuliert, wenn \( P \) die kumulative Wahrscheinlichkeit ist und \( x \) mit der Funktion \( BETA.DIST(x, \alpha, \beta, TRUE, A, B) \) berechnet wird, so ist:
\( BETA.INV(P, \alpha, \beta, A, B) = x \)
Einsatz in der Praxis
Ein praktisches Einsatzgebiet ist die Risikoanalyse und Abschätzung von Projektabschlusszeiten. Mit Hilfe der BETA.INV-Funktion können Projektmanager den wahrscheinlichsten Abschlusszeitpunkt ermitteln, wenn sie eine mathematische Abschätzung zur Wahrscheinlichkeitsverteilung der verbleibenden Projektdauer vorliegen haben. Die Funktion erweist sich auch in der Finanzwelt und in der Qualitätskontrolle als nützlich, da sie hilft, Unsicherheiten und Schwankungen mathematisch abzubilden.
Detaillierte Tabelle zur Funktionssyntax
| Parameter | Beschreibung | Standardwert |
|---|---|---|
| Wahrscheinlichkeit | Erforderlich; gibt den Wert an, für den die kumulative Wahrscheinlichkeit definiert ist (zwischen 0 und 1). | N/A |
| α (Alpha) | Erforderlich; erster Parameter der Beta-Verteilung, beeinflusst die Form und Symmetrie der Verteilung. | N/A |
| β (Beta) | Erforderlich; zweiter Parameter der Beta-Verteilung, oft zusammen mit Alpha verwendet, um die Verteilungsform exakt zu bestimmen. | N/A |
| A | Optional; untere Grenze des Intervalls, in dem die Zufallsvariable definiert ist. | 0 |
| B | Optional; obere Grenze des Intervalls, in dem die Zufallsvariable definiert ist. | 1 |
Erweiterte mathematische Betrachtung
Die mathematische Funktionsweise basiert auf der Beziehung zwischen der Beta-Dichtefunktion und ihrer kumulativen Darstellung. Falls man sich die Standardformel für die Beta-Dichtefunktionen anschaut, lautet sie:
\( \text{\( f(x;\alpha,\beta) = \frac{x^{\alpha-1}(1-x)^{\beta-1}}{B(\alpha,\beta)} \)} \)
Hierbei ist \( B(\alpha,\beta) \) die Betafunktion, die als Normierungsfaktor dient. Die kumulative Beta-Verteilungsfunktion integriert diese Dichtefunktion von der unteren Grenze bis zu einem bestimmten Wert \( x \):
\( \text{\( F(x;\alpha,\beta) = \int_{A}^{x} \frac{t^{\alpha-1}(1-t)^{\beta-1}}{B(\alpha,\beta)}\,dt \)} \)
Da diese Funktion oft nicht in geschlossener Form integriert werden kann, ist die Berechnung der Inversen, d.h. die Bestimmung des Wertes \( x \) für ein gegebenes \( P \), numerisch anspruchsvoll und wird durch spezialisierte Algorithmen gelöst, die in Excel hinterlegt sind.
Vergleich zur älteren BETAINV-Funktion
Es existiert eine ältere Version der Funktion, sogenannte BETAINV, die für kompatibilitätsbezogene Gründe weiterhin unterstützt wird. Die Funktionalität beider Varianten ist grundsätzlich identisch. Allerdings wird seit Excel-Version 2010 bevorzugt die neuere BETA.INV-Funktion eingesetzt, da sie deutlich intuitiver im Umgang mit den optionalen Parametergrenzen A und B ist. Für beide Formeln gilt:
\( \text{\( \texttt{BETA.DIST}(x, \alpha, \beta, TRUE) = P \Leftrightarrow \texttt{BETA.INV}(P, \alpha, \beta) = x \)} \)
Wichtige Aspekte und Fehlerbehandlung
Bei der Nutzung der Funktion ist darauf zu achten, dass alle Eingabeparameter valide sind. Ungültige oder außerhalb des Intervalls liegende Wahrscheinlichkeiten, negative Werte für die Parameter α und β oder falsche Intervallgrenzen führen zu Fehlern wie #NUM! oder #VALUE!. Daher ist eine sorgfältige Prüfung der Eingabewerte vor der Anwendung in statistischen Modellen wichtig.
Anwendungsgebiete und praktische Bedeutung
Die inverse kumulative Beta-Verteilung und somit auch die BETA.INV-Funktion haben in vielen Bereichen praktische Bedeutung:
- Projektplanung und Risikoanalyse: Bestimmung von Abschlusswahrscheinlichkeiten in Projektdauern und die Quantifizierung von Unsicherheiten.
- Finanzmodellierung: Einsatz in der Bewertung finanzieller Risiken und Ermittlung von Konfidenzintervallen.
- Qualitätskontrolle: Modellierung von Fehlerwahrscheinlichkeiten und statistischer Signifikanz von Testergebnissen.
- Forschung und Entwicklung: Anwendung in der statistischen Auswertung von Experimentdaten, speziell bei der Analyse von Anteilswerten oder Erfolgswahrscheinlichkeiten.
Implementierung in Excel
In Excel wird die Funktion BETA.INV üblicherweise in Kombination mit anderen statistischen Funktionen verwendet. Ein typisches Beispiel wäre die Anwendung zur Ermittlung des Medianwerts einer Beta-verteilten Variable, wenn ein bestimmter kumulativer Anteil, beispielsweise 0,5, erreicht werden soll. So kann Excel:
  ' Beispiel: Berechnung des Medians einer Beta-Verteilung
  Dim medianValue As Double
  medianValue = Application.WorksheetFunction.Beta_Inv(0.5, alpha, beta)
Obwohl in Excel primär die grafische Darstellung und tabellarische Datenverarbeitung im Vordergrund steht, ermöglichen diese Funktionen eine tiefere Analyse und eine mathematisch fundierte Betrachtung stochastischer Prozesse.
Zusammenfassung der mathematischen Formeln
Zusammengefasst kontrolliert die Anwendung der mathematischen Formeln in Excel zur inversen kumulativen Beta-Verteilung zwei wesentliche Aspekte: die Identifikation des richtigen Wahrscheinlichkeitswerts und die Bestimmung des zugehörigen Werts \( x \) in der Beta-Verteilung. Die Schlüsselformel lautet:
\( \text{\( \texttt{BETA.INV}(P, \alpha, \beta, A, B) = x \)} \)
Dabei wird \( P \) als kumulative Wahrscheinlichkeit definiert, während \( \alpha \) und \( \beta \) die Form der Verteilung bestimmen. Die integrierende Betrachtung der Dichtefunktion unterhalb von \( x \) gewährleistet, dass der zurückgegebene Wert exakt der Wahrscheinlichkeit \( P \) entspricht. Diese mathematische Beziehung sorgt dafür, dass mit der BETA.INV-Funktion in Excel präzise statistische Analysen durchgeführt werden können.
In der praktischen Anwendung muss stets darauf geachtet werden, dass die Eingabewerte korrekt und im gültigen Bereich liegen, um Berechnungsfehler zu vermeiden. Eine besonders handliche Darstellung in Form von Tabellen erleichtert den Anwendern das Verständnis und den Vergleich der verschiedenen Parametergrenzen.
Referenzen
- BETA.INV-Funktion - Microsoft Support
- Excel Functions - XLSPOffice
- Excel BETA.INV-Funktion - Spreadsheet Center
- Causal App - BETA.INV
- Excel Functions - Beta.inv Erklärung
Empfohlene Suchanfragen für vertiefende Einblicke
Last updated March 10, 2025