
Décryptage Complet : Le Bilan Comptable et Fonctionnel d'Alioune au 31 Décembre 2024
Une analyse financière détaillée pour éclairer la situation patrimoniale et la structure des emplois et ressources de l'entreprise.
Comprendre la santé financière d'une entreprise est crucial pour sa pérennité et sa croissance. Pour la situation d'Alioune au 31 décembre 2024, nous allons établir deux documents clés : le bilan comptable, qui offre une photographie du patrimoine, et le bilan fonctionnel, qui analyse la structure financière en termes de cycles d'investissement, d'exploitation et de financement. Cette démarche permettra d'évaluer l'équilibre financier et de dégager des indicateurs de performance essentiels.
Les Points Clés de l'Analyse Financière d'Alioune
- Actif Total Équilibré : Le total de l'actif s'élève à 92,35 millions d'unités monétaires (M UM), parfaitement équilibré avec le total du passif après calcul du résultat de l'exercice.
- Structure Financière Saine : L'entreprise présente un Fonds de Roulement Net Global (FRNG) positif de 24 M UM, indiquant que les ressources stables couvrent les emplois stables et dégagent un excédent.
- Trésorerie Nette Positive : Avec une Trésorerie Nette (TN) de 15 M UM, Alioune dispose d'une marge de manœuvre confortable en termes de liquidités.
Le Bilan Comptable au 31 Décembre 2024
Instantané du Patrimoine de l'Entreprise
Le bilan comptable est un document de synthèse qui décrit, à un instant T, l'ensemble des biens et des droits que possède l'entreprise (l'actif) et l'ensemble de ses obligations et de ses capitaux propres (le passif). L'actif doit toujours être égal au passif. Les montants sont exprimés en millions d'unités monétaires (M UM).
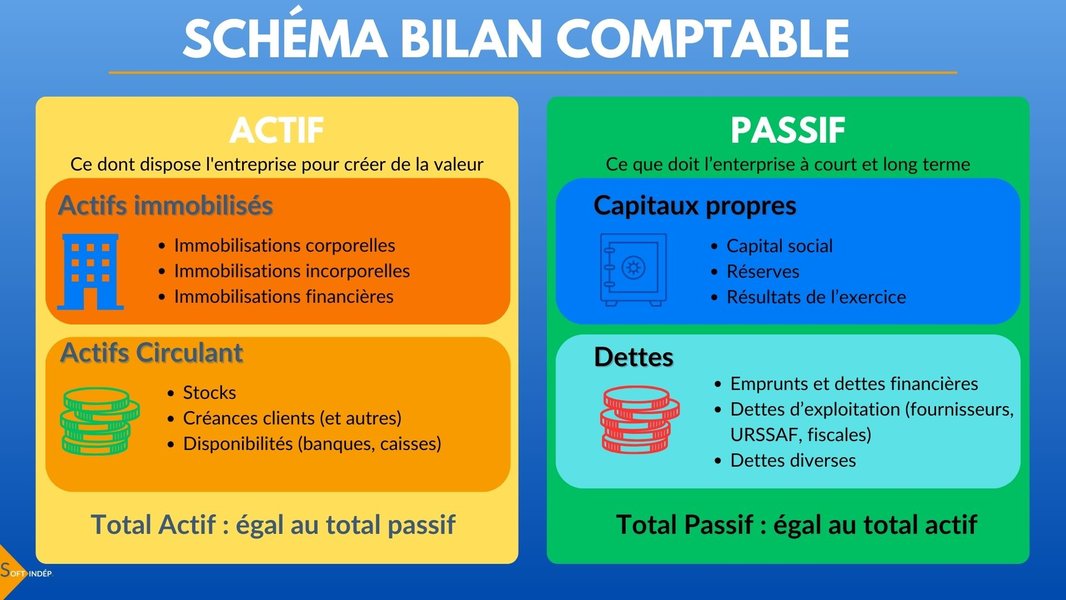
Schéma général de la structure d'un bilan comptable.
Après analyse des éléments fournis pour la situation d'Alioune, voici la structure de son bilan comptable :
| ACTIF | Montant (M UM) | PASSIF | Montant (M UM) |
|---|---|---|---|
| ACTIF IMMOBILISÉ | CAPITAUX PROPRES | ||
| Brevet | 4,00 | Capital social | 60,00 |
| Terrain | 12,00 | Résultat de l'exercice (Perte) | -1,15 |
| Bâtiment | 27,00 | Total Capitaux Propres | 58,85 |
| Matériel et Mobilier de Bureau (MMB) | 0,35 | ||
| Matériel de transport | 8,00 | DETTES | |
| Dépôt et caution versée | 1,00 | Emprunt | 16,00 |
| Total Actif Immobilisé | 52,35 | Prêt personnel | 1,50 |
| Fournisseurs | 10,00 | ||
| ACTIF CIRCULANT | Clients avances reçues | 1,60 | |
| Stock marchandise | 5,00 | Personnel (Dettes sociales) | 2,20 |
| Stock matière première | 2,00 | État (Dettes fiscales) | 1,20 |
| Clients | 7,80 | Sous-total Dettes (hors trésorerie) | 32,50 |
| Fournisseur avance versée | 3,20 | ||
| Titres de placement (VMP) | 6,00 | TRÉSORERIE - PASSIF | |
| Total Actif Circulant | 24,00 | Découvert bancaire | 1,00 |
| Total Trésorerie - Passif | 1,00 | ||
| TRÉSORERIE - ACTIF | |||
| Monnaie électronique | 7,00 | ||
| Caisse | 9,00 | ||
| Total Trésorerie - Actif | 16,00 | ||
| TOTAL ACTIF | 92,35 | TOTAL PASSIF | 92,35 |
Le résultat de l'exercice est calculé comme suit : Total Actif - (Capital + Total Dettes + Trésorerie Passif) = 92,35 M UM - (60 M UM + 32,50 M UM + 1 M UM) = 92,35 M UM - 93,50 M UM = -1,15 M UM. Il s'agit donc d'une perte pour l'exercice 2024.
Le Bilan Fonctionnel au 31 Décembre 2024
Analyse des Cycles et de la Structure Financière
Le bilan fonctionnel réorganise les postes du bilan comptable en grandes masses homogènes selon leur fonction (exploitation, hors exploitation, financement, investissement) et leur liquidité/exigibilité. Il permet d'analyser l'équilibre financier de l'entreprise à travers le calcul du Fonds de Roulement Net Global (FRNG), du Besoin en Fonds de Roulement (BFR) et de la Trésorerie Nette (TN).
Brevet"] ImmoCorp["Immobilisations Corporelles (47.35)
Terrain, Bâtiment, MMB, Mat. Transp."] ImmoFin["Immobilisations Financières (1.00)
Dépôt & Caution"] ActifCirculantGlobal["Actif Circulant Global (24.00)"] ACDE["Actif Circulant d'Exploitation (18.00)
Stocks (7.00)
Clients (7.80)
Avances Fournisseurs (3.20)"] ACHE["Actif Circulant Hors Exploitation (6.00)
Titres de Placement (6.00)"] TresorerieActive["Trésorerie Active (16.00)
Monnaie Électronique, Caisse"] Ressources_Node["Ressources (92.35)"] RessourcesStables["Ressources Stables (76.35)"] CapitauxPropres["Capitaux Propres (58.85)
Capital (60.00)
Résultat (-1.15)"] DettesFinLT["Dettes Financières LT (17.50)
Emprunt (16.00)
Prêt Personnel (1.50)"] PassifCirculantGlobal["Passif Circulant Global (15.00)"] PCDE["Passif Circulant d'Exploitation (11.60)
Fournisseurs (10.00)
Avances Clients (1.60)"] PCHE["Passif Circulant Hors Exploitation (3.40)
Dettes Sociales (2.20)
Dettes Fiscales (1.20)"] TresoreriePassive["Trésorerie Passive (1.00)
Découvert Bancaire"]
Diagramme représentant la structure du Bilan Fonctionnel d'Alioune.
Détail des Masses du Bilan Fonctionnel (en M UM) :
- Emplois Stables : 52,35 (Brevet 4,00 + Terrain 12,00 + Bâtiment 27,00 + MMB 0,35 + Mat. transport 8,00 + Dépôt et caution 1,00)
- Actif Circulant d'Exploitation (ACDE) : 18,00 (Stock marchandise 5,00 + Stock matière première 2,00 + Clients 7,80 + Fournisseur avance versée 3,20)
- Actif Circulant Hors Exploitation (ACHE) : 6,00 (Titres de placement)
- Trésorerie - Actif (TA) : 16,00 (Monnaie électronique 7,00 + Caisse 9,00)
- Total Emplois : 92,35
- Ressources Stables : 76,35 (Capital 60,00 + Résultat -1,15 + Emprunt 16,00 + Prêt personnel 1,50)
- Passif Circulant d'Exploitation (PCDE) : 11,60 (Fournisseurs 10,00 + Clients avances reçues 1,60)
- Passif Circulant Hors Exploitation (PCHE) : 3,40 (Personnel 2,20 + État 1,20)
- Trésorerie - Passif (TP) : 1,00 (Découvert bancaire)
- Total Ressources : 92,35
Calcul des Indicateurs Financiers Clés :
Ces indicateurs permettent d'évaluer l'équilibre financier de l'entreprise :
-
Fonds de Roulement Net Global (FRNG) : Ressources Stables - Emplois Stables
FRNG = 76,35 M UM - 52,35 M UM = 24,00 M UM
Un FRNG positif signifie que les ressources à long terme financent les investissements à long terme et dégagent un excédent pour couvrir une partie des besoins de financement du cycle d'exploitation. C'est un signe de solidité financière. -
Besoin en Fonds de Roulement (BFR) : (ACDE + ACHE) - (PCDE + PCHE)
BFR = (18,00 M UM + 6,00 M UM) - (11,60 M UM + 3,40 M UM) = 24,00 M UM - 15,00 M UM = 9,00 M UM
Un BFR positif indique que les emplois circulants (stocks, créances) sont supérieurs aux ressources circulantes (dettes fournisseurs, fiscales, sociales). L'entreprise a donc un besoin de financement à court terme pour son cycle d'exploitation.- Besoin en Fonds de Roulement d'Exploitation (BFRE) = ACDE - PCDE = 18,00 - 11,60 = 6,40 M UM
- Besoin en Fonds de Roulement Hors Exploitation (BFRHE) = ACHE - PCHE = 6,00 - 3,40 = 2,60 M UM
-
Trésorerie Nette (TN) : Trésorerie - Actif - Trésorerie - Passif
TN = 16,00 M UM - 1,00 M UM = 15,00 M UM
La Trésorerie Nette peut aussi être calculée par : TN = FRNG - BFR = 24,00 M UM - 9,00 M UM = 15,00 M UM.
Une trésorerie nette positive signifie que l'entreprise dispose de liquidités excédentaires après avoir financé son BFR grâce à son FRNG. C'est un indicateur de bonne santé financière et de capacité à faire face à ses échéances à court terme.
La situation financière d'Alioune au 31-12-2024 apparaît globalement saine, avec un FRNG couvrant largement le BFR, dégageant ainsi une trésorerie nette positive et confortable.
Visualisation de la Structure Financière d'Alioune
Composition des Actifs et Passifs Clés
Le graphique radar ci-dessous illustre la répartition des principales masses du bilan d'Alioune. Il permet de visualiser d'un coup d'œil l'importance relative des immobilisations, des différents types d'actifs et de passifs circulants, ainsi que des capitaux propres et des dettes financières. Cela aide à comprendre la structure de financement et d'investissement de l'entreprise.
Ce graphique met en évidence la prépondérance des immobilisations et des capitaux propres, caractéristiques d'une structure financière potentiellement solide. Les disponibilités sont également significatives.
Comprendre les Bilans : Vidéo Explicative
Du Bilan Comptable au Bilan Fonctionnel
Pour approfondir votre compréhension de la transition du bilan comptable vers le bilan fonctionnel et l'importance de cette analyse, la vidéo suivante offre des explications claires et concises. Elle détaille pourquoi et comment établir un bilan fonctionnel, un outil indispensable pour une analyse financière pertinente.
Vidéo expliquant le passage du bilan comptable au bilan fonctionnel.
Questions Fréquemment Posées (FAQ)
1. Qu'est-ce que le bilan comptable ?
Le bilan comptable est un document financier qui présente la situation patrimoniale d'une entreprise à une date précise (généralement à la clôture de l'exercice). Il se compose de deux parties : l'actif (ce que l'entreprise possède : immobilisations, stocks, créances, trésorerie) et le passif (ce que l'entreprise doit : capitaux propres, dettes financières, dettes fournisseurs, etc.). Le total de l'actif doit toujours être égal au total du passif.
2. Quelle est la différence entre le bilan comptable et le bilan fonctionnel ?
Le bilan comptable est une vision patrimoniale, classant les éléments par nature. Le bilan fonctionnel, quant à lui, réorganise les éléments du bilan comptable en fonction de leur rôle dans les cycles d'exploitation, d'investissement et de financement de l'entreprise. Il met en évidence les emplois (utilisations des fonds) et les ressources (origines des fonds) pour analyser la structure financière, la liquidité et la solvabilité à travers des indicateurs comme le FRNG, le BFR et la TN.
3. Que signifie un Fonds de Roulement Net Global (FRNG) positif ?
Un FRNG positif (comme les 24 M UM d'Alioune) indique que les ressources stables (capitaux propres et dettes à long terme) sont supérieures aux emplois stables (actifs immobilisés). Cela signifie que l'entreprise dispose d'un excédent de ressources à long terme qui peut être utilisé pour financer son cycle d'exploitation (son Besoin en Fonds de Roulement). C'est un signe de stabilité et de sécurité financière.
4. Qu'indique un Besoin en Fonds de Roulement (BFR) positif ?
Un BFR positif (comme les 9 M UM d'Alioune) signifie que les actifs circulants d'exploitation (stocks, créances clients) sont supérieurs aux passifs circulants d'exploitation (dettes fournisseurs). L'entreprise a donc besoin de trouver des ressources pour financer ce décalage entre les encaissements et les décaissements liés à son activité courante. Ce besoin est idéalement couvert par le FRNG.
5. Comment interpréter la Trésorerie Nette (TN) ?
La Trésorerie Nette (TN) est la différence entre le FRNG et le BFR (ou entre la trésorerie active et la trésorerie passive). Une TN positive, comme les 15 M UM d'Alioune, indique que l'entreprise dispose d'un excédent de liquidités une fois son BFR couvert par son FRNG. Cela témoigne d'une bonne gestion financière et d'une capacité à honorer ses engagements à court terme. Une TN négative signifierait des difficultés de trésorerie.
Pour Aller Plus Loin
Suggestions de Recherches Connexes
- Comment analyser en détail les ratios financiers issus du bilan fonctionnel ?
- Quelles sont les stratégies pour optimiser le Besoin en Fonds de Roulement (BFR) d'une entreprise ?
- Impact du résultat de l'exercice sur les capitaux propres et la structure financière.
- Comment interpréter l'évolution du bilan fonctionnel sur plusieurs exercices comptables ?
Références
 d1n7iqsz6ob2ad.cloudfront.net
Last updated May 14, 2025