
Cronología del Método en Libros de la Empresa vs Libro del Síndico en Venezuela
Exploración detallada de la evolución contable y la función del síndico en Venezuela
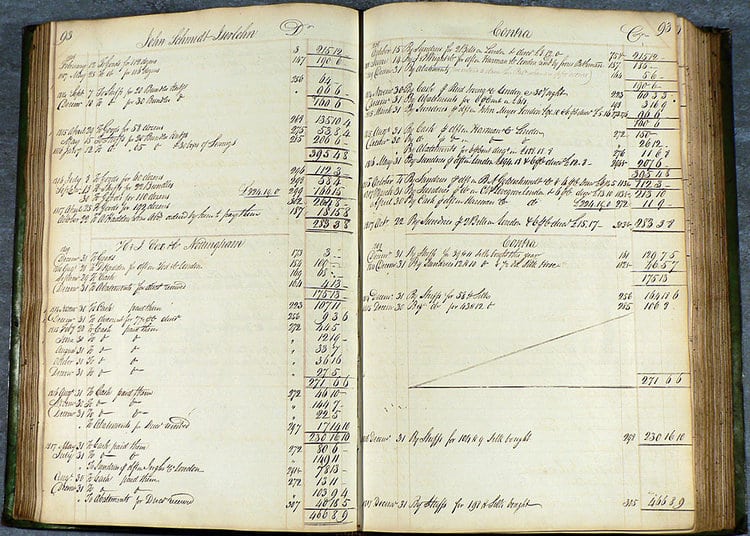
Puntos clave
- Desarrollo histórico y normativo: La evolución contable en Venezuela ha sido influenciada por leyes y reglamentos desde la época colonial hasta la actualidad.
- Funciones y metodologías: Los libros de la empresa se centran en la operativa financiera y contable, mientras que el Libro del Síndico es esencial en procesos de quiebra y liquidación.
- Importancia de la cronología: El orden cronológico en estos registros garantiza la transparencia, integridad y cumplimiento legal, evitando sanciones y asegurando auditorías efectivas.
Introducción Histórica y Normativa
La contabilidad venezolana y la administración empresarial se han visto marcadas por una serie de desarrollos históricos y normativos. Desde la época colonial, se establecieron los cimientos del registro contable y la sistematización de la información económica. Estos elementos evolucionaron con la implantación de sistemas de partida doble, el fortalecimiento del Código de Comercio, y la introducción de normativas específicas para el Libro del Síndico. Esta cronología es esencial para comprender la diferencia de metodologías entre los libros de la empresa y el Libro del Síndico, cada uno con funciones específicas en la administración y fiscalización de la vida empresarial.
Evolución de los Libros de la Empresa
Antecedentes Históricos y Primeros Registros
El origen de los registros contables en Venezuela tiene raíces profundas que se remontan a la época colonial. Algunos hitos importantes incluyen:
-
Obligaciones coloniales
En el siglo XVI, se establecieron las primeras exigencias legales para mantener registros contables. Con decretos como el de 1542 y el 12 de febrero de 1591 para la gestión de las Reales Cajas, se sentaron las bases para el registro ordenado de cuentas. Estas primeras obligaciones implicaban la necesidad de llevar libros que permitieran el control de las finanzas gubernamentales y de las instituciones que administraban los recursos.
-
Transición al sistema de partida doble
En 1785, la introducción del método de partida doble supuso un cambio significativo en la forma de registrar las transacciones. Este cambio fortaleció el sistema contable, pues permitía reflejar de forma simultánea el débito y crédito en las cuentas, dando como resultado una contabilidad más precisa y coherente.
Institucionalización contable y normativa moderna
A lo largo del siglo XIX y XX, la contabilidad venezolana fue experimentando cambios regulatorios que consolidaron los registros empresariales:
-
Código de Comercio y normativas específicas
Con el primer Código de Comercio, promulgado en el siglo XIX, se establecieron de manera formal los libros obligatorios como el Libro Diario, el Libro Mayor y el Libro de Inventarios. Esta normativa fue clave para sentar las bases del sistema contable actual, garantizando la necesidad de mantener registros organizados y precisos.
-
Obligaciones legales y fiscales
La Ley de Impuesto sobre la Renta y diversas regulaciones nacionales han reforzado el carácter obligatorio y cronológico del registro contable. El control exhaustivo en el registro de operaciones ha permitido a las autoridades fiscales y comerciales supervisar de manera más efectiva las actividades económicas, imponiendo sanciones en casos de irregularidades.
-
Implementación del método cronológico
El registro cronológico es fundamental en la contabilidad moderna, ya que permite la trazabilidad de cada transacción. Esta metodología es especialmente importante en el Libro de Compras y Ventas del IVA, que exige la ordenación estricta por fechas para evitar confusiones y garantizar una adecuada presentación ante auditorías y organismos fiscales.
Proceso y Función en el Libro del Síndico
Orígenes y Regulaciones Específicas
El Libro del Síndico es un instrumento legal fundamental en el manejo de situaciones de insolvencia y quiebra. La figura del síndico, designada a través del Código de Comercio – con una consolidación de funciones desde 1955 –, se encarga de gestionar y supervisar el patrimonio fallido, asegurando en la medida de lo posible, el resarcimiento a los acreedores.
Funciones y Responsabilidades del Síndico
La labor del síndico incluye un amplio espectro de actividades. A continuación, se detallan algunas responsabilidades clave:
-
Registro de Actos y Decisiones
El síndico debe llevar un registro meticuloso de todos los actos administrativos y decisiones que afecten a la administración de la empresa en quiebra. Este registro resulta indispensable para auditar y verificar la trazabilidad de las operaciones durante el proceso de liquidación.
-
Supervisión de Bienes y Administración de Recursos
Durante el proceso de insolvencia, el síndico debe clasificar, evaluar y administrar los bienes de la empresa, asegurando que la distribución de los recursos se haga de manera justa y conforme a lo establecido en el marco legal. Este proceso implica la documentación detallada y cronológica de todos los movimientos financieros y operacionales.
-
Cumplimiento de la Transparencia y Legalidad
Dada la naturaleza judicial del nombramiento, el Libro del Síndico no sólo cumple una función informativa, sino que también es una herramienta de transparencia y control. El registro detallado garantiza que todas las acciones y decisiones sean revisables por el tribunal y por los acreedores involucrados.
Comparativa y Diferenciación entre ambos Registros
Distinciones Fundamentales
Aunque ambos registros tienen en su esencia la finalidad de documentar actividades, existen diferencias notables que marcan la distinción entre el Libro de la Empresa y el Libro del Síndico. A continuación, se presenta una comparativa que resalta las principales diferencias en términos de uso y función:
| Aspecto | Libro de la Empresa | Libro del Síndico |
|---|---|---|
| Propósito | Registrar las transacciones financieras, movimientos contables y operaciones comerciales de la empresa. | Documentar las actuaciones, decisiones y administraciones en procesos de quiebra o liquidación judicial. |
| Normativa | Código de Comercio, Ley de Impuesto sobre la Renta, y demás normativas comerciales y fiscales. | Código de Comercio (especialmente la regulación del síndico desde 1955) y normativas judiciales. |
| Orden Cronológico | Registra transacciones diarias en orden cronológico para garantizar trazabilidad y exactitud en la contabilidad. | Registra actos y decisiones en orden cronológico para facilitar la auditoría y supervisión en procesos de insolvencia. |
| Audiencias y Revisión | Revisión por auditores internos, fiscales y autoridades tributarias para asegurar el cumplimiento empresarial. | Revisión por tribunales y comisiones de acreedores para confirmar la transparencia y legalidad en el proceso de liquidación. |
| Alcance Temporal | La normativa establece la obligación de conservar estos registros por al menos 10 años, sirviendo como soporte de operaciones históricas. | Utilizado durante el proceso de quiebra, con la información consolidada para cada etapa del procedimiento judicial. |
Importancia del Orden Cronológico
El factor común en ambos registros es la necesidad de mantener un orden cronológico preciso. Este enfoque tiene varias ventajas:
-
Rastreo y auditoría
Un orden cronológico permite que cada transacción o decisión pueda ser rastreada con precisión, lo que facilita la auditoría tanto interna como externa. Esto es particularmente relevante cuando se revisan procesos de liquidación o auditorías fiscales.
-
Prevención de fraudes
La documentación secuencial de hechos financieros y administrativos ayuda a prevenir manipulaciones y fraudes, al obligar a que toda operación esté respaldada por registros con fecha y hora verificables.
-
Cumplimiento legal
Cumplir con la cronología establecida es una obligación legal que, en caso de incumplimiento, podría derivar en sanciones y revisiones judiciales. Por ello, tanto los libros contables de la empresa como el Libro del Síndico deben seguir este método de forma estricta.
Desafíos y Adaptaciones Recientes
Innovaciones en la Contabilidad y Digitalización
En los últimos años, la digitalización y la adopción de nuevas normativas internacionales, como las Normas Internacionales de Información Financiera (NIIF o IFRS), han introducido cambios significativos en la forma en que se llevan los registros contables. La adopción de estas normas ha impulsado:
-
Actualización de Software Contable
Las herramientas tecnológicas han permitido la implementación de sistemas contables que automatizan la entrada de datos, asegurando un registro cronológico preciso y reduciendo la probabilidad de errores. Estos sistemas están diseñados para cumplir con las normativas locales y adaptarse a cambios en la legislación.
-
Integración de procesos
La integración de diferentes áreas dentro de la empresa a través de programas de gestión empresarial (ERP) ayuda a centralizar la información y facilita el cumplimiento normativo, tanto para los libros de la empresa como para el Libro del Síndico en casos particulares.
-
Digitalización de documentos
La migración de registros en papel hacia archivos digitales ha optimizado la conservación y recuperación de la información, al tiempo que permite una mejor organización cronológica en sistemas basados en la nube. Esto incrementa la seguridad y reduce costos asociados al manejo de documentos físicos.
Retos en la Implementación
A pesar de estos avances, existen desafíos que aún afronta el proceso contable en Venezuela:
-
Capacitación y actualización constante
La continua evolución de las normativas y la adopción de nuevas tecnologías requieren que los profesionales contables y jurídicos se mantengan actualizados para gestionar correctamente los registros cronológicos y utilizar las herramientas digitales.
-
Integración de normativas locales e internacionales
La convergencia entre las leyes locales y estándares internacionales presenta desafíos en la estandarización de prácticas contables, obligando a las empresas y a los responsables legales a adaptar sus métodos de registro sin perder la conformidad con la legislación venezolana.
Implicaciones Legales y Fiscales
Responsabilidad y Sanciones por Incumplimiento
Tanto los libros contables obligatorios de la empresa como el Libro del Síndico están regidos por normativas estrictas que establecen sus respectivos alcances, responsabilidades y sanciones por el incumplimiento de sus disposiciones. En el ámbito empresarial, la inobservancia de una adecuada documentación cronológica podría desencadenar sanciones administrativas, auditorías renchamente costosas o incluso investigaciones judiciales.
Es fundamental que las empresas implementen procesos de control interno robustos que garanticen el orden cronológico en sus registros. En el caso específico del Libro del Síndico, su inobservancia puede resultar en disputas judiciales y complicaciones adicionales durante procedimientos de liquidación, afectando directamente la transparencia y el resarcimiento adecuado a los acreedores.
Importancia en Auditorías y Revisiones Judiciales
El orden cronológico en estos libros es una herramienta esencial para los procesos de auditoría y revisiones judiciales. La capacidad de rastrear cada transacción o decisión en su secuencia temporal permite a las autoridades verificar la integridad de la información registrada y detectar incongruencias o posibles fraudes. Esto refuerza la confianza en el sistema financiero y en la administración empresarial y, en particular, protege los derechos de los acreedores durante el proceso de quiebra.
Aspectos Prácticos y Procedimientos Operativos
Procedimiento en la Elaboración del Libro de la Empresa
El proceso para la elaboración de los libros contables incluye diversas etapas que aseguran la integridad y exactitud de la información:
-
Recolección y verificación de información
Toda operación debe estar respaldada por documentos originales como facturas, recibos y comprobantes de pago. Estos documentos se utilizan para garantizar que cada registro pueda ser verificado en una auditoría posterior.
-
Registro secuencial
Cada transacción se ingresa en el Libro Diario siguiendo un orden cronológico, lo que facilita la identificación de errores y permite una consolidación efectiva de la información en el Libro Mayor y otros libros auxiliares.
-
Conservación y respaldo de la información
De acuerdo con la Ley de Impuesto sobre la Renta y normativas relacionadas, es obligatorio conservar todos los libros y soportes documentales durante al menos 10 años. Esta medida refuerza la transparencia y la sostenibilidad de la información financiera a largo plazo.
Procedimiento en el Libro del Síndico
El Libro del Síndico, por otro lado, sigue un protocolo específico en el marco de los procesos de quiebra y liquidación. Entre sus principales pasos se encuentran:
-
Nombramiento y toma de posesión
Una vez designado por el tribunal, el síndico asume la responsabilidad de documentar todas las actas y decisiones relevantes desde su inicio en la gestión del proceso de quiebra.
-
Registro de actuaciones judiciales
Cada medida tomada, desde la evaluación de bienes hasta la distribución de activos, debe quedar registrada de manera clara y ordenada, permitiendo una evaluación detallada del proceso.
-
Auditoría y control externo
Los documentos del Libro del Síndico son objeto de revisión periódica por parte de auditores independientes o por comandos judiciales, que verifican la autenticidad y la correcta aplicación de las normativas vigentes.
Integración y Adaptación a Normativas Contemporáneas
Modernización de Procesos y Normativas Vigentes
La adaptación de los métodos contables a las tecnologías modernas ha llevado a la digitalización de los libros contables y del Libro del Síndico. Con la adopción de las Normas Internacionales de Información Financiera (NIIF) y los actuales estándares de contabilidad, la digitalización no solo ha optimizado los procesos de registro, sino que también ha facilitado la auditoría y la conformidad con las normativas venezolanas.
Dentro del entorno empresarial actual, es crucial que las empresas inviertan en sistemas de gestión que integren la contabilidad tradicional con las herramientas digitales modernas, permitiendo así la actualización en tiempo real, la integración de datos y la previsión de alertas ante posibles inconsistencias en el orden cronológico de los registros.
Ejemplos Prácticos y Estudios de Caso
Los casos prácticos demuestran cómo la implementación de sistemas digitales ha transformado la gestión contable. Varias empresas han adoptado plataformas ERP que:
-
Automatización del registro
Permiten registrar automáticamente cada transacción en el Libro Diario y consolidar la información en el Libro Mayor, reduciendo la incidencia de errores humanos.
-
Generación de reportes en tiempo real
La generación automática de reportes financieros facilita la revisión y análisis detallado por parte de auditores y autoridades fiscales.
-
Integración de módulos
La integración de módulos contables y de gestión de activos permite un seguimiento minucioso de las operaciones y respalda la efectividad del Libro del Síndico en situaciones de reestructuración empresarial.
Implicaciones Prácticas para Empresas y Procesos Judiciales
Impacto en el Manejo Empresarial
El uso adecuado y la correcta implementación de los registros contables, tanto en el Libro de la Empresa como en el Libro del Síndico, constituyen pilares esenciales para la transparencia y eficiencia en la gestión empresarial. Esta distinción se traduce en beneficios como:
-
Mejor toma de decisiones
Al contar con información cronológica detallada y confiable, los directivos pueden tomar decisiones estratégicas basadas en datos precisos, lo que mejora la gestión de riesgos y la planificación financiera.
-
Protección ante auditorías y revisiones
Las normas sobre la conservación de los registros y su orden cronológico aseguran que, en caso de auditorías, la documentación completa y exacta respalde la gestión de la empresa. Esto es fundamental para evitar sanciones fiscales y legales.
-
Claridad en procesos judiciales
En situaciones de quiebra, la precisión en el Libro del Síndico ayuda a que los acreedores y el tribunal cuenten con una base sólida para evaluar la correcta administración y distribución de activos, reduciendo controversias y acelerando la resolución del proceso.
Aspectos Fiscales y de Control Estatal
Las implicaciones fiscales de un manejo inadecuado de los libros contables pueden ser significativas para las empresas. El orden cronológico facilita la identificación de operaciones y la verificación de ingresos y gastos, permitiendo a las autoridades tributarias detectar irregularidades de forma oportuna.
En el caso del Libro del Síndico, la transparencia en la administración de los bienes y la documentación detallada de cada actuación ayudan a fortalecer la confianza en el sistema judicial y en la protección de los derechos de los acreedores, elementos clave en el panorama legal y fiscal venezolano.
Integración de la Información y Futuras Tendencias
Tendencias en la Digitalización de Registros
Con el avance de la tecnología y la creciente adopción de soluciones digitales, se espera que en el futuro tanto el Libro de la Empresa como el Libro del Síndico se integren en plataformas centralizadas de gestión de datos, facilitando aún más el control normativo y la eficiencia operativa. La tendencia hacia la automatización completa y el uso de inteligencia artificial en la revisión y clasificación de datos promete revolucionar la forma en que se administran estos registros.
Esta transformación digital no solo acelerará los procesos internos sino que también permitirá una mayor interoperabilidad entre distintos sistemas de gestión, promoviendo un entorno empresarial más ágil y transparente. Asimismo, se prevé la integración de tecnologías blockchain para asegurar la inmutabilidad y autenticidad de los registros, una innovación que podría redefinir los estándares de la contabilidad y la supervisión judicial en Venezuela.
Capacitación y Actualización Profesional
A medida que se adoptan nuevas tecnologías y se actualizan las normativas, la capacitación de profesionales contables y jurídicos se vuelve esencial para mantenerse en sintonía con los cambios. La formación continua en nuevas normativas, herramientas digitales y estándares internacionales es vital para:
-
Garantizar el cumplimiento normativo
La actualización constante permite a los profesionales gestionar los registros con eficacia, evitar sanciones y mantener la integridad de la información.
-
Optimizar la toma de decisiones
Con el dominio de nuevas herramientas y metodologías, la toma de decisiones se basará en datos precisos y confiables, mejorando la competitividad de la empresa.
-
Adaptarse a la integración tecnológica
El manejo de sistemas integrados y automatizados permite que la información fluya de manera eficiente entre departamentos, asegurando un proceso contable y judicial sin fisuras.
Recursos y Materiales de Apoyo
Para profundizar en el estudio de la cronología del método en los Libros de la Empresa y el Libro del Síndico en el contexto venezolano, se recomienda revisar fuentes especializadas y normativas vigentes. Los siguientes enlaces contienen estudios, artículos y documentos relevantes que abordan tanto aspectos históricos como detalles normativos y prácticos:
-
Registros históricos y normativos
Documentos y estudios que rastrean el origen de la contabilidad en Venezuela desde la época colonial hasta la implementación del sistema de partida doble.
-
Normativa comercial moderna
Información actualizada sobre los requisitos legales del Código de Comercio, incluyendo obligaciones para el mantenimiento y la conservación de los libros contables.
-
Digitalización y nuevas tecnologías
Recursos que muestran la integración de software contable y la adaptación de las normativas internacionales en el contexto venezuelano.
-
Estudios de caso del Libro del Síndico
Análisis de procesos de quiebra y liquidación judicial que ejemplifican la función crítica del síndico y la necesidad de mantener registros precisos.
-
Revisión de auditorías y sanciones
Material que analiza casos de auditorías fiscales y judiciales, destacando la importancia del registro cronológico en la prevención de fraudes e irregularidades.
Referencias
- Libros Contables y Legales Obligatorios - Básico de Contadores
- Normativa de Libros Legales - Nayma Consultores
- Consulta SENIAT: Cronología del Libro de Compras IVA - Cirly Méndez
- Funciones del Síndico y Registro - URBE Tesis
- Nombramiento y Funciones del Síndico - Scribd
Consultas Relacionadas
 cirlymendez.blogspot.com
 saturnosilva.wordpress.com
 basicodecontadores.blogspot.com


Last updated March 7, 2025