
解鎖企業現金脈動:現金流量表細項入賬全攻略
深入剖析營業、投資與融資活動的現金流奧秘,掌握企業財務健康的關鍵指標。
會計中的現金流量表(Cash Flow Statement)是評估企業財務狀況不可或缺的一環。它清晰地展示了企業在特定時期內現金的流入與流出情況,幫助管理者、投資者和債權人了解企業的流動性、償債能力以及通過經營活動產生現金的能力。本文將詳細介紹現金流量表各細項的入賬方法。知識截至日期:2025年5月13日。
核心洞察與關鍵重點
- 三大活動分類: 現金流量表的核心是將現金流動劃分為營業活動、投資活動、融資活動三大類,有助於全面分析企業的現金來源與去向。
- 兩種編製方法: 主要採用直接法(直接列示現金收支)或間接法(從淨利潤調整),兩者在營業活動現金流量的呈現上有所不同,但最終淨現金流量結果應一致。
- 現金為王: 現金流量表採用現金收付制,而非權責發生制,真實反映企業實際的現金變動,對於評估短期支付能力至關重要。
現金流量表結構概覽
現金流量表是企業三大主要財務報表之一,與資產負債表和損益表相輔相成。它提供了關於企業在特定會計期間內現金及約當現金如何產生與使用的資訊。
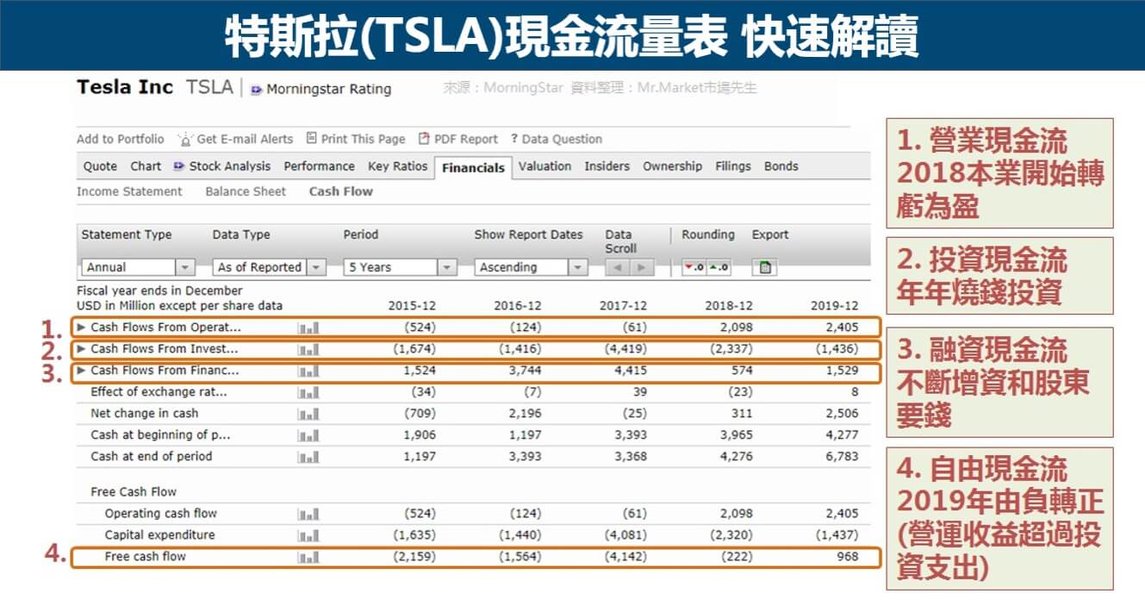
現金流量表結構示例,清晰劃分三大活動現金流。
理解現金流量表的結構是掌握其入賬方法的基礎。報表主要由以下幾個部分組成:
- 期初現金及約當現金餘額
- 營業活動現金流量
- 投資活動現金流量
- 融資活動現金流量
- 匯率變動對現金及約當現金之影響(如適用)
- 本期現金及約當現金淨增(減)額
- 期末現金及約當現金餘額
現金流量表細項入賬方法詳解
現金流量的入賬方法依賴於其所屬的活動類別以及企業選用的編製方法(主要影響營業活動部分)。
1. 營業活動現金流量 (Cash Flow from Operating Activities, CFO)
營業活動現金流量反映企業因主要業務活動所產生和使用的現金。這是評估企業能否從核心業務中產生足夠現金以維持運營、償還債務、進行再投資和支付股利的核心指標。
間接法 (Indirect Method)
間接法是較為常用的編製方法,它從損益表的淨利潤(或淨虧損)開始,然後進行一系列調整,以消除非現金交易的影響以及應計基礎會計方法的影響,從而得出營業活動的淨現金流量。主要調整項目包括:
- 加回非現金費用:
- 折舊費用: 雖然在損益表中列為費用,但並不涉及當期現金支出,故需加回。
- 攤銷費用: 如無形資產攤銷,與折舊類似,需加回。
- 呆帳損失: 已提列但尚未實際發生現金流出的壞帳損失,需加回。
- 調整營業活動相關資產及負債的變動:
- 應收帳款增加: 表示銷貨收入已認列但尚未收到現金,視為現金流出(或淨利潤的減項)。反之,應收帳款減少則為現金流入(或淨利潤的加項)。
- 存貨增加: 表示現金用於購買存貨,視為現金流出。反之,存貨減少則為現金流入。
- 預付款項增加: 視為現金流出。反之則為現金流入。
- 應付帳款增加: 表示費用已發生但尚未支付現金,相當於獲得供應商的短期融資,視為現金流入。反之,應付帳款減少則為現金流出。
- 預收收入增加: 收到客戶預付款,視為現金流入。反之則為現金流出。
- 應付費用增加: 如應付薪資、應付利息等,視為現金流入。反之則為現金流出。
- 調整投資及融資活動相關的損益項目:
- 處分固定資產的利益或損失: 利益應從淨利潤中扣除,損失則應加回,因為處分資產的全部現金收入/支出已在投資活動中反映。
- 支付的所得稅: 通常單獨列示為營業活動的現金流出。
直接法 (Direct Method)
直接法直接列示營業活動中主要的現金收入和現金支出項目。這種方法更直觀地展示了營業活動的現金流動情況,但編製起來可能需要更詳細的交易記錄。主要項目包括:
- 來自客戶的現金收入: 主要指銷售商品或提供勞務收到的現金。
- 支付給供應商的現金: 指購買存貨或接受勞務支付的現金。
- 支付給員工的現金(及代員工支付的款項): 包括薪資、獎金等。
- 支付的各項營運費用現金: 如租金、水電費等。
- 支付的所得稅。
- 收到的利息和股利(若歸類為營業活動)。
- 支付的利息(若歸類為營業活動)。
雖然國際會計準則鼓勵使用直接法,但實務中,許多公司因編製便利性仍選擇間接法。若採用直接法,通常仍需在附註中提供淨利潤調節至營業活動現金流量的過程(即間接法的內容)。
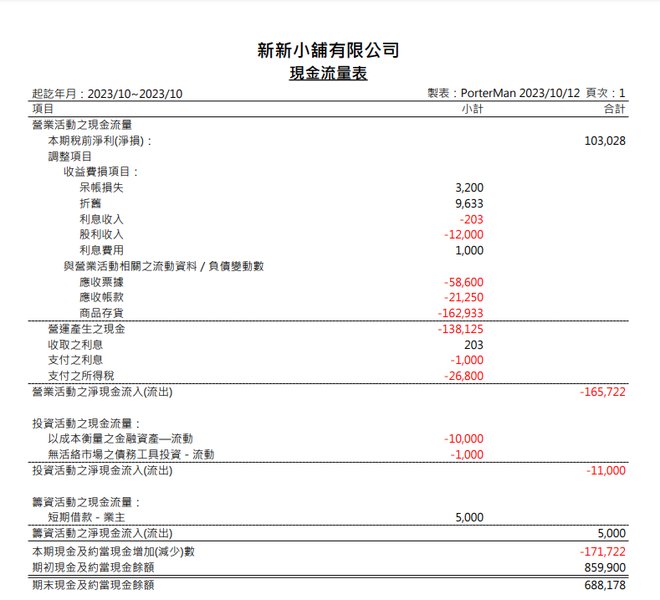
現金流量表清楚劃分營業、投資與融資三大活動的現金流。
2. 投資活動現金流量 (Cash Flow from Investing Activities, CFI)
投資活動現金流量主要反映企業在長期資產(如固定資產、無形資產)和金融資產(如對其他企業的投資)的取得與處分相關的現金流動。這些活動代表了企業為未來產生收益所做的資源配置。
常見的投資活動現金流入細項:
- 出售固定資產(如廠房、設備)收到的現金。
- 出售無形資產收到的現金。
- 出售對其他企業的股權或債權投資收到的現金。
- 收回對他人的貸款本金。
- 收到的投資收益(如股利、利息,若未歸類於營業活動)。
常見的投資活動現金流出細項:
- 購建固定資產(如購買土地、廠房、機器設備)支付的現金。
- 取得無形資產支付的現金。
- 購買對其他企業的股權或債權投資支付的現金。
- 提供給他人的貸款。
- 固定資產的維修及保養支出(資本化支出部分)。
入賬時,需根據實際的現金收付記錄,將相關交易歸入投資活動。例如,購買一台新設備支付了100萬元現金,則在投資活動現金流出中記錄100萬元。
3. 融資活動現金流量 (Cash Flow from Financing Activities, CFF)
融資活動現金流量反映企業與其所有者(股東)和債權人之間發生的、導致企業資本及借款規模和構成變動的活動。這些活動顯示了企業如何籌集資金以及如何償還資金提供者。
常見的融資活動現金流入細項:
- 發行股票(普通股或優先股)收到的現金。
- 發行債券收到的現金。
- 取得銀行或其他金融機構的短期或長期借款收到的現金。
常見的融資活動現金流出細項:
- 償還借款本金(短期或長期借款)。
- 償還債券本金。
- 支付股利給股東。
- 回購公司自身股票支付的現金(庫藏股交易)。
- 支付融資租賃款項中屬於本金的部分。
- 支付的利息(若歸類為融資活動,但通常建議歸於營業活動)。
入賬時,例如公司發行新股募集了500萬元現金,則在融資活動現金流入中記錄500萬元。償還銀行貸款本金200萬元,則在融資活動現金流出中記錄200萬元。
現金流量表項目分類與入賬方向速查
下表總結了現金流量表中常見項目及其典型的活動分類和現金流方向,有助於快速理解和入賬:
| 項目 | 活動類別 | 現金流方向 | 說明 |
|---|---|---|---|
| 客戶收款 | 營業活動 | 流入 | 銷售商品或提供服務收到的現金 |
| 支付供應商款項 | 營業活動 | 流出 | 購買存貨或原物料支付的現金 |
| 支付員工薪資 | 營業活動 | 流出 | 支付給員工的工資、獎金等 |
| 支付所得稅 | 營業活動 | 流出 | 繳納的企業所得稅 |
| 購置固定資產 | 投資活動 | 流出 | 購買廠房、設備等長期資產 |
| 出售固定資產收入 | 投資活動 | 流入 | 變賣長期資產收回的現金 |
| 購買有價證券 | 投資活動 | 流出 | 投資股票、債券等金融資產 |
| 出售有價證券收入 | 投資活動 | 流入 | 賣出金融資產收回的現金 |
| 取得銀行貸款 | 融資活動 | 流入 | 向銀行借入資金 |
| 償還貸款本金 | 融資活動 | 流出 | 歸還銀行或其他債權人的借款本金 |
| 發行股票收入 | 融資活動 | 流入 | 通過增發股票籌集的資金 |
| 支付股利 | 融資活動 | 流出 | 向股東分配的現金股利 |
| 支付利息 | 營業活動 (或融資活動) | 流出 | 支付借款利息,通常歸類於營業活動 |
| 收到利息/股利 | 營業活動 (或投資活動) | 流入 | 從投資中獲得的利息或股利收入 |
現金流量健康度比較 (示例)
現金流量表的不同組成部分可以揭示一家公司財務健康的多個方面。以下雷達圖比較了兩家虛構公司(穩健型公司 vs. 掙扎型公司)在幾個關鍵現金流量相關指標上的表現。這些指標是基於對公司現金流量狀況的質性評估,分數越高通常代表表現越好(滿分10分)。
從上圖可見,「穩健型公司」在各項現金流量指標上均表現良好,特別是營業現金流強度和流動性覆蓋,顯示其核心業務能產生充足現金,且短期償債能力強。相對地,「掙扎型公司」在這些方面的表現則較為遜色,可能面臨現金流壓力。
現金流量表結構心智圖
為了更清晰地理解現金流量表的構成,以下心智圖展示了其主要組成部分及常見細項。這有助於在編製或分析現金流量表時,快速定位各項現金流的歸屬。
(應收帳款、存貨、應付帳款等)"] id1_2["直接法"] id1_2_1["來自客戶的現金"] id1_2_2["支付供應商/員工的現金"] id1_2_3["支付的營運費用"] id1_3["支付的所得稅"] id2["投資活動現金流量 (CFI)"] id2_1["流入"] id2_1_1["出售固定資產"] id2_1_2["出售投資"] id2_1_3["收回貸款本金"] id2_2["流出"] id2_2_1["購置固定資產"] id2_2_2["進行投資"] id2_2_3["提供貸款"] id3["融資活動現金流量 (CFF)"] id3_1["流入"] id3_1_1["發行股票"] id3_1_2["取得借款"] id3_1_3["發行債券"] id3_2["流出"] id3_2_1["支付股利"] id3_2_2["償還借款本金"] id3_2_3["回購股票"] id4["期初現金餘額"] id5["期末現金餘額"] id6["現金淨增(減)額"]
此心智圖概括了現金流量表從營業、投資到融資活動的現金流向,以及兩種主要編製方法的不同出發點,最終匯總至期末現金餘額的過程。
影片教學:現金流量表基礎入門
若想透過影片更深入了解現金流量表的基礎概念,以下這段影片 "The CASH FLOW STATEMENT for BEGINNERS" 提供了清晰的入門解說。影片內容涵蓋了現金流量表的定義、為何重要,以及其三大主要組成部分:營業活動、投資活動和融資活動。雖然影片為英文,但其視覺化的解釋有助於理解核心概念。
影片中會解釋現金流量表如何補充損益表和資產負債表,提供企業現金產生和使用情況的動態視圖。對於初學者來說,這是一個很好的起點,能夠幫助建立對現金流量表結構和用途的基本認識。
常見問題 (FAQ)
問:編製現金流量表時,直接法和間接法有何主要區別?
答:主要區別在於營業活動現金流量的呈現方式。
直接法直接列示主要的現金收入(如來自客戶的現金)和現金支出(如支付給供應商的現金)項目。它能更清晰地展示企業營業活動的現金流動總額。
間接法從損益表的淨利潤開始,通過調整非現金項目(如折舊、攤銷)以及營運資產和負債的變動,來推算出營業活動的淨現金流量。它突顯了淨利潤與營業活動現金流量之間的差異。
無論採用哪種方法,最終計算出的營業活動淨現金流量、投資活動現金流量、融資活動現金流量以及期末現金餘額都應該是相同的。
問:為何折舊和攤銷費用在間接法中需要加回淨利潤?
答:折舊和攤銷是非現金費用。它們在計算損益表的淨利潤時被扣除,以反映資產價值的消耗。然而,這些費用本身並不涉及當期實際的現金流出。因此,在使用間接法從淨利潤推算營業活動現金流量時,需要將這些非現金費用加回,以消除它們對淨利潤的影響,從而更準確地反映實際的現金變動。
問:應收帳款的變動如何影響營業活動現金流量?
答:應收帳款代表企業已銷售商品或提供服務但尚未收到的款項。
當應收帳款增加時,表示本期銷貨收入中有一部分尚未轉換為現金流入,因此在間接法下,應收帳款的增加額需要從淨利潤中減去(或視為現金流出)。
當應收帳款減少時,表示企業收回了以前期間的部分應收帳款,這部分是實際的現金流入,因此在間接法下,應收帳款的減少額需要加回到淨利潤中(或視為現金流入)。
問:利息支付和利息收入通常如何分類?
答:利息支付和利息收入的分類可以根據企業的性質和會計政策有所不同,但一般原則如下:
利息支付: 對於非金融企業,支付的利息通常被視為營業活動現金流出,因為它與日常營運融資相關。有些情況下,如果利息是為特定大型資產購建而發生的,且符合資本化條件,則可能部分歸入投資活動。金融企業的利息支付則通常是其核心營業活動的一部分。
利息收入和股利收入: 對於非金融企業,收到的利息和股利通常被視為營業活動現金流入(因為它們是日常投資活動的結果,且與淨利潤相關)或投資活動現金流入。金融企業收到的利息和股利通常是其核心營業活動的一部分。
企業應在其會計政策中一致地處理這些項目,並在財務報表附註中披露其分類方法。
推薦探索
- 如何從損益表和資產負債表編製現金流量表(間接法)?
- 現金流量表對於企業短期償債能力分析的重要性為何?
- 自由現金流量(Free Cash Flow)的計算方法及其在企業估值中的應用?
- 分析現金流量表時,有哪些常見的警示信號需要注意?
參考資料
Last updated May 13, 2025