
解鎖企業現金脈動:深入剖析綜合現金流量表的奧秘
全面掌握企業資金的來龍去脈,洞悉財務健康的真實面貌。
綜合現金流量表(Statement of Cash Flows)是企業三大核心財務報表之一,扮演著至關重要的角色。它不僅僅是一份數字的羅列,更是透視企業營運活力、投資策略及融資能力的窗口。這份報表詳細記錄了企業在特定會計期間內所有現金及約當現金的流入與流出情況,幫助使用者評估企業的財務彈性、償債能力以及未來創造現金流量的潛力。
核心洞察:綜合現金流量表的精髓
- 真實財務健康指標:不同於損益表關注帳面利潤,現金流量表揭示企業實際握有的現金及其變動,是判斷企業短期生存能力與支付能力的直接依據。
- 獲利品質檢驗器:高利潤不代表高枕無憂。現金流量表能檢驗企業的獲利是否伴隨著實質的現金流入,有效識別「有帳面利潤卻無現金可用」(即所謂「黑字破產」)的風險。
- 全方位決策輔助:無論是企業管理層制定營運方針、投資者評估投資價值,還是債權人衡量授信風險,現金流量表都提供了不可或缺的決策資訊。
綜合現金流量表的關鍵功用
綜合現金流量表對於企業內外部的利害關係人而言,具有多方面的功用,使其能更清晰地理解企業的財務狀況與經營成果。
評估企業的現金產生能力
現金是企業營運的血液。現金流量表,特別是營業活動現金流量部分,直接反映了企業透過其核心業務活動產生現金的能力。一個持續產生正向營業活動現金流的企業,通常意味著其主營業務健康,能夠自我維持並支持未來的發展。
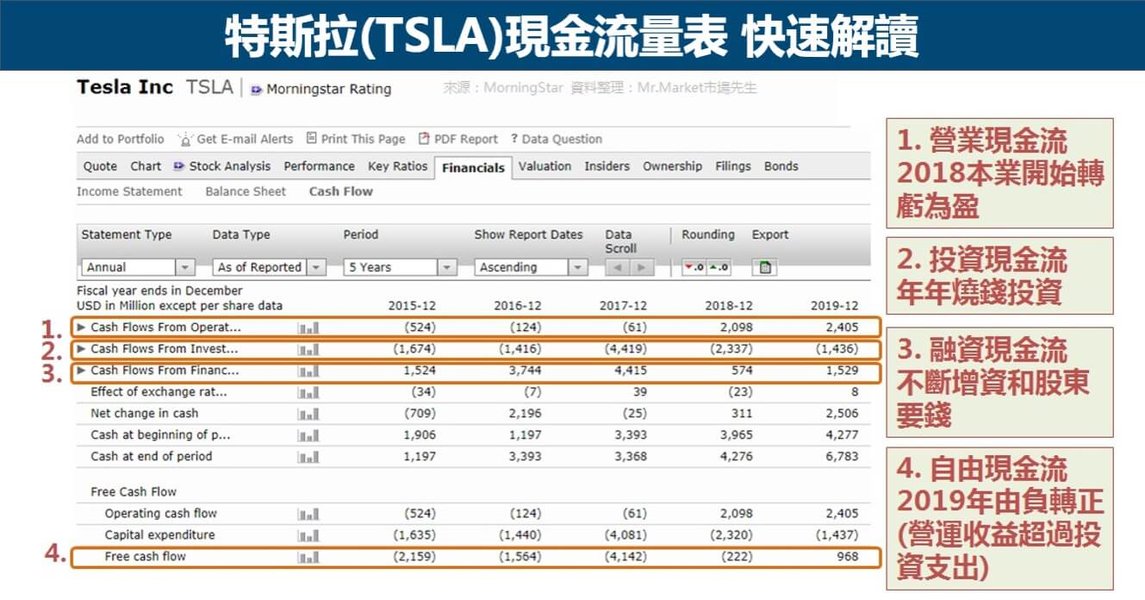
上圖展示了現金流量表的三大主要活動分類,幫助理解現金流的來源與去向。
分析財務彈性與流動性
財務彈性指的是企業應對未預期現金需求或抓住突現投資機會的能力;流動性則指企業償還短期債務的能力。現金流量表提供了評估這兩方面的重要資訊:
- 償債能力:透過觀察營業活動現金流是否足以支付短期負債及利息,可以判斷企業的短期償債風險。
- 資本支出與投資能力:投資活動現金流揭示了企業在固定資產、無形資產及其他投資上的支出情況,反映其擴張意願和能力。
- 融資策略:籌資活動現金流顯示企業如何透過股權或債務融資來獲取資金,以及如何償還債務和支付股利。
確認獲利品質
損益表上的淨利潤可能受到會計方法的影響,例如應收帳款的增加雖然會計入營收和利潤,但如果這些帳款未能實際收回,企業仍可能面臨現金短缺的困境。現金流量表透過關注實際的現金收支,彌補了損益表的不足,幫助使用者判斷企業獲利的「含金量」,避免被虛高的帳面利潤所誤導。
輔助財務決策與未來預測
對於企業管理層而言,現金流量表是進行財務規劃和預算編制的重要工具。透過分析歷史現金流模式,管理層可以預測未來的現金需求,制定合理的股利政策、投資計劃和融資方案。對於投資者和債權人,現金流量表有助於預測企業未來的現金流量,評估其持續經營能力和投資回報潛力。
連接損益表與資產負債表
現金流量表扮演著橋樑的角色,將損益表(反映特定期間的經營成果)和資產負債表(反映特定時點的財務狀況)聯繫起來。它解釋了為何企業的淨利潤與資產負債表上現金餘額的變動可能不一致,例如,一家盈利的公司可能因為大量的資本支出或償還債務而導致現金減少。這種勾稽關係有助於使用者更全面地理解企業的整體財務表現。
綜合現金流量表的內在細項剖析
綜合現金流量表依據現金流動的性質,將其劃分為三個主要部分:營業活動現金流量、投資活動現金流量及籌資活動現金流量。此外,還會揭露匯率變動對現金及約當現金的影響,以及期初與期末現金及約當現金的餘額。
1. 營業活動現金流量 (Cash Flow from Operating Activities)
這是現金流量表中最核心的部分,反映企業因主要營業活動所產生或耗用的現金。這些活動通常與損益表中的營業收入和費用項目相關。
主要現金流入來源:
- 銷售商品或提供勞務收到的現金
- 收到的利息和股利(若視為營業活動)
- 其他與核心業務相關的現金收入
主要現金流出項目:
- 支付給供應商的貨款
- 支付給員工的薪資及其他費用
- 支付的營運費用(如租金、水電費)
- 支付的所得稅
- 支付的利息(若視為營業活動)
編製方法:主要有直接法和間接法。直接法是將所有營業相關的現金收入和支出逐項列示;間接法則是從損益表的淨利潤出發,透過調整非現金項目(如折舊、攤銷)、營運資本項目(如應收帳款、存貨、應付帳款的變動)等,倒推出營業活動的淨現金流量。實務上,間接法更為常見。
解讀重點:持續為正且穩健增長的營業活動現金流,是企業財務健康的基石,表明其核心業務具有良好的「造血」功能。
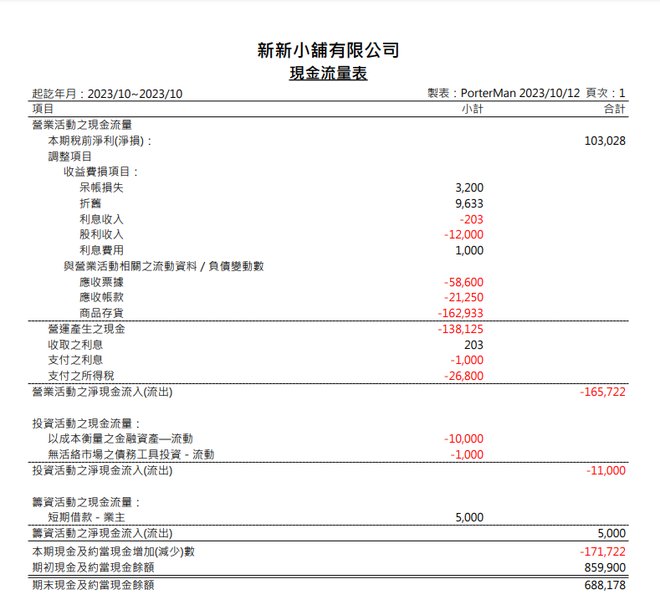
分析現金流量表的各組成部分,有助於深入了解企業的資金運作情況。
2. 投資活動現金流量 (Cash Flow from Investing Activities)
此部分記錄了企業因購置或處分長期資產(如固定資產、無形資產)及其他投資(如購買或出售股票、債券)所產生的現金流量。
主要現金流入來源:
- 出售固定資產、無形資產收到的現金
- 出售權益證券或債務證券投資收到的現金
- 收回對外貸款的本金
- 收到的投資相關利息和股利(若視為投資活動)
主要現金流出項目:
- 購建固定資產、無形資產支付的現金(資本支出)
- 購買權益證券或債務證券投資支付的現金
- 對外提供貸款支付的現金
解讀重點:投資活動現金流通常為負,表明企業正在進行投資以擴大生產規模或提升競爭力。然而,持續大量的現金流出需要關注其投資效益。若出現大量現金流入,可能表示企業正在出售資產或縮減規模,需進一步分析其原因。
3. 籌資活動現金流量 (Cash Flow from Financing Activities)
此部分反映企業與其所有者(股東)和債權人之間發生的現金往來,涉及企業資本結構的變動。
主要現金流入來源:
- 發行股票收到的現金
- 發行公司債或取得銀行借款收到的現金
主要現金流出項目:
- 償還借款本金支付的現金
- 支付現金股利
- 回購公司股票支付的現金
- 支付融資租賃款項
解讀重點:籌資活動現金流的變動反映了企業的融資策略和財務壓力。例如,大量現金流入可能表示企業正在積極擴張,但同時也可能增加未來的還本付息壓力。大量現金流出於償債或發放股利,則顯示企業對債權人或股東的回饋。
現金流量表結構總覽
以下表格概述了現金流量表三大活動的主要現金流入與流出項目:
| 活動類別 | 主要現金流入 | 主要現金流出 |
|---|---|---|
| 營業活動 | 銷售商品、提供勞務收現;收到利息、股利 | 支付供應商貨款、員工薪資、營運費用、稅款、利息 |
| 投資活動 | 出售固定資產、投資收現;收回貸款本金 | 購建固定資產、購買投資、對外放款 |
| 籌資活動 | 發行股票、債券、取得借款收現 | 償還借款本金、支付股利、回購股票 |
除了上述三大活動外,現金流量表還會單獨列示「匯率變動對現金及約當現金之影響」,最終計算出「本期現金及約當現金淨增加(減少)數」,再加上「期初現金及約當現金餘額」,得出「期末現金及約當現金餘額」,此餘額應與資產負債表上的現金及約當現金科目一致。
不同利害關係人對現金流量表的關注點
現金流量表對不同的利害關係人具有不同的意義。以下雷達圖呈現了投資者、債權人及管理層在分析現金流量表時,可能關注的重點及其相對重要性(評分為1-10,10為最重要)。這些評分是基於一般性的考量,實際情況可能因個別企業和分析目的而異。
從雷達圖可以看出:
- 投資者高度關注獲利品質、股利支付能力及未來現金流預測,以評估投資回報與風險。
- 債權人最重視企業的短期償債能力和融資策略的穩健性,以確保債權安全。
- 管理層則全面關注營運效率、資本支出決策、融資策略及未來現金流,以支持企業的日常營運和長期發展。
現金流量表結構心智圖
為了更直觀地理解綜合現金流量表的結構及其核心內容,以下提供一個心智圖:
(避免黑字破產)"] id1d["輔助財務決策與預測"] id1e["連接損益表與資產負債表"] id2["內在細項"] id2a["營業活動現金流量"] id2a1["定義: 主要業務活動現金流"] id2a2["流入: 銷貨收款、利息股利收入"] id2a3["流出: 支付貨款、薪資、稅費"] id2a4["方法: 直接法/間接法"] id2b["投資活動現金流量"] id2b1["定義: 長期資產與投資現金流"] id2b2["流入: 出售資產、收回投資"] id2b3["流出: 購買資產、進行投資"] id2c["籌資活動現金流量"] id2c1["定義: 與所有者及債權人現金流"] id2c2["流入: 發行股票、借款"] id2c3["流出: 償還債務、支付股利"] id2d["其他項目"] id2d1["匯率變動影響"] id2d2["現金淨增加/減少"] id2d3["期初/期末現金餘額"]
此心智圖清晰地展示了綜合現金流量表的兩大核心——「功用」和「內在細項」,並進一步細分了各項下的關鍵點,有助於快速掌握其全貌。
教學影片:深入淺出學會現金流量表
觀看以下影片,可以更生動地了解現金流量表的概念、結構以及如何分析。這段影片提供了對現金流量表三大活動的清晰解釋,並通過實例幫助理解其實際應用。
影片來源:【財報系列3/3】一支影片學會現金流量表! 現金流量表完整教學 - YouTube
這支教學影片旨在幫助初學者快速掌握現金流量表的核心知識。內容涵蓋了現金流量表為何重要、其三大主要構成部分(營業活動、投資活動、籌資活動)的詳細說明,以及如何解讀這些數字背後的意義。透過實際案例的講解,觀眾可以學習到如何從現金流量的角度評估一家公司的營運狀況、投資策略和融資健康度,對於理解企業真實的財務實力非常有幫助。
常見問題 (FAQ)
問:綜合現金流量表與損益表有何不同?
答:主要區別在於基礎和焦點。損益表基於權責發生制,記錄企業在特定期間的收入、費用及由此產生的利潤或虧損,它反映的是「帳面盈利能力」。而綜合現金流量表基於收付實現制,追蹤企業在特定期間實際現金的流入和流出,它反映的是「實際現金變動」。一家公司可能在損益表上顯示高額利潤,但如果應收帳款過多未能收回,其現金流量可能不佳。
問:什麼是「自由現金流量 (Free Cash Flow)」?它為何重要?
答:自由現金流量 (FCF) 通常指企業由營業活動產生的現金流量扣除為維持營運所需的資本支出(例如購買廠房設備)後剩餘的現金。FCF 代表公司在支付了維持營運和擴展資產基礎的費用後,可供所有投資者(債權人和股東)支配的現金。它被認為是衡量公司財務彈性和價值的關鍵指標,因為這些現金可以用於償還債務、支付股利、回購股票或進行新的投資。
問:營業活動現金流量為負代表什麼?
答:營業活動現金流量為負,意味著企業在特定期間內,其核心業務活動所耗用的現金超過了產生的現金。這可能由多種原因造成,例如銷售收入下降、營運成本上升、應收帳款或存貨大幅增加(即現金卡在營運資本中)等。短期或偶爾的負向營業現金流可能不成問題(例如快速成長的公司大量投入營運資金),但如果長期持續,則可能表明企業核心業務存在問題,無法產生足夠現金來支持營運,需要依賴外部融資或出售資產來維持,這是一個重要的警訊。
問:公司大量投資導致投資活動現金流為負是好是壞?
答:投資活動現金流為負,通常表示公司正在進行資本支出,如購買固定資產或進行其他投資。這本身並不一定是壞事,特別是對於成長型公司而言,透過投資來擴大產能、提升技術或進入新市場是必要的。關鍵在於這些投資的質量和預期回報。如果投資能夠在未來產生足夠的現金流入以彌補支出並創造價值,那麼這是積極的。反之,如果投資未能產生預期效益,或者公司過度投資而忽略了現金流的平衡,則可能帶來財務風險。因此,需要結合公司的戰略、行業前景以及投資回報率來綜合判斷。
推薦探索
參考資料
Last updated May 12, 2025