
Optimisation de la Structure des Comptes au Sein d'une Direction Monétique Bancaire
Découvrez comment une gestion stratégique des comptes maximise efficacité et conformité dans le paysage monétique actuel.

- 1.Points Clés de la Répartition des Comptes Monétiques
- 2.Fondements de la Monétique Bancaire
- 3.Structure Organisationnelle de la Direction Monétique
- 4.Les Bénéfices d'une Répartition Stratégique
- 5.Évolution et Tendances Futures
- 6.Mindmap de la Direction Monétique
- 7.La Monétique, un Levier de Performance et d'Inclusion Financière
- 8.FAQ sur la Répartition des Comptes Monétiques
- 9.Conclusion
- 10.Section Recommandée
- 11.Références
Points Clés de la Répartition des Comptes Monétiques
- Spécialisation des Comptes : Les comptes au sein d'une direction monétique sont souvent segmentés par fonction (émission, acquisition, fraude, litiges) pour une gestion claire et une meilleure traçabilité des opérations.
- Conformité et Sécurité : La répartition des comptes doit impérativement respecter les normes réglementaires (PCI-DSS, DSP2) et les exigences de sécurité pour prévenir la fraude et protéger les données.
- Optimisation des Flux : Une organisation efficace des comptes permet d'optimiser les flux financiers et opérationnels, réduisant les délais de traitement et améliorant la réconciliation.
La direction monétique au sein d'une banque est un pilier essentiel, gérant l'ensemble des systèmes de paiement électronique, des cartes bancaires aux terminaux de paiement électronique (TPE) et guichets automatiques de billets (GAB). Sa mission est de garantir la promotion, la commercialisation, le respect des procédures et la sécurité des produits et services monétiques. Une répartition judicieuse des comptes est fondamentale pour assurer l'efficacité opérationnelle, la conformité réglementaire et la rentabilité de cette activité stratégique.
Le graphique radar ci-dessus illustre l'importance relative de différents aspects impactés par la répartition des comptes au sein d'une direction monétique. L'efficacité opérationnelle et la conformité réglementaire sont les plus critiques, suivies par la prévention de la fraude et la gestion des litiges, tandis que l'innovation technologique est également un facteur important influençant la structure des comptes.
Fondements de la Monétique Bancaire
La monétique, ou paiement électronique, englobe l'ensemble des systèmes utilisant l'électronique et l'informatique pour faciliter les transactions bancaires. Cela inclut les cartes bancaires (physiques et digitales), les distributeurs automatiques de billets (DAB/GAB), les terminaux de point de vente (TPE) et les services de banque à distance. Historiquement, la monétique a vu le jour avec les premières cartes en 1914 et a considérablement évolué depuis.
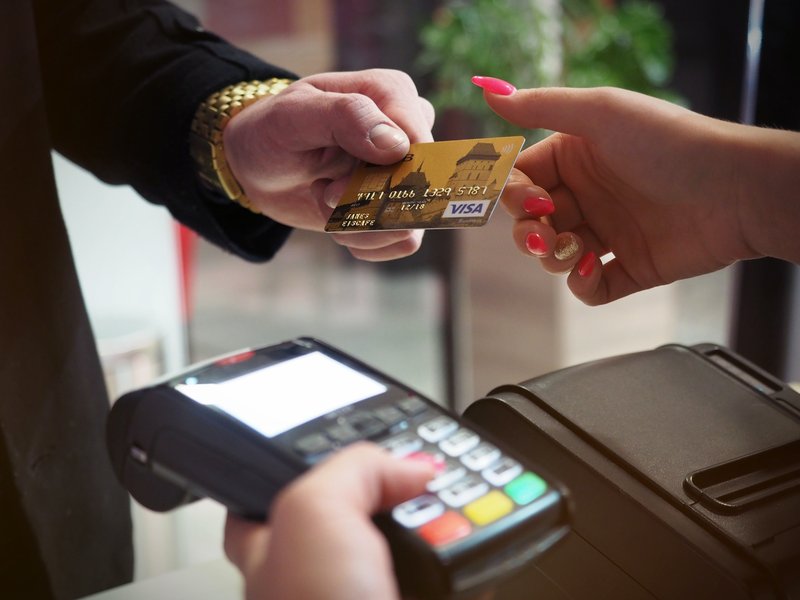 Illustration de l'écosystème monétique moderne.
Acteurs Clés de l'Écosystème Monétique
Plusieurs acteurs interagissent dans le processus monétique :
- L'émetteur : Généralement une banque ou une institution financière, qui crée la carte et la met à disposition du client.
- Le porteur : Le client titulaire de la carte, qui l'utilise pour effectuer des paiements ou des retraits.
- L'accepteur : Le commerçant ou le professionnel qui accepte le paiement par carte via un TPE physique ou virtuel.
- L'acquéreur : La banque du commerçant, qui reçoit les transactions et crédite le compte du commerçant après autorisation.
- Le réseau interbancaire : Un système qui gère les informations et les échanges entre les banques émettrices et acquéreuses, comme le Groupement des Cartes Bancaires (CB) en France, ou les réseaux internationaux comme Visa et Mastercard.
Structure Organisationnelle de la Direction Monétique
La direction monétique est souvent placée sous la supervision directe du Directeur Général Adjoint. Elle doit piloter la stratégie et la gestion de la monétique au sein de la banque, couvrant l'émission et l'acquisition de cartes, le réseau ATM, les TPE et l'e-commerce. La complexité croissante des paiements électroniques exige une organisation robuste et adaptable.
Répartition par Fonctionnalités Principales
Les comptes au sein d'une direction monétique peuvent être répartis selon plusieurs axes fonctionnels pour une gestion optimale :
Gestion des Comptes d'Émission de Cartes
Cette catégorie regroupe les comptes liés à la création, la personnalisation et la distribution des cartes bancaires. Elle inclut les opérations d'activation, de renouvellement, de blocage et de gestion des plafonds. Les flux financiers associés sont principalement les commissions d'émission et les frais annuels.
Gestion des Comptes d'Acquisition
Ces comptes sont dédiés aux opérations d'encaissement effectuées par les commerçants via les TPE et les plateformes e-commerce. Ils gèrent les transactions de paiement, la compensation, les rétrofacturations (chargebacks) et les commissions prélevées sur les commerçants. La fiabilité de ces comptes est cruciale pour la relation client-commerçant.
Comptes de Traitement des Transactions et de Switching
Ils concernent le cœur technologique de la monétique, assurant l'acheminement, l'autorisation et la sécurisation des transactions. Cela inclut les frais de switching interbancaire et les flux liés à l'interopérabilité des systèmes de paiement. Les GAB et les TPE connectés à des plateformes interbancaires régionales (comme le GIM-UEMOA) dépendent de ces comptes pour un fonctionnement fluide.
Gestion des Litiges et Fraudes
Des comptes spécifiques sont alloués à la gestion des alertes fraudes, aux dossiers de litige clients et aux suspens comptables liés aux fraudes. Ces départements nécessitent une réactivité élevée pour minimiser les pertes et garantir la confiance des clients.
Comptabilité et Rapprochement Monétique
Cette fonction est transversale et essentielle. Elle vise à réconcilier les flux financiers des différentes activités monétiques, à veiller à la rentabilité de l'activité et à garantir la conformité comptable. Cela implique souvent des outils d'infogérance monétique avancés pour le suivi en temps réel et la traçabilité.
Impact des Réglementations et Normes de Sécurité
Les régulations telles que la DSP2 (Directive sur les Services de Paiement 2) et les normes de sécurité PCI-DSS (Payment Card Industry Data Security Standard) imposent des contraintes significatives sur la gestion et la répartition des comptes. La conformité est un enjeu majeur, nécessitant des audits réguliers et des procédures strictes.
 Un exemple de réseau monétique et de banque à distance.
Les Bénéfices d'une Répartition Stratégique
Une répartition bien pensée des comptes apporte plusieurs avantages distincts à la direction monétique :
- Transparence Financière : Facilite le suivi des revenus et des coûts pour chaque ligne de service monétique.
- Optimisation des Processus : Permet de rationaliser les opérations, de réduire les erreurs et d'accélérer les traitements.
- Maîtrise des Risques : Renforce la capacité à identifier et à gérer les risques liés à la fraude et aux litiges.
- Amélioration de la Conformité : Assure que toutes les activités sont en adéquation avec les réglementations en vigueur.
- Prise de Décision Éclairée : Fournit des données précises pour l'analyse des performances et l'élaboration de nouvelles stratégies.
Ce graphique à barres illustre l'impact significatif d'une répartition efficace des comptes sur divers aspects opérationnels et stratégiques de la direction monétique, soulignant l'amélioration de la transparence financière et de la conformité.
Évolution et Tendances Futures
La monétique est un domaine en constante évolution. L'émergence des paiements mobiles, des solutions sans contact, de la biométrie et de l'intelligence artificielle modifie la manière dont les transactions sont traitées et gérées. Les banques doivent continuellement s'adapter en intégrant de nouvelles technologies et en ajustant leurs structures de comptes pour rester compétitives et sécurisées.
Le Rôle du Responsable Monétique
Le Responsable Monétique joue un rôle pivot dans cette dynamique. Ses missions incluent la conception de la stratégie monétique, la gestion du P&L (Profit & Loss) de l'activité, le développement d'offres de produits et services adaptés aux marchés, la veille concurrentielle et technologique, ainsi que le pilotage des projets de mise en œuvre. Ce poste requiert une expertise commerciale et technique approfondie des moyens de paiement et du cash management.
Voici un aperçu des responsabilités clés du Responsable Monétique :
| Domaine de Responsabilité | Exemples de Missions |
|---|---|
| Stratégie et Planification | Développer la stratégie monétique, définir les objectifs et indicateurs de performance, élaborer la feuille de route. |
| Gestion Opérationnelle | Superviser l'émission et l'acquisition de cartes, gérer le réseau GAB/TPE, l'e-commerce, assurer l'exécution des procédures. |
| Développement Commercial | Concevoir les offres de produits et services, identifier les besoins du marché, assurer la promotion et la commercialisation. |
| Conformité et Sécurité | Veiller au respect des réglementations (DSP2, PCI-DSS), anticiper les fraudes, gérer les litiges et la sécurité des transactions. |
| Gestion de Projets | Piloter les projets d'évolution technologiques et fonctionnelles, gérer les partenariats externes (Visa, Mastercard). |
| Management d'Équipe | Animer et fédérer les équipes, accompagner le développement des collaborateurs, conduire le changement. |
Le tableau ci-dessus met en évidence la diversité des missions d'un Responsable Monétique, un rôle central pour l'innovation et la performance bancaire.
Mindmap de la Direction Monétique
Pour mieux visualiser l'interconnexion des différentes fonctions et responsabilités au sein d'une direction monétique, voici un mindmap qui en détaille les principaux aspects :
Ce mindmap offre une vue d'ensemble des domaines de compétence et des responsabilités qui sont interconnectés au sein d'une direction monétique, illustrant la complexité et la transversalité de cette fonction bancaire.
La Monétique, un Levier de Performance et d'Inclusion Financière
La digitalisation et la monétique sont devenues des leviers décisifs de performance et d'inclusion financière. Elles permettent d'offrir des services de paiement plus efficaces, sécurisés et accessibles à un plus grand nombre, contribuant ainsi à l'inclusion de populations non ou sous-bancarisées. L'interopérabilité des systèmes de paiement est un objectif clé pour de nombreuses institutions, comme la Guinéenne de Monétique qui vise à créer un écosystème de paiement électronique et digital unifié.
Cette vidéo décrypte les six clés essentielles pour comprendre le fonctionnement de la monétique, offrant un aperçu clair de ce domaine complexe et de son importance croissante dans le secteur bancaire.La vidéo "6 clés pour comprendre la Monétique" est pertinente car elle aborde les fondamentaux de la monétique de manière concise et pédagogique. Elle explique les mécanismes sous-jacents qui régissent les transactions électroniques, les différents acteurs impliqués, et l'importance de ce secteur pour l'économie moderne. Comprendre ces clés est essentiel pour appréhender la manière dont les comptes sont structurés et gérés au sein d'une direction monétique, car chaque "clé" représente un aspect qui doit être pris en compte dans la répartition des responsabilités et des ressources. Cela inclut la sécurité des transactions, la conformité réglementaire et l'efficacité des opérations, qui sont des préoccupations majeures dans la gestion des comptes monétiques.
FAQ sur la Répartition des Comptes Monétiques
Qu'est-ce que la monétique dans le contexte bancaire ?
Pourquoi une répartition spécifique des comptes est-elle nécessaire pour la direction monétique ?
Quels sont les principaux types de comptes ou de fonctions au sein d'une direction monétique ?
Quel est le rôle du Responsable Monétique dans la gestion de ces comptes ?
Comment les évolutions technologiques impactent-elles la répartition des comptes ?
Conclusion
La répartition des comptes au sein d'une direction monétique bancaire est un processus complexe mais crucial, dicté par les impératifs d'efficacité opérationnelle, de conformité réglementaire et de sécurité. En segmentant les comptes par fonctions (émission, acquisition, fraude, litiges, comptabilité), les banques peuvent optimiser leurs flux, améliorer la transparence financière et réagir proactivement aux défis du marché. Le rôle du Responsable Monétique est central dans cette dynamique, assurant l'alignement stratégique et la mise en œuvre des évolutions nécessaires pour une monétique performante et sécurisée. L'avenir de la monétique, marqué par la digitalisation et l'innovation, exigera une adaptabilité continue et une gestion agile des structures de comptes pour relever les défis et saisir les opportunités d'inclusion financière et de croissance.
Section Recommandée
- Stratégies de prévention de la fraude monétique dans les banques
- Impact de la DSP2 sur les opérations monétiques bancaires
- Optimisation des processus de rapprochement comptable monétique
- Rôle des switches interbancaires dans l'écosystème monétique