
Déverrouillez les Clés de la Finance d'Entreprise : Votre Parcours Complet en Comptabilité et Analyse Financière
Maîtrisez les chiffres, évaluez la santé financière et prenez des décisions stratégiques, avec une attention particulière au contexte du Franc CFA.
Points Clés de Votre Apprentissage
- Compréhension Approfondie : Assimilez les principes comptables fondamentaux, y compris le cadre réglementaire du SYSCOHADA, essentiel dans la zone Franc CFA.
- Maîtrise Analytique : Acquérez les outils et techniques d'analyse financière pour évaluer avec précision la performance, la solvabilité et la rentabilité d'une entreprise.
- Application Pratique : Mettez en œuvre vos connaissances à travers des exemples concrets et des études de cas adaptées au contexte économique et monétaire de la zone Franc CFA.
Introduction au Cours
Bienvenue dans ce programme de formation complet conçu pour vous initier aux bases solides de la comptabilité et de l'analyse financière. Que vous soyez entrepreneur, étudiant en gestion, professionnel cherchant à élargir ses compétences, ou simplement curieux de comprendre le langage des chiffres qui animent une entreprise, ce cours est fait pour vous. Nous aborderons les concepts essentiels, des principes comptables universels aux spécificités de l'analyse financière, en portant une attention particulière à l'environnement économique de la zone Franc CFA et au système comptable OHADA (SYSCOHADA).
L'objectif est de vous rendre autonome dans la lecture, la compréhension et l'interprétation des informations financières, afin de vous permettre de prendre des décisions éclairées et de contribuer activement à la performance économique.
Partie 1 : Les Fondations de la Comptabilité
La comptabilité est bien plus qu'une simple tenue de registres ; c'est le système nerveux central de toute organisation, fournissant des informations vitales pour sa gestion et sa pérennité. Cette section pose les bases indispensables pour comprendre son fonctionnement.
Qu'est-ce que la Comptabilité ?
Définition et Rôle
La comptabilité est un système d'information qui permet de collecter, classer, enregistrer, résumer et présenter les transactions financières d'une entité économique (entreprise, association, etc.). Elle joue un rôle crucial en fournissant une image fidèle de la situation patrimoniale et de la performance de l'entité. C'est un outil de preuve, d'information pour les tiers (investisseurs, banques, État) et de pilotage pour les dirigeants.
Objectifs Clés
Les principaux objectifs de la comptabilité sont :
- Suivre l'évolution du patrimoine de l'entreprise (ce qu'elle possède et ce qu'elle doit).
- Mesurer la performance périodique (bénéfice ou perte).
- Fournir une base pour la prise de décisions de gestion.
- Satisfaire aux obligations légales et fiscales (déclarations, publication des comptes).
- Informer les partenaires externes de la santé financière de l'entreprise.
Importance dans la Zone Franc CFA et le Cadre SYSCOHADA
Dans les pays de la zone Franc CFA, la comptabilité est largement encadrée par le Système Comptable OHADA (Organisation pour l'Harmonisation en Afrique du Droit des Affaires), et plus spécifiquement par l'Acte Uniforme relatif au Droit Comptable et à l'Information Financière (AUDCIF), souvent désigné par le terme SYSCOHADA révisé. Ce cadre vise à harmoniser les pratiques comptables pour assurer la fiabilité, la transparence et la comparabilité des informations financières entre les entreprises des États membres. L'utilisation du Franc CFA comme monnaie de compte impose également des spécificités, notamment dans la gestion des opérations en devises étrangères.
Les Principes Comptables Fondamentaux
Pour garantir la qualité et la cohérence de l'information financière, la comptabilité repose sur un ensemble de principes universellement reconnus :
- Continuité d’exploitation : L'entreprise est présumée poursuivre ses activités dans un avenir prévisible.
- Indépendance des exercices : Les charges et les produits doivent être rattachés à l'exercice auquel ils se rapportent.
- Prudence : Ne pas transférer sur des exercices futurs des incertitudes présentes susceptibles de grever le patrimoine ou le résultat. Les plus-values latentes ne sont pas comptabilisées, tandis que les moins-values latentes le sont.
- Permanence des méthodes : Les méthodes d'évaluation et de présentation doivent être constantes d'un exercice à l'autre pour assurer la comparabilité.
- Coût historique : Les biens sont enregistrés à leur coût d'acquisition.
- Importance relative (ou Seuil de signification) : Seules les informations significatives susceptibles d'influencer le jugement des utilisateurs doivent être divulguées.
- Non-compensation : Il n'est pas permis de compenser les postes d'actifs et de passifs, ou les postes de charges et de produits, sauf exception.
- Intangibilité du bilan d'ouverture : Le bilan d'ouverture d'un exercice doit correspondre au bilan de clôture de l'exercice précédent.
Les Piliers Documentaires : États Financiers Essentiels
Les états financiers sont le produit final du processus comptable et constituent la principale source d'information pour l'analyse financière.
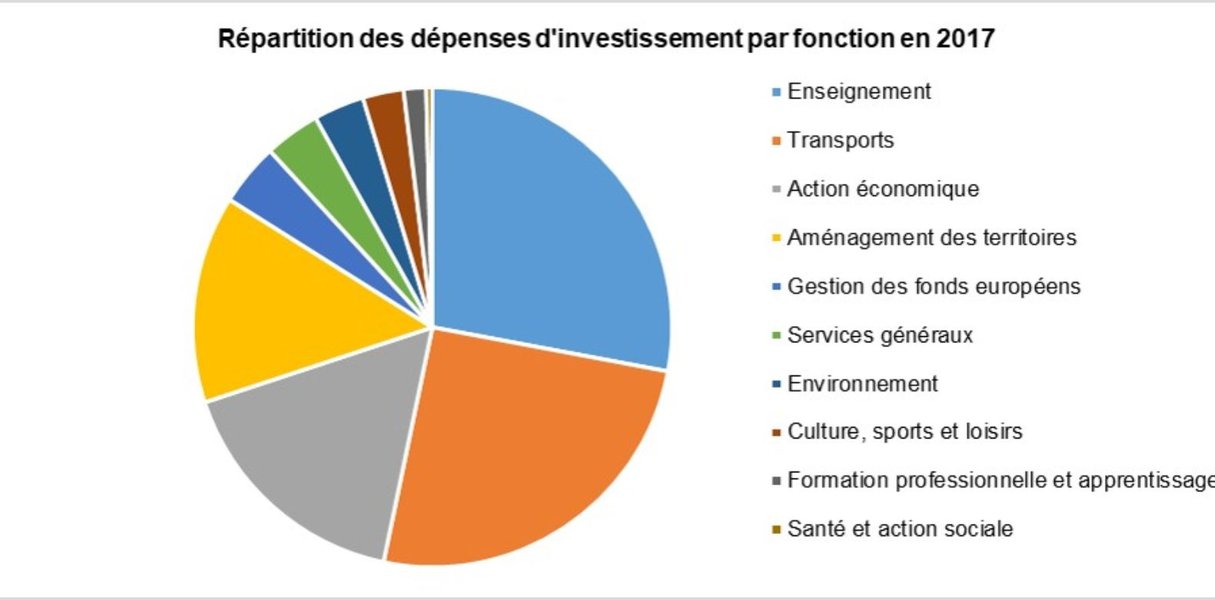
Les états financiers offrent une vue d'ensemble de la situation économique d'une entreprise.
Le Bilan : Miroir du Patrimoine
Le bilan est une photographie du patrimoine de l'entreprise à un instant T (généralement à la clôture de l'exercice). Il décrit ce que l'entreprise possède (Actif) et comment elle le finance (Passif et Capitaux Propres). L'équation fondamentale du bilan est : Actif = Passif + Capitaux Propres.
- Actif : Regroupe les biens et droits possédés par l'entreprise (immobilisations, stocks, créances, trésorerie).
- Passif : Représente les dettes de l'entreprise envers les tiers (fournisseurs, emprunts bancaires, dettes fiscales et sociales).
- Capitaux Propres : Correspondent aux ressources apportées par les propriétaires (capital social) et celles générées par l'activité et non distribuées (réserves, résultat de l'exercice).
Le Compte de Résultat : Baromètre de la Performance
Le compte de résultat récapitule l'ensemble des produits (revenus) et des charges (dépenses) de l'entreprise sur une période donnée (l'exercice comptable). La différence entre les produits et les charges constitue le résultat net (bénéfice ou perte) de l'exercice. Il permet d'analyser la formation du résultat et d'évaluer la rentabilité de l'activité.
Le Tableau des Flux de Trésorerie (TFT) : Suivi des Liquidités
Le tableau des flux de trésorerie retrace les encaissements (entrées de trésorerie) et les décaissements (sorties de trésorerie) sur une période. Il analyse les flux liés aux activités d'exploitation, d'investissement et de financement, et permet d'apprécier la capacité de l'entreprise à générer des liquidités et à faire face à ses échéances.
Le Langage des Comptes : Plan Comptable et Mécanisme Débit/Crédit
Le Plan Comptable (SYSCOHADA)
Le plan comptable est une liste normalisée et codifiée de tous les comptes utilisés par une entreprise pour enregistrer ses opérations. Le SYSCOHADA propose un plan de comptes détaillé, organisé en classes, que les entreprises de la zone OHADA doivent utiliser. Il facilite la tenue de la comptabilité et la comparabilité des informations.
- Classe 1 : Comptes de ressources durables (capitaux propres, dettes financières)
- Classe 2 : Comptes d’actifs immobilisés
- Classe 3 : Comptes de stocks
- Classe 4 : Comptes de tiers (fournisseurs, clients, État, personnel)
- Classe 5 : Comptes de trésorerie
- Classe 6 : Comptes de charges des activités ordinaires
- Classe 7 : Comptes de produits des activités ordinaires
- Classe 8 : Autres charges et produits (éléments hors activités ordinaires)
Le Principe de la Partie Double : Débit et Crédit
Chaque opération financière est enregistrée en comptabilité selon le principe de la partie double : elle affecte au moins deux comptes, l'un étant débité et l'autre crédité pour un montant équivalent. La compréhension du mécanisme débit/crédit est fondamentale :
- Les comptes d'Actif et de Charges augmentent au débit et diminuent au crédit.
- Les comptes de Passif, de Capitaux Propres et de Produits augmentent au crédit et diminuent au débit.
Le Cycle Comptable : De la Transaction à la Synthèse
Enregistrement (Journal, Grand Livre), Balance
Le cycle comptable est le processus par lequel les transactions sont enregistrées et transformées en états financiers. Il comprend :
- La collecte des pièces justificatives (factures, relevés bancaires, etc.).
- L'enregistrement chronologique des opérations dans le livre-journal.
- Le report des écritures du journal vers le grand-livre, qui regroupe les mouvements par compte.
- L'établissement périodique de la balance des comptes, qui vérifie l'égalité entre le total des débits et le total des crédits.
Travaux d'Inventaire et Ajustements
À la fin de chaque exercice, des travaux d'inventaire sont nécessaires pour s'assurer que les comptes reflètent la réalité économique. Cela inclut :
- Les amortissements : constatation de la perte de valeur des immobilisations due à l'usure ou à l'obsolescence.
- Les provisions : constatation de charges ou de pertes probables mais non encore certaines (ex : provision pour créances douteuses, provision pour risques).
- La régularisation des charges et des produits : rattachement des charges et produits à l'exercice auquel ils se rapportent (charges à payer, produits à recevoir, charges constatées d'avance, produits constatés d'avance).
Ces ajustements permettent d'établir des états financiers fiables et conformes aux principes comptables.
Partie 2 : L'Art de l'Analyse Financière
Une fois les données comptables établies, l'analyse financière entre en jeu pour interpréter ces chiffres, évaluer la santé financière d'une entreprise et guider les décisions stratégiques.
L'analyse financière transforme les données brutes en informations stratégiques.
Décrypter la Santé Financière : Objectifs et Enjeux
L'analyse financière vise à porter un jugement sur la situation financière passée, présente et future d'une entreprise. Ses principaux objectifs sont d'évaluer :
- La rentabilité : capacité à générer des profits à partir de ses activités et de ses investissements.
- La solvabilité : capacité à faire face à ses engagements financiers à long terme.
- La liquidité : capacité à honorer ses dettes à court terme.
- La structure financière : équilibre entre les différentes sources de financement (capitaux propres vs dettes).
- La performance et la création de valeur.
Les enjeux sont multiples : pour les dirigeants, c'est un outil de pilotage ; pour les investisseurs, un moyen d'évaluer le risque et le rendement potentiel ; pour les créanciers, une assurance sur la capacité de remboursement.
Les Outils Indispensables de l'Analyste
L'Analyse Verticale et Horizontale
L'analyse verticale (ou analyse de structure) consiste à exprimer chaque poste d'un état financier (bilan ou compte de résultat) en pourcentage d'un total de référence (par exemple, total actif pour le bilan, chiffre d'affaires pour le compte de résultat). Cela permet de comprendre la structure des coûts, des revenus, des actifs et des passifs.
L'analyse horizontale (ou analyse tendancielle) consiste à comparer les postes des états financiers sur plusieurs périodes successives pour identifier les évolutions, les tendances et les taux de croissance. Elle met en lumière la dynamique de l'entreprise.
La Puissance des Ratios Financiers
Les ratios financiers sont des indicateurs clés obtenus en rapportant deux grandeurs issues des états financiers. Ils permettent des comparaisons dans le temps (évolution des ratios de l'entreprise) ou dans l'espace (comparaison avec des entreprises du même secteur). Les principales catégories de ratios sont :
- Ratios de liquidité : mesurent la capacité de l'entreprise à faire face à ses échéances à court terme (ex : ratio de liquidité générale, ratio de liquidité réduite).
- Ratios de solvabilité (ou d'endettement) : évaluent la capacité de l'entreprise à rembourser l'ensemble de ses dettes et sa dépendance vis-à-vis des financements externes (ex : ratio d'endettement global, ratio d'autonomie financière).
- Ratios de rentabilité : mesurent l'aptitude de l'entreprise à dégager des bénéfices (ex : marge brute, marge nette, rentabilité des capitaux propres, rentabilité économique).
- Ratios d'activité (ou de rotation) : analysent l'efficacité avec laquelle l'entreprise utilise ses actifs (ex : rotation des stocks, délai moyen de règlement clients, délai moyen de règlement fournisseurs).
L'Analyse Dynamique des Flux de Trésorerie
L'analyse du tableau des flux de trésorerie est essentielle car elle se concentre sur les mouvements réels de liquidités, contrairement au compte de résultat qui est basé sur le principe des produits et charges engagés. Elle permet de comprendre comment l'entreprise génère et utilise sa trésorerie à travers ses activités d'exploitation, d'investissement et de financement, et d'évaluer sa capacité d'autofinancement.
Du Diagnostic à la Décision Stratégique
L'analyse financière aboutit à un diagnostic financier qui identifie les forces et les faiblesses de l'entreprise, les risques auxquels elle est exposée et les opportunités qui se présentent. Ce diagnostic est la base sur laquelle les dirigeants peuvent s'appuyer pour prendre des décisions stratégiques éclairées : choix d'investissement, politique de financement, optimisation de la gestion, restructuration, etc. Pour les partenaires externes, il aide à prendre des décisions d'octroi de crédit, d'investissement en capital, ou de partenariat.
Visualisation des Compétences en Gestion Financière
Ce graphique illustre l'importance relative des différentes compétences que vous développerez grâce à ce cours. Une maîtrise équilibrée de ces domaines est cruciale pour une gestion financière efficace. Les scores représentent l'objectif de compétence à atteindre à l'issue de la formation.
Chaque axe du radar représente un domaine clé. L'objectif est d'atteindre un niveau de compétence élevé et équilibré dans chacun de ces domaines pour une compréhension holistique de la finance d'entreprise.
Cartographie des Connaissances : Comptabilité et Analyse
La comptabilité et l'analyse financière sont intrinsèquement liées. La comptabilité fournit les données brutes, tandis que l'analyse financière les transforme en informations décisionnelles. Ce schéma mental illustre les principaux concepts et leurs interconnexions au sein de ce vaste domaine.
Ce schéma met en évidence comment les fondations de la comptabilité alimentent les processus d'analyse, le tout étant encadré par les spécificités réglementaires et monétaires comme le SYSCOHADA et le Franc CFA.
Introduction Visuelle aux Bases de la Comptabilité
Pour un aperçu rapide et dynamique des concepts fondamentaux de la comptabilité, cette vidéo offre une excellente introduction. Elle aborde de manière concise les éléments essentiels que nous détaillerons tout au long de ce cours.
Cette vidéo ("Cours : Les bases de la Comptabilité en 20 min" par Les Geeks des Chiffres) est une ressource complémentaire utile pour visualiser et renforcer votre compréhension initiale des mécanismes comptables de base avant de plonger plus profondément dans chaque sujet.
Partie 3 : Application Pratique et Contexte Spécifique (Franc CFA & SYSCOHADA)
La maîtrise théorique des concepts est une chose, leur application dans un contexte réel en est une autre. Cette section se concentre sur la mise en pratique des connaissances acquises, en tenant compte des particularités de l'environnement économique et réglementaire de la zone Franc CFA.
Le SYSCOHADA : Pilier de l'Harmonisation Comptable en Zone Franc CFA
Le Système Comptable OHADA (Organisation pour l'Harmonisation en Afrique du Droit des Affaires), et plus précisément l'Acte Uniforme relatif au Droit Comptable et à l'Information Financière (AUDCIF), constitue le référentiel comptable commun aux 17 États membres de l'OHADA, dont la majorité utilise le Franc CFA. Son objectif principal est d'assurer :
- La fiabilité et la transparence des informations financières produites par les entreprises.
- La comparabilité des états financiers entre entreprises et entre pays de la zone.
- Une meilleure gouvernance d'entreprise et un climat des affaires plus attractif pour les investissements.
Le SYSCOHADA révisé, entré en vigueur en 2018, s'aligne davantage sur les normes internationales (IFRS) tout en conservant des spécificités adaptées au tissu économique local. Il impose un plan de comptes normalisé, des modèles d'états financiers (Bilan, Compte de résultat, Tableau des flux de trésorerie, Notes annexes) et des règles d'évaluation précises.
Gestion des Opérations en Devises et Impact du Franc CFA
Les entreprises opérant dans la zone Franc CFA (XOF pour l'UEMOA, XAF pour la CEMAC) sont fréquemment amenées à réaliser des transactions en devises étrangères (Euro, Dollar, Yuan, etc.). La comptabilisation de ces opérations nécessite des règles de conversion spécifiques :
- Les transactions en devises sont initialement enregistrées en Franc CFA en appliquant le cours de change en vigueur à la date de la transaction.
- À la date de clôture de l'exercice, les créances et dettes monétaires libellées en devises doivent être réévaluées au cours de change de clôture. Les écarts de conversion qui en résultent (gains ou pertes de change latents) sont comptabilisés selon des règles précises définies par le SYSCOHADA.
La parité fixe du Franc CFA avec l'Euro (1 EUR = 655,957 XOF/XAF) simplifie les transactions avec la zone Euro mais n'élimine pas les risques de change vis-à-vis des autres devises. L'analyse financière doit tenir compte de ces aspects, notamment lors de l'évaluation de la performance des entreprises exportatrices ou importatrices.
Études de Cas et Applications
Pour ancrer durablement les connaissances, ce cours intégrera des études de cas basées sur des situations d'entreprises opérant dans la zone Franc CFA. Ces cas pratiques permettront de :
- Appliquer concrètement les techniques d'enregistrement comptable selon le SYSCOHADA.
- Construire et analyser des états financiers.
- Calculer et interpréter les ratios financiers clés.
- Réaliser un diagnostic financier complet et formuler des recommandations.
- Comprendre l'impact des spécificités locales sur les décisions financières.
Des exercices d'application, allant de l'enregistrement d'opérations courantes à l'analyse de bilans et comptes de résultat réels (anonymisés), seront proposés pour développer une véritable compétence opérationnelle.
Devis Indicatif pour ce Cours Complet (en Francs CFA)
Le coût d'une formation complète en comptabilité et analyse financière peut varier en fonction de plusieurs facteurs tels que la durée, le mode de dispensation (en ligne, présentiel), le niveau de personnalisation, les supports fournis et l'expertise du formateur. Le tableau ci-dessous propose une estimation indicative pour un cours structuré comme celui présenté, à adapter selon vos besoins spécifiques. Ce devis est fourni à titre d'exemple et ne constitue pas une offre contractuelle.
| Poste de Dépense | Description | Prix Unitaire Indicatif (FCFA) | Quantité / Durée Estimée | Total Indicatif (FCFA) |
|---|---|---|---|---|
| Conception et Élaboration du Contenu Pédagogique | Création des modules de cours, supports visuels, études de cas, exercices pratiques adaptés au SYSCOHADA. | 75 000 | 3 jours de préparation | 225 000 |
| Animation de la Formation | Dispensation du cours par un formateur expert (en ligne ou en présentiel). | 60 000 | 5 jours (environ 30-35 heures de formation) | 300 000 |
| Matériel Pédagogique pour Participant | Supports de cours imprimés ou numériques, accès à des ressources en ligne. | 15 000 | Par participant (base 1) | 15 000 |
| Frais Logistiques (si présentiel) | Location de salle équipée, pauses-café, etc. | 25 000 | Forfait par jour de formation | 125 000 (pour 5 jours) |
| Suivi et Évaluation Post-Formation | Accès à une plateforme de Q&R, évaluation des acquis, certificat de participation. | 20 000 | Forfait | 20 000 |
| Total Estimé Indicatif (pour une formation en présentiel, par participant) | 685 000 | |||
| Total Estimé Indicatif (pour une formation en ligne, par participant, hors frais logistiques) | 560 000 | |||
Note : Ces tarifs sont purement indicatifs. Pour un devis précis et personnalisé en Francs CFA, il est recommandé de contacter directement des organismes de formation spécialisés ou des formateurs indépendants dans votre région, en précisant la durée souhaitée, le nombre de participants, et le format (en ligne ou présentiel). De nombreuses ressources gratuites ou à coût modéré (MOOCs, cours en PDF) sont également disponibles pour une première approche.
Questions Fréquemment Posées (FAQ)
Pourquoi la comptabilité est-elle cruciale pour une entreprise ?
La comptabilité est essentielle car elle fournit une image fidèle de la santé financière et de la performance d'une entreprise. Elle permet de :
- Suivre les revenus et les dépenses.
- Prendre des décisions de gestion éclairées (investissements, embauches, etc.).
- Respecter les obligations légales et fiscales.
- Évaluer la rentabilité et la solvabilité.
- Communiquer avec les partenaires externes (banques, investisseurs, fournisseurs).
- Détecter les problèmes financiers potentiels et y remédier.
Sans une comptabilité rigoureuse, une entreprise navigue à l'aveugle et s'expose à des risques importants.
Qu'est-ce que le SYSCOHADA et pourquoi est-il important dans la zone Franc CFA ?
Le SYSCOHADA (Système Comptable OHADA) est le référentiel comptable applicable dans les 17 pays membres de l'Organisation pour l'Harmonisation en Afrique du Droit des Affaires (OHADA), dont beaucoup utilisent le Franc CFA. Son importance réside dans :
- L'harmonisation des pratiques comptables : Il assure que les entreprises utilisent les mêmes règles et méthodes comptables, ce qui facilite la comparaison des informations financières.
- La transparence et la fiabilité : Il vise à améliorer la qualité de l'information financière, renforçant la confiance des investisseurs et des partenaires.
- L'intégration régionale : Il contribue à créer un environnement des affaires plus homogène et attractif au sein de l'espace OHADA.
- La conformité internationale : Le SYSCOHADA révisé s'inspire des normes IFRS, favorisant l'alignement sur les standards internationaux.
Pour toute entreprise opérant dans cette zone, la maîtrise du SYSCOHADA est indispensable pour la tenue des comptes et la production des états financiers.
Comment l'analyse financière aide-t-elle concrètement à la prise de décision ?
L'analyse financière transforme les données comptables brutes en informations pertinentes pour la prise de décision. Concrètement, elle permet de :
- Évaluer la performance : Identifier les activités rentables et celles qui le sont moins, pour réallouer les ressources.
- Mesurer la solvabilité : Déterminer si l'entreprise peut faire face à ses dettes à long terme avant de contracter de nouveaux emprunts.
- Analyser la liquidité : S'assurer que l'entreprise dispose de suffisamment de trésorerie pour ses besoins courants.
- Identifier les tendances : Comprendre l'évolution de la situation financière pour anticiper les problèmes ou saisir les opportunités.
- Comparer avec les concurrents : Situer la performance de l'entreprise par rapport à son secteur.
- Guider les investissements : Évaluer la rentabilité potentielle de nouveaux projets.
- Optimiser la structure financière : Trouver le bon équilibre entre fonds propres et endettement.
En résumé, elle fournit un diagnostic précis qui éclaire les choix stratégiques et opérationnels des dirigeants.
Ai-je besoin d'être un expert en mathématiques pour comprendre la comptabilité et l'analyse financière ?
Non, il n'est pas nécessaire d'être un expert en mathématiques avancées. Les opérations mathématiques utilisées en comptabilité de base et en analyse financière sont généralement des additions, soustractions, multiplications, divisions et calculs de pourcentages. L'essentiel est de comprendre la logique derrière les chiffres et les concepts.
Ce qui est plus important, c'est :
- La rigueur et l'attention aux détails.
- La capacité à comprendre et appliquer des règles et des principes.
- Un esprit analytique pour interpréter les résultats.
Avec une bonne méthode d'apprentissage et de la pratique, ces disciplines sont accessibles à tous, quel que soit leur niveau initial en mathématiques.
Lectures et Recherches Recommandées
Pour approfondir votre compréhension et explorer des sujets connexes, voici quelques pistes de recherche :
- Quelles sont les différences clés entre le SYSCOHADA révisé et les normes IFRS complètes ?
- Comment réaliser une analyse financière sectorielle pour les PME en Afrique de l'Ouest ?
- Quels sont les indicateurs de performance clés (KPIs) financiers spécifiques aux entreprises de services dans la zone UEMOA ?
- Impact de la digitalisation sur les pratiques comptables et d'audit dans les pays de la CEMAC.
Références
Les informations contenues dans ce cours s'appuient sur des connaissances générales en comptabilité et analyse financière, ainsi que sur les ressources suivantes pour le contexte spécifique :

Last updated May 8, 2025