
DSFinV-K Schnittstelle: Ihr Wegweiser zur korrekten Implementierung und Nutzung
So meistern Sie die Anforderungen der digitalen Finanzverwaltung für Kassensysteme und gewährleisten Compliance.
Die Digitale Schnittstelle der Finanzverwaltung für Kassensysteme (DSFinV-K) ist ein entscheidender Baustein für die digitale Betriebsprüfung in Deutschland. Eine korrekte Implementierung und Nutzung ist nicht nur gesetzlich vorgeschrieben, sondern sichert auch die Nachvollziehbarkeit und Prüfbarkeit Ihrer Kassendaten. Dieser Leitfaden fasst die wichtigsten Aspekte zusammen, um Ihnen zu helfen, die DSFinV-K-Anforderungen souverän zu erfüllen.
Die Kernpunkte auf einen Blick
- Gesetzliche Verpflichtung: Die DSFinV-K ist seit dem 1. Januar 2020 gemäß Kassensicherungsverordnung (KassenSichV) und § 146a Abgabenordnung (AO) für alle Betreiber elektronischer Aufzeichnungssysteme in Deutschland verbindlich.
- Standardisierter Datenexport: Sie definiert ein einheitliches Format für den Export aller steuerlich relevanten Kassendaten, um Außenprüfungen und Kassen-Nachschauen durch die Finanzbehörden zu erleichtern.
- TSE-Integration entscheidend: Eine zertifizierte Technische Sicherheitseinrichtung (TSE) muss in das Kassensystem integriert sein, und deren Daten sind integraler Bestandteil des DSFinV-K-Exports.
Was genau ist die DSFinV-K?
Ein Standard für Transparenz und Prüfbarkeit
Die DSFinV-K wurde entwickelt, um eine einheitliche Struktur und Bezeichnung für den Export von Daten aus elektronischen Kassensystemen zu schaffen. Unabhängig vom Hersteller oder Typ des Kassensystems stellt die DSFinV-K sicher, dass die Finanzverwaltung bei Prüfungen auf einen standardisierten Datensatz zugreifen kann. Dies umfasst typischerweise Daten aus drei Hauptbereichen:
- Einzelaufzeichnungen (Transaktionsdaten): Detaillierte Informationen zu jedem Geschäftsvorfall, inklusive Bonkopf- und Bonpositionsdaten.
- Stammdaten: Grundlegende Informationen zum Unternehmen, zu den eingesetzten Kassen, Artikeln, Warengruppen und Bedienern.
- Kassenabschlüsse: Z-Berichte und andere periodische Abschlüsse, die die Summen und Zählwerke der Kasse dokumentieren.
Ziel ist es, die Vollständigkeit, Richtigkeit, Zeitgerechtigkeit und Unveränderbarkeit der digitalen Aufzeichnungen zu gewährleisten und somit die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) zu erfüllen.
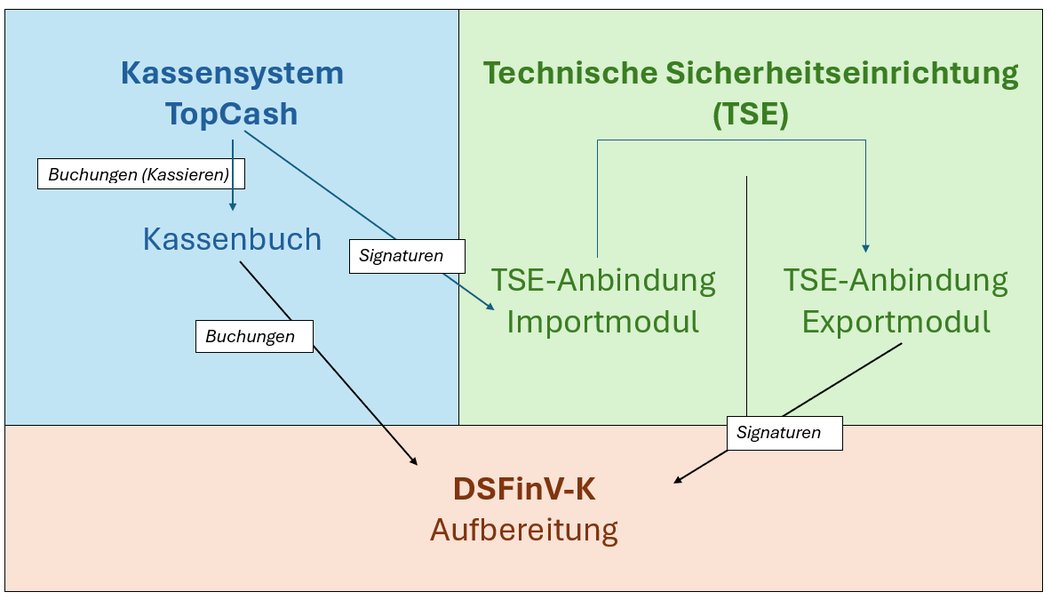
Schematische Darstellung der Datenflüsse und Komponenten im Rahmen der DSFinV-K.
Aktuelle Versionen und ihre Bedeutung
Die DSFinV-K wird kontinuierlich weiterentwickelt. Die Version 2.3 ist für Aufzeichnungen, die ab dem 1. Juli 2022 erfolgen, anzuwenden. Eine frühere Anwendung war möglich. Die Version 2.4, gültig ab dem 1. Januar 2024, enthält primär redaktionelle Anpassungen und Klarstellungen, insbesondere im Hinblick auf den neugefassten Anwendungserlass zu § 146a AO (AEAO), ohne jedoch inhaltliche Änderungen gegenüber der Version 2.3 einzuführen. Es ist essenziell, stets die Vorgaben der aktuell gültigen Version zu beachten, die vom Bundeszentralamt für Steuern (BZSt) veröffentlicht werden.
Schritt-für-Schritt-Anleitung zur korrekten Implementierung
Von der Vorbereitung bis zum Test
Eine sorgfältige Implementierung der DSFinV-K ist entscheidend für die Rechtskonformität Ihres Kassensystems. Die folgenden Schritte bieten eine Orientierung:
1. Verständnis der Spezifikationen
Machen Sie sich detailliert mit der aktuellen DSFinV-K-Spezifikation vertraut. Diese Dokumente, bereitgestellt vom BZSt, definieren die genaue Struktur der Exportdateien (meist CSV-Dateien wie transactions.csv, bonkopf.csv, bonpos.csv, stamm_absicherung.csv etc.), die erforderlichen Datenfelder und deren Formate.
2. Systemkompatibilität und TSE-Integration
Stellen Sie sicher, dass Ihr Kassensystem oder Ihre Kassensoftware die DSFinV-K-konforme Datenaufzeichnung und den Export unterstützt. Eine zertifizierte Technische Sicherheitseinrichtung (TSE) muss korrekt in das System integriert sein. Die TSE signiert die Transaktionen und gewährleistet deren Unveränderbarkeit. Die Daten der TSE (z.B. Seriennummer der TSE, Signaturzähler, Transaktionsnummern) sind ein integraler Bestandteil des DSFinV-K-Exports.
3. Sorgfältige Einrichtung der Stammdaten
Die Vollständigkeit und Korrektheit der Stammdaten ist eine Grundvoraussetzung. Dazu gehören Unternehmensdaten (Name, Adresse, Steuernummern, USt-IdNr.), Kassendaten (Kassen-ID, Seriennummer der Kasse – Achtung: keine Schrägstriche "/" oder Unterstriche "_" verwenden), Angaben zu Artikeln, Warengruppen und Bedienern. Viele Kassensysteme bieten Prüffunktionen für Stammdaten, die genutzt werden sollten. Die Verantwortung für die Richtigkeit liegt jedoch beim Unternehmen.
Die DSFinV-K und die TSE sind zentrale Elemente für gesetzeskonforme Kassensysteme.
4. Konfiguration der Exportfunktion
Die DSFinV-K-Exportfunktion muss im Kassensystem so konfiguriert werden, dass alle relevanten Daten gemäß der Spezifikation exportiert werden. Dies beinhaltet die korrekte Zuordnung der internen Datenfelder des Kassensystems zu den DSFinV-K-Feldern.
5. Test und Validierung
Führen Sie Testexporte durch und überprüfen Sie die generierten Dateien sorgfältig auf Vollständigkeit, Korrektheit und Konformität mit der DSFinV-K-Spezifikation. Es gibt spezielle Prüfsoftware oder -tools (teilweise auch von Finanzverwaltungen oder Drittanbietern), die hierbei unterstützen können.
6. Dokumentation
Dokumentieren Sie die Implementierung der DSFinV-K in Ihrer Verfahrensdokumentation. Dies umfasst Angaben zur eingesetzten Kassensoftware, zur TSE, zur Konfiguration des Exports und zu den durchgeführten Tests.
Die DSFinV-K im täglichen Einsatz und bei Prüfungen
Datenexport und Bereitstellung für die Finanzverwaltung
Nach erfolgreicher Implementierung ist die korrekte Nutzung der DSFinV-K-Schnittstelle im Betriebsalltag und insbesondere bei steuerlichen Außenprüfungen oder Kassen-Nachschauen entscheidend.
Durchführung eines DSFinV-K-Exports
Der Export der DSFinV-K-Daten erfolgt üblicherweise über eine spezielle Funktion im Kassensystem. Dabei sind folgende Schritte typisch:
- Auswahl des Exportzeitraums: Der Prüfer gibt den relevanten Zeitraum an, für den die Daten exportiert werden sollen.
- Starten des Exportvorgangs: Die Kassensoftware generiert die DSFinV-K-konformen Dateien. Diese umfassen verschiedene CSV-Dateien (z.B.
vat.csv,cashpointclosing.csv,transactions_tse.csv) sowie eineindex.xml-Datei, die als Inhaltsverzeichnis dient. - Bereitstellung der Daten: Die exportierten Daten werden auf einem geeigneten Datenträger (z.B. USB-Stick) dem Prüfer zur Verfügung gestellt. Dieser "Z3-Zugriff" (Datenträgerüberlassung) ist ein Standardverfahren.
Wichtige Aspekte der Datenstruktur
Die exportierten Daten müssen in einer klar definierten Struktur vorliegen. Die DSFinV-K gibt genaue Vorgaben für Dateinamen, Feldbezeichnungen, Datentypen und Trennzeichen. Die index.xml-Datei spielt eine zentrale Rolle, da sie Metadaten zum Export und Verweise auf die einzelnen CSV-Dateien enthält.
Dieses Video zeigt beispielhaft den Export und die Sicherung von Fiskaldaten, ein Prozess, der im Kern den Anforderungen der GoBD und somit auch der DSFinV-K entspricht, indem er die strukturierte Datenbereitstellung für steuerliche Zwecke demonstriert.
Visualisierung der DSFinV-K Implementierungsfaktoren
Kritische Erfolgsfaktoren im Überblick
Eine erfolgreiche DSFinV-K-Implementierung hängt von mehreren Faktoren ab. Die folgende Grafik veranschaulicht die relative Bedeutung verschiedener Aspekte, verglichen zwischen einer Mindestanforderung, einer optimalen Implementierung und einem Risikobereich bei signifikanten Mängeln. Diese Einschätzung basiert auf Erfahrungswerten und der Gewichtung durch die Finanzverwaltung.
Die Grafik verdeutlicht, dass Aspekte wie die korrekte TSE-Integration und die Vollständigkeit der Daten von höchster Priorität sind. Eine optimale Implementierung übertrifft die Mindestanforderungen in allen Bereichen und minimiert so das Risiko bei Betriebsprüfungen.
Struktur der DSFinV-K Datenmodule
Ein tieferer Einblick in die Datenkategorien
Die DSFinV-K organisiert die zu exportierenden Daten in verschiedene Module, die jeweils spezifische Informationen enthalten. Die folgende Tabelle gibt einen Überblick über die wichtigsten Datenmodule und deren Inhalte:
| Datenmodul / CSV-Datei(en) | Beschreibung der Inhalte | Beispiele für Datenfelder |
|---|---|---|
Bonkopf (z.B. bonkopf.csv) |
Kopfdaten jedes einzelnen Kassenbons (Transaktion) | Bon_ID, Bon_Typ (z.B. Rechnung, Storno), Gesamt_Brutto, Kunden_Nr, TSE_Transaktions_Nr |
Bonpositionen (z.B. bonpos.csv) |
Positionsdaten jedes einzelnen Kassenbons (Artikel, Dienstleistungen) | Bon_ID_Ref, Pos_Text, Menge, Einzelpreis_Brutto, USt_Satz, Artikel_Nr |
Umsatzsteuer (z.B. vat.csv) |
Summierte Umsatzsteuerbeträge pro Steuersatz | USt_Satz, USt_Basis_Brutto, USt_Betrag |
Kassenabschluss (z.B. cashpointclosing.csv) |
Daten des Kassenabschlusses (Z-Bericht) | Z_Kasse_ID, Z_Nr, Z_Zeitpunkt_Erstellung, Anfangsbestand, Endbestand |
Stammdaten (z.B. stamm_kasse.csv, stamm_taxonomien.csv) |
Grundlegende Kassen- und Unternehmensstammdaten, Artikelstammdaten, Warengruppen etc. | KASSE_ID, KASSE_BRAND, KASSE_SERIENNR, USTID_Unternehmer, Artikel_Bezeichnung |
TSE-Daten (z.B. transactions_tse.csv, stamm_tse.csv) |
Informationen zur technischen Sicherheitseinrichtung und deren Protokolldaten | TSE_SERIENNUMMER, TSE_SIGNATUR_ALGORITHMUS, TSE_ZEITFORMAT, TSE_SIGNATUR, TSE_LOG_ZEIT |
index.xml |
Zentrale Indexdatei, die Metadaten über den Export enthält und auf alle zugehörigen CSV-Dateien verweist. Dient als "Inhaltsverzeichnis" des Exports. | Version der DSFinV-K, Zeitraum des Exports, Liste der enthaltenen Dateien mit Hashwerten. |
Diese strukturierte Aufteilung ermöglicht es den Prüfern, gezielt auf benötigte Informationen zuzugreifen und die Daten systematisch zu analysieren.
Überblick der DSFinV-K: Eine Mindmap
Zentrale Konzepte und Zusammenhänge der DSFinV-K
Die folgende Mindmap visualisiert die Kernbereiche der DSFinV-K und deren Beziehungen zueinander. Sie dient als Schnellübersicht über die wichtigsten Aspekte, von den rechtlichen Grundlagen bis hin zu den praktischen Implikationen für Unternehmen.
und Kassen-Nachschauen"] id1c["Sicherstellung GoBD-Konformität"] id2["Rechtliche Grundlagen"] id2a["§ 146a Abgabenordnung (AO)"] id2b["Kassensicherungsverordnung (KassenSichV)"] id2c["Verpflichtend seit 01.01.2020"] id3["Hauptkomponenten des Exports"] id3a["Einzelaufzeichnungen (Transaktionen)
bonkopf.csv, bonpos.csv"] id3b["Stammdaten
stamm_kasse.csv, stamm_artikel.csv, etc."] id3c["Kassenabschlüsse
cashpointclosing.csv"] id3d["TSE-Daten
transactions_tse.csv, stamm_tse.csv"] id3e["Index-Datei
index.xml"] id4["Implementierung"] id4a["Spezifikationen des BZSt beachten"] id4b["TSE-Integration (zertifiziert)"] id4c["Korrekte Stammdatenerfassung"] id4d["Konfiguration der Exportfunktion"] id4e["Testen und Validieren"] id4f["Dokumentation"] id5["Nutzung"] id5a["Datenexport für Prüfungszeitraum"] id5b["Datenträgerüberlassung (Z3-Zugriff)"] id5c["Archivierung der Exportdaten"] id6["Wichtige Aspekte"] id6a["Vollständigkeit & Korrektheit der Daten"] id6b["Unveränderbarkeit (durch TSE)"] id6c["Nachvollziehbarkeit"] id6d["Aktualität der DSFinV-K Version
(z.B. V2.3, V2.4)"] id7["Versionierung"] id7a["Version 2.3 (ab 01.07.2022)"] id7b["Version 2.4 (ab 01.01.2024 - redaktionell)"] id7c["Regelmäßige Updates durch BZSt"]
Diese Mindmap verdeutlicht die Vielschichtigkeit der DSFinV-K und die Notwendigkeit einer ganzheitlichen Betrachtung bei der Implementierung und Nutzung.
Häufig gestellte Fragen (FAQ) zur DSFinV-K
Was genau ist die DSFinV-K und wozu dient sie?
Die DSFinV-K (Digitale Schnittstelle der Finanzverwaltung für Kassensysteme) ist ein standardisiertes Datenformat und eine Schnittstelle für den Export von Kassendaten aus elektronischen Aufzeichnungssystemen. Sie dient dazu, der Finanzverwaltung bei Außenprüfungen und Kassen-Nachschauen einen einheitlichen, maschinell auswertbaren Zugriff auf alle steuerlich relevanten Kassendaten zu ermöglichen und so die Prüfbarkeit und Nachvollziehbarkeit zu gewährleisten.
Ist die Nutzung der DSFinV-K-Schnittstelle verpflichtend?
Ja, die Implementierung und Nutzung der DSFinV-K ist seit dem 1. Januar 2020 für alle Unternehmen in Deutschland, die elektronische Aufzeichnungssysteme (Kassensysteme) verwenden, gesetzlich vorgeschrieben. Dies ergibt sich aus der Kassensicherungsverordnung (KassenSichV) und § 146a der Abgabenordnung (AO).
Welche Konsequenzen drohen bei fehlerhafter Implementierung oder Nutzung?
Eine fehlerhafte oder fehlende Implementierung der DSFinV-K kann als Verstoß gegen die Ordnungsmäßigkeit der Kassenführung gewertet werden. Mögliche Konsequenzen sind Beanstandungen bei Betriebsprüfungen, Hinzuschätzungen zum Umsatz und Gewinn sowie Bußgelder. Es ist daher unerlässlich, die Anforderungen sorgfältig umzusetzen.
Welche Datenkategorien werden über die DSFinV-K exportiert?
Die DSFinV-K umfasst einen breiten Satz an Daten, darunter alle Einzeltransaktionen (Bonkopf- und Bonpositionsdaten), Stammdaten (Unternehmen, Kassen, Artikel, Bediener, Steuersätze), Kassenabschlüsse (Z-Berichte), sowie detaillierte Daten der Technischen Sicherheitseinrichtung (TSE-Protokolle, Signaturen). Die Daten werden in mehreren strukturierten CSV-Dateien und einer Index-XML-Datei bereitgestellt.
Wie aktuell muss die implementierte DSFinV-K Version sein?
Unternehmen müssen sicherstellen, dass ihre Kassensysteme die jeweils gültige Version der DSFinV-K unterstützen und anwenden. Derzeit ist die Version 2.3 für Aufzeichnungen ab dem 1. Juli 2022 maßgeblich. Die Version 2.4 (gültig ab 1. Januar 2024) enthält primär redaktionelle Änderungen und Klarstellungen. Es ist wichtig, die Veröffentlichungen des Bundeszentralamts für Steuern (BZSt) zu verfolgen und die Kassensoftware entsprechend aktuell zu halten.
Empfohlene weiterführende Informationen
Vertiefen Sie Ihr Wissen zu verwandten Themen
- Welche Rolle spielt die TSE bei der DSFinV-K und GoBD-Konformität?
- Wie bereite ich mich optimal auf eine Kassen-Nachschau mit DSFinV-K Daten vor?
- Gibt es zertifizierte Softwarelösungen für die automatische Erstellung und Validierung von DSFinV-K Exporten?
- Detaillierte Unterschiede und Auswirkungen der DSFinV-K Versionen 2.3 und 2.4 für Kassenbetreiber.
Referenzen
Ausgewählte Quellen für detaillierte Informationen
Last updated May 7, 2025