
Información Integral sobre Efectivo y Dinero
Una visión detallada de conceptos, estructuras y controles financieros
Aspectos Clave Destacados
- Efectivo y Dinero: Diferenciación clara entre la representación física (efectivo) y el concepto amplio del dinero.
- Control y Operaciones: Metodologías para manejar, registrar y conciliar fondos, lo que fortalece la liquidez y transparencia.
- Instrumentos y Medios: Desde la apertura de cuentas hasta el uso de cheques y diarios especiales, pasando por el control interno.
Definición y Funcionalidades
Definición de Efectivo y Dinero
El dinero se define como un medio de intercambio generalmente aceptado dentro de una comunidad para adquirir bienes, servicios o cancelar deudas. Es un activo que cumple con las funciones fundamentales de facilitar transacciones, medir el valor de los productos y almacenar riqueza. Su uso no se limita al formato físico; incluye depósitos bancarios y otros instrumentos financieros.
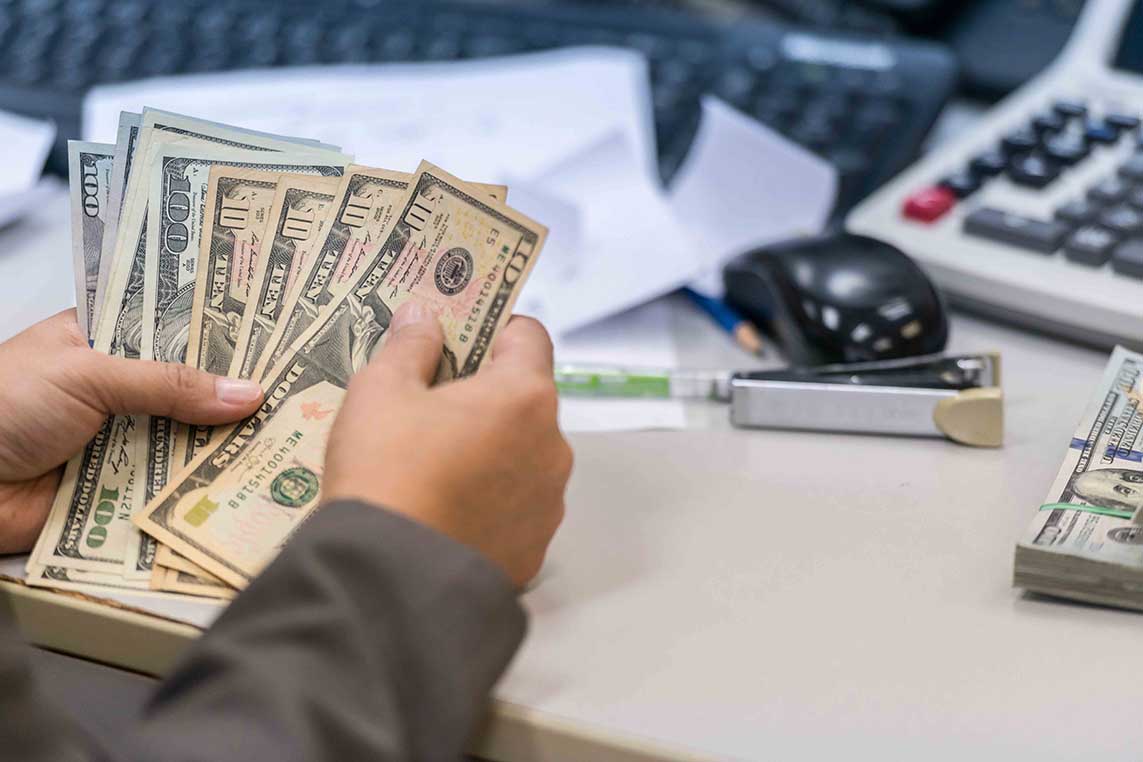
Por otro lado, el efectivo es la representación física del dinero, compuesta comúnmente por billetes y monedas de curso legal. Este es el activo más líquido y se utiliza en transacciones inmediatas, facilitando el cumplimiento de operaciones diarias y urgentes.
Funciones del Dinero
El dinero cumple tres funciones esenciales que sustentan la economía:
Medio de Intercambio
Se utiliza para facilitar la compra y venta de bienes y servicios, eliminando las ineficiencias del trueque directo. Al aceptarlo de forma generalizada, permite que las transacciones comerciales se realicen de manera fluida y sin complicaciones.
Unidad de Cuenta
El dinero establece una medida uniforme para evaluar y comparar el valor de diferentes bienes y servicios. Esto otorga coherencia y consistencia al determinar precios, facilitando el análisis económico y la toma de decisiones financieras.
Depósito de Valor
Permite almacenar poder adquisitivo para su uso en el futuro. Esta función es esencial para el ahorro, ya que el dinero puede retener su valor a lo largo del tiempo, permitiendo que tanto individuos como empresas resguarden sus recursos.
Estructura y Componentes en la Gestión del Efectivo
Componente Básico del Área de Efectivo (Estructura)
La estructura del efectivo en una organización comprende varios elementos esenciales que aseguran que los fondos se administren de manera segura y eficiente. Los componentes básicos son:
- Caja: Es el contenedor físico donde se guarda el efectivo, ya sea en una caja registradora o en una caja fuerte. Es el primer nivel de almacenamiento y manejo de dinero físico.
- Cuentas Bancarias: Representan los fondos depositados en instituciones financieras; permiten transacciones electrónicas y garantizan la disponibilidad inmediata de fondos.
- Caja Chica: Un fondo destinado a gastos menores e imprevistos. Se gestiona con procedimientos estrictos para evitar desviaciones o malversaciones.
- Valores Negociables e Inversiones a Corto Plazo: Aunque se consideran activos, en algunas organizaciones se gestionan como parte del efectivo debido a su alta liquidez.
Qué es el Dinero de Caja
El dinero de caja se refiere al efectivo que se mantiene de forma inmediata en la empresa. Este dinero es utilizado para cubrir gastos cotidianos como pago de sueldos, compras a proveedores o pagos de servicios. Se diferencia del dinero depositado en cuentas bancarias ya que, al estar en formato físico, permite transacciones rápidas sin necesidad de procesos de transferencia.
Qué son Diarios Especiales
Los diarios especiales son libros contables o registros auxiliares que se utilizan para anotar transacciones específicas. Su función es organizar y segmentar el registro de operaciones que comparten características similares, tales como:
- Diario de Ventas: Registra todas las transacciones de ventas realizadas.
- Diario de Recibos de Efectivo: Documenta la entrada de dinero físico en la empresa.
- Diario de Compras: Lleva el control de las adquisiciones y compras efectuadas.
- Diario de Desembolsos: Registra los pagos y salidas de efectivo.
Control de Efectivo y Gestión Interna
Ventajas del Control de Efectivo
El control efectivo del dinero es vital para la salud financiera de una organización. Entre las principales ventajas se encuentran:
- Claridad en Ingresos y Egresos: Permite identificar de manera precisa cuáles son los movimientos financieros, facilitando la planificación y la toma de decisiones.
- Prevención de Fraudes: Un sistema riguroso de control ayuda a detectar irregularidades y evita la malversación de fondos.
- Mantenimiento de la Liquidez: Garantiza que la empresa disponga de recursos suficientes para cumplir con sus obligaciones a corto plazo.
- Optimización de Operaciones: Mejora la eficiencia en el uso de los recursos, permitiendo identificar gastos innecesarios y reduciendo saldos ociosos.
- Proyecciones Financieras: Facilita el análisis para futuros proyectos y la evaluación de inversiones a largo plazo.
Objetivos del Manejo de Efectivo en Caja
El manejo adecuado del efectivo en caja tiene objetivos precisos que se alinean con la optimización de los recursos financieros:
- Recibir y Registrar con Precisión: Toda entrada de efectivo, ya sea por ventas u otras operaciones, debe ser registrada de manera exacta.
- Disponibilidad Inmediata para Pagos: Asegura que exista suficiente dinero para cubrir rápidamente los gastos operativos diarios.
- Minimizar Efectivo Ocioso: Evitar que fondos se mantengan inactivos, maximizando así su uso productivo.
- Facilitar Auditorías Internas: Un manejo meticuloso del efectivo favorece las revisiones y verificaciones periódicas, mejorando la transparencia.
Operaciones de Caja
Las operaciones de caja son todas aquellas transacciones que implican el manejo del efectivo dentro del sistema financiero de una empresa. Estas operaciones incluyen:
- Recepción de Ingresos: Dinero que ingresa por ventas o cobros.
- Egresos de Fondos: Pagos realizados a proveedores, empleados o servicios.
- Depósitos Bancarios: Transferencia de efectivo a cuentas bancarias para su resguardo y gestión.
- Transacciones de Cambio: Operaciones que implican convertir divisas o realizar pagos con diferentes monedas.
- Conciliaciones: Proceso de verificar que los registros contables coincidan con el saldo físico del efectivo.
Operaciones de Caja Chica y Reposición del Fondo
La caja chica es un fondo de efectivo destinado a cubrir gastos menores e imprevistos, tales como suministros de oficina, pequeñas reparaciones o gastos de transporte local. Debido a que su monto es relativamente reducido, su manejo requiere un estricto control.
Para reponer el fondo de caja chica se sigue normalmente el siguiente proceso:
- Arqueo de Caja: Se realiza un conteo físico del efectivo para verificar el saldo disponible.
- Recolección de Comprobantes: Se recogen todos los recibos y documentación que respalde los gastos realizados.
- Solicitud de Reembolso: Con base en el arqueo y comprobantes, se solicita la reposición mediante un cheque o transferencia, reestableciendo el fondo al monto original.
- Registro Contable: Se documenta el proceso en los diarios contables correspondientes para mantener transparencia y control.
Medios de Control Interno para el Área del Efectivo
Los medios de control interno son fundamentales para garantizar la integridad y correcta gestión de los fondos. Entre estos métodos destacan:
- Segregación de Funciones: Separar las responsabilidades de registro, manejo y revisión del efectivo para evitar fraudes.
- Procedimientos Estandarizados: Establecer políticas y procedimientos claros para el manejo y registro de cada movimiento financiero.
- Arqueos y Conciliaciones Periódicas: Realizar revisiones sorpresivas y programadas para comparar los registros internos con el efectivo físico y los estados bancarios.
- Auditorías Internas y Externas: Incorporar revisiones por parte de auditores que aseguren el cumplimiento de los procedimientos.
- Uso de Diarios Especiales: Registrar de forma detallada las transacciones en libros auxiliares para facilitar el seguimiento y control.
Instrumentos Financieros y Procesos de Gestión
Aperturar una Cuenta Bancaria: Tipos y Usos
Abrir una cuenta bancaria consiste en establecer un registro formal en una institución financiera, lo que permite a individuos y empresas gestionar sus fondos con seguridad y flexibilidad. Las cuentas bancarias son fundamentales para realizar transacciones, recibir pagos y efectuar transferencias, y se presentan en diversas modalidades:
- Cuenta Corriente: Diseñada para operaciones diarias y transacciones frecuentes; permite domiciliar recibos y emitir cheques.
- Cuenta de Ahorros: Orientada al ahorro, generalmente ofrece rendimientos o intereses, manteniendo la liquidez sin comprometer la seguridad.
- Cuenta Nómina: Utilizada para la gestión de pagos a empleados, con condiciones especiales para el manejo de salarios.
- Cuenta a Plazo Fijo: Permite invertir una cantidad de dinero por un periodo determinado, con tasas de interés generalmente superiores, ideal para objetivos de ahorro a largo plazo.
- Cuentas Digitales: Facilitan operaciones en línea, con la agilidad de transferencias y pagos en tiempo real.
Qué es un Cheque y Clases de Cheque
El cheque es un instrumento financiero que autoriza a un banco a pagar una suma de dinero a la persona o entidad designada. Es una herramienta clave en la realización de pagos y se clasifica en diferentes tipos basados en su forma y finalidad:
- Cheque al Portador: Puede ser cobrado por cualquier persona que lo tenga en su poder, ofreciendo alta flexibilidad.
- Cheque Nominativo: Solo puede ser cobrado por una persona específica, cuyo nombre figure como beneficiario, lo que mejora la seguridad en la transacción.
- Cheque Cruzado: Se utiliza exclusivamente para ser depositado en una cuenta bancaria, limitando su cobro y aumentando la seguridad.
- Cheque Cancelatorio: Se emplea para saldar obligaciones, demostrando la cancelación de deudas o compromisos financieros.
- Cheque de Pago Diferido: Aunque menos frecuente, permite que el pago se realice en una fecha futura preestablecida.
Principios Aplicables al Manejo del Efectivo
El manejo adecuado del efectivo se basa en un conjunto de principios que aseguran su correcta administración y el buen estado financiero de la organización. Estos principios incluyen:
- Acelerar las Entradas: Implementar estrategias para que los ingresos se materialicen lo más rápido posible, optimizando la liquidez.
- Disminuir las Salidas: Reducir al mínimo los gastos innecesarios y gestionar el pago de las obligaciones, manteniendo el flujo de caja.
- Mantener la Estabilidad en la Liquidez: Garantizar que en todo momento exista un saldo suficiente para cubrir las operaciones diarias.
- Registrar con Exactitud: Llevar un control meticuloso de cada transacción, permitiendo una visión precisa y actualizada del estado del efectivo.
Conciliación Bancaria y Proceso para Realizarla
La conciliación bancaria es el proceso de cotejar los registros internos de una empresa con los saldos y movimientos que proporciona el banco. Este proceso es crucial para detectar discrepancias, errores o posibles irregularidades y se ejecuta de la siguiente manera:
- Obtención del Estado de Cuenta: Se recaba el extracto bancario correspondiente al periodo determinado.
- Comparación de Registros: Se cotejan los ingresos y egresos registrados internamente con los movimientos reportados en el estado de cuenta.
- Identificación de Discrepancias: Se revisan las diferencias, tales como cheques pendientes de cobro o depósitos no registrados, y se documentan.
- Ajustes y Correcciones: Se realizan los asientos contables necesarios para corregir los errores detectados y se actualizan los saldos.
- Elaboración del Informe de Conciliación: Se documenta el proceso y se presenta un informe final que resuma las acciones tomadas para garantizar la exactitud de los registros.
Datos y Herramientas de Apoyo
Tabla Resumen de Conceptos Clave
| Concepto | Descripción |
|---|---|
| Efectivo | Dinero en billetes y monedas utilizado para transacciones inmediatas. |
| Dinero | Medio de intercambio aceptado que incluye efectivo y depósitos bancarios. |
| Diarios Especiales | Registros contables específicos utilizados para anotar transacciones similares. |
| Caja Chica | Pequeño fondo de efectivo destinado a gastos menores e imprevistos. |
| Conciliación Bancaria | Proceso de cotejar y ajustar los registros internos con los estados de cuenta bancarios. |
| Cheque | Instrumento financiero para autorizar pagos, clasificado en varios tipos según su seguridad y función. |
Referencias
- Dinero: Conceptos Básicos - Nueva Escuela Mexicana
-
Funciones del Dinero - Banxico Educación
- Definición de Efectivo - Economipedia
-
Dinero en Caja - QuickBooks
- Operaciones de Caja - Apolonio
- Control de Efectivo - Rinde Gastos
- Estructura del Estado de Flujos - StudySmarter
-
Caja Chica y Reposición - Mundanopedia
- Conciliación Bancaria - Holded
- Tipos de Cuenta Bancaria - Scotiabank Perú
Recomendaciones para Profundizar
 marioraules.blogspot.com
 senajhon.blogspot.com
 conpoliticse.wordpress.com
Last updated February 28, 2025