
Hạn Chế Trong Nghiên Cứu ESG Trong Doanh Nghiệp
Khám phá các thách thức cơ bản trong nghiên cứu và thực hiện ESG tại doanh nghiệp Việt Nam
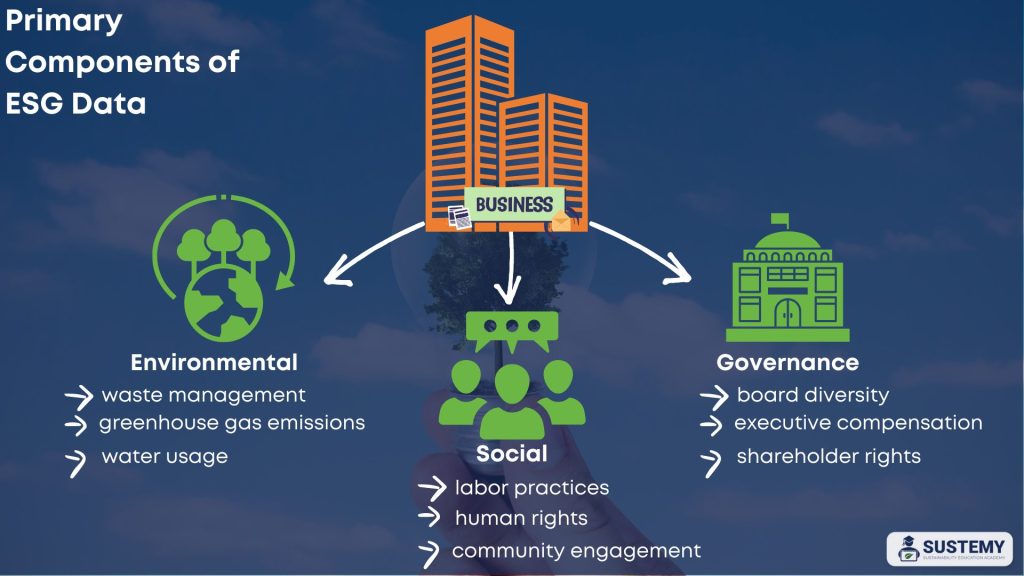
Những Điểm Nổi Bật
- Thiếu Dữ Liệu và Công Cụ Định Lượng: Khó thu thập, phân tích và báo cáo dữ liệu ESG khiến việc đánh giá hiệu quả trở nên khó khăn.
- Hạn Chế Về Kiến Thức và Chuyên Môn: Thiếu hiểu biết chuyên sâu về ESG trong doanh nghiệp, đặc biệt đối với các doanh nghiệp nhỏ và vừa.
- Sự Thiếu Thống Nhất Chuẩn Mực: Sự không thống nhất về tiêu chuẩn, quy định và phương pháp đánh giá ESG gây khó khăn trong quá trình so sánh và thực thi.
Tổng Quan Về ESG Trong Doanh Nghiệp
ESG (Môi trường, Xã hội và Quản trị) là một khái niệm nhằm đánh giá tổng thể các hoạt động bền vững của doanh nghiệp, từ việc quản lý tài nguyên, tác động xã hội đến các quy định quản trị doanh nghiệp. Tuy nhiên, khi tiến hành nghiên cứu và thực hiện các yếu tố ESG, các doanh nghiệp trên tổng thể, và đặc biệt là ở thị trường mới nổi như Việt Nam, đang phải đối mặt với nhiều hạn chế và thách thức.
Bối Cảnh Phát Triển ESG
Trong bối cảnh toàn cầu đang hướng tới mục tiêu phát triển bền vững, ESG đã trở thành một chỉ số quan trọng để đánh giá hiệu quả và trách nhiệm của doanh nghiệp. ESG không chỉ giúp cải thiện danh tiếng và hình ảnh của doanh nghiệp mà còn góp phần thu hút nguồn đầu tư từ các nhà đầu tư mong muốn đầu tư vào những công ty đáng tin cậy về mặt xã hội và môi trường. Tuy nhiên, việc nghiên cứu và thực hiện các chỉ số này đang bị cản trở bởi nhiều yếu tố hạn chế, từ nguồn dữ liệu chưa đầy đủ, công cụ định lượng chưa chuẩn xác, tới các vấn đề về kiến thức và chuyên môn.
Các Hạn Chế Chính Trong Nghiên Cứu ESG
1. Thiếu Dữ Liệu và Công Cụ Đo Lường
Một trong những trở ngại lớn nhất trong nghiên cứu ESG chính là thiếu dữ liệu đầy đủ và các công cụ định lượng hiệu quả. Nhiều doanh nghiệp, đặc biệt là các doanh nghiệp vừa và nhỏ, không được trang bị hệ thống thu thập dữ liệu hiện đại hoặc ứng dụng các phần mềm phân tích chất lượng dữ liệu ESG.
Hạn Chế Về Thu Thập Dữ Liệu
Do sự thiếu hụt công cụ đo lường chính xác, các doanh nghiệp thường gặp khó khăn trong việc thu thập dữ liệu cần thiết cho việc lập báo cáo ESG. Con số thống kê cho thấy hơn 60% doanh nghiệp gặp vấn đề về khả năng thu thập, phân tích và báo cáo dữ liệu ESG. Điều này dẫn đến việc đánh giá hiệu quả hoạt động theo ESG trở nên thiếu sót và không đại diện được thực chất.
Độ Chính Xác và Chất Lượng Dữ Liệu
Chất lượng dữ liệu ESG thường bị ảnh hưởng do không có quy chuẩn chuẩn hóa dịch vụ và thiết bị đo lường. Các doanh nghiệp thường thiếu sự thống nhất trong cách thu thập dữ liệu, dẫn đến khó so sánh và đối chiếu các thông tin từ các nguồn khác nhau. Hơn nữa, việc đánh giá các yếu tố bền vững, đặc biệt là những yếu tố không định lượng, tạo ra thêm nhiều thách thức trong quá trình thu thập dữ liệu chính xác.
| Khía Cạnh | Hạn Chế |
|---|---|
| Thu Thập Dữ Liệu | Không đủ công cụ đo lường, dữ liệu bị phân mảnh, không đầy đủ |
| IDữ liệu Định Lượng | Kém độ chính xác do thiếu tiêu chuẩn chung |
| Báo cáo ESG | Chỉ khoảng 70% doanh nghiệp có báo cáo ESG hạn chế, ít sử dụng đối tác bên ngoài xác thực |
2. Hạn Chế Về Kiến Thức và Chuyên Môn
Một vấn đề phổ biến khác trong nghiên cứu ESG là sự giới hạn về kiến thức và chuyên môn trong các doanh nghiệp. Đặc biệt, các doanh nghiệp vừa và nhỏ thường không có đủ nguồn lực và nhân sự chuyên môn để triển khai các chiến lược ESG một cách hiệu quả.
Thiếu Kiến Thức Chung Về ESG
Mặc dù nhận thức về tầm quan trọng của ESG đang dần được lan tỏa, nhưng nhiều doanh nghiệp vẫn còn thiếu kiến thức chuyên sâu về các chỉ số này. Khoảng 71% doanh nghiệp thừa nhận rằng họ chưa nắm bắt đủ thông tin và dữ liệu cần thiết để báo cáo ESG một cách đầy đủ. Điều này dẫn đến việc không có đủ cơ sở để lập kế hoạch và xây dựng chiến lược triển khai ESG.
Chuyên Môn và Đào Tạo
Thiếu chuyên môn cũng đồng nghĩa với việc doanh nghiệp gặp khó khăn trong việc đào tạo nhân viên hoặc tuyển dụng những chuyên gia có kiến thức về ESG. Việc đào tạo hoặc thuê nhân lực chuyên môn thường tốn kém và không phải doanh nghiệp nào cũng sẵn sàng chi trả cho việc này. Kết quả là, việc triển khai các giải pháp ESG gặp nhiều trở ngại và không hiệu quả.
3. Sự Không Thống Nhất Các Tiêu Chuẩn và Quy Chuẩn
Một hạn chế đáng chú ý nữa là sự thiếu nhất quán giữa các tiêu chuẩn và quy định về ESG. Các doanh nghiệp đối mặt với nhiều yêu cầu khác nhau tùy theo quốc gia, ngành nghề và thậm chí theo khu vực hoạt động, khiến cho việc so sánh và đánh giá hiệu quả trở nên phức tạp.
Thiếu Tiêu Chuẩn Hóa
Tuy nhiên, mặc dù đã có nhiều nỗ lực từ phía các tổ chức quốc tế và chính phủ nhằm tạo ra các tiêu chuẩn chung, nhưng hiện thực trong doanh nghiệp vẫn còn lộn xộn. Sự không thống nhất này gây ra khó khăn cho việc so sánh hiệu suất ESG giữa các doanh nghiệp. Các tiêu chí đo lường không chỉ khác nhau về mặt định lượng mà còn về mặt định tính, tạo ra sự bất đồng quan điểm về mức độ thành công của từng doanh nghiệp.
Khó Khăn Trong Việc Xác Thực Báo Cáo
Bên cạnh đó, việc sử dụng đối tác bên ngoài để xác thực báo cáo ESG chỉ được áp dụng ở một số doanh nghiệp. Con số chỉ khoảng 36% doanh nghiệp có hợp tác với các bên thứ ba nhằm đảm bảo tính minh bạch và độ chính xác của báo cáo. Việc này không chỉ làm giảm độ tin cậy của thông tin mà còn gây ra thêm chi phí và khó khăn trong việc thiết lập một hệ thống báo cáo chuẩn mực.
4. Hạn Chế Về Nguồn Lực Tài Chính và Nhân Lực
Nguyên nhân kinh tế cũng đóng góp rất lớn vào các hạn chế trong nghiên cứu ESG. Triển khai một hệ thống ESG toàn diện đòi hỏi nguồn lực tài chính đáng kể để đầu tư vào công nghệ thu thập và phân tích dữ liệu, cũng như nguồn nhân lực chuyên môn.
Chi Phí Đầu Tư Và Công Nghệ
Nhiều doanh nghiệp, đặc biệt là các doanh nghiệp nhỏ và vừa, gặp khó khăn trong việc đầu tư vào công nghệ mới để tích hợp dữ liệu ESG. Chi phí đầu tư ban đầu cao và yêu cầu về quản lý hệ thống dữ liệu chuyên sâu là những trở ngại kinh tế quan trọng. Do đó, doanh nghiệp buộc phải cân nhắc kỹ lưỡng giữa lợi ích dài hạn của ESG và tác động tài chính ngắn hạn.
Nhân Lực Chuyên Môn
Tình trạng thiếu hụt nhân lực có kỹ năng chuyên môn cũng là một điểm yếu lớn. Việc tuyển dụng và đào tạo các chuyên gia về ESG không chỉ yêu cầu kinh nghiệm mà còn đòi hỏi sự cập nhật liên tục các tiêu chuẩn, quy định và công nghệ mới. Trong bối cảnh cạnh tranh gay gắt, nhiều doanh nghiệp gặp khó khăn trong việc giữ chân những nhân viên có năng lực cao trong lĩnh vực này.
5. Các Thách Thức Về Cơ Chế Quản Trị Và Quy Định
Cơ cấu quản trị nội bộ và các chính sách quy định của doanh nghiệp chưa đáp ứng được yêu cầu triển khai hiệu quả các chỉ số ESG. Tính minh bạch và sự tuân thủ các quy định pháp luật liên quan đến ESG là yếu tố then chốt nhưng vẫn còn tồn tại nhiều khoảng trống.
Quy Định Cụ Thể
Việc thiếu sự ban hành các quy định pháp lý rõ ràng và cụ thể về ESG từ phía cơ quan quản lý đã tạo ra một khoảng trống đáng kể. Doanh nghiệp không có một khuôn khổ pháp nhân hành động, dẫn đến việc tự chủ trong việc thiết lập tiêu chuẩn báo cáo. Sự thiếu nhất quán trong các quy định này không những làm giảm tính minh bạch của các báo cáo ESG mà còn gây khó khăn cho việc đối chiếu và đánh giá hiệu quả thực tế của các chiến lược triển khai.
Cơ Chế Quản Trị Nội Bộ
Cơ chế quản trị trong nhiều doanh nghiệp chưa được thiết lập một cách đồng bộ để đảm bảo tích hợp tối ưu các yếu tố ESG vào quản lý. Một số doanh nghiệp vẫn duy trì các phương thức quản lý truyền thống, không linh hoạt trong việc thay đổi quá trình ra quyết định phù hợp với các mục tiêu bền vững. Sự thiếu hụt này càng làm tăng thêm thách thức trong việc thực hiện các biện pháp cải tiến về ESG.
Các Giải Pháp và Hướng Đi Tương Lai
Đào Tạo và Phát Triển Năng Lực Chuyên Môn
Một trong những bước đi quan trọng là cần đầu tư nhiều hơn vào đào tạo nội bộ và hợp tác với các tổ chức chuyên môn để tăng cường kiến thức về ESG. Các doanh nghiệp có thể tổ chức các khóa đào tạo, hội thảo và chia sẻ thông tin về thực tiễn triển khai ESG. Việc nâng cao nhận thức đã giúp các doanh nghiệp nhất định thích nghi với những thay đổi và triển khai các chiến lược ESG hiệu quả.
Khuyến Khích Sử Dụng Công Nghệ Và Hệ Thống Phân Tích Dữ Liệu
Công nghệ hiện đại có thể giúp giảm bớt những khó khăn trong việc thu thập và xử lý dữ liệu ESG. Các doanh nghiệp cần hợp tác với các nhà cung cấp công nghệ để đầu tư vào hệ thống tự động hóa trong quá trình thu thập và phân tích dữ liệu. Điều này không chỉ cải thiện chất lượng dữ liệu mà còn tạo ra tính nhất quán trong báo cáo ESG.
Xây Dựng Tiêu Chuẩn Thống Nhất
Các tổ chức chuyên môn và các cơ quan quản lý nên cùng nhau xây dựng một bộ tiêu chuẩn thống nhất cho ESG nhằm giảm bớt sự mâu thuẫn giữa các nguồn dữ liệu và báo cáo. Việc này giúp tạo ra một khuôn khổ chuẩn mực để so sánh hiệu quả của các doanh nghiệp và tăng tính minh bạch của thông tin được công bố.
Tăng Cường Hợp Tác Giữa Các Bên Liên Quan
Một mối quan hệ chặt chẽ giữa doanh nghiệp, các tổ chức tài chính, và cơ quan quản lý sẽ thúc đẩy việc thực hiện và đánh giá hiệu quả các yếu tố ESG. Việc hỗ trợ từ bên ngoài, chẳng hạn như các đối tác độc lập trong việc xác thực báo cáo ESG, có thể giúp nâng cao chất lượng báo cáo và tạo ra sự tin cậy cho thông tin được đưa ra.
Một Số Phân Tích & Ví Dụ Thực Tế
Tác Động Kinh Tế Và Chi Phí
Việc đầu tư vào hệ thống ESG, từ xây dựng cơ sở hạ tầng công nghệ đến thuê nhân lực chuyên môn, đòi hỏi nguồn tài chính lớn. Doanh nghiệp cần cân nhắc giữa đầu tư vào cải tiến hệ thống quản trị và ứng dụng công nghệ mới với khả năng tạo ra giá trị gia tăng trong dài hạn. Một số doanh nghiệp đã cho thấy sự đầu tư này có thể dẫn đến hiệu quả kinh tế tích cực, nhưng đối với nhiều doanh nghiệp nhỏ, khó có đủ nguồn tài chính để hiện thực hóa những cải tiến đó.
Các nhà phân tích cho rằng, mặc dù chi phí ban đầu có thể cao, đầu tư vào ESG sẽ mang lại lợi ích lâu dài bằng cách tạo ra một môi trường kinh doanh bền vững, cải thiện danh tiếng và thu hút nguồn đầu tư từ các quỹ đầu tư bền vững. Điều này không chỉ giúp doanh nghiệp tăng cường khả năng cạnh tranh mà còn giảm thiểu rủi ro liên quan đến các vấn đề môi trường và xã hội.
Doanh Nghiệp Và Vai Trò Quản Trị
Một hệ thống quản trị nội bộ hiệu quả là yếu tố quan trọng để duy trì sự nhất quán trong thực hiện ESG. Một số doanh nghiệp đã triển khai các chương trình đào tạo nội bộ, đồng thời chưa ngừng điều chỉnh cơ cấu quản trị để phù hợp với các tiêu chuẩn ESG mới. Những nỗ lực này đã giúp họ tạo ra môi trường làm việc minh bạch và có động lực phát triển bền vững.
Kết Luận và Những Quan Điểm Cuối Cùng
Nghiên cứu và thực hiện ESG trong doanh nghiệp là một quá trình phức tạp, đòi hỏi phải đối mặt với nhiều hạn chế từ việc thiếu dữ liệu đầy đủ đến sự thiếu chuẩn hóa tiêu chuẩn. Các vấn đề về khả năng thu thập và phân tích dữ liệu, hạn chế về kiến thức chuyên môn, cùng với những thách thức về cơ cấu quản trị và nguồn lực tài chính đã tạo ra một môi trường nghiên cứu và triển khai ESG không mấy minh bạch và nhất quán.
Tuy nhiên, nhận thức về tầm quan trọng của ESG ngày càng được cải thiện, và nhiều doanh nghiệp đã bắt đầu tích cực đầu tư vào việc nâng cao năng lực và cải thiện hệ thống báo cáo ESG. Giải pháp thông qua việc đào tạo, ứng dụng công nghệ hiện đại và tăng cường hợp tác giữa các bên liên quan đang dần mở ra hướng đi tương lai. Các doanh nghiệp nhận thấy rằng, mặc dù việc triển khai các yếu tố ESG có thể tốn kém ban đầu, nhưng những lợi ích dài hạn từ môi trường kinh doanh bền vững, cải thiện danh tiếng và thu hút đầu tư sẽ vượt qua những chi phí ban đầu này.
Để tiến xa hơn, cần có sự hỗ trợ từ các cơ quan quản lý với các chính sách rõ ràng và quy chuẩn chung nhằm tạo ra môi trường làm việc thần thái và hiệu quả hơn cho các hoạt động ESG. Qua đó, doanh nghiệp không chỉ tuân thủ được các tiêu chuẩn bền vững mà còn góp phần vào sự phát triển tổng thể của xã hội và kinh tế.
Tổng Kết
Hạn chế trong nghiên cứu ESG của doanh nghiệp không chỉ là vấn đề dữ liệu mà còn bao gồm cả những khó khăn về kiến thức chuyên môn, chi phí đầu tư và hệ thống quản trị nội bộ. Các thách thức này đòi hỏi một lộ trình cải tiến đồng bộ từ việc ứng dụng công nghệ đến xây dựng tiêu chuẩn chung, tạo ra sự minh bạch và nhất quán trong quá trình báo cáo ESG. Với sự thay đổi của bối cảnh kinh tế và xu hướng toàn cầu hướng tới phát triển bền vững, việc giải quyết những hạn chế hiện có sẽ không chỉ mang lại lợi ích cho doanh nghiệp mà còn góp phần thúc đẩy nền kinh tế xanh và xã hội có trách nhiệm hơn.
Trong tương lai, các công ty sẽ cần đầu tư nhiều hơn vào phát triển nguồn nhân lực chuyên môn, điều chỉnh cơ cấu quản trị và hợp tác chặt chẽ với cơ quan chức năng để xây dựng một hệ thống ESG hiệu quả. Đây là chìa khóa giúp doanh nghiệp có thể vượt qua những rào cản hiện tại và phát triển bền vững, đồng thời đảm bảo tính cạnh tranh và uy tín trên thị trường quốc tế.
Tham Khảo
- Chương Trình Nghiên Cứu ESG - JST HVU
- Thực Hành ESG và Những Thách Thức - VNCPC
-
Nhận Diện Thách Thức ESG - BNews
- ESG và Hạn Chế Xếp Hạng - Nhadautu
- Giải Pháp Thực Hiện ESG - Kinh Tế và Dự Báo
Đề Xuất Tìm Hiểu Thêm
Last updated February 28, 2025