
Oversikt over Skatt, Avgifter og Moms i Europa
Detaljert innsikt i skattesystemer på tvers av europeiske land
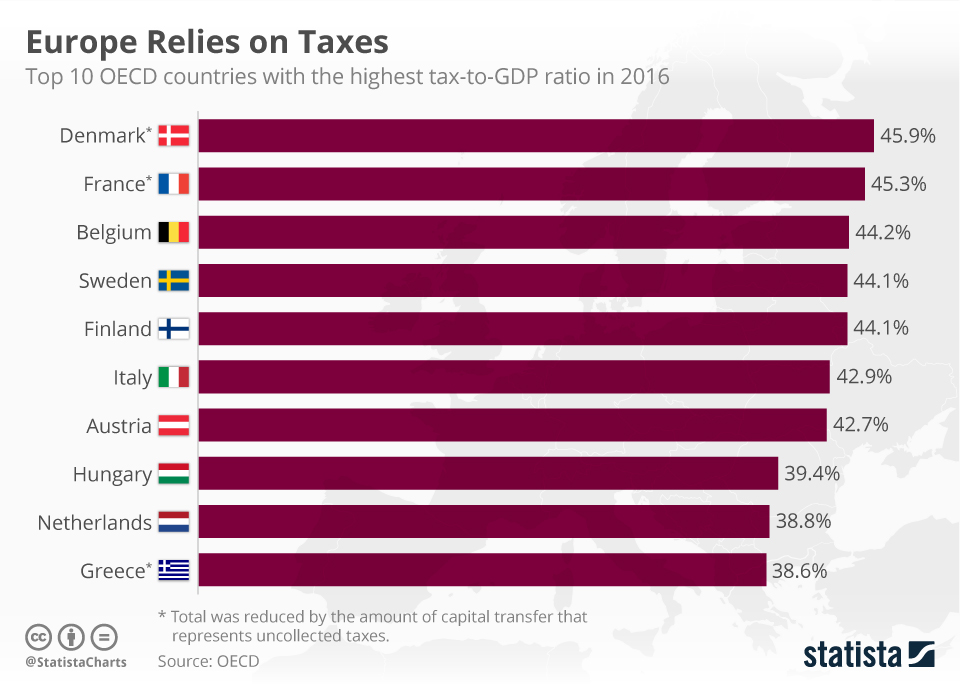
Viktige Innblikk
- Skattenivåer: Europa har varierte systemer med ulikt skattetrykk for inntekt, selskaper og kapital.
- Momsvariasjoner: Merverdiavgift (moms) varierer både i standard satser og reduserte satser innen EU og andre land.
- Landspesifikke forskjeller: Skatt og avgifter tilpasses lokale forhold, med tydelige forskjeller mellom nordiske, sentrale og søreuropeiske land.
Generell Introduksjon
Det europeiske skattesystemet består av et komplekst nett av avgifter, inkludert inntektsskatt, selskapsbeskatning, kapitalbeskatning, formuesskatt og spesifikke lokale skatter. I tillegg til disse finnes det et bredt spekter av indirekte avgifter, med merverdiavgiften (moms) som er den mest utbredte. Moms påløper for de fleste varer og tjenester og varierer etter land med hensyn til både standard- og reduserte satser. I denne oversikten gjennomgås systemene i flere utvalgte land med et særlig fokus på Norges og andre europeiske lands tilnærming til skatt og avgifter.
Omfattende Oversikt over Skattesystemer
Skattenivået og avgiftssystemene i Europa er preget av det enkelte lands historiske, økonomiske og sosiale forhold. Her presenteres en balansert oversikt over noen sentrale skatter blant ulike europeiske nasjoner. Nedenfor finner du en detaljert tabell med nøkkeldata for skattesatser knyttet til inntekt, selskaper, kapital og moms.
Sentrale Skattekategorier
1. Inntektsskatt
Inntektsskatt er ofte den mest betydningsfulle direkte skatten i de fleste europeiske land. Disse skattene varierer betydelig og er ofte progressive. For eksempel er skattebelastningen i nordiske land som Sverige og Danmark kjent for å være relativt høy, med toppsatser som ofte overstiger 40-50% for høyt inntektsnivå. I kontrast kan land som Storbritannia ha lavere total skatteprosent.
2. Selskapsskatt
Selskapsskatt varierer mellom land, med noen land som Norge og Italia rapportert å ha skattesatser rundt henholdsvis 22% og 27,8%. Skatten for selskaper inkluderer ofte tilleggskostnader som lokale eller kommunale avgifter, som ytterligere kan variere innenfor landets regioner.
3. Kapital- og Utbytteskatt
Disse skattene omfatter beskatningen av kapitalgevinster, utbytte og annen form for avkastning på investeringer. For eksempel har Norge et balansert system med kapitalbeskatning på 22% og utbytteskatt som ligger rundt 31,68%, mens andre land som Tyskland og Frankrike kan vise andre beregningsmetoder og satser.
4. Formuesskatt
Formuesskatt finnes hos noen land, men ikke i alle. Norge og Spania anvender formuesskatt, mens land som Danmark og Storbritannia har avskaffet denne typen skatt. Satser og bunnfradrag varierer også; for eksempel kan Norge ha en formuesskatt med en sats på ca. 0,85% med et definert bunnfradrag.
5. Moms (Merverdiavgift – MVA)
Merverdiavgiften er en indirekte skatt som benyttes i de fleste europeiske land. EU-land må holde seg innenfor visse minimumsrammer – standardmomssats på minimum 15% og reduserte satser på minst 5%. Det er imidlertid betydelige variasjoner. For eksempel har Finland innført en normalmoms på 25,5% fra september 2024, mens Tyskland og Frankrike har satser på henholdsvis 19% og 20%. Enkelte land benytter seg av flere reduserte satser for spesifikke varer og tjenester.
Detaljert Sammenligning av Utvalgte Land
For å illustrere variasjonen i skattesystemer og mva satser, presenteres her en sammenlignende tabell som oppsummerer nøkkeldata for utvalgte europeiske land. Tabellen inkluderer informasjon om inntektsskatt, selskapsskatt, kapital/utbytteskatt, formuesskatt og moms.
| Land | Inntektsskatt (maks) | Selskapsskatt | Kapital/Utbytteskatt | Formuesskatt | Moms |
|---|---|---|---|---|---|
| Norge | Opptil ca. 44,7% | 22% | Kapital: 22%, Utbytte: ca. 31,68% | Ja, 0,85% (med bunnfradrag) | 25% |
| Sverige | Opptil ca. 41,5% | 20,6% | 30% | Avskaffet | 25% |
| Danmark | Opptil ca. 46% | 22% | 27-42% (avh. avkastning) | Avskaffet | 25% |
| Tyskland | Ca. 41% | Ca. 29,8% (inkl. trade tax) | 26,375% | Avskaffet | 19% |
| Frankrike | Ca. 45% | Ca. 32% (inkl. lokale skatter) | 47,5% (2022) | Delvis (kapitalbeskatning finnes) | 20% |
| Italia | Varierer | 27,8% | Varierer | Ingen | 22% |
| Spania | Varierer | 25% | 19-23% | Ja, med bunnfradrag | 21% |
| Portugal | Varierer | 31,5% | Varierer | Ingen | 23% |
| Sveits | Varierer (kantonal) | 11-21% (kantonal) | Ingen direkte utbytteskatt | Ja, 0,3-1% (kantonal) | 7,7% |
| Storbritannia | Ca. 33% | 21% | Varierer | Ingen | 20% |
Merverdiavgift (Moms) i Detalj
Moms, eller merverdiavgift, er en av de viktigste inntektskildene for offentlige budsjetter i Europa og fungerer som en forbruksavgift. EU har fastsatt visse minimumsstandarder, noe som sikrer at medlemslandene har en standard momssats på minimum 15% for standardvarer og tjenester, mens reduserte satser kan ligge ned til 5%. Land forholder seg til disse kravene med varierende tilpasninger:
Eksempler på Landsspissede Momsregler
Skandinaviske Land
I Norge, Sverige, og Danmark er momsreglene relativt stramme. Norge og Sverige har en standard moms på 25%, mens Danmark også benytter 25%, men uten reduserte satser for enkelte kategorier.
Sentral-Europeiske Land
Land som Tyskland, Frankrike og Italia har innført varierende satser for forskjellige varer og tjenester. Tyskland skiller mellom en normal sats på 19% og en redusert sats på 7% for dagligvarer og kulturelle tjenester. I Frankrike finner man en standard sats på 20% men med flere nivåer for kritiske segmenter, mens Italia benytter en sats på 22%.
Øst- og Søreuropeiske Land
I nyere tid har flere land justert sine standard momssatser. Eksempelvis har Slovakia hevet standardmomssatsen fra 20% til 23% per 1. januar 2025. Finland økte sin sats til 25,5% fra september 2024, noe som illustrerer den dynamiske naturen til mva-regelverket i Norden og resten av EU.
Andre Skatter og Avgifter
I tillegg til direkte skatter og mva, har europeiske land en rekke andre avgifter. Disse inkluderer blant annet eiendomsskatt, spesielle miljøavgifter, og særavgifter overfor alkohol og tobakk. De regionale variasjonene i slike avgifter reflekterer lokale prioriteringer og samfunnsøkonomiske hensyn.
Eiendomsskatt
Eiendomsskatt er en kommunalt fastsatt avgift som varierer betraktelig innenfor og mellom land. Mens Sveits og Spania tar ut slike avgifter med et bredt spekter, har land som Norge og Sverige også lokale varianter. Offentlige budsjetter benytter disse inntektene til kommunale tjenester, infrastruktur og utdanning.
Særavgifter og Miljøavgifter
Mange land implementerer særavgifter på produkter som alkohol, tobakk og drivstoff. Disse avgiftene fungerer både som inntektskilde og som et virkemiddel for å endre forbrukeradferd. Miljøavgifter har de siste årene også fått økt betydning, da myndigheter arbeider for å redusere karbonutslipp og fremme bærekraftige alternativer.
Skatteendringer og Reformer
Europeiske myndigheter gjennomgår jevnlig revisjoner av skattesystemene for å tilpasse seg økonomisk utvikling og teknologiske endringer. Fra og med 2025 implementeres nye regler for virtuelle arrangementer og direktesendte tjenester, slik at mva beregnes ut fra kundens lokasjon. Dette reflekterer en bevegelse mot mer dynamiske og digitale skattesystemer.
Sammendrag av Nøkkeldata per Land
Nedenfor oppsummeres nøkkelinformasjon knyttet til de vanligste skattene og avgiftene i utvalgte europeiske land. Denne oversikten gir en hurtig referanse for å sammenligne skattesystemene:
| Land | Inntektsskatt | Selskapsskatt | Kapital/Utbytteskatt | Formuesskatt | Moms |
|---|---|---|---|---|---|
| Norge | Opptil 44,7% | 22% | 22% (kapital) 31,68% (utbytte) |
Ja (0,85% med bunnfradrag) | 25% |
| Sverige | Opptil 41,5% | 20,6% | 30% | Avskaffet | 25% |
| Danmark | Opptil 46% | 22% | 27-42% (avhengig av avkastning) | Avskaffet | 25% |
| Tyskland | Ca. 41% | Ca. 29,8% | 26,375% | Avskaffet | 19% |
| Frankrike | Ca. 45% | Ca. 32% | 47,5% (2022) | Deltvis* | 20% |
| Italia | Varierer | 27,8% | Varierer | Ingen | 22% |
| Spania | Varierer | 25% | 19-23% | Ja (med bunnfradrag) | 21% |
| Portugal | Varierer | 31,5% | Varierer | Ingen | 23% |
| Sveits | Varierer (kantonal) | 11-21% (kantonal) | Ingen direkte utbytteskatt | Ja (0,3%-1% kantonal) | 7,7% |
| Storbritannia | Ca. 33% | 21% | Varierer | Ingen | 20% |
Betydningen av Oppdatert Informasjon
Det er essensielt å merke seg at skattesatser og avgiftsregler kontinuerlig oppdateres. Endringer kan være resultatet av politiske beslutninger, økonomiske konjunkturer eller EU-direktiver. For eksempel er det rapportert at flere land vil implementere nye momsregler i 2025, spesielt for digitale tjenester og virtuelle arrangementer, noe som betyr at virksomheter må være årvåkne og holde seg informert om lokale endringer.
Derfor anbefales det å benytte offisielle skattemyndighetssider og anerkjente økonomiske kilder for å få den mest oppdaterte informasjonen. De eksemplene og tallene som presenteres her gir et omfattende historisk og nåværende bilde, men endringer er å forvente med jevne mellomrom.
Internasjonale Referanser og Videre Lesning
For de som ønsker å dykke dypere ned i temaet, finnes det en rekke pålitelige kilder som tilbyr oppdatert informasjon og dyptgripende analyser av skattesystemer og momsregler i Europa:
Referanser
- Moms - internationellt - Ekonomifakta
- Momsendringer i Finland - Vero
- VAT in Europe - Forbes
- Skattenivå: Norge - Forskning.no
- EU VAT Rules - Europa
Anbefalte Spørringer for Videre Undersøkelser
Last updated March 6, 2025