
Maîtriser les Finances de Votre Pépinière : Compte d'Exploitation, Bilan et BFR Démystifiés
Un guide complet pour établir les prévisions financières essentielles à la réussite de votre projet de pépinière.
Points Clés à Retenir
- Le Compte d'Exploitation Prévisionnel : Il projette la rentabilité future de votre pépinière en détaillant les produits attendus et les charges estimées sur une période donnée (généralement annuelle).
- Le Bilan Prévisionnel : Il offre une photographie du patrimoine de votre entreprise (ce qu'elle possède et ce qu'elle doit) à un instant T, essentiel pour évaluer sa structure financière et sa solvabilité.
- Le Besoin en Fonds de Roulement (BFR) : Il mesure le besoin de trésorerie lié au cycle d'exploitation, crucial pour une pépinière aux cycles de production potentiellement longs et aux flux saisonniers.
Décrypter le Compte d'Exploitation Prévisionnel de Votre Pépinière
Anticiper la Rentabilité de Votre Activité
Le compte d'exploitation prévisionnel (ou compte de résultat prévisionnel) est un document financier fondamental. Il simule l'activité future de votre pépinière sur un exercice comptable (généralement 12 mois) en opposant les produits (recettes) attendus aux charges (dépenses) prévues. Son objectif principal est de déterminer si votre projet sera rentable et de calculer le bénéfice (ou la perte) potentiel.
Structure du Compte d'Exploitation
Il se décompose généralement comme suit :
- Produits d'Exploitation :
- Chiffre d'Affaires (CA) Prévisionnel : Ventes de plantes (arbres, arbustes, fleurs, plants potagers), de produits associés (terreau, pots, outils), et potentiellement de services (conseils, ateliers, aménagement paysager). Estimez-le en fonction de vos prix de vente et des volumes attendus (basés sur votre étude de marché).
- Autres Produits : Subventions d'exploitation éventuelles, produits annexes.
- Charges d'Exploitation :
- Achats : Coût des matières premières (graines, jeunes plants, boutures, terreau, engrais, traitements phytosanitaires), fournitures diverses.
- Charges Externes : Loyer (si applicable), eau, électricité, chauffage (surtout pour les serres), entretien, assurances, frais de transport, publicité, honoraires (comptable...).
- Charges de Personnel : Salaires bruts et charges sociales du personnel (pépiniéristes, vendeurs, administratifs).
- Impôts et Taxes : Contribution Économique Territoriale (CET), taxes foncières, etc. (hors impôt sur les sociétés).
- Dotations aux Amortissements : Constatation de la perte de valeur des immobilisations (serres, matériel, véhicules) sur leur durée d'utilisation.
- Résultat d'Exploitation : C'est la différence entre les Produits d'Exploitation et les Charges d'Exploitation. Il mesure la performance économique issue directement de l'activité principale de la pépinière.
- Résultat Financier : Différence entre les produits financiers (intérêts de placements) et les charges financières (intérêts des emprunts).
- Résultat Exceptionnel : Produits et charges non récurrents (ex : vente d'une immobilisation, sinistre).
- Résultat Net Comptable : Résultat d'Exploitation +/- Résultat Financier +/- Résultat Exceptionnel - Impôt sur les sociétés (si applicable). C'est le bénéfice ou la perte final(e).
Conseils pour l'Élaboration et l'Analyse
- Réalisme des estimations : Basez vos chiffres sur une étude de marché sérieuse et des devis concrets. Soyez plutôt prudent dans vos prévisions de chiffre d'affaires.
- Prévisions pluriannuelles : Établissez des prévisions sur au moins 3 ans pour visualiser la montée en puissance de l'activité et anticiper les évolutions.
- Suivi des indicateurs clés : Analysez l'évolution du chiffre d'affaires, le poids des différentes charges (notamment personnel et achats), et surtout le niveau du résultat d'exploitation. Un résultat d'exploitation positif et croissant est un signe de bonne santé économique.
- Outils : Utilisez des tableurs (comme Excel) ou des logiciels de business plan qui intègrent souvent des modèles pré-remplis. Des modèles spécifiques aux pépinières ou jardineries existent.
Construire le Bilan Prévisionnel : La Photographie Financière de Votre Pépinière
Évaluer la Structure et la Solidité de Votre Patrimoine
Le bilan prévisionnel est un état financier qui présente ce que votre pépinière possédera (l'Actif) et comment elle le financera (le Passif) à une date donnée (généralement la fin de l'exercice comptable). Il donne une vision statique de la structure patrimoniale et financière de votre entreprise. L'Actif doit toujours être égal au Passif.
Structure du Bilan
Le bilan se divise en deux grandes colonnes :
- Actif (Ce que l'entreprise possède) : Classé par ordre de liquidité croissante (du moins liquide au plus liquide).
- Actif Immobilisé : Biens destinés à servir durablement l'activité.
- Immobilisations Incorporelles : Frais d'établissement, logiciels, fonds de commerce (si rachat).
- Immobilisations Corporelles : Terrains, serres, bâtiments, matériel et outillage (tracteur, outils de culture), véhicules, matériel de bureau, plantations (plants mères).
- Immobilisations Financières : Dépôts de garantie, prêts accordés, participations.
- Actif Circulant : Éléments liés au cycle d'exploitation, destinés à être renouvelés.
- Stocks : Plantes en cours de culture, produits finis prêts à la vente, matières premières (terreau, pots).
- Créances Clients : Sommes dues par les clients (factures non encore réglées).
- Disponibilités (Trésorerie) : Argent en caisse et sur les comptes bancaires.
- Actif Immobilisé : Biens destinés à servir durablement l'activité.
- Passif (Comment l'Actif est financé) : Classé par ordre d'exigibilité croissante (du moins exigible au plus exigible).
- Capitaux Propres : Ressources stables appartenant aux propriétaires.
- Capital Social : Apports initiaux des associés/de l'exploitant.
- Réserves : Bénéfices des années précédentes non distribués.
- Résultat Net de l'exercice : Bénéfice ou perte de l'année (reporté du compte d'exploitation).
- Dettes : Ressources externes à rembourser.
- Dettes Financières : Emprunts bancaires (à moyen/long terme pour les investissements, à court terme pour la trésorerie).
- Dettes d'Exploitation : Dettes fournisseurs (factures non encore payées aux fournisseurs), dettes fiscales (TVA à payer), dettes sociales (charges sociales à payer).
- Capitaux Propres : Ressources stables appartenant aux propriétaires.
Importance et Analyse
- Cohérence : Le bilan doit être cohérent avec le compte d'exploitation (le résultat net figure dans les capitaux propres) et le plan de financement initial.
- Solidité financière : Analysez la structure : part des capitaux propres par rapport aux dettes (ratio d'endettement), importance de l'actif immobilisé.
- Liquidité : Comparez l'actif circulant aux dettes à court terme pour évaluer la capacité à faire face aux échéances.
- Prévisions : Comme le compte d'exploitation, établissez des bilans prévisionnels sur 3 à 5 ans pour voir l'évolution de la structure financière.
Comprendre et Calculer le Besoin en Fonds de Roulement (BFR)
Maîtriser les Besoins de Trésorerie de Votre Cycle d'Exploitation
Le Besoin en Fonds de Roulement (BFR) représente le montant de trésorerie dont votre pépinière a besoin pour financer son cycle d'exploitation au quotidien. Il naît des décalages de trésorerie entre les décaissements (payer les fournisseurs, les salaires, les charges) et les encaissements (recevoir les paiements des clients).
Dans une pépinière, le cycle peut être long (temps de croissance des plantes) et les stocks importants, rendant le BFR particulièrement crucial à surveiller.
Calcul du BFR
La formule de base est la suivante :
\[ \text{BFR} = (\text{Stocks} + \text{Créances Clients}) - \text{Dettes Fournisseurs (et autres dettes d'exploitation)} \]- Stocks : Valeur des plantes en culture, matières premières, produits finis. Un stock élevé augmente le BFR.
- Créances Clients : Montant des factures émises mais non encore payées par vos clients. Des délais de paiement clients longs augmentent le BFR.
- Dettes Fournisseurs : Montant des factures reçues de vos fournisseurs mais non encore payées. Des délais de paiement fournisseurs longs diminuent le BFR.
Interprétation du BFR
- BFR Positif (> 0) : C'est le cas le plus fréquent. Les emplois d'exploitation (stocks + créances) sont supérieurs aux ressources d'exploitation (dettes fournisseurs). L'entreprise a besoin de financement pour couvrir ce décalage. Ce besoin doit être financé par des ressources stables (excédent de Fonds de Roulement Net Global - FRNG) ou des crédits de trésorerie (découvert bancaire, etc.).
- BFR Négatif (< 0) : Situation plus rare, souvent rencontrée dans la grande distribution. Les dettes fournisseurs financent largement les stocks et les créances. L'entreprise génère une ressource en trésorerie grâce à son cycle d'exploitation.
- BFR Nul (= 0) : Les emplois et les ressources d'exploitation s'équilibrent.
Gestion du BFR pour une Pépinière
- Optimisation des stocks : Gérer au mieux les niveaux de stocks de plantes et de fournitures pour éviter l'immobilisation excessive de trésorerie, tout en répondant à la demande. Planifiez les cultures en fonction des prévisions de vente.
- Gestion des créances clients : Facturez rapidement et suivez de près les règlements. Réduisez les délais de paiement accordés si possible (paiement comptant pour les particuliers, délais courts pour les professionnels).
- Négociation des dettes fournisseurs : Essayez d'obtenir des délais de paiement plus longs auprès de vos fournisseurs, sans dégrader les relations commerciales.
- Anticipation de la saisonnalité : L'activité d'une pépinière est souvent saisonnière (pics au printemps). Anticipez les variations du BFR et prévoyez les financements nécessaires pour les périodes de forte activité (stocks plus importants avant les ventes).
Une mauvaise estimation ou gestion du BFR est une cause fréquente de difficultés de trésorerie, voire de faillite. Il est donc essentiel de le calculer précisément dans votre prévisionnel et de le suivre régulièrement une fois l'activité lancée.
Comparaison des Modèles de Pépinières : Aspects Financiers Clés
Analyse Comparative via un Radar Financier
Les pépinières peuvent varier grandement dans leur modèle économique (vente au détail, en gros, spécialisation). Ce graphique radar offre une vue comparative hypothétique de différents profils de pépinières selon des critères financiers clés. Les scores (sur une échelle indicative) représentent des tendances générales et non des données absolues. Ils illustrent comment les choix stratégiques peuvent influencer la structure financière.
Ce radar illustre, par exemple, qu'une pépinière de gros pourrait nécessiter un investissement initial plus élevé et avoir un BFR plus important (stocks conséquents, délais de paiement clients parfois longs) mais potentiellement un chiffre d'affaires élevé. Une pépinière spécialisée pourrait avoir des marges plus confortables mais une gestion des stocks plus complexe et un potentiel de CA global peut-être moindre qu'un généraliste.
Synthèse Visuelle : Interconnexion des Documents Financiers
Comprendre les Liens entre Compte d'Exploitation, Bilan et BFR
Ces trois documents financiers ne sont pas indépendants ; ils sont intrinsèquement liés et s'influencent mutuellement. Le compte d'exploitation détermine le résultat qui vient alimenter les capitaux propres au bilan. Les éléments du bilan (stocks, créances, dettes) servent à calculer le BFR. Le financement du BFR et des investissements (visibles au bilan) impacte la trésorerie et les charges financières (visibles au compte d'exploitation). Cette carte mentale simplifiée illustre ces connexions clés.
Comprendre ces liens est essentiel pour construire un prévisionnel financier cohérent et réaliste pour votre projet de pépinière.
Structure Synthétique du Compte d'Exploitation et du Bilan
Tableau Récapitulatif des Composantes Majeures
Pour une vision claire et structurée, voici un tableau synthétisant les principales catégories du compte d'exploitation prévisionnel et du bilan prévisionnel, spécifiques à une activité de pépinière.
| Catégorie Financière | Composantes Clés (Exemples Pépinière) | Rôle / Ce que ça mesure |
|---|---|---|
| Compte d'Exploitation : Produits | Ventes de végétaux (arbres, arbustes, fleurs, plants), Ventes de fournitures (terreau, pots), Prestations (conseil, livraison) | Génération de revenus par l'activité principale |
| Compte d'Exploitation : Charges | Achats (jeunes plants, graines, engrais), Salaires & Charges sociales, Loyers, Énergie (serres), Eau, Amortissement (serres, matériel), Marketing, Assurances | Coûts nécessaires au fonctionnement et à la production |
| Compte d'Exploitation : Résultat | Résultat d'Exploitation, Résultat Financier, Résultat Net | Performance économique et rentabilité globale |
| Bilan : Actif Immobilisé | Terrain, Serres, Bâtiments, Matériel de culture (tracteur, rempotueuse), Véhicules, Matériel informatique | Investissements durables utilisés pour l'exploitation |
| Bilan : Actif Circulant | Stocks (plantes en culture, terreau, pots), Créances clients, Trésorerie (banque, caisse) | Actifs liés au cycle d'exploitation courant |
| Bilan : Capitaux Propres | Capital social (apports), Réserves, Résultat de l'exercice | Financement interne, ressources appartenant à l'entreprise |
| Bilan : Dettes | Emprunts bancaires, Dettes fournisseurs, Dettes fiscales et sociales | Financement externe, obligations de remboursement |
Ce tableau aide à visualiser où chaque élément financier trouve sa place dans la structure globale de vos prévisions.
Visualiser Votre Projet : Infrastructures Clés d'une Pépinière
L'Importance des Installations Physiques
La réussite d'une pépinière repose aussi sur ses infrastructures. Les serres, tunnels, systèmes d'irrigation et zones de stockage sont essentiels à la production et à la protection des végétaux. Ces éléments représentent une part significative de l'actif immobilisé dans votre bilan prévisionnel et leur coût (via l'amortissement et l'entretien) impacte votre compte d'exploitation. Les images ci-dessous illustrent différents types d'installations que l'on peut retrouver dans une pépinière, des serres horticoles professionnelles aux espaces de vente.
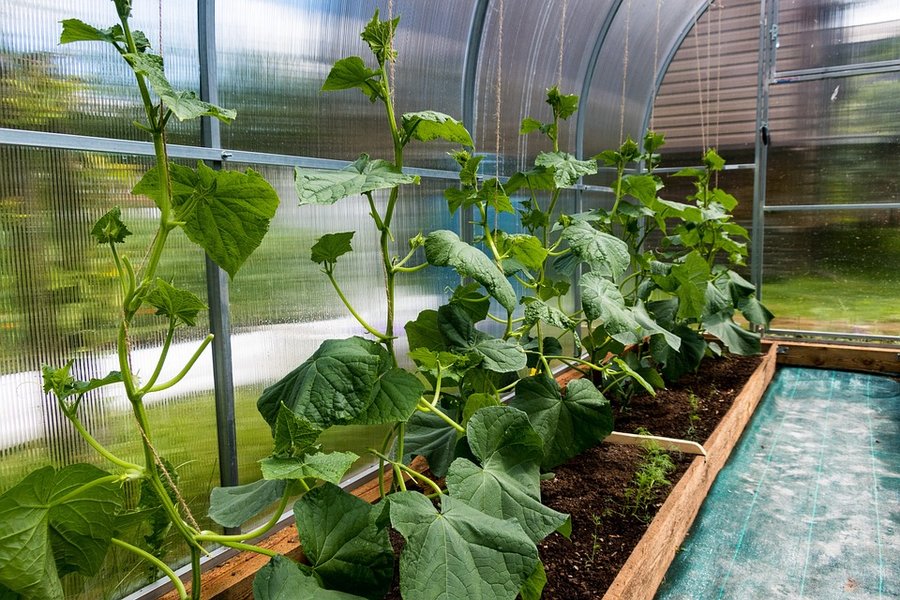
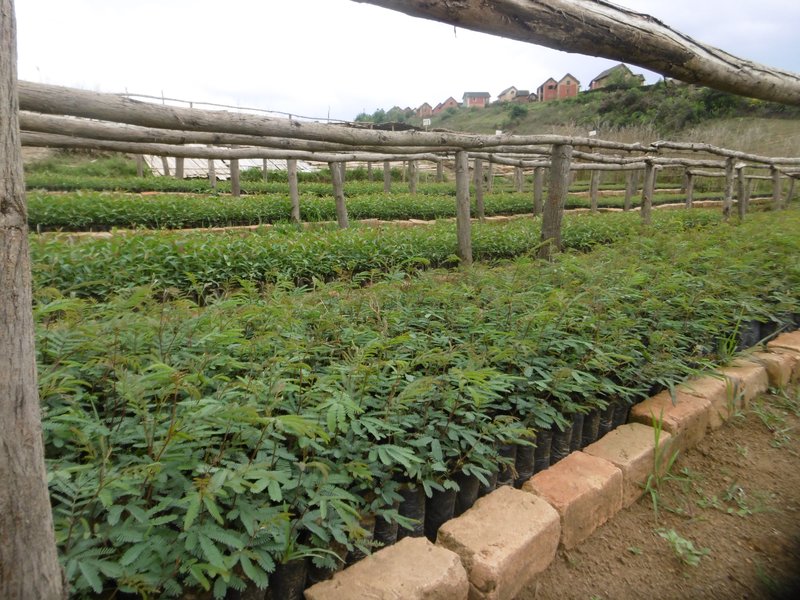
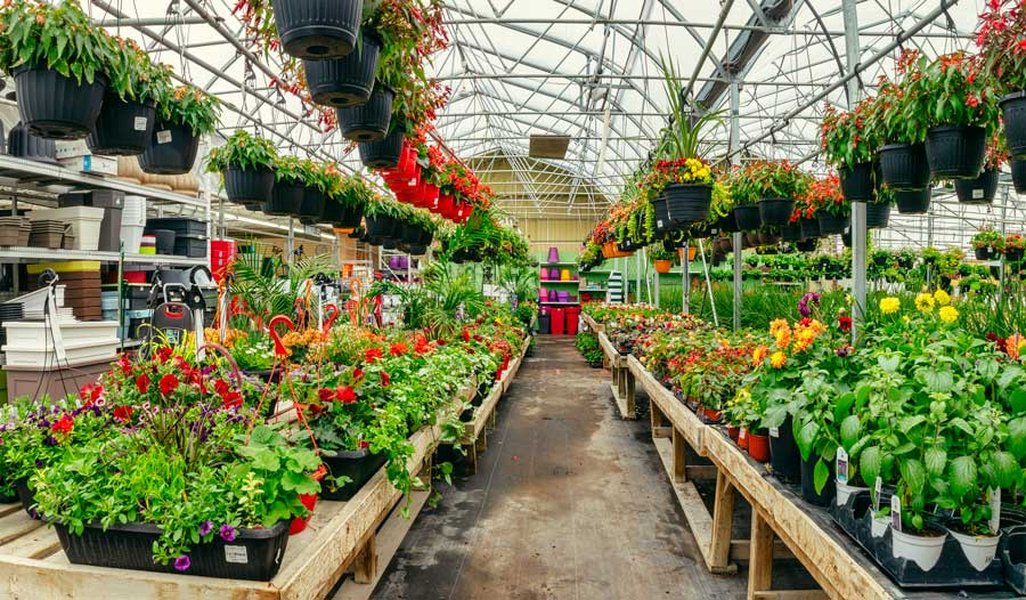
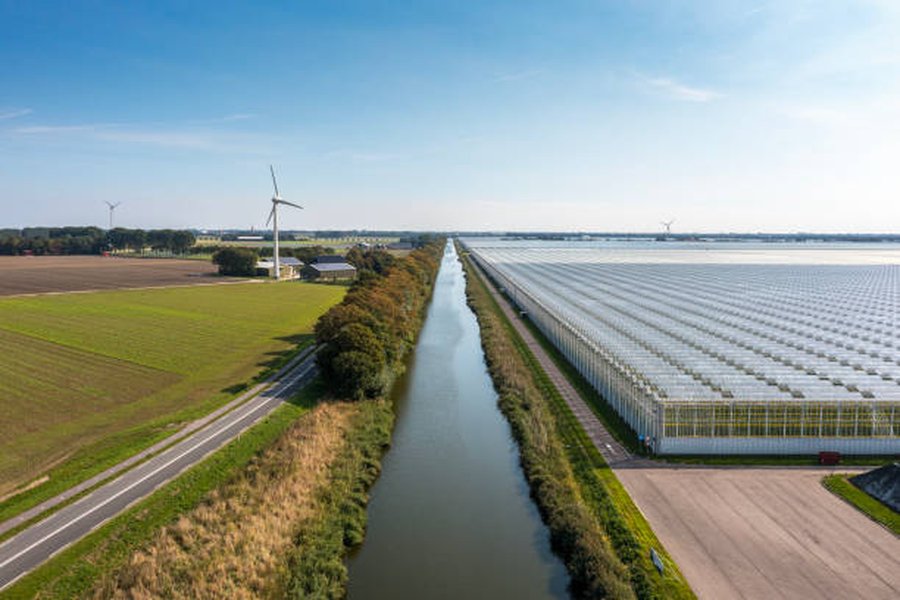
Le choix et la qualité de ces infrastructures dépendront de votre type de production (pleine terre, hors-sol, jeunes plants, vente au détail...), de votre climat et de votre budget initial. Leur planification est une étape clé de l'élaboration de votre business plan et de vos prévisions financières.
Planification Technico-Économique : Utiliser les Outils Appropriés
Focus sur les Tableurs de Planification pour Pépinières
La mise en place d'un prévisionnel financier détaillé peut sembler complexe. Heureusement, des outils existent pour faciliter ce processus, notamment des tableurs spécifiquement conçus pour les projets agricoles ou horticoles comme les pépinières. Ces outils permettent de structurer les données, d'automatiser certains calculs (comme les amortissements ou le BFR) et de simuler différents scénarios.
La vidéo ci-dessous présente un exemple de tableur de planification technico-économique pour un projet de pépinière. Elle peut vous donner un aperçu concret de la manière dont ces outils peuvent vous aider à organiser vos prévisions de production, estimer vos coûts, prévoir votre chiffre d'affaires et ainsi générer les états financiers (compte de résultat, bilan, plan de trésorerie) nécessaires.
L'utilisation de tels outils, qu'il s'agisse de modèles Excel gratuits trouvés en ligne ou de logiciels payants plus sophistiqués, est fortement recommandée pour gagner en précision, en cohérence et pour présenter un dossier financier professionnel à d'éventuels partenaires (banques, investisseurs).
FAQ : Vos Questions sur les Prévisions Financières d'une Pépinière
Pourquoi ces 3 documents (Compte d'Exploitation, Bilan, BFR) sont-ils essentiels ?
Ces trois documents forment le cœur de votre prévisionnel financier. Le Compte d'Exploitation évalue la rentabilité future de votre activité. Le Bilan montre la structure de votre patrimoine et votre solvabilité. Le BFR mesure vos besoins de trésorerie liés à l'exploitation quotidienne. Ensemble, ils donnent une vision complète de la viabilité économique et financière de votre projet de pépinière, indispensable pour piloter l'entreprise et convaincre des financeurs.
Sur combien d'années dois-je faire mes prévisions ?
Il est généralement recommandé de réaliser des prévisions financières sur une période de 3 à 5 ans. Une période de 3 ans est souvent le minimum requis par les banques. Cela permet de montrer la montée en charge de l'activité, d'atteindre (espérément) un régime de croisière, et d'anticiper les besoins de financement futurs ou le remboursement des emprunts initiaux.
Comment estimer mon chiffre d'affaires prévisionnel de manière réaliste ?
L'estimation du chiffre d'affaires est cruciale et doit être basée sur des hypothèses solides :
- Étude de marché : Identifiez votre clientèle cible, la concurrence, la demande pour vos types de végétaux.
- Prix de vente : Fixez vos prix en fonction de vos coûts, de la concurrence et de la valeur perçue par les clients.
- Volume des ventes : Estimez le nombre de clients potentiels, le panier moyen, la saisonnalité des ventes. Commencez par des hypothèses prudentes pour la première année.
- Canaux de distribution : Vente directe à la pépinière, marchés, vente en ligne, vente aux professionnels (paysagistes, collectivités) ?
Croisez différentes méthodes d'estimation pour arriver à un chiffre plausible.
Que faire si mon BFR prévisionnel est élevé et positif ?
Un BFR positif élevé signifie un besoin de financement important pour votre cycle d'exploitation. Plusieurs options s'offrent à vous :
- Augmenter le Fonds de Roulement Net Global (FRNG) : Via des apports en capital plus importants ou des emprunts à long terme pour financer ce besoin structurel.
- Obtenir des financements à court terme : Crédits de trésorerie, découvert bancaire autorisé, affacturage (cession des créances clients).
- Optimiser les composantes du BFR : Réduire les stocks (meilleure planification), accélérer les encaissements clients (délais de paiement plus courts, acomptes), négocier des délais de paiement fournisseurs plus longs.
Il est crucial d'anticiper ce besoin dès le business plan et de prévoir les solutions de financement adéquates.
Références Utiles
- Business plan jardinerie Excel : exemple gratuit & pré-rempli - Business-plan-excel.fr
- Business plan pépinière : Modèle rédigé gratuit - société facile
- Comment faire un prévisionnel financier pour une pépinière forestière ? - The Business Plan Shop
- Le Compte d'Exploitation Prévisionnel : Modèle Excel Vierge - Le Cours Gratuit
- Calculer le Besoin en Fond de Roulement (BFR) – Modèles EXCEL - Modeles-excel.com
- Le tableur pour planifier votre pépinière - L'Atelier Fertile
Pour Approfondir
 senshumus.wordpress.com
 assets-global.echocommunity.org
Last updated April 10, 2025