
Visualiser les Fondations: Une Cartographie des Piliers Traditionnels de la Comptabilité
Plongez au cœur des principes qui structurent la comptabilité depuis des siècles, présentés de manière claire et accessible.
La comptabilité, bien plus qu'une simple tenue de registres, est un langage universel des affaires. Ses fondements traditionnels, éprouvés par le temps, constituent le socle sur lequel repose la compréhension financière des entreprises. Explorer ces fondations, c'est un peu comme déchiffrer une carte complexe qui révèle la structure et la dynamique d'une organisation. Loin d'être une simple liste de règles, ces principes forment un système cohérent, une véritable "cartographie" de la santé financière.
Les Essentiels à Retenir
- Le Principe de la Partie Double: Chaque transaction a un double impact (débit et crédit), assurant un équilibre constant des comptes et une vision complète des flux financiers.
- Les Principes Comptables Fondamentaux: Un ensemble de règles (régularité, sincérité, prudence, continuité d'exploitation, etc.) garantissant la fiabilité, la pertinence et la comparabilité des informations financières.
- La "Cartographie" Métaphorique: Visualiser la comptabilité comme une carte aide à comprendre l'organisation des comptes, les flux d'informations et les interdépendances au sein du système financier d'une entreprise.
Dévoiler les Piliers de la Comptabilité Traditionnelle
La comptabilité traditionnelle, souvent désignée sous le terme de comptabilité générale ou financière, s'est construite sur des bases solides, affinées au fil des siècles pour répondre aux besoins d'enregistrement, de contrôle et d'information des entités économiques.
Les Racines Historiques: D'où Venons-Nous?
Les premières traces de pratiques comptables remontent à la Mésopotamie, il y a plus de 7000 ans, où l'on consignait déjà les transactions sur des tablettes d'argile. Cependant, c'est au XVe siècle que les fondations de la comptabilité moderne ont été véritablement posées. Luca Pacioli, un moine franciscain et mathématicien italien, est souvent crédité comme le "père de la comptabilité moderne". Dans son ouvrage "Summa de arithmetica, geometria, proportioni et proportionalita" publié en 1494, il a décrit de manière détaillée le système de comptabilité en partie double, une méthode révolutionnaire qui est encore au cœur des pratiques actuelles. Par la suite, des efforts de standardisation, comme l'instauration du Plan Comptable Général (PCG) en France en 1947 (et ses versions ultérieures), ont cherché à harmoniser les pratiques pour assurer la clarté et la comparabilité des informations financières.
Les Principes Comptables Fondamentaux: Les Règles du Jeu
Pour qu'une "carte" financière soit lisible et fiable, elle doit respecter un ensemble de conventions et de règles universelles. Ces principes comptables fondamentaux sont essentiels pour garantir une image fidèle de la situation patrimoniale, financière et du résultat de l'entreprise :
- Le Principe de la Partie Double : Toute opération comptable est enregistrée par un impact équivalent sur au moins deux comptes, l'un étant débité et l'autre crédité. Cet équilibre (Actif = Passif + Capitaux Propres) est la pierre angulaire du système.
- Le Principe de Régularité : La comptabilité doit être conforme aux règles et procédures en vigueur.
- Le Principe de Sincérité : Les informations comptables doivent refléter la réalité économique de l'entreprise, appliquées de bonne foi.
- Le Principe de Prudence : Les incertitudes présentes ne doivent pas être transférées sur l'avenir. Cela implique de comptabiliser les moins-values probables mais de ne pas anticiper les plus-values latentes.
- Le Principe de Continuité d'Exploitation : Sauf indication contraire, l'entreprise est présumée poursuivre ses activités. Ceci influence l'évaluation des actifs et des passifs.
- Le Principe de Permanence des Méthodes : Pour assurer la comparabilité des états financiers d'un exercice à l'autre, les méthodes d'évaluation et de présentation doivent rester identiques. Tout changement doit être justifié et son impact expliqué.
- Le Principe d'Indépendance des Exercices (ou spécialisation des exercices) : Chaque exercice comptable doit se voir affecter les charges et les produits qui le concernent, et uniquement ceux-là.
- Le Principe du Coût Historique : Les biens sont enregistrés dans les comptes à leur coût d'acquisition (ou de production).
- Le Principe d'Importance Significative : Seules les informations susceptibles d'influencer le jugement des lecteurs des états financiers doivent être divulguées.
- Le Principe de Non-Compensation : Il n'est pas permis de compenser les éléments d'actif et de passif, ni les charges et les produits, sauf cas exceptionnels prévus par la loi.
La "Cartographie" en Comptabilité: Plus qu'une Métaphore
Bien que la comptabilité ne produise pas de cartes géographiques, l'idée de "cartographie" est une métaphore puissante pour décrire comment elle structure et représente l'information financière. Une cartographie comptable permet de visualiser l'organisation des comptes, les flux d'informations, les processus internes, et même les risques financiers.
Visualiser les Structures et les Flux avec un Schéma Mental
Pour mieux appréhender l'interconnexion des fondements traditionnels de la comptabilité, un schéma mental (ou mindmap) peut s'avérer très utile. Il permet de décomposer des concepts complexes en éléments plus simples et de visualiser leurs relations. Le schéma ci-dessous illustre les principaux piliers de la comptabilité traditionnelle, de ses principes clés à ses objectifs et outils.
(Débit = Crédit)"] id1_2["Régularité & Sincérité"] id1_3["Continuité d'Exploitation"] id1_4["Permanence des Méthodes"] id1_5["Indépendance des Exercices"] id1_6["Prudence"] id1_7["Coût Historique"] id1_8["Importance Significative"] id1_9["Non-Compensation"] id2["Objectifs Principaux"] id2_1["Image Fidèle du Patrimoine"] id2_2["Détermination du Résultat"] id2_3["Base pour Prise de Décision"] id2_4["Information des Tiers"] id3["Outils & Documents Fondamentaux"] id3_1["Bilan (Photographie du patrimoine)"] id3_2["Compte de Résultat (Film de l'activité)"] id3_3["Tableau des Flux de Trésorerie"] id3_4["Plan Comptable Général (PCG)"] id3_5["Journaux Comptables (Enregistrement chronologique)"] id3_6["Grand Livre (Regroupement par compte)"] id4["Contexte Historique & Évolution"] id4_1["Origines Antiques (Mésopotamie)"] id4_2["Luca Pacioli (1494) - Formalisation"] id4_3["Standardisation (ex: PCG en France)"] id4_4["Socle des Systèmes Modernes et Digitalisés"] id5["La "Cartographie" Métaphorique"] id5_1["Représentation Visuelle des Structures de Comptes"] id5_2["Visualisation des Flux d'Information et Financiers"] id5_3["Schématisation des Processus Comptables"] id5_4["Identification des Zones de Risque et Contrôle"]
Schéma mental illustrant l'organisation des fondements de la comptabilité traditionnelle.
Les Documents Clés et Leur Organisation Structurelle
Les fondements traditionnels de la comptabilité se matérialisent à travers des documents normalisés qui présentent de manière structurée l'information financière. Les principaux états financiers sont le bilan, le compte de résultat et le tableau des flux de trésorerie. En France, le Plan Comptable Général (PCG) fournit un cadre, une "carte des comptes", qui normalise la tenue de la comptabilité et la présentation de ces états.
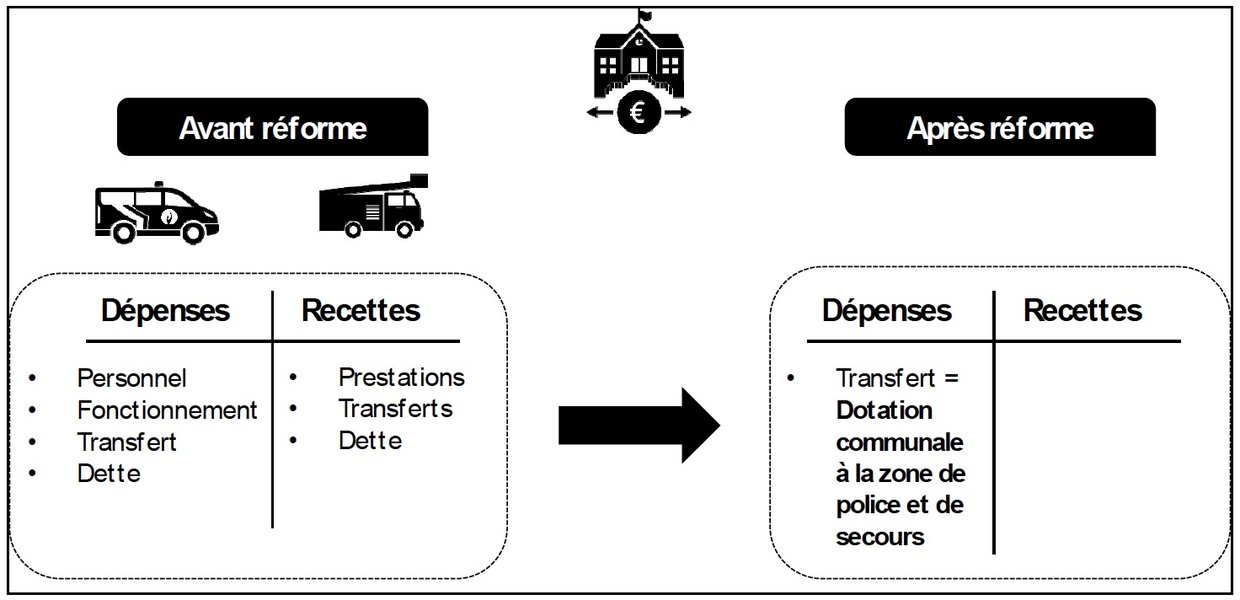
Exemple de représentation schématique d'une structure comptable, illustrant l'organisation des flux et des comptes (Inspiré par les modèles de comptabilité publique).
Ces documents ne sont pas de simples compilations de chiffres; ils racontent une histoire sur la performance et la position financière de l'entreprise. Le bilan agit comme une photographie du patrimoine de l'entreprise à un instant T, détaillant ce qu'elle possède (actifs) et ce qu'elle doit (passifs et capitaux propres). Le compte de résultat, quant à lui, est comme un film qui retrace l'activité de l'entreprise sur une période donnée (l'exercice comptable), en listant ses produits (revenus) et ses charges (dépenses) pour aboutir au bénéfice ou à la perte.
Analyse des Caractéristiques de la Comptabilité Traditionnelle
La comptabilité traditionnelle, bien qu'étant la pierre angulaire de l'information financière, possède des caractéristiques distinctes qui peuvent être évaluées sous différents angles. Le graphique radar ci-dessous propose une évaluation de certains de ces aspects, tels que sa rigueur méthodologique, la clarté de ses conventions, ou encore sa pertinence pour le contrôle interne. Ces évaluations sont qualitatives et visent à illustrer les forces et les domaines où des approches plus modernes peuvent apporter des compléments.
Graphique radar illustrant une évaluation qualitative des différentes facettes de la comptabilité traditionnelle.
Ce graphique met en lumière la forte rigueur méthodologique et la clarté des conventions de la comptabilité traditionnelle, qui en font un outil essentiel pour le contrôle et l'audit. Sa base sur le coût historique assure une certaine objectivité et fiabilité, bien que cela puisse parfois limiter la pertinence de l'information face à la valeur actuelle du marché. Son adaptabilité aux modèles d'affaires très complexes peut parfois être un défi, nécessitant des compléments par d'autres systèmes d'information de gestion.
Synthèse des Principes et Leurs Implications
Pour mieux saisir la portée de ces fondations, le tableau suivant résume les principaux principes comptables traditionnels, leur description et leurs implications pratiques. Cette "légende de la carte" est cruciale pour interpréter correctement les informations financières.
| Principe Comptable | Description Sommaire | Implication Pratique |
|---|---|---|
| Principe de la partie double | Chaque opération est enregistrée par un débit et un crédit d'égal montant. | Assure l'équilibre fondamental Actif = Passif + Capitaux Propres. Permet un suivi exhaustif des flux. |
| Principe de régularité | Conformité aux règles et procédures comptables en vigueur. | Garantit l'homogénéité et la comparabilité des informations financières. |
| Principe de sincérité | Application de bonne foi des règles et procédures, reflétant la réalité économique. | Vise à donner une image fidèle de la situation de l'entreprise, sans dissimulation ni exagération. |
| Principe de prudence | Prise en compte des incertitudes. Les plus-values latentes ne sont pas comptabilisées, les moins-values latentes le sont. | Évite la surestimation du résultat et du patrimoine. Conduit à la constitution de provisions. |
| Principe de continuité d'exploitation | L'entreprise est présumée poursuivre ses activités dans un avenir prévisible. | Justifie l'évaluation des actifs à leur coût historique et non à leur valeur de liquidation. |
| Principe de permanence des méthodes | Utilisation des mêmes méthodes d'évaluation et de présentation d'un exercice à l'autre. | Permet la comparabilité des états financiers dans le temps. Les changements doivent être justifiés et expliqués. |
| Principe d'indépendance des exercices | Rattachement des charges et des produits à l'exercice auquel ils se rapportent. | Assure que le résultat de chaque exercice reflète uniquement les opérations de cette période. |
| Principe du coût historique | Les biens acquis (ou produits) sont enregistrés à leur coût d'acquisition (ou de production). | Fournit une base d'évaluation objective et vérifiable, bien que pouvant s'éloigner de la valeur actuelle. |
Tableau récapitulatif des principes comptables traditionnels et de leurs conséquences.
Évolution et Pertinence Actuelle des Fondements Traditionnels
Si les fondements de la comptabilité sont anciens, ils ne sont pas figés. La comptabilité traditionnelle constitue le socle sur lequel se sont développées des approches plus modernes, notamment avec la digitalisation et l'émergence de la comptabilité par activité (Activity Based Costing - ABC) ou des comptabilités socio-environnementales.
De la Plume à la Plateforme Numérique: Une Adaptation Constante
L'avènement de l'informatique et des logiciels comptables a révolutionné la manière de "cartographier" les finances d'une entreprise. Les processus manuels ont laissé place à des systèmes intégrés (ERP) qui automatisent une grande partie des enregistrements et de la production des états financiers. Cependant, ces outils numériques s'appuient toujours sur les principes fondamentaux traditionnels. La logique de la partie double, la définition des comptes, et les règles d'évaluation demeurent essentielles.
La comptabilité traditionnelle est parfois critiquée, par exemple, pour sa méthode des coûts complets par centres d'analyse qui peut ne pas refléter avec exactitude la manière dont les activités consomment les ressources. Des méthodes comme l'ABC cherchent à pallier certaines de ces limites en offrant une vision plus fine des coûts. Néanmoins, la comptabilité traditionnelle reste indispensable pour son rôle légal, fiscal et pour fournir une base de comparaison standardisée entre les entreprises.
Comprendre les Bases: Un Cours pour Débuter
Pour ceux qui souhaitent approfondir leur compréhension des mécanismes de base de la comptabilité, la vidéo suivante offre un guide complet et accessible. Elle explore les concepts fondamentaux, la logique des enregistrements et la manière dont les informations financières sont structurées, ce qui est essentiel même à l'ère du numérique.
Vidéo "Cours Hyper-Complet de comptabilité générale (les bases)" offrant une introduction détaillée aux principes comptables.
FAQ: Vos Questions, Nos Réponses Éclairées
Qu'est-ce que le principe de la partie double en comptabilité ?
Le principe de la partie double est un concept fondamental selon lequel chaque transaction financière affecte au moins deux comptes. Un compte est débité et un autre est crédité pour un montant équivalent. Cela garantit que l'équation comptable de base (Actif = Passif + Capitaux Propres) reste toujours équilibrée. Il offre une méthode de vérification intrinsèque et une vision complète des flux économiques.
Pourquoi la sincérité est-elle un principe comptable crucial ?
La sincérité exige que les règles et procédures comptables soient appliquées avec droiture et bonne foi, en fonction de la connaissance que les responsables des comptes ont de la réalité des opérations et de la situation de l'entreprise. Ce principe est crucial car il vise à fournir une image fidèle et non trompeuse de la santé financière, essentielle pour la prise de décision des dirigeants, des investisseurs et des autres parties prenantes.
La comptabilité traditionnelle est-elle encore pertinente à l'ère du numérique ?
Absolument. Bien que les outils et les méthodes aient évolué avec la digitalisation, les principes fondamentaux de la comptabilité traditionnelle (partie double, régularité, sincérité, etc.) restent le socle sur lequel reposent les systèmes comptables modernes. Ces principes garantissent la cohérence, la comparabilité et la fiabilité de l'information financière, indispensables quel que soit le support technologique utilisé.
Le Plan Comptable Général (PCG) est-il une "carte" universelle ?
Le Plan Comptable Général (PCG) est un cadre normatif très important en France, qui structure la classification des comptes et les règles de présentation des états financiers. Il agit comme une "carte" détaillée pour la comptabilité française. Cependant, il n'est pas universel. D'autres pays ont leurs propres normes nationales (comme les US GAAP aux États-Unis) ou adoptent les normes internationales IFRS (International Financial Reporting Standards), qui visent à une harmonisation comptable à l'échelle mondiale.
Pour Aller Plus Loin
Si vous souhaitez approfondir votre exploration de la comptabilité et de ses multiples facettes, voici quelques pistes de recherche :
- Quelles sont les différences entre la comptabilité traditionnelle et la comptabilité par activité (ABC) ?
- Comment les normes IFRS influencent-elles les fondements comptables traditionnels ?
- Quel est l'impact de la digitalisation sur les métiers de la comptabilité ?
- Explorer l'histoire de la normalisation comptable en Europe.
Références
Last updated May 9, 2025