
Gestión y Comprensión de los Riesgos de Fraude
Una guía integral para identificar y mitigar riesgos de fraude en la compañía
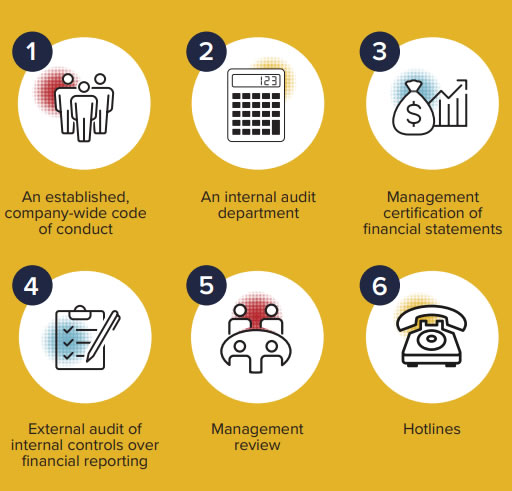
Aspectos Clave a Considerar
- Reconocimiento y Clasificación: El fraude se entiende de manera amplia, abarcando desde malversación de activos hasta manipulación de estados financieros.
- Áreas Vulnerables: Identificar saldos, cuentas y transacciones expuestas, incluyendo cuentas por cobrar, inventarios y transacciones con terceros.
- Mecanismos de Mitigación: La implementación de controles internos robustos y la promoción de una cultura ética son esenciales para prevenir y detectar irregularidades.
Entendimiento General sobre los Riesgos de Fraude
En nuestra compañía se reconoce que el fraude es un riesgo inherente a cualquier organización. El fraude se define como cualquier acto intencional de engaño o manipulación que resulta en perjuicios financieros o en daños a la reputación de la empresa. Este fenómeno puede manifestarse en diversas formas y escenarios, desde malversación de activos, corrupción, fraude contable hasta la falsificación de facturas o pagos, afectando tanto la integridad de los estados financieros como el manejo de fondos y activos.
La comprensión de este riesgo inicia con la aceptación clara de que todas las áreas de la compañía pueden verse afectadas, y la identificación de estas áreas vulnerables es un paso crucial para establecer un programa efectivo de prevención, detección y corrección. En este sentido, se ha identificado que los riesgos pueden dividirse en tres categorías principales:
- Fraude de malversación de activos: Apropiación indebida de recursos, como efectivo, bienes o inventario, que directamente merman la liquidez y solvencia de la empresa.
- Fraude contable o en estados financieros: Manipulación de cifras para mejorar una imagen financiera falsa; esto puede incluir la sobrevaloración de ingresos o la subestimación de pasivos.
- Corrupción y Fraude en transacciones: Involucra prácticas como el pago de sobornos, facturación fraudulenta, y transacciones con partes relacionadas donde los términos no se negocian en condiciones de mercado justas.
Identificación y Evaluación de Áreas Específicas de Riesgo
Como gerente, es esencial describir de forma precisa cuáles son las áreas de la compañía que presentan mayores vulnerabilidades ante el fraude. Estas áreas se pueden situar tanto en saldos y cuentas como en tipos específicos de transacciones. A continuación, se detallan los puntos más críticos:
1. Saldos y Cuentas Vulnerables
a. Cuentas por Cobrar
Estas cuentas pueden ser manipuladas mediante la inclusión de ventas ficticias o el inflado de los saldos a través de registros indebidos. El riesgo radica en la posibilidad de registrar ingresos que no se han materializado, distorsionando así la situación financiera de la compañía.
b. Inventarios y Activos
El inventario es especialmente susceptible a la malversación o a la manipulación del costo de los bienes. Es fundamental mantener controles rigurosos y conciliaciones periódicas para evitar la apropiación indebida y asegurar que los registros reflejen el valor real de los activos.
c. Gastos y Pagos
Los gastos, especialmente aquellos relacionados con viajes, representación o nómina, pueden ser objeto de abuso. Se pueden generar situaciones donde se registren gastos personales o se inflen las cantidades autorizadas, afectando la contabilidad y generando una distorsión en los informes financieros.
d. Transacciones con Terceros
Las transacciones con proveedores y socios comerciales pueden presentar riesgos si no se manejan con los controles adecuados. La facturación fraudulenta, el uso de proveedores fantasma o condiciones de compra/venta no equitativas son prácticas que pueden encubrir actividades ilegítimas.
2. Transacciones y Procesos Operativos
a. Manipulación de Estados Financieros
La integridad de los estados financieros es fundamental para la transparencia de la compañía. Se han identificado riesgos relacionados con la manipulación de datos contables, lo cual puede llevar a la sobreestimación de los ingresos o a la subvaloración de pasivos. Este tipo de fraude impacta no solo la imagen corporativa sino también la toma de decisiones internas y la confianza de inversores.
b. Fraude en Facturación
La emisión de facturas falsas o infladas es otro riesgo significativo. Esto incluye la posibilidad de registrar transacciones de bienes o servicios que no han sido efectivamente prestados, o de registrar montos superiores a los autorizados, desviando fondos de la empresa.
c. Pagos y Cheques
Los controles deficientes en la emisión y manejo de cheques pueden facilitar la alteración de pagos o incluso el robo de fondos. Este riesgo se amplifica en el caso de cheques electrónicos y transacciones bancarias que requieren verificación continua.
Factores Contribuyentes al Riesgo de Fraude
Varios factores pueden incrementar la probabilidad de que ocurran fraudes dentro de una organización. Se deben considerar aspectos tanto internos como externos que puedan contribuir a aumentar esta vulnerabilidad:
Ambiente Interno y Cultura Organizacional
La cultura de la empresa desempeña un papel crucial en la prevención del fraude. Un entorno en el que predominan altos niveles de presión para el cumplimiento de objetivos financieros, junto con deficiencias en la ética profesional y en la supervisión de los procesos internos, puede ser caldo de cultivo para actividades fraudulentas. Por ello, implementar un código de ética riguroso y promover una cultura de transparencia son medidas fundamentales.
Controles Internos y Supervisión
La ausencia o debilidad de controles internos robustos facilita la aparición y la proliferación de fraudes. Es vital contar con:
- Segregación adecuada de funciones para evitar que una sola persona tenga el control total de una transacción.
- Auditorías internas y externas periódicas que permitan la detección temprana de irregularidades.
- Sistemas de monitoreo y verificación continua de las transacciones críticas.
Dichos controles no solo aseguran que se cumplan las políticas establecidas, sino que también actúan como un elemento disuasorio frente a posibles conductas fraudulentas.
Factores Externos
Aspectos externos, como la presión competitiva, cambios en el mercado o condiciones económicas adversas, pueden inducir a empleados o directivos a tomar atajos fraudulentos para alcanzar metas financieras. La interacción con terceros, especialmente en transacciones internacionales, también introduce riesgos adicionales, como sobornos o cuentas falsas para la realización de pagos.
Medidas Preventivas y de Mitigación
Ante la identificación de áreas y factores de riesgo, es esencial implementar medidas concretas para mitigarlos. Algunas de las acciones y políticas más efectivas son:
Políticas Claras y Código de Ética
Establecer un código de ética y políticas integrales que definan claramente las conductas aceptables dentro de la compañía es el primer paso para contrarrestar el fraude. Este documento debe ser comunicado de forma efectiva a todos los niveles de la organización, haciendo énfasis en la responsabilidad y las consecuencias ante cualquier actividad fraudulenta.
Controles Internos Robustecidos
Es imperativo fortalecer los sistemas de control interno para salvaguardar los activos y la información financiera. Se recomienda:
- Aplicar la segregación de funciones, de modo que ninguna persona tenga control total sobre procesos críticos.
- Realizar auditorías internas y externas de forma regular, lo cual permite la verificación y revisión de transacciones sospechosas.
- Implementar tecnologías avanzadas y sistemas automatizados que faciliten la detección de patrones inusuales en las transacciones.
Capacitación y Comunicación
La formación continua del personal es vital para detectar y prevenir fraudes. La capacitación debe incluir:
- Información sobre los riesgos específicos asociados a sus funciones.
- Métodos para identificar y reportar comportamientos sospechosos.
- La importancia del cumplimiento ético y las repercusiones legales del fraude.
Canales de Reporte y Denuncia
Implementar canales seguros y confidenciales donde los empleados puedan reportar irregularidades es otra herramienta clave en la lucha contra el fraude. Esto permite que se tomen acciones correctivas de manera oportuna y se mantenga la integridad de la compañía.
Tabla Resumen de Riesgos y Medidas Preventivas
| Área de Riesgo | Descripción | Medidas Preventivas |
|---|---|---|
| Cuentas por Cobrar | Manipulación de ingresos y registro de ventas ficticias. | Verificación periódica, conciliaciones y auditorías. |
| Inventarios y Activos | Riesgo de malversación y manipulación de costos. | Controles de inventario, auditorías físicas y sistemas automatizados. |
| Gastos y Pagos | Inflado de gastos y alteración de cheques. | Segregación de funciones, revisiones de facturación y controles de acceso. |
| Transacciones con Terceros | Facturación fraudulenta y condiciones no equitativas en acuerdos. | Auditorías de proveedores, inspección de contratos y verificación de registros. |
| Manipulación de Estados Financieros | Inflado de ingresos o subregistros de pasivos. | Políticas contables robustas, revisiones y controles internos estrictos. |
Resumen Final del Entendimiento de los Riesgos de Fraude
En síntesis, el riesgo de fraude en la compañía es una amenaza multifacética que puede afectar diversas áreas operativas y financieras. El reconocimiento de estos riesgos, junto a la identificación de áreas específicas vulnerables y la implementación de rigurosos controles internos, resulta fundamental para salvaguardar los activos y la integridad de los datos financieros.
Nuestra estrategia se basa en fomentar una cultura organizacional basada en la ética y la transparencia, apoyada por políticas claras, formaciones continuas y auditorías periódicas. Además, la utilización de tecnologías avanzadas para el monitoreo y la detección temprana de irregularidades complementa nuestras acciones preventivas, permitiendo que se establezcan protocolos efectivos para la intervención oportuna ante cualquier indicio de fraude.
Este enfoque integral asegura que la compañía no solo reconozca el riesgo de fraude, sino que adopte medidas proactivas para mitigar sus efectos, garantizando la solidez de nuestra situación financiera y la confianza de clientes, empleados y accionistas.
Referencias
- Cómo Evaluar el Riesgo de Fraude en una Auditoría Financiera - Auditool
- Fraude Financiero en Empresas: Tipos y Métodos de Prevención - Concur
-
Top Five Fraud Risks in Small Business and How to Mitigate Them - Forvis
- Estrategias de Evaluación y Gestión del Riesgo de Fraude - Mitek Systems
- Identificando Riesgos de Fraude - World Compliance Association
Recomendaciones para Explorar Más
Last updated March 5, 2025