
La Microfinance Verte : Catalyseur d'Impact Social pour un Avenir Durable ?
Découvrez comment l'intégration de l'écologie dans la microfinance transforme la performance sociale des institutions.
Points Clés à Retenir
- La microfinance verte renforce la mission sociale des Institutions de Microfinance (IMF) en intégrant la durabilité environnementale, ce qui améliore directement la qualité de vie et la résilience des communautés vulnérables face aux défis climatiques.
- Elle stimule l'innovation en matière de produits financiers et de services non financiers axés sur des solutions écologiques (énergie propre, agriculture durable), élargissant ainsi la portée et l'impact positif des IMF au-delà du crédit traditionnel.
- L'évaluation de l'impact social réel de la microfinance verte demeure un défi majeur. Bien que prometteuse, elle nécessite des outils de mesure standardisés et une vigilance accrue pour éviter le "greenwashing" et assurer une transformation sociale et environnementale authentique.
La microfinance verte est une approche innovante qui fusionne les objectifs traditionnels de la microfinance – lutter contre la pauvreté et promouvoir l'inclusion financière – avec un impératif environnemental. Alors que les institutions de microfinance (IMF) cherchent à maximiser leur performance sociale, l'intégration de considérations écologiques ouvre de nouvelles perspectives mais soulève également des questions cruciales. Quel est donc l'impact réel de cette transition "verte" sur la capacité des IMF à améliorer durablement le bien-être des populations qu'elles servent ?
Illustration symbolisant l'alliance entre finance et préoccupations environnementales, au cœur de la microfinance verte.
Comprendre la Microfinance Verte
La microfinance verte se définit par l'intégration explicite des enjeux environnementaux dans les activités et services des institutions de microfinance. Cela va au-delà du simple financement ; il s'agit d'une démarche holistique visant une "triple performance" : économique, sociale et environnementale. Concrètement, cela peut se traduire par :
- Le financement de projets et d'activités écologiques : énergies renouvelables (panneaux solaires, biogaz), agriculture durable, gestion des déchets, recyclage, efficacité énergétique.
- L'offre de services non financiers : formations aux pratiques respectueuses de l'environnement, sensibilisation aux risques climatiques, accompagnement technique pour l'adoption de technologies vertes.
- L'intégration de critères environnementaux dans l'évaluation des risques et des prêts, incluant parfois des listes d'exclusion pour les activités néfastes.
Cette approche est souvent qualifiée de "Microfinance Plus", car elle enrichit l'offre traditionnelle des IMF en y ajoutant une dimension environnementale essentielle pour le développement durable des communautés à faibles revenus, souvent les plus exposées aux dégradations écologiques et aux impacts du changement climatique.
Impacts Positifs sur la Performance Sociale des IMF
L'adoption de stratégies de microfinance verte peut significativement améliorer la performance sociale des IMF, c'est-à-dire leur capacité à atteindre leurs objectifs sociaux tels que la réduction de la pauvreté, l'amélioration des conditions de vie, et l'autonomisation des populations défavorisées.
Renforcement de la Mission Sociale Traditionnelle
Amélioration des Conditions de Vie et de la Santé
En finançant l'accès à des technologies propres (comme des foyers améliorés ou des lampes solaires), la microfinance verte contribue à réduire la pollution intérieure, source de problèmes respiratoires, et améliore la sécurité des ménages. L'accès à l'eau potable ou à des systèmes d'assainissement écologiques a également un impact direct sur la santé publique.
Promotion d'Activités Économiques Durables
Les prêts verts permettent aux micro-entrepreneurs d'adopter des pratiques plus respectueuses de l'environnement qui peuvent, à terme, augmenter leurs revenus et la pérennité de leurs activités. Par exemple, l'agriculture biologique ou l'agroforesterie peuvent améliorer les rendements et ouvrir l'accès à de nouveaux marchés.
Résilience Accrue face aux Aléas Climatiques
Les populations desservies par les IMF sont souvent les plus vulnérables aux effets du changement climatique (sécheresses, inondations, etc.). La microfinance verte, en soutenant des projets d'adaptation – comme des systèmes d'irrigation économes en eau, des cultures résistantes à la sécheresse, ou la diversification des sources de revenus – renforce la capacité de ces communautés à faire face aux chocs environnementaux. Cela protège leurs moyens de subsistance et réduit leur précarité.
Diversification des Produits et Services : L'Approche "Microfinance Plus"
La microfinance verte encourage les IMF à innover et à diversifier leur offre :
- Produits financiers verts : Crédits spécifiques pour l'acquisition d'équipements écologiques, micro-assurance climatique.
- Services non financiers : Assistance technique, formation aux pratiques durables, sensibilisation environnementale.
Cette diversification permet de répondre de manière plus ciblée aux besoins des clients, améliorant ainsi la qualité et la pertinence des services offerts (quality of outreach), un indicateur clé de la performance sociale.
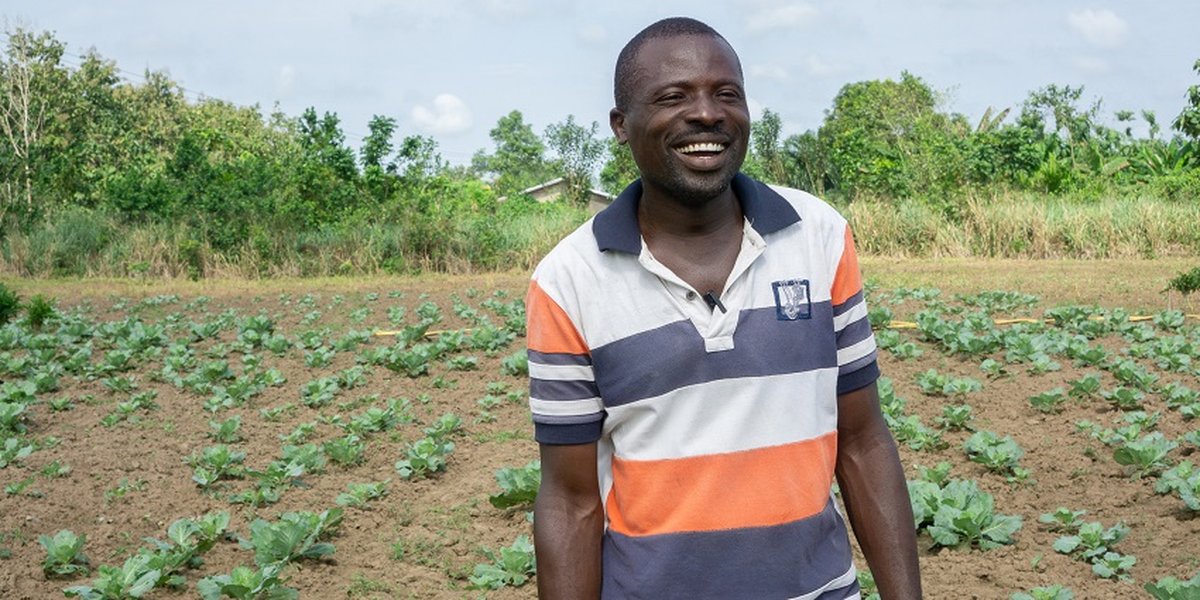
Exemple d'initiative de microfinance verte au Bénin, soutenant des pratiques agricoles durables.
Alignement avec les Objectifs de Développement Durable (ODD)
La microfinance verte contribue directement à la réalisation de plusieurs ODD des Nations Unies, notamment ceux liés à la lutte contre la pauvreté (ODD 1), à l'accès à une énergie propre et d'un coût abordable (ODD 7), au travail décent et à la croissance économique (ODD 8), aux villes et communautés durables (ODD 11), et à la lutte contre les changements climatiques (ODD 13). Cet alignement renforce la légitimité et l'impact social global des IMF.
Visualisation de l'Impact Comparé
Le graphique radar ci-dessous illustre de manière comparative comment la microfinance verte pourrait potentiellement améliorer différentes dimensions de la performance sociale par rapport à la microfinance traditionnelle. Les scores sont indicatifs et basés sur les potentiels décrits dans les analyses, visant à fournir une perspective visuelle plutôt que des données empiriques strictes.
Ce graphique suggère que la microfinance verte a le potentiel d'amplifier l'impact social sur plusieurs fronts, notamment en améliorant la résilience environnementale des clients et en favorisant l'innovation de produits alignés sur la durabilité, tout en maintenant, voire en améliorant, la portée sociale traditionnelle.
Mesure et Évaluation de la Performance Sociale Environnementale
L'un des défis majeurs de la microfinance verte est de mesurer précisément son impact social et environnemental.
Outils et Indicateurs Émergents
Des outils spécifiques commencent à voir le jour pour aider les IMF à évaluer leur performance environnementale. L'Indicateur de Performance Environnementale en Microfinance (MEPI), développé par Marion Allet, en est un exemple. Il permet d'analyser comment les activités d'une IMF intègrent les dimensions environnementales. D'autres cadres, comme ceux proposés par Cerise+SPTF, intègrent des indicateurs environnementaux dans les standards de gestion de la performance sociale.
Les Défis Persistants de la Mesure
Malgré ces avancées, plusieurs défis subsistent :
- Manque de standardisation : Les indicateurs et méthodologies varient, rendant les comparaisons difficiles.
- Complexité de l'attribution : Isoler l'impact direct des initiatives de microfinance verte des autres facteurs influençant le bien-être des clients est complexe.
- Coût et ressources : La collecte et l'analyse de données environnementales et sociales détaillées peuvent être coûteuses pour les IMF.
- Horizon temporel : Les impacts environnementaux et sociaux peuvent se manifester sur le long terme, nécessitant un suivi prolongé.
Une évaluation rigoureuse est pourtant cruciale pour s'assurer que les initiatives vertes apportent de réels bénéfices sociaux et environnementaux et pour guider les stratégies futures.
Cartographie des Interactions : Microfinance Verte et Performance Sociale
La carte mentale ci-dessous illustre les principales composantes de la microfinance verte et ses liens avec l'amélioration de la performance sociale des institutions de microfinance. Elle met en évidence les mécanismes par lesquels les interventions environnementales peuvent se traduire en bénéfices sociaux pour les clients et leurs communautés.
(accès énergie propre, eau)"] id3_2["Renforcement Résilience Climatique
(adaptation, diversification)"] id3_3["Développement Économique Durable
(activités vertes rentables)"] id3_4["Innovation de Produits & Services
('Microfinance Plus')"] id3_5["Alignement avec les ODD"] id4["Défis et Limites"] id4_1["Mesure de l'impact réel (complexité, standardisation)"] id4_2["Coûts et capacités des IMF"] id4_3["Risque de 'Greenwashing'"] id4_4["Portée encore limitée des produits verts"] id4_5["Nécessité d'expertise technique"] id5["Facteurs de Succès"] id5_1["Engagement institutionnel fort"] id5_2["Partenariats stratégiques"] id5_3["Approche centrée sur le client"] id5_4["Cadre réglementaire et incitatif"]
Cette carte mentale souligne l'interconnexion entre les stratégies de microfinance verte et les multiples facettes de la performance sociale. Elle montre que si les impacts positifs sont nombreux, la réalisation de ce potentiel dépend de la capacité à surmonter certains défis inhérents.
Microfinance Traditionnelle vs. Microfinance Verte : Un Tableau Comparatif
Pour mieux saisir les spécificités de la microfinance verte et son apport à la performance sociale, le tableau suivant compare certains aspects clés avec la microfinance traditionnelle.
| Caractéristique | Microfinance Traditionnelle | Microfinance Verte |
|---|---|---|
| Objectif Principal | Inclusion financière, réduction de la pauvreté, développement de microentreprises. | Objectifs traditionnels + durabilité environnementale, résilience climatique. |
| Types de Projets Financés | Principalement des activités génératrices de revenus, sans critère environnemental spécifique. | Projets écologiques : énergies renouvelables, agriculture durable, gestion des déchets, efficacité énergétique. |
| Services Non Financiers Associés | Formation en gestion d'entreprise, alphabétisation financière (parfois). | Formation aux pratiques écologiques, sensibilisation environnementale, assistance technique pour technologies vertes. |
| Focus sur la Résilience des Clients | Principalement économique (face aux chocs financiers). | Économique ET environnementale (face aux chocs climatiques et à la dégradation des ressources). |
| Indicateurs de Performance Sociale | Portée (nombre de clients), profondeur (atteinte des plus pauvres), qualité des services, amélioration des revenus. | Indicateurs traditionnels + réduction de la vulnérabilité environnementale, adoption de pratiques durables, amélioration de la santé liée à l'environnement. |
| Risques Spécifiques pour les Clients | Surendettement, échec de l'activité. | Risques traditionnels + coûts initiaux parfois plus élevés pour les technologies vertes, nécessité d'adaptation technique. |
| Attraction pour les Investisseurs | Investisseurs à impact social, bailleurs de fonds axés sur la réduction de la pauvreté. | Investisseurs recherchant une "triple performance" (financière, sociale, environnementale). |
Défis et Limites de la Microfinance Verte
Si le potentiel de la microfinance verte est considérable, sa mise en œuvre et son expansion se heurtent à plusieurs obstacles qui peuvent influencer sa capacité à améliorer la performance sociale :
Complexité de la Mise en Œuvre et Coûts
L'intégration de la dimension environnementale requiert de nouvelles compétences au sein des IMF (évaluation des risques environnementaux, connaissance des technologies vertes), ce qui peut engendrer des coûts de formation et de développement de produits. Les technologies vertes elles-mêmes peuvent être plus coûteuses à l'achat pour les clients, même si elles sont rentables à long terme.
Risque de "Greenwashing"
Le "greenwashing", ou éco-blanchiment, est le risque que des IMF communiquent sur des engagements verts sans réelle mise en œuvre ou impact tangible. Cela peut nuire à la crédibilité du secteur et masquer un manque d'efforts concrets pour améliorer la performance sociale et environnementale.
Portée et Scalabilité Encore Limitées
Actuellement, les produits de microfinance verte ne représentent souvent qu'une petite fraction du portefeuille global des IMF (environ 3,5% dans certaines études). Pour un impact social significatif, il est nécessaire d'augmenter cette portée et de développer des modèles scalables.
Manque de Connaissances et de Données Probantes
Bien que le concept soit prometteur, il existe encore un manque de données robustes et d'études d'impact approfondies sur l'efficacité réelle et les effets à long terme de la microfinance verte sur la performance sociale. Une meilleure compréhension des mécanismes d'impact est nécessaire pour optimiser les interventions.
Risque d'Exclusion
Si les produits verts sont trop complexes ou coûteux, ils pourraient ne pas être accessibles aux clients les plus pauvres ou les plus vulnérables, ce qui irait à l'encontre de la mission sociale fondamentale des IMF. Une conception soignée des produits et des mécanismes de subvention ciblés peuvent être nécessaires.
Ce webinaire du Club Microfinance Paris discute de la "Microfinance et Transition Écologique", abordant les impacts écologiques et sociaux et la manière dont les IMF peuvent accompagner leurs clients dans cette transition. Il offre des perspectives sur les défis et opportunités pour améliorer la performance sociale à travers des initiatives vertes.
Foire Aux Questions (FAQ)
Qu'est-ce qui distingue principalement la microfinance verte de la microfinance traditionnelle en termes d'impact social ?
La principale distinction réside dans l'intégration intentionnelle de la durabilité environnementale comme levier d'amélioration sociale. Alors que la microfinance traditionnelle se concentre sur l'accès financier pour lutter contre la pauvreté, la microfinance verte ajoute une dimension proactive de protection de l'environnement et de renforcement de la résilience des clients face aux chocs climatiques. Cela se traduit par un impact social potentiellement plus large, touchant à la santé (via des énergies propres), à la sécurité alimentaire (via l'agriculture durable) et à la stabilité des revenus face aux aléas environnementaux.
La microfinance verte est-elle plus coûteuse pour les clients ou les IMF ?
Elle peut l'être initialement. Pour les IMF, développer des produits verts et former le personnel à l'expertise environnementale peut engendrer des coûts supplémentaires. Pour les clients, certaines technologies vertes (comme les systèmes solaires domestiques) peuvent avoir un coût d'acquisition plus élevé que les alternatives traditionnelles, bien que les coûts opérationnels soient souvent plus bas à long terme. Cependant, des mécanismes de subvention, des partenariats et des économies d'échelle peuvent aider à atténuer ces coûts. L'enjeu est de trouver un équilibre pour que les solutions restent accessibles sans compromettre la viabilité financière de l'IMF.
Comment les IMF peuvent-elles mesurer concrètement l'amélioration de leur performance sociale grâce à la microfinance verte ?
Mesurer l'impact social de la microfinance verte implique de suivre des indicateurs allant au-delà des métriques financières. Cela inclut :
- Le nombre de clients adoptant des pratiques/technologies vertes.
- Les changements dans la consommation d'énergie ou l'utilisation de ressources naturelles.
- L'amélioration de la santé des clients (ex: réduction des maladies respiratoires grâce à des foyers propres).
- L'augmentation de la résilience des revenus agricoles face aux aléas climatiques.
- L'utilisation d'outils comme le MEPI (Microfinance Environmental Performance Index) ou les dimensions environnementales des standards de performance sociale (ex: Cerise+SPTF Universal Standards).
Tous les clients de la microfinance sont-ils éligibles ou intéressés par les produits de microfinance verte ?
Pas nécessairement. L'éligibilité peut dépendre de la nature de l'activité du client et de sa capacité à intégrer une solution verte. L'intérêt dépendra de la perception des avantages (économiques, sanitaires, etc.) par rapport aux coûts et à la complexité. Les IMF doivent donc bien comprendre les besoins et les contextes de leurs clients pour proposer des produits verts adaptés et pertinents. Une sensibilisation et une démonstration des bénéfices sont souvent nécessaires pour susciter l'intérêt et l'adoption, en particulier pour les populations les plus vulnérables qui peuvent être plus averses au risque.
Recommandations de Lectures et Recherches Connexes
- Quels sont les indicateurs clés pour évaluer la performance sociale d'une institution de microfinance verte ?
- Comment la microfinance verte contribue-t-elle spécifiquement à la résilience des agriculteurs face au changement climatique ?
- Quels sont les principaux défis et solutions pour surmonter le risque de 'greenwashing' dans le secteur de la microfinance ?
- Existe-t-il des exemples concrets d'IMF ayant réussi leur transition vers la microfinance verte avec un impact social mesurable ?
Références
 cdn-group.bnpparibas.com
Last updated May 20, 2025