
Desentrañando los Instrumentos de Control: Su Universo en Costos, Auditoría, Contabilidad y Estadística
Una guía exhaustiva sobre cómo estas herramientas vitales moldean la eficiencia y la toma de decisiones en diversas disciplinas.
Puntos Clave de los Instrumentos de Control
- Diversidad Aplicada: Los instrumentos de control no se limitan a la industria; son cruciales en la gestión administrativa, financiera y contable, utilizando herramientas desde sensores físicos hasta software y modelos estadísticos.
- Gestión de Costos y Eficiencia: La implementación y auditoría de estos instrumentos son fundamentales para identificar ineficiencias, optimizar recursos y asegurar la rentabilidad, mediante el análisis detallado de los costos asociados a procesos y operaciones.
- Base para Decisiones Informadas: A través de la recopilación y análisis de datos, facilitados por la contabilidad y la estadística, los instrumentos de control proporcionan la información necesaria para una toma de decisiones estratégica y la mejora continua.
Los instrumentos de control son un conjunto diverso de herramientas, técnicas, sistemas y dispositivos diseñados para medir, supervisar, regular y gestionar variables específicas dentro de cualquier proceso, ya sea industrial, administrativo, financiero o de investigación. Su propósito fundamental es asegurar que las operaciones se desarrollen dentro de parámetros establecidos, facilitar la optimización de recursos, garantizar la calidad, y proporcionar una base sólida para la toma de decisiones informadas. Desde complejos sensores en una planta de producción hasta sofisticados modelos estadísticos en análisis financiero, su alcance es vasto y su impacto, profundo.
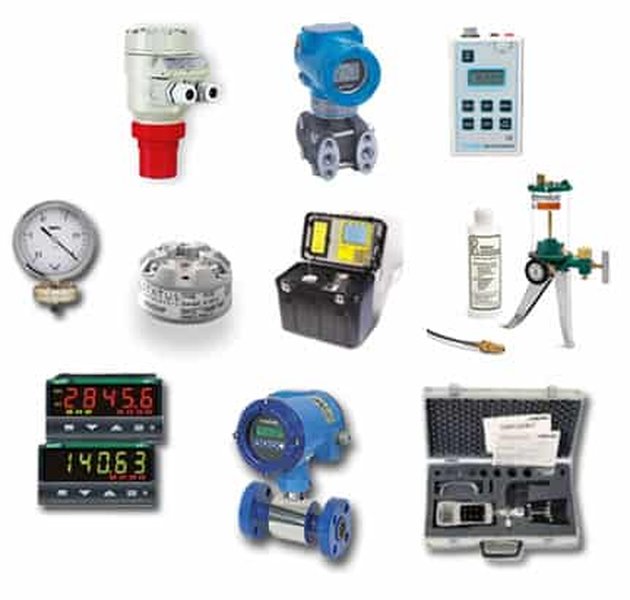
Un vistazo a la variedad de instrumentos utilizados en el control de procesos industriales.
Clasificación Multifacética de los Instrumentos de Control
Entendiendo las Categorías para una Aplicación Efectiva
La clasificación de los instrumentos de control puede abordarse desde múltiples perspectivas, dependiendo del ámbito de aplicación y la función específica que desempeñan.
Instrumentos de Control Industrial
En el sector industrial, la instrumentación es vital para la automatización y el monitoreo de procesos productivos. Se clasifican principalmente por:
- Según la Variable de Proceso:
- Caudal: Medidores de flujo (e.g., placas de orificio, ultrasónicos).
- Nivel: Sensores de nivel (e.g., radar, ultrasónicos, flotadores).
- Presión: Manómetros, transmisores de presión.
- Temperatura: Termómetros, termopares, RTDs.
- Otras variables: Instrumentos para medir densidad, peso específico, humedad, pH, conductividad, turbidez, posición, velocidad, etc.
- Según la Función del Instrumento:
- Instrumentos Ciegos: No tienen indicación visible de la variable, pero actúan directamente sobre el proceso (e.g., presostatos, termostatos).
- Indicadores: Muestran el valor actual de la variable medida (e.g., manómetros, termómetros).
- Registradores: Almacenan un historial de los valores de la variable.
- Elementos Primarios: Están en contacto directo con la variable y producen un efecto inicial (e.g., termopar, placa de orificio).
- Transmisores: Captan la variable de proceso a través del elemento primario y la transmiten a distancia en forma de señal estándar.
- Transductores: Convierten una señal de una naturaleza energética a otra (e.g., señal de presión a señal eléctrica).
- Convertidores: Modifican el tipo de señal (e.g., neumática a electrónica).
- Receptores: Reciben las señales de los transmisores.
- Controladores: Comparan la variable medida con un valor deseado (setpoint) y generan una señal de corrección.
- Elementos Finales de Control: Actúan directamente sobre el proceso para modificar la variable controlada (e.g., válvulas de control, motores).
- Según el Tipo de Señal de Transmisión:
- Neumáticas: Usualmente 3-15 psi. Robustas y seguras en ambientes peligrosos.
- Electrónicas Analógicas: Típicamente 4-20 mA DC o 1-5 V DC. Ampliamente utilizadas.
- Digitales: Protocolos como HART, Fieldbus Foundation, Profibus. Permiten comunicación bidireccional y diagnósticos avanzados.
- Telemétricas: Transmisión inalámbrica (e.g., WirelessHART) para áreas remotas o de difícil acceso.
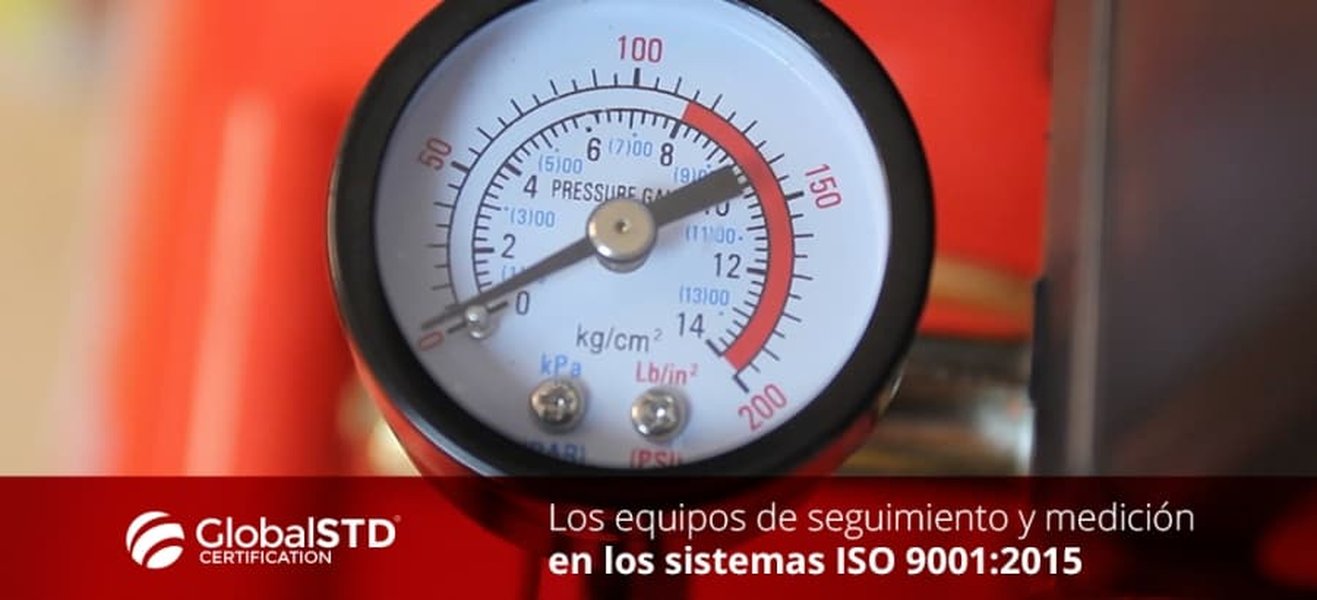
La calibración y el control metrológico aseguran la fiabilidad de los instrumentos de medición.
Instrumentos de Control Administrativo y de Gestión
Estos instrumentos se enfocan en supervisar y dirigir las operaciones y el desempeño organizacional:
- Presupuestos: Planes financieros que establecen objetivos de ingresos y gastos.
- Indicadores de Gestión (KPIs): Métricas que evalúan el rendimiento en áreas clave.
- Cuadros de Mando (Dashboards): Visualizaciones que resumen el estado de múltiples KPIs.
- Informes de Desempeño: Documentos que analizan los resultados obtenidos frente a los objetivos.
- Auditorías Internas: Evaluaciones sistemáticas de los controles y procesos internos.
- Estudios de Tiempos y Movimientos: Analizan la eficiencia de las tareas para establecer estándares.
Instrumentos de Control Contable y Financiero
Son sistemas y documentos para registrar, verificar y analizar transacciones financieras y de costos:
- Sistemas de Contabilidad de Costos: Para registrar y analizar costos por producto, departamento o proyecto.
- Libros Contables: Registros formales de todas las transacciones.
- Estados Financieros: Informes como el balance general, estado de resultados y flujo de efectivo.
- Software de Contabilidad y ERP: Herramientas para la gestión integrada de información financiera y operativa.
La Dimensión Económica: Costos de los Instrumentos de Control
Más Allá de la Adquisición Inicial
El costo de los instrumentos de control es una variable compleja que va más allá del precio de compra. Incluye:
- Costos Directos:
- Adquisición: Precio de compra del hardware (sensores, transmisores, controladores) y software.
- Instalación: Mano de obra, materiales y tiempo necesarios para poner en funcionamiento los instrumentos.
- Costos Indirectos y Operativos:
- Mantenimiento y Calibración: Gastos regulares para asegurar la precisión y operatividad. Los instrumentos sometidos a control metrológico legal requieren evaluaciones de conformidad periódicas.
- Capacitación del Personal: Costo de formar a los operarios y técnicos.
- Consumo Energético: Algunos instrumentos pueden tener un consumo significativo.
- Integración de Sistemas: Costos asociados a la conexión de los instrumentos con otros sistemas (SCADA, DCS, ERP).
- Gestión de Datos: Almacenamiento, procesamiento y análisis de los datos generados.
- Costos de Auditoría de Control:
- Implica la evaluación de la estructura de costos asociada a los instrumentos, su eficiencia y su contribución a los objetivos. Una auditoría de costos puede identificar gastos innecesarios o ineficiencias en su uso.
La inversión en instrumentos de control adecuados, aunque pueda parecer significativa inicialmente, suele traducirse en ahorros a largo plazo mediante la mejora de la eficiencia, la reducción de desperdicios, la prevención de fallos y la optimización de la producción y la gestión.
Este video ofrece una introducción a los conceptos básicos y la importancia de la instrumentación industrial, un pilar fundamental en los sistemas de control modernos. Se exploran definiciones, tipos de instrumentos y su rol en la automatización y el control por computadora, proporcionando un contexto valioso para entender cómo estos dispositivos interactúan en entornos productivos complejos y cómo contribuyen a la eficiencia y seguridad de los procesos.
Auditoría: El Guardián de la Eficacia del Control
Verificación Sistemática para la Mejora Continua
La auditoría es un proceso sistemático, independiente y documentado para obtener evidencias y evaluarlas de manera objetiva con el fin de determinar el grado en que se cumplen los criterios de auditoría. En el contexto de los instrumentos de control, la auditoría juega varios roles:
- Auditoría de Costos: Examina de manera crítica los registros, sistemas y procedimientos de contabilidad de costos de una organización. Sus objetivos incluyen:
- Verificar la exactitud, integridad y cumplimiento de los estándares y principios de contabilidad de costos.
- Identificar fuentes de ineficiencia, desperdicio o malversación.
- Evaluar la eficacia de los sistemas de control de costos.
- Mejorar la eficiencia operativa y aumentar la rentabilidad.
- Asegurar que los proyectos (e.g., construcción) se completen dentro del presupuesto y plazos estimados, verificando la exactitud de contratos, facturas y pagos.
- Auditoría de Sistemas de Control: Evalúa si los instrumentos y sistemas de control (tanto físicos como administrativos) están funcionando correctamente, si son adecuados para su propósito y si contribuyen eficazmente a los objetivos de la organización.
- Auditoría de Cumplimiento: Verifica que el uso y mantenimiento de los instrumentos de control cumplan con las normativas legales, estándares industriales y políticas internas, incluyendo el control metrológico legal para instrumentos de medida.
Los procedimientos de auditoría pueden incluir la revisión documental, inspecciones físicas, pruebas de funcionamiento de los instrumentos, entrevistas con el personal y análisis de datos.
La auditoría de estimaciones contables, un ejemplo de cómo se evalúa la fiabilidad de la información financiera.
Contabilidad: El Lenguaje de los Resultados del Control
Registrando y Analizando el Impacto Financiero
La contabilidad proporciona el marco para registrar, clasificar, analizar e informar sobre las implicaciones financieras de las actividades de control. Los instrumentos de control se integran con la contabilidad de diversas maneras:
- Contabilidad de Costos: Utiliza datos de los instrumentos de control de producción (e.g., consumo de materias primas, horas máquina) para calcular los costos de los productos o servicios. Los sistemas de contabilidad de costos son, en sí mismos, instrumentos de control financiero.
- Presupuestación y Control Presupuestario: Los presupuestos actúan como un instrumento de control al establecer metas financieras. La contabilidad luego compara los resultados reales (informados a través de diversos sistemas) con el presupuesto para identificar desviaciones.
- Análisis de Estados Financieros: Los datos recopilados y procesados por los sistemas contables, que pueden incluir información derivada de instrumentos de control operativo, se utilizan para generar estados financieros. El análisis de estos estados es un instrumento de control de alto nivel para la gerencia.
- Informes de Gestión: La contabilidad genera informes que son instrumentos de control esenciales, proporcionando a la dirección información sobre el rendimiento, la eficiencia y la rentabilidad, a menudo basados en datos de otros sistemas de control.
Una contabilidad precisa y oportuna es crucial para evaluar la efectividad de los instrumentos de control y para la toma de decisiones basadas en datos concretos.
Interconexión de Conceptos: Un Mapa Mental
Visualizando las Relaciones Clave
Para comprender mejor cómo estos conceptos se entrelazan, el siguiente mapa mental ilustra las principales conexiones entre los instrumentos de control y sus áreas de aplicación e influencia. Muestra cómo las "Clases" de instrumentos se relacionan con los "Costos", cómo la "Auditoría" los evalúa, cómo la "Contabilidad" registra su impacto y cómo la "Estadística" proporciona herramientas analíticas para todos ellos.
Este mapa mental destaca la naturaleza interdependiente de estos campos, donde los instrumentos de control actúan como el nexo que facilita la medición, el análisis y la mejora continua en toda la organización.
Estadística: La Ciencia Detrás del Análisis y la Optimización
Transformando Datos en Conocimiento Accionable
La estadística proporciona un conjunto de herramientas y metodologías indispensables para el diseño, implementación y evaluación de los instrumentos de control. Su aplicación es transversal:
- Control Estadístico de Procesos (SPC): Utiliza gráficos de control (e.g., gráficos X-R, p, c) para monitorear la estabilidad y capacidad de los procesos, detectando variaciones anómalas que puedan indicar problemas.
- Diseño de Experimentos (DoE): Ayuda a identificar qué variables de proceso tienen un impacto significativo en la salida, optimizando la configuración de los instrumentos de control.
- Análisis de Capacidad de Proceso: Evalúa si un proceso es capaz de cumplir consistentemente con las especificaciones, utilizando índices como Cp y Cpk.
- Muestreo Estadístico: En auditoría y control de calidad, permite inferir características de una población grande (e.g., lotes de producción, transacciones financieras) a partir del análisis de una muestra representativa, ahorrando tiempo y recursos.
- Análisis de Regresión y Correlación: Ayuda a entender las relaciones entre diferentes variables, lo cual es crucial para modelar procesos y predecir comportamientos.
- Herramientas de Análisis de Datos:
- Diagramas de Pareto: Identifican las causas más significativas de problemas (principio 80/20).
- Histogramas: Muestran la distribución de frecuencia de un conjunto de datos.
- Diagramas Causa-Efecto (Ishikawa o Espina de Pescado): Ayudan a identificar las posibles causas raíz de un problema.
- Diagramas de Dispersión: Visualizan la relación entre dos variables.
La aplicación de técnicas estadísticas permite no solo monitorear y controlar, sino también mejorar continuamente los procesos y la toma de decisiones en todas las áreas donde se utilizan instrumentos de control.
Comparativa de Aspectos Clave en Instrumentos de Control
Un Análisis Multidimensional
Los diferentes tipos de instrumentos de control pueden evaluarse según diversas dimensiones. El siguiente gráfico de radar ofrece una comparación cualitativa de categorías amplias de instrumentos (Industriales, Administrativos, Financieros y Estadísticos) a través de criterios como complejidad, costo de implementación, granularidad de datos, nivel de automatización y soporte a decisiones. Esta es una representación generalista para ilustrar tendencias y no datos absolutos.
Este análisis visual ayuda a comprender que los Instrumentos Industriales suelen tener alta complejidad y costo, pero ofrecen gran granularidad y automatización. Los Administrativos son menos costosos y complejos, enfocados en el soporte a decisiones. Los Financieros/Contables equilibran la granularidad de datos con un buen nivel de automatización y fuerte soporte a decisiones. Finalmente, los Estadísticos, aunque pueden ser complejos conceptualmente, suelen tener menor costo de implementación de software y son cruciales para el análisis profundo y la toma de decisiones estratégicas.
Tabla Resumen: Tipos de Instrumentos y Aplicaciones
Ejemplos Concretos en Diferentes Dominios
La siguiente tabla consolida ejemplos de instrumentos de control, sus aplicaciones típicas y el dominio principal al que pertenecen, ofreciendo una visión general de su utilidad práctica.
| Dominio Principal | Tipo de Instrumento de Control | Aplicación Típica | Ejemplos Específicos |
|---|---|---|---|
| Industrial | Sensor de Temperatura | Monitoreo y control de temperatura en reactores, hornos, sistemas HVAC. | Termopar, RTD, Termistor |
| Industrial | Controlador Lógico Programable (PLC) | Automatización de maquinaria y procesos secuenciales. | Siemens S7, Allen-Bradley ControlLogix |
| Administrativo | Indicador Clave de Rendimiento (KPI) | Medición del progreso hacia objetivos estratégicos. | Tasa de satisfacción del cliente, Crecimiento de ventas |
| Administrativo | Presupuesto Operativo | Planificación y control de gastos e ingresos departamentales. | Presupuesto de marketing, Presupuesto de producción |
| Contable/Financiero | Sistema de Contabilidad de Costos | Determinación y análisis de costos de productos/servicios. | Costeo por órdenes, Costeo por procesos |
| Contable/Financiero | Auditoría Interna | Evaluación de la eficacia de los controles internos y cumplimiento. | Revisión de procesos de nómina, Verificación de activos |
| Estadístico | Gráfico de Control (SPC) | Monitoreo de la variabilidad de un proceso para mantener la calidad. | Gráfico X-barra y R, Gráfico p |
| Estadístico | Análisis de Pareto | Identificación de los problemas o causas más significativos. | Análisis de defectos de calidad, Causas de retrasos |
Esta tabla ilustra cómo diferentes instrumentos se aplican para lograr control y eficiencia en variados contextos organizacionales.
Preguntas Frecuentes (FAQ)
+ ¿Cuál es la diferencia fundamental entre un transmisor y un transductor en instrumentación industrial?
Aunque a menudo se usan indistintamente, un transductor es un dispositivo que convierte una forma de energía en otra (por ejemplo, presión en una señal eléctrica de bajo nivel). Un transmisor es un dispositivo más complejo que a menudo incluye un transductor, pero además acondiciona la señal (la amplifica, linealiza, etc.) y la transmite a una distancia considerable en un formato estándar (como 4-20 mA o una señal digital) para que pueda ser leída por un sistema de control o un indicador. En resumen, el transmisor "prepara y envía" la señal para su uso en el sistema de control.
+ ¿Cómo se relaciona la auditoría de costos con la mejora de la eficiencia operativa?
La auditoría de costos es un examen detallado de todos los gastos incurridos por una organización. Al analizar minuciosamente los costos de producción, distribución, administración y otros, la auditoría puede identificar áreas donde hay desperdicio, ineficiencia o gastos innecesarios. Por ejemplo, puede revelar que ciertos procesos consumen más recursos de los previstos, que hay sobrecostos en la adquisición de materiales o que algunos instrumentos de control no están optimizados. Con esta información, la empresa puede tomar medidas correctivas, rediseñar procesos, renegociar contratos o invertir en tecnología más eficiente, lo que conduce directamente a una mejora en la eficiencia operativa y, por ende, a una mayor rentabilidad.
+ ¿De qué manera las herramientas estadísticas como los gráficos de control apoyan la contabilidad y la auditoría?
Aunque los gráficos de control son tradicionalmente asociados con el control de calidad en producción, sus principios pueden aplicarse a procesos financieros y contables. En contabilidad, podrían usarse para monitorear la variabilidad en ciertos gastos mensuales, tiempos de procesamiento de facturas o errores en la entrada de datos, ayudando a identificar cuándo un proceso se desvía de su comportamiento normal y requiere investigación. En auditoría, las técnicas estadísticas, incluido el muestreo y el análisis de tendencias (que pueden visualizarse con gráficos), permiten a los auditores evaluar grandes volúmenes de datos de manera eficiente, identificar anomalías, transacciones inusuales o patrones que podrían indicar errores o fraudes, y determinar el alcance de las pruebas sustantivas necesarias.
Lecturas Recomendadas para Profundizar
Explore Más Allá de esta Introducción
- ¿Cuál es el impacto de la automatización industrial en los costos de producción y cómo se adaptan las auditorías?
- ¿Cómo se puede implementar el Control Estadístico de Procesos (SPC) en el sector de servicios financieros para la detección de anomalías?
- ¿Qué desafíos presenta la integración de datos de instrumentos de control con sistemas ERP y cómo se pueden superar para una contabilidad de gestión efectiva?
- ¿Qué importancia tiene el control metrológico legal para asegurar la fiabilidad de los instrumentos de medición y cómo afecta esto a la calidad y los costos?
Referencias
Fuentes Consultadas para este Análisis
 tommartmtz.files.wordpress.com
 cursoinstrumentacionycontrol.blogspot.com
Last updated May 7, 2025