
Clave para la Excelencia en Auditoría Interna de ESI
Descubre cómo optimizar la auditoría interna en Empresas de Servicios de Inversión
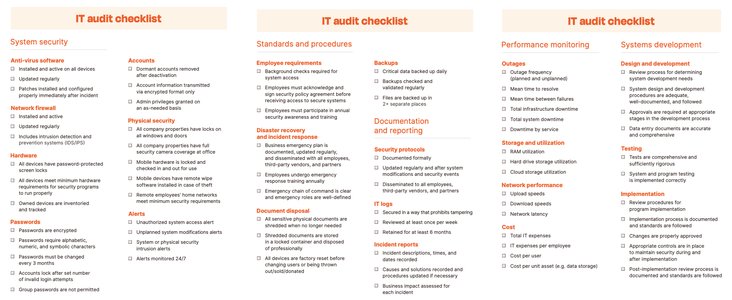
Aspectos Destacados
- Planificación Basada en Riesgos: Prioriza áreas críticas mediante la identificación exhaustiva de riesgos.
- Uso de Tecnología Avanzada: Integración y aplicación de herramientas digitales para automatizar y mejorar procesos.
- Comunicación y Colaboración: Garantiza la transparencia, la objetividad y la implicación de todas las partes involucradas.
Resumen Completo de las Mejores Prácticas
1. Planificación y Evaluación de Riesgos
Definición de Objetivos y Áreas de Auditoría
Es fundamental establecer objetivos claros y medibles que se alineen con la estrategia general de la organización. La definición precisa de las áreas a auditar permite que el proceso esté bien enfocado, priorizando aquellas de mayor impacto.
Se debe elaborar un cronograma realista para la ejecución de las auditorías, asegurando que el equipo tenga tiempo adecuado para recopilar, analizar y documentar la información. Esto garantiza que se aborden todas las áreas críticas y que se minimicen los “puntos ciegos” durante la auditoría.
Evaluación Exhaustiva de Riesgos
Implementar un enfoque basado en riesgos es clave para identificar y priorizar áreas vulnerables o críticas. La identificación de riesgos se puede realizar mediante análisis de datos, estudios históricos y revisiones periódicas de cambios en la normativa.
Uno de los mayores beneficios es que permite a la organización concentrar recursos en áreas que pueden tener un impacto significativo, elevando la eficiencia y la efectividad de la auditoría interna.
2. Uso de Tecnología en Auditoría Interna
Herramientas y Software Especializado
La tecnología juega un papel crucial en modernizar el proceso de auditoría. Herramientas especializadas permiten automatizar tareas repetitivas, facilitando el análisis y la gestión de grandes volúmenes de datos.
La integración de soluciones digitales ayuda a detectar anomalías de manera temprana y a realizar pruebas de penetración que aseguran la integridad de los sistemas de información. Además, la documentación electrónica y el uso de software de gestión colaborativa mejoran la coordinación del equipo y la trazabilidad de la auditoría.
Seguridad y Confidencialidad
Al utilizar herramientas tecnológicas, es imperativo garantizar que la información manejada se mantenga segura. Esto abarca tanto la protección de datos sensibles como la implementación de protocolos de seguridad robustos durante todo el proceso de auditoría.
3. Comunicación Efectiva y Colaboración
Canales de Comunicación Interna
Una comunicación efectiva es esencial para el éxito de la auditoría interna. Para ello, es recomendable establecer procedimientos y canales claros que aseguren que todas las partes interesadas —desde el equipo de auditoría hasta la gerencia y otros departamentos— estén bien informadas sobre los procesos, hallazgos y recomendaciones.
Esto incluye reportes periódicos, reuniones de seguimiento y la utilización de plataformas colaborativas que faciliten el intercambio de información.
Fomento de la Colaboración Interdepartamental
Una auditoría interna que se realiza de manera colaborativa puede convertir al equipo auditor en un socio estratégico dentro de la organización. La colaboración permite obtener información complementaria de diferentes áreas, mejorando la calidad y precisión de la auditoría.
Este enfoque fomenta la transparencia y permite implementar recomendaciones de forma más rápida y efectiva, generando un valor añadido tangible para la empresa.
4. Independencia y Objetividad del Proceso
Garantizar la Imparcialidad
Es crucial que la función de auditoría interna se mantenga independiente de la gestión operativa de la empresa. La imparcialidad asegura que los hallazgos sean objetivos y se basen en hechos, lo que fortalece la credibilidad del proceso.
Para lograr esto, el equipo auditor debe contar con un marco de trabajo que minimice cualquier conflicto de interés e incluya, de ser necesario, doble reporte a niveles directivos o a la junta directiva.
Evaluación y Retroalimentación Continua
La auditoría interna debe integrar mecanismos de revisión y seguimiento continuo de las recomendaciones. El seguimiento sistemático ayuda a evaluar el impacto de las medidas implementadas y a ajustar estrategias según sea necesario, garantizando una mejora continua en los procesos.
5. Desarrollo y Capacitación del Personal Auditor
Formación y Actualización Constante
El éxito de la auditoría interna depende en gran medida de la competencia y actualización del equipo auditor. Es crucial invertir en la capacitación continua del personal, abarcando áreas como análisis de riesgos, auditoría financiera, cumplimiento normativo y uso de tecnología.
La formación regular permite mantenerse al día con las últimas tendencias y normativas, asegurando que el equipo pueda manejar desafíos emergentes con eficacia y confianza.
Reingeniería de la Función Auditoría
La transformación y modernización del departamento de auditoría interna, mediante la reingeniería de procesos, permite una mayor agilidad y adaptabilidad frente a los cambios en el entorno regulatorio y tecnológico. Este proceso de transformación debe ser parte de una estrategia integral de mejora continua.
6. Seguimiento de Recomendaciones y Generación de Valor
Monitoreo y Evaluación de Impacto
Una vez identificadas las áreas de mejora, es indispensable el seguimiento detallado de la implementación de las recomendaciones. Un sistema de monitoreo robusto permite medir el progreso y el impacto de las acciones correctivas, asegurando que los problemas se aborden de manera efectiva y oportuna.
Este enfoque no sólo mitiga riesgos sino que también optimiza el rendimiento global de la organización, generando un valor añadido en términos de eficiencia operativa y transparencia.
Alineación con la Estrategia de Negocio
La auditoría interna debe ser percibida como una herramienta estratégica, cuyo objetivo es alinear los controles y procesos internos con la estrategia global de la organización. Esto implica no solo identificar áreas de riesgo, sino también proponer mejoras que impulsen la eficiencia y competitividad de la ESI.
Resumen Comparativo de Mejores Prácticas
| Mejor Práctica | Descripción | Ejemplo/Acción |
|---|---|---|
| Planificación Basada en Riesgos | Identifica y prioriza áreas críticas mediante una evaluación exhaustiva de riesgos. | Establecer un cronograma de auditoría enfocado en procesos de alto impacto. |
| Uso de Tecnología | Automatiza tareas, analiza datos y facilita la colaboración a través de herramientas digitales. | Integrar software especializado en análisis de riesgos y gestión documental. |
| Comunicación Efectiva | Establece canales claros y permanentes para el intercambio de información y reportes. | Utilizar plataformas colaborativas y reuniones de seguimiento periódico. |
| Independencia y Objetividad | Garantiza que el proceso de auditoría se realice sin influencias externas, basándose únicamente en hechos. | Implementar doble reporte a la junta directiva y separar funciones operativas. |
| Desarrollo y Capacitación | Actualiza y fortalece las competencias del equipo auditor mediante formación constante. | Realizar cursos y talleres en nuevas normativas y herramientas tecnológicas. |
| Seguimiento y Evaluación | Monitorea la implementación de recomendaciones y evalúa su impacto en la organización. | Establecer indicadores de desempeño y realizar auditorías de seguimiento. |
Referencias
- Quince Mejores Prácticas en Auditoría Interna - Auditool
- Best Practices for Internal Audit Management - Caseware
- Buenas Prácticas en Auditoría Interna - Inteco
- 5 Buenas Prácticas en Auditoría - PMP Artners
- Auditoría Interna en ESI - Auditoría Auditores
Recommended Queries
Last updated March 28, 2025