
L'Ère Numérique de la Comptabilité : Comment l'Ordinateur a Réinventé une Profession
Découvrez la transformation radicale de la comptabilité, passée des registres manuels aux analyses stratégiques grâce à l'informatique.
L'introduction de l'ordinateur dans le domaine de la comptabilité représente bien plus qu'une simple modernisation des outils ; elle incarne une véritable révolution qui a redéfini les méthodes de travail, les compétences requises et le rôle même du professionnel comptable. Autrefois caractérisée par des tâches manuelles, répétitives et sujettes aux erreurs, la comptabilité s'est métamorphosée en une fonction dynamique, précise et stratégique au sein des entreprises.
Les Points Clés de la Révolution Informatique en Comptabilité
- Automatisation Massive : L'ordinateur a permis d'automatiser la majorité des tâches répétitives (saisie, calculs, rapprochements), libérant un temps précieux pour les comptables.
- Précision et Fiabilité Accrues : La réduction des erreurs manuelles grâce aux logiciels et aux contrôles intégrés a considérablement amélioré la qualité et la fiabilité des données financières.
- Transformation du Rôle du Comptable : D'un opérateur de saisie, le comptable évolue vers un analyste financier, un conseiller stratégique capable d'interpréter les données pour guider les décisions de l'entreprise.
Un Regard Historique : Des Mainframes aux Solutions Cloud
L'aube d'une nouvelle ère comptable
L'aventure de l'informatisation de la comptabilité a débuté modestement dans les années 1950 et 1960. Les grandes entreprises ont été les pionnières, utilisant d'imposants ordinateurs centraux (mainframes) pour traiter des volumes importants de données, notamment pour la paie et la comptabilité générale. Ces premiers pas, bien que limités à de grandes structures en raison des coûts et de la complexité, ont jeté les bases d'une transformation profonde. La comptabilité, avec ses processus largement standardisés et ses tâches répétitives comme l'imputation des écritures ou la totalisation des comptes, s'est naturellement imposée comme l'un des premiers domaines d'application de l'informatique en gestion.
La véritable démocratisation s'est opérée avec l'avènement des micro-ordinateurs dans les années 1970-1980, puis avec le développement de logiciels comptables de plus en plus accessibles et performants. Cette évolution a permis aux petites et moyennes entreprises d'adopter à leur tour ces outils, marquant un tournant décisif vers l'efficacité et la modernisation de leurs fonctions financières.
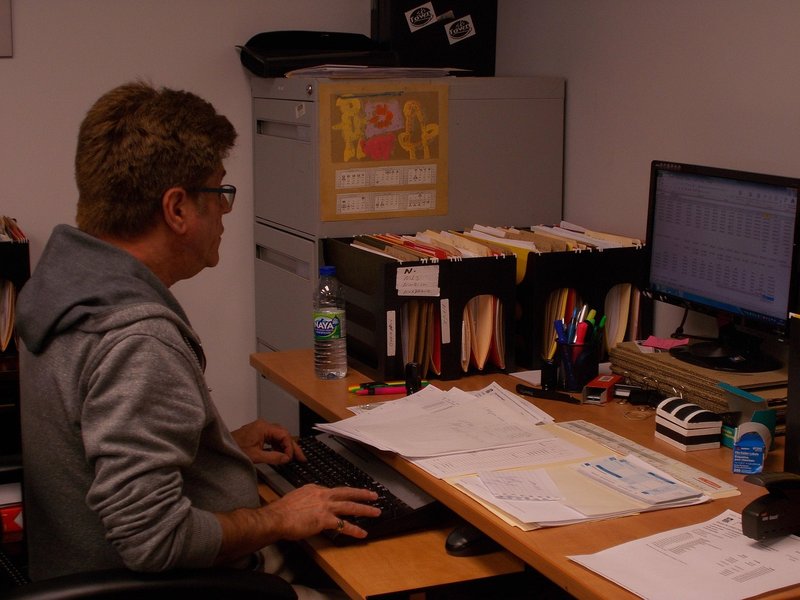
L'ordinateur est devenu un outil central pour l'analyse et la gestion financière.
Impacts Majeurs de l'Informatisation sur la Pratique Comptable
Plus qu'un outil, un levier de performance
L'intégration de l'ordinateur a engendré une cascade de bénéfices qui ont remodelé en profondeur la profession comptable et la gestion financière des entreprises.
Automatisation des Tâches Répétitives
C'est sans doute l'apport le plus immédiatement perceptible. La saisie des écritures, l'imputation comptable, le report dans les comptes, la centralisation des données, les calculs de TVA, la préparation des états financiers (bilan, compte de résultat) sont désormais largement automatisés. Cette automatisation réduit drastiquement le temps consacré aux opérations manuelles, minimisant par la même occasion les risques d'erreurs de calcul ou de retranscription.
Amélioration de la Précision et de la Fiabilité
Les logiciels comptables intègrent des mécanismes de contrôle et de validation qui assurent une plus grande cohérence des données. Les anomalies sont plus facilement détectables, et la traçabilité des opérations est améliorée. Il en résulte une information financière plus fiable, essentielle pour la prise de décision et la conformité réglementaire.
Gain de Temps et Productivité Accrue
En déchargeant les comptables des tâches les plus chronophages et à faible valeur ajoutée, l'informatique leur permet de se concentrer sur des missions plus complexes et stratégiques. L'efficacité globale du service comptable s'en trouve considérablement augmentée.
Meilleure Organisation et Accessibilité des Données
Le stockage numérique centralisé des informations comptables facilite leur consultation, leur partage sécurisé et leur analyse. Les recherches historiques sont simplifiées, et il devient possible d'obtenir une vision en temps réel de la situation financière de l'entreprise. Les tableaux de bord dynamiques offrent une vue synthétique des indicateurs clés de performance.
Évolution du Rôle du Comptable vers des Fonctions Stratégiques
Avec l'automatisation des tâches techniques, le rôle du comptable s'est enrichi. Il devient un véritable partenaire de la direction, capable d'analyser les données financières, d'identifier des tendances, de fournir des conseils éclairés et de participer activement à la stratégie de l'entreprise. Sa maîtrise des outils informatiques et sa capacité à interpréter les chiffres sont désormais des compétences cruciales.
Comparaison Visuelle : Comptabilité Manuelle vs. Informatisée
Une transformation illustrée par les chiffres
Le graphique radar ci-dessous illustre de manière comparative les différences fondamentales entre la comptabilité manuelle traditionnelle et la comptabilité informatisée moderne sur plusieurs critères clés. Il met en évidence les gains significatifs apportés par l'informatique en termes de vitesse, de précision, d'accessibilité des données et de capacité à gérer des tâches complexes. Bien que le coût initial de mise en place d'un système informatisé puisse être un facteur, les bénéfices à long terme en termes d'efficacité et de réduction des erreurs le compensent largement.
Les Technologies Clés au Service de la Comptabilité Moderne
L'arsenal technologique du comptable d'aujourd'hui
La transformation numérique de la comptabilité ne repose pas uniquement sur l'ordinateur en tant que matériel, mais sur un écosystème de technologies et de logiciels spécialisés :
- Logiciels de Comptabilité : Des solutions comme QuickBooks, Sage, Xero, Microsoft Dynamics GP, ou des outils spécifiques aux experts-comptables, forment le cœur de la comptabilité informatisée. Ils gèrent la saisie, le classement, les calculs fiscaux, la production des états financiers et bien plus.
- Le Cloud Computing : Il permet le stockage et le traitement des données en ligne, offrant un accès à distance, facilitant la collaboration en temps réel et assurant des sauvegardes régulières et sécurisées.
- L'Intelligence Artificielle (IA) et le Big Data : Ces technologies émergentes ouvrent de nouvelles perspectives pour l'analyse prédictive, la détection de fraudes, l'automatisation de tâches plus complexes et le traitement de grands volumes de données financières.
- La Reconnaissance Optique de Caractères (ROC ou OCR) : Elle facilite la collecte automatique des informations à partir de documents numérisés (factures, relevés bancaires), réduisant la saisie manuelle.
- L'Automatisation Robotisée des Processus (RPA) : Des "robots" logiciels peuvent être programmés pour exécuter des tâches répétitives et basées sur des règles, comme la réconciliation de comptes ou la préparation de certains rapports.
Les logiciels de comptabilité modernes offrent des interfaces intuitives et des fonctionnalités avancées.
Écosystème de la Comptabilité Informatisée : Une Vue d'Ensemble
Interconnexions et dépendances
L'introduction de l'ordinateur en comptabilité a créé un écosystème complexe où divers éléments interagissent pour transformer la profession. Le mindmap ci-dessous illustre les principaux piliers de cette transformation, depuis les impacts positifs jusqu'aux technologies clés et aux défis inhérents. Il met en lumière comment l'automatisation, l'amélioration de la précision et l'évolution du rôle du comptable sont soutenues par des logiciels spécifiques, le cloud, l'IA, tout en nécessitant une adaptation en termes de compétences et de sécurité.
(vers conseil & stratégie)"] ["Technologies Clés"] id6["Logiciels Comptables Spécifiques"] id7["Cloud Computing
(Accès distant, collaboration)"] id8["Intelligence Artificielle (IA)
(Analyse prédictive, détection de fraude)"] id9["Big Data
(Traitement de grands volumes d'informations)"] id10["RPA (Automatisation Robotisée des Processus)"] id11["ROC (Reconnaissance Optique de Caractères)"] ["Défis & Enjeux"] id12["Nécessité de Compétences Numériques Avancées"] id13["Sécurité des Données Financières
(Cybermenaces, sauvegardes)"] id14["Coût Initial (Matériel, Logiciels, Formation)"] id15["Risque d'Erreurs Persistantes
(si données initiales incorrectes ou paramétrage erroné)"] id16["Adaptation aux Évolutions Technologiques Constantes"] ["Contexte Historique"] id17["Années 1950-1960: Premiers Mainframes"] id18["Années 1970-1980: Essor des Micro-ordinateurs"] id19["Généralisation & Sophistication Progressive des Outils"]
L'Équipement Informatique et son Traitement Comptable
Choisir le bon matériel et le comptabiliser correctement
Quel Ordinateur pour la Comptabilité ?
L'ordinateur est l'outil de travail principal. Le choix doit être guidé par les logiciels utilisés, qui peuvent être gourmands en ressources. Les critères importants incluent :
- Processeur : Un modèle capable de gérer le multitâche (ex: Intel Core i3 ou i5, voire supérieur pour des usages intensifs).
- Mémoire vive (RAM) : Au moins 8 Go, mais 16 Go sont recommandés pour une utilisation fluide de plusieurs logiciels et onglets de navigateur simultanément.
- Stockage : Un disque SSD est préférable pour sa rapidité de démarrage et de chargement des applications.
- Écran : Une taille suffisante (ex: 15 pouces ou plus, ou l'usage de deux écrans) pour afficher confortablement plusieurs fenêtres.
- Clavier : Un clavier ergonomique avec un pavé numérique est souvent apprécié pour la saisie de chiffres.
Traitement Comptable de l'Acquisition d'un Ordinateur
L'achat ou la location d'un ordinateur a un traitement comptable spécifique. La distinction principale se fait sur la valeur du matériel.
| Caractéristique | Valeur Unitaire < 500€ HT | Valeur Unitaire > 500€ HT | Location / Crédit-Bail |
|---|---|---|---|
| Nature Comptable | Charge (directement déductible) | Immobilisation corporelle | Charge (redevances périodiques) |
| Inscription au Bilan | Non (impacte le compte de résultat) | Oui (inscrit à l'actif) | Non (les redevances impactent le compte de résultat) |
| Amortissement | Non applicable | Oui, amorti sur sa durée d'utilisation probable (souvent 3 ans pour le matériel informatique) | Non applicable (la charge est la redevance) |
| Impact sur le Résultat | Déduction intégrale du prix d'achat sur l'exercice | Déduction progressive via les dotations aux amortissements | Déduction des loyers/redevances payés sur l'exercice |
Cette distinction est importante car elle affecte le résultat imposable de l'entreprise et la présentation de son patrimoine au bilan.
Défis et Considérations de l'Informatisation
Naviguer dans le paysage numérique
Si les avantages de l'informatisation sont indéniables, certains défis doivent être pris en compte :
- Compétences Numériques : Les professionnels de la comptabilité doivent acquérir et maintenir à jour des compétences solides dans l'utilisation des logiciels et la compréhension des technologies.
- Sécurité des Données : La digitalisation expose les données financières sensibles aux cybermenaces. Des mesures de sécurité robustes (sauvegardes, pare-feu, mots de passe complexes, sensibilisation) sont indispensables.
- Coût Initial et Maintenance : L'acquisition de matériel performant, de licences logicielles et la formation du personnel représentent un investissement initial. Les coûts de maintenance et de mise à jour doivent également être budgétisés.
- Dépendance Technologique : Une panne système ou une défaillance logicielle peut paralyser l'activité comptable. Des plans de continuité d'activité sont nécessaires.
- Qualité des Données en Entrée : L'adage "Garbage In, Garbage Out" reste pertinent. Si les données initiales saisies dans le système sont incorrectes ou mal paramétrées, les résultats produits par l'ordinateur le seront également, malgré l'automatisation. Une vigilance sur la qualité des saisies et le paramétrage des logiciels demeure cruciale.
- Adaptation Continue : Le paysage technologique évolue rapidement. Les entreprises et les professionnels doivent rester en veille et s'adapter pour tirer parti des nouvelles innovations.
Ce vidéo, intitulée "Paroles d'experts : la comptabilité informatisée", offre des perspectives d'experts sur la manière dont l'informatique a transformé les pratiques comptables. Elle aborde les changements dans les métiers de la comptabilité et l'impact des outils numériques sur l'efficacité et la stratégie des entreprises.
Questions Fréquemment Posées (FAQ)
Quels sont les principaux avantages de l'informatisation de la comptabilité ?
Les avantages majeurs incluent l'automatisation des tâches répétitives, ce qui conduit à un gain de temps considérable. Elle améliore également la précision et la fiabilité des données financières en réduisant les erreurs manuelles. L'accès à l'information est plus rapide et centralisé, facilitant l'analyse et la prise de décision. Enfin, elle permet aux comptables de se concentrer sur des tâches à plus forte valeur ajoutée, comme le conseil stratégique.
Quelles technologies clés accompagnent l'ordinateur en comptabilité ?
Outre l'ordinateur lui-même, plusieurs technologies sont cruciales :
- Les logiciels de comptabilité (ex: Sage, QuickBooks, Xero)
- Le Cloud computing pour le stockage et l'accès distant.
- L'Intelligence Artificielle (IA) pour l'analyse avancée et l'automatisation.
- Le Big Data pour gérer et analyser de grands volumes de données.
- La Reconnaissance Optique de Caractères (ROC) pour la dématérialisation des factures.
- L'Automatisation Robotisée des Processus (RPA) pour automatiser des flux de travail.
Comment l'ordinateur a-t-il transformé le rôle du comptable ?
L'ordinateur a libéré les comptables des tâches manuelles et répétitives, leur permettant de passer plus de temps sur l'analyse financière, l'interprétation des données, le contrôle de gestion et le conseil stratégique. Le comptable devient ainsi un partenaire clé dans la prise de décision au sein de l'entreprise, son rôle évoluant d'un simple "teneur de livres" à celui d'un analyste financier et conseiller d'affaires.
Quels sont les défis ou inconvénients liés à l'utilisation de l'ordinateur en comptabilité ?
Parmi les défis, on note la nécessité d'acquérir des compétences numériques, le coût initial d'investissement en matériel et logiciels, et la maintenance. La sécurité des données est une préoccupation majeure face aux cybermenaces. Il existe aussi un risque de "perte de rigueur" si l'on se fie aveuglément aux automatismes sans vérifier la qualité des données sources. Enfin, la dépendance aux systèmes informatiques peut poser problème en cas de panne.
Comment un ordinateur est-il traité comptablement par une entreprise ?
Le traitement comptable d'un ordinateur dépend de sa valeur hors taxes (HT) :
- Si sa valeur unitaire est inférieure à 500€ HT, l'entreprise peut choisir de l'enregistrer directement en charges. Cela signifie que le coût total est déduit du résultat de l'entreprise l'année de l'achat.
- Si sa valeur unitaire est supérieure à 500€ HT, l'ordinateur est considéré comme une immobilisation corporelle. Il doit être inscrit à l'actif du bilan de l'entreprise et amorti sur sa durée d'utilisation prévue (généralement 3 ans pour le matériel informatique). L'amortissement correspond à la constatation de la perte de valeur de l'ordinateur chaque année.
- En cas de location ou de crédit-bail, les loyers versés sont enregistrés comme des charges d'exploitation.
Pour Approfondir
Explorez des sujets connexes pour une compréhension plus large
- Quels sont les logiciels de comptabilité les plus utilisés par les PME en 2025 ?
- Comment l'intelligence artificielle transforme-t-elle l'audit comptable et financier ?
- Quelles sont les meilleures pratiques pour assurer la sécurité des données comptables dans le cloud ?
- L'évolution des compétences requises pour les professionnels de la comptabilité à l'ère numérique.
Références
Sources d'information utilisées pour cette synthèse
Last updated May 9, 2025