
あなたの積立ポートフォリオ、20年・25年・30年後の未来予測:過去データに基づくシミュレーション
現在の月次積立額68,000円を継続した場合の資産成長の可能性を探る
ご提示いただいた月額68,000円の積立投資ポートフォリオについて、過去の市場データを参考に、20年後、25年後、30年後の資産額がどのようになる可能性があるか、シミュレーションに基づいた予測をご提供します。このシミュレーションは、あくまで過去の平均的なリターンを基にした試算であり、将来の成果を保証するものではない点にご留意ください。
シミュレーションのハイライト
- 分散されたポートフォリオ:全世界株式、米国株式(Nasdaq100、S&P500)、日本株式、インド株式、金、ビットコインと、地域・資産クラスが分散されています。
- 成長重視の戦略:株式比率が高く、特にNasdaq100やインド株など成長期待の高い資産クラスを含んでいますが、相応のリスクも伴います。金はリスクヘッジの役割を担います。
- 長期的な資産形成の可能性:シミュレーション結果は、長期間の積立継続により、複利効果を通じて大きな資産を築ける可能性を示唆しています。ただし、これは平均リターンに基づいた推定値です。
現在の積立ポートフォリオ詳細
まず、現在の月次積立の内訳を確認しましょう。
- 新NISA(SBI証券)- 月額 50,000円
- eMAXIS Slim 全世界株式(オール・カントリー): 25,000円
- ニッセイ NASDAQ100インデックスファンド: 10,000円
- 大和証券 インド株インデックス: 3,750円
- イーストスプリング・インド・コア株式ファンド: 3,750円
- SBIサクッと純金積立: 7,500円
- iDeCo(SBI証券)- 月額 15,000円
- eMAXIS Slim 米国株式(S&P500): 10,000円
- eMAXIS Slim 国内株式(TOPIX): 5,000円
- 仮想通貨 - 月額 3,000円
- ビットコイン: 3,000円
合計月次積立額: 68,000円
新NISA内での目標比率(オルカン下限50%/40%、Nasdaq上限25%、インド上限15%、ゴールド下限15%)や、iDeCoのTOPIX比率変更の可能性、ビットコインの積立方針など、将来的な調整も考慮に入れながら長期的な視点を持つことが重要です。
シミュレーションの前提条件
過去データに基づく推定リターン
このシミュレーションでは、各資産クラスの過去の長期的な平均リターン(円建て)を参考に、ポートフォリオ全体の加重平均リターンを推定しました。ただし、これは多くの仮定に基づくものであり、実際の市場の動きとは異なる可能性があります。
- 全世界株式(オルカン): 約6.5%
- NASDAQ100: 約10.5%
- インド株式: 約9.5%
- 金(ゴールド): 約2.0%
- 米国株式(S&P500): 約9.0%
- 日本株式(TOPIX): 約5.0%
- ビットコイン: 約12.0% (注:非常に高いボラティリティと不確実性を持つため、このリターンは極めて投機的です)
これらのリターンと現在の月次積立額の比率から、ポートフォリオ全体の加重平均年率リターンを約7.42%と推定し、シミュレーションを行いました。計算は複利で行い、税金(NISA、iDeCoの非課税枠を考慮)や手数料(低コストファンドを選択している前提)の影響は簡略化しています。
重要:これらの数値は過去の平均であり、将来のリターンを保証するものではありません。特にビットコインのような新しい資産クラスは、過去データが短く、将来の予測は困難です。市場は常に変動し、経済状況、地政学的リスク、技術革新など様々な要因によってリターンは大きく変わります。
ポートフォリオ構成の視覚化
資産クラスの特性レーダーチャート
以下のレーダーチャートは、現在のポートフォリオに含まれる主要な資産クラスの特性を視覚化したものです。「成長ポテンシャル」「ボラティリティ(価格変動リスク)」「分散効果」「歴史的リターン(推定)」「現在の配分比率(感覚値)」の5つの軸で評価しています(スコアは1から10、高いほどその特性が強い)。これはあくまで一般的な特性を示したもので、個別の状況により異なります。
ポートフォリオ構造 マインドマップ
現在のポートフォリオの構造をマインドマップで示します。全体像を把握するのに役立ちます。
(月額 68,000円)"] NISA["新NISA
(月額 50,000円)
目標比率あり"] Orkan["オルカン
25,000円"] Nasdaq["Nasdaq100
10,000円"] India["インド株式
7,500円 (合計)"] Daiwa["大和インド
3,750円"] Eastspring["イーストスプリング
3,750円"] Gold["純金
7,500円"] iDeCo["iDeCo
(月額 15,000円)
低コスト重視"] SP500["S&P500
10,000円"] TOPIX["TOPIX
5,000円"] Crypto["仮想通貨
(月額 3,000円)
様子見積立"] BTC["ビットコイン
3,000円"]
資産成長シミュレーション結果
20年後・25年後・30年後の推定資産額
現在の月額68,000円の積立を継続し、推定される加重平均年率リターン(約7.42%)が将来も続くと仮定した場合のシミュレーション結果は以下の通りです。比較のため、より保守的なリターン(年5%)と楽観的なリターン(年9%)の場合も併記します。
| 年数 | 積立元本合計 (万円) | 推定資産額 (年平均リターン 5%) (万円) | 推定資産額 (年平均リターン 7.42%) (万円) | 推定資産額 (年平均リターン 9%) (万円) |
|---|---|---|---|---|
| 20年後 | 1,632 | 約 2,800 | 約 3,726 | 約 4,640 |
| 25年後 | 2,040 | 約 4,090 | 約 5,844 | 約 7,680 |
| 30年後 | 2,448 | 約 5,770 | 約 8,908 | 約 12,300 |
結果の解釈:
- 積立元本(投資した総額)に対し、複利効果によって資産が大きく成長する可能性が示されています。
- 特に、20年以上の長期にわたる投資では、その効果が顕著になります。
- 年平均リターンのわずかな違いが、長期的に見ると最終的な資産額に非常に大きな差を生むことがわかります。例えば30年後では、年5%と年9%のリターンで最終資産額に2倍以上の差が生じる可能性があります。
- 中心的な予測(年7.42%)では、20年後に約3,700万円、30年後には約8,900万円に達する計算になりますが、これはあくまで仮定に基づいた理論値です。
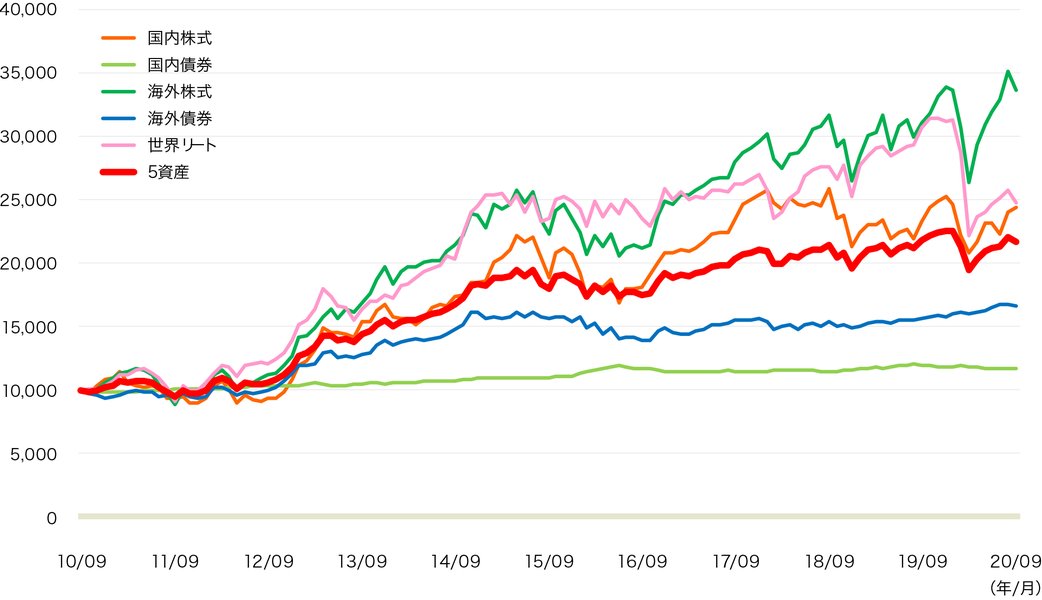
長期・積立・分散投資による資産形成のイメージ(出典:Asset Management One)
関連動画:NISAでの積立シミュレーション
以下の動画では、NISA(新NISA含む)を活用した積立投資のシミュレーションについて解説されています。過去のデータに基づいた将来予測の考え方や、実際の積立がどのような結果をもたらす可能性があるかについて、具体的な例を交えて紹介しており、ご自身の状況を考える上で参考になるでしょう。
NISAでの積立投資シミュレーション解説動画
シミュレーションに関する注意点と考察
結果の捉え方
- 過去は未来を保証しない:繰り返しになりますが、このシミュレーションは過去の平均データに基づいています。将来の市場環境が同じである保証はなく、実際のリターンはこれより高くなることも、低くなることもあります。特に経済危機や予期せぬ出来事が発生した場合、大きな下落も起こり得ます。
- リターンの変動性:平均リターンはあくまで平均であり、年ごとのリターンは大きく変動します。プラスの年もあればマイナスの年もあります。
- リスク要因:
- 市場リスク:経済全体の変動により資産価格が変動するリスク。
- 為替リスク:外国資産に投資する場合、為替レートの変動により円換算での価値が変わるリスク。
- インフレリスク:物価の上昇により、お金の実質的な価値が目減りするリスク。
- 特定資産のリスク:インド株やビットコインなどは、高いリターンが期待される反面、価格変動リスク(ボラティリティ)も非常に高いです。ポートフォリオ全体に与える影響を考慮する必要があります。
- 手数料・税金:シミュレーションでは簡略化しましたが、実際には信託報酬などのコストがかかります(低コストのファンドを選定されていますが)。また、NISA/iDeCo枠外での利益や、ビットコインの利益には税金がかかります。
- ポートフォリオ調整:目標比率に合わせて将来的に投資配分を変更する場合、全体の期待リターンやリスクも変化します。定期的な見直しとリバランスが重要です。
長期投資の心構え
20年、30年という長期投資においては、市場の一時的な変動に一喜一憂せず、当初立てた計画に基づいて積立を継続することが成功の鍵となります。市場が下落した局面でも積立を続けることで、価格が回復した際に大きなリターンを得られる可能性があります(ドルコスト平均法の効果)。ご自身のライフプランやリスク許容度に合わせて、定期的にポートフォリオを見直し、必要に応じて調整していくことが推奨されます。
よくあるご質問(FAQ)
このシミュレーション結果はどれくらい信頼できますか?
このシミュレーションは、過去の長期間における市場の平均的な動きを基にした「参考値」です。将来の市場が過去と同じ動きをする保証は全くありません。あくまで、長期積立投資によって複利効果が働き、資産が成長する可能性があることを示す一例として捉えてください。実際の結果は、経済状況、市場の変動、選択した商品のパフォーマンスなど多くの要因によって大きく左右されます。
もっと高いリターンを目指すにはどうすれば良いですか?
一般的に、より高いリターンを期待する投資は、より高いリスクを伴います。例えば、株式の中でも成長性の高いとされるセクター(例:テクノロジー、新興国)への投資比率を高める、あるいは仮想通貨のようなボラティリティの高い資産への配分を増やすといった方法が考えられます。しかし、それは同時に損失を被るリスクも高めることになります。ご自身のリスク許容度(どの程度のリスクを受け入れられるか)を十分に理解した上で、ポートフォリオを調整することが重要です。
途中で積立額を変更したり、一部引き出したりするとどうなりますか?
積立額を変更したり、投資期間中に資金を引き出したりすると、最終的な資産額はシミュレーション結果と異なります。積立額を増やせば目標達成が早まる可能性がありますし、減額や引き出しは資産の成長を遅らせる要因となります。特にiDeCoは原則60歳まで引き出せないなどの制約があります。ライフプランの変化に合わせて投資計画を見直すことは可能ですが、その影響を理解しておく必要があります。
定期的にポートフォリオを見直す必要はありますか?
はい、定期的な見直し(モニタリング)と、必要に応じた調整(リバランス)を推奨します。市場の変動により、当初設定した資産配分比率(例えば、株式と金の比率)が崩れてくることがあります。年に1回程度、資産状況を確認し、目標とする配分比率から大きくずれている場合は、比率を元に戻すリバランスを行うことで、リスクをコントロールしやすくなります。また、ライフステージの変化(結婚、出産、退職など)やリスク許容度の変化に合わせて、ポートフォリオ全体を見直すことも重要です。
おすすめの関連記事・検索
- 新NISAのポートフォリオ、年代ごとの最適な配分は?
- 長期投資におけるリスク管理とリバランスの具体的な方法を知りたい。
- インド株やNasdaq100の将来性や長期的なリターン予測について詳しく教えて。
- iDeCoと新NISAを併用する上でのメリットとデメリットは?
参考文献
Last updated May 5, 2025