
Islomda Moliya Bozori Shakllari
Islomiy moliya tizimining asosiy shakllari va ularning xususiyatlari
3 Highlights
- Foizsiz va axloqiy yondashuv: Islomiy moliya tizimi shariat qonunlariga asoslanib, foizni rad etadi va real aktivlarga asoslangan moliyalashtirishga urg‘u beradi.
- Sherikchilik va risklarni bo‘lishish: Mudarabah, Musharaka va boshqa shartnomalar orqali daromad, foyda va zarar hamkorlik asosida taqsimlanadi.
- Tasdiqlangan moliyaviy mahsulotlar: Ijara, Murabaha, Sukuk kabi shakllar orqali moliyaviy operatsiyalar halol savdo va investitsiyalarni qo‘llab-quvvatlaydi.
Islom Moliya Bozori Tizimining Umumiy Prinsiplari
Islom moliya bozorining asosiy uslubi shariat qonunlariga asoslanib, moliyaviy operatsiyalarni halol va adolatli tarzda tashkil etishga yo‘naltirilgan. Bu tizim foiz (ribo)ni qat'iyan rad etadi va moliyaviy mahsulotlar real aktivlar bilan mustahkamlanadi. Ushbu yondashuvning asosiy tamoyillari quyidagilardan iborat:
1. Halollik va Axloqiylik
Islomiy moliya tizimida barcha moliyaviy operatsiyalar shariat qoidalariga mos kelishi lozim. Bu shuni anglatadiki, moliyaviy xizmatlar va mahsulotlar halol savdo, adolatli riskni taqsimlash va shar’iy axloqiy me’yorlarga rioya qilish imkoniyatini ta’minlaydi. Investorlar, banklar va moliya institutlari kiritilgan barcha mablag‘lar shaffof va ishonchli tarzda boshqariladi.
2. Real Aktivlarga Asoslangan Moliyaviy Operatsiyalar
Islomiy moliya bozori moliyaviy operatsiyalarni real aktivlarga bog‘lashga katta e’tibor beradi. Bu servis investorlar va mijozlarga mablag‘larni konkret, ko‘z bilan ko‘riladigan va aniq qiymatga ega aktivlar orqali investitsiya qilish imkoniyatini beradi. Natijada, risk adolatli tarzda taqsimlanadi va iqtisodiy o‘sishga zamin yaratiladi.
3. Riskni Taqsimlash va Hamkorlik
Tizimda risklarni bo‘lishish asosiy tamoyil hisoblanadi. Banklar va mijozlar birgalikda loyihalarga investitsiya kiritib, foyda yoki zarar ni oldindan kelishilgan nisbatda taqsimlaydilar. Bu yondashuv sherikchilik asosida shakllangan bo‘lib, har bir tomon moliyaviy risklardan adolatli tarzda himoyalanadi va umumiy muvaffaqiyatga erishish imkoniga ega bo‘ladi.
4. Foizning Rad Etilishi
Islomiy moliya tizimida foiz (ribro)ga ruxsat berilmaydi. Shu sababli, moliyaviy mahsulotlar daromadni to‘g‘ridan-to‘g‘ri real operatsiyalardan keladigan foyda va rentabellik orqali ta’minlanadi. Bu tamoyil, islom shariatining asosiy talablaridan biri bo‘lib, moliyaviy xizmatlarni adolatli va halol tizimga imkon yaratadi.
Asosiy Islomiy Moliyaviy Shakllar
Islom moliya bozori shakllari bir qator operatsiyalar va shartnomalar orqali moliyaviy xizmatlar ko‘rsatadi. Quyida ushbu shakllarning har biri batafsil izohlanadi:
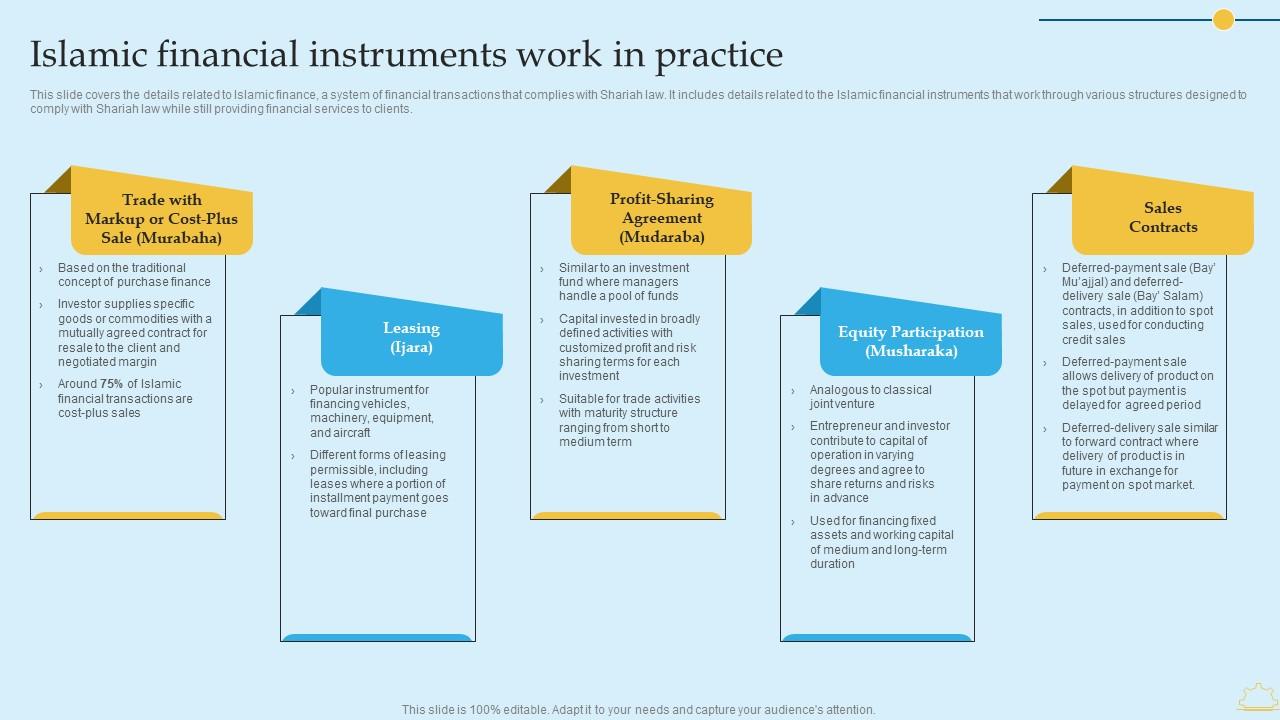
Mudarabah (Foyda va Zararni Taqsimlash)
Mudarabah shartnomasi ikki asosiy tomon – mollar (ro‘yhatdagi sarmoyadorlar) va mudarib (boshqaruvchi yoki tadbirkor) – o‘rtasida imzolangan shartnomadir. Bu tizimda:
- Sarmoya beruvchi tomon: Mijoz yoki investitsiya ishtirokchisi mablag‘ taqdim etadi.
- Tadbirkor tomon: Loyihaning kundalik boshqaruvini amalga oshiradi.
Foyda oldindan kelishilgan nisbatda taqsimlanadi, lekin zarar faqat sarmoya beruvchiga tegishli bo‘ladi. Ushbu shakl yuqori shaffoflik, mas'uliyatli boshqaruv va riskni adolatli taqsimlash imkoniyatini beradi.
Musharaka (Sherikchilik)
Musharaka shakli hamkorlikka asoslanadi. Bu shartnoma asosida hamkorlar birgalikda investitsiya kiritadi, loyihaning foyda va zararini teng ravishda yoki oldindan belgilangan nisbatda bo‘lishadi. Musharaka kelajakda katta loyihalar, inshootlar qurilishi, savdo va sanoat sohalarida keng qo‘llaniladi. Asosiy xususiyatlari quyidagilardan iborat:
- Sarmoyani bo‘lishish: Har ikki tomon ham mablag‘ kiritadi va investitsiyani boshqarishda barcha xarajatlar, risklar va foydalarni adolatli tarzda bo‘lishadi.
- Qo‘shma qarorlar: Loyihalarning boshqaruvi va qarorlar qabul qilishda hamkorlik ustuvor o‘rinda turadi.
Murabaha (Ustama Tamoyiliga Asoslangan Moliyalashtirish)
Murabaha savdo shartnoma turidir, bu tizimda moliyaviy institut avval kerakli aktivni sotib oladi va keyin mijozga ustama qo‘shilgan narxda sotadi. Murabaha odatda quyidagi sohalarda qo‘llaniladi:
- Katta aktivlar: Uy-joy, avtomobil va sanoat uskuna kabi mahsulotlarni moliyalashtirish.
- To‘lov shartnomalari: Narx va ustama miqdori oldindan kelishiladi hamda to‘lov muddati belgilab qo‘yiladi, bu esa mijozga maqsadga erishishda aniqlik beradi.
Ijara (Lizing)
Ijara shartnomasi aktivni sotib olish va keyinchalik ijaraga berish tamoyiliga asoslanadi. Bank yoki moliya institutlari:
- Mablag‘ asosida aktiv sotib olib, mijozga ijaraga beradi;
- Ijaraning belgilangan muddati tugashi bilan aktiv egalik huquqini mijozga o‘tkazish imkoniyatini yaratadi;
- Ijaradan tushgan daromad faol investitsiya mablag‘larini qaytarish imkoniyatini beradi.
Salam (Oldindan To‘lov Shartnomasi)
Salam shartnomasi asosan qishloq xo‘jaligi mahsulotlari va boshqa materiallar bilan bog‘liq sotib olish operatsiyalarida qo‘llaniladi. Bu tizimda:
- Mijoz to‘lovni oldindan amalga oshiradi,
- Savdogar yoki ishlab chiqaruvchi kelgusidagi mahsulotni belgilangan narxda yetkazib beradi.
Istisna (Buyurtma Asosida Ishlab Chiqarish)
Istisna shartnomasi mijozning maxsus buyurtmasi asosida mahsulot yoki qurilish loyihasini moliyalashtirishga mo‘ljallangan. Unda:
- Mijoz, ishlab chiqaruvchidan yoki pudratchidan mahsulot yoki inshoot yaratishni buyurtma qiladi;
- Moliya institutlari yoki banklar buyurtma asosida mablag‘ ajratadi va mahsulot yetkazilgandan so‘ng to‘lov amalga oshiriladi.
Sukuk (Islomiy Obligatsiyalar)
Sukuk – islomiy obligatsiyalar bo‘lib, ular foiz o‘rniga real aktivlardan keladigan foyda va investitsiyalarning ishonchliligini ta’minlash usulidir. Sukuk shakllari quyidagicha tashkil etiladi:
- Aktivga asoslangan daromad: Sukuklar orqali to‘plangan mablag‘lar konkret aktivlarga investitsiya qilinadi va ulardan keladigan foyda investorlar o‘rtasida bo‘lishiladi.
- Turli shakllar: Ijara sukuki, Murabaha sukuki, Mudaraba sukuki va Musharaka sukuki kabi shakllar mavjud bo‘lib, talab va shartlarga qarab tanlanadi.
Qarz al-Hasan (Qarzsiz Qarz Berish)
Qarz al-Hasan shakli islomiy moliya tizimida qarzsiz qarz berish tamoyiliga asoslanadi. Unda:
- Mablag‘ beruvchi tomonidan foizsiz, qarzsiz kredit taqdim etiladi;
- Mijoz kelgusida shartnoma bo‘yicha belgilangan muddatda qarzni qaytarishi lozim.
Vadiya (Xavfsiz Saqlash yoki Depozit)
Vadiya shakli moliyaviy institutlar tomonidan mijoz mablag‘larini xavfsiz saqlashni ta’minlaydi. Bu tizimda:
- Mijoz o‘z mablag‘larini bank yoki moliya muassasasiga vadiya qilmoqda,
- Bunda moliyaviy institut mijozdan olingan mablag‘ni belgilangan shartlarga muvofiq saqlaydi va kelajakda uni qaytaradi.
Islomiy Moliyaviy Instrumentlarning Iqtisodiy Roli va Qo‘llanilishi
Islomiy moliya bozori nafaqat islom mamlakatlari, balki global moliya tizimida ham tobora o‘sib borayotgan muqobil tizim hisoblanadi. Ushbu tizimning asosiy xususiyatlari investitsiyalarni halol va real aktivlarga bog‘lashga qaratilgan bo‘lib, iqtisodiy adolat va barqarorlikni ta’minlashga xizmat qiladi. O‘ziga xos xususiyatlari tufayli islomiy moliya:
- Global ishonch: Axloqiy investitsiya va halol moliyaviy operatsiyalar talabi ortib borayotgan zamonaviy iqtisodiyot uchun asosiy mezon hisoblanadi.
- Risklarni kamaytirish: Mudarabah va Musharaka kabi shakllar yordamida risklar hamkorlik asosida bo‘linadi, bu esa investorlar uchun yanada ishonchli va xavfsiz muhit yaratadi.
- Investitsiya imkoniyatlari: Murabaha, Ijara va Sukuk orqali mijozlar va investorlarga keng turdagi investitsiya produktlarini taklif etadi.
Islomiy Moliyaviy Tizimning Afzalliklari
Islomiy moliya bozori bir qator afzalliklarga ega bo‘lib, ular quyidagicha tasniflanadi:
Adolatli Daromad Taqsimoti
Tizimda investitsiya foydasi oldindan kelishilgan nisbatda taqsimlanadi. Bu jarayon hamkorlik va o‘zaro ishonchga asoslangan bo‘lib, shaxsiy va korporativ daromadning taqsimlanishida adolatli tizimni kafolatlaydi.
Iqtisodiy Barqarorlik
Moliya tizimi real aktivlarga tayanganligi sababli, umumiy iqtisodiy holatda barqarorlikni ta’minlaydi. Aktiv bilan bog‘liq operatsiyalar shaffof va aniq baholanadi, bu esa moliyaviy inqirozning oldini olishga yordam beradi.
Ijtimoiy Mas’uliyat
Islomiy moliya investitsiyalari odatda axloqiy va ekologik masalalarga e’tibor beradi. Bu tizim shartlariga ko‘ra, faqat ijtimoiy-axloqiy jihatdan maqbul bo‘lgan operatsiyalar amalga oshiriladi, ya’ni investorlar uchun qo‘shimcha ijtimoiy mas’uliyat hissi shakllanadi.
Kengaytirilgan Moliyalashtirish Instrumentlari
Bozorning uslubi islomiy moliya institutlari tomonidan ishlab chiqilgan innovatsion mahsulotlarni o‘z ichiga oladi. Misol uchun, Sukuk shakli orqali davlatlar va korporatsiyalar keng qamrovli moliyaviy loyihalarni amalga oshirish imkoniyatiga ega bo‘ladilar.
Xususiyatlar va Tashkiliy Tuzilma
Islomiy moliya tizimining murakkabligi va o‘ziga xosligi uning muayyan tuzilmalarga ega ekanligini ko‘rsatadi. Quyidagi jadval orqali asosiy moliyaviy shakllarning xususiyatlari va qo‘llanish sohalarini ko‘rib chiqish mumkin:
| Moliyaviy Shakl | Tavsif va Amaliy Qo‘llanish | Asosiy Xususiyatlar |
|---|---|---|
| Mudarabah | Foyda va zarar sheriklik asosida taqsimlanadi | Sarmoya beruvchi va tadbirkor o‘rtasida kelishilgan nisbat |
| Musharaka | Qo‘shma investitsiya va faol hamkorlik | Har ikki tomon birgalikda xizmat va risklarni boshqarish |
| Murabaha | Bank mahsulotni sotib olib, ustama bilan qayta sotadi | Oldindan kelishilgan narx va to‘lov jadvali |
| Ijara | Aktivni sotib olib, mijozga ijaraga berish | To‘lov muddati tugashi bilan egalik huquqi o‘tadi |
| Salam | Oldindan to‘lov asosida mahsulot yetkazib berish | Qishloq xo‘jaligi mahsulotlari va materiallar uchun qo‘llaniladi |
| Istisna | Buyurtma asosida mahsulot ishlab chiqarish | Maxsus buyurtma va bosqichma-bosqich to‘lovlar |
| Sukuk | Aktivga asoslangan islomiy obligatsiyalar | Real aktivlardan keladigan foyda, kelishilgan riski bo‘lishi |
| Qarz al-Hasan | Foizsiz qarz berish | Kredit taqdim etish va belgilangan muddatda qaytarish majburiyati |
| Vadiya | Mablag‘larni xavfsiz saqlash (depozit) | Saqlash va kelgusida qaytarish kafolati |
Islomiy Moliyaviy Bozorning Rivojlanish Tendensiyalari
So‘nggi yillarda islomiy moliya bozori tobora kengaymoqda. Islomiy moliyaviy institutlar yurtlararo hamkorlik, innovatsion mahsulotlar va moliyaviy texnologiyalarni joriy etishda yetakchi o‘rinni egallamoqda. Bu bozorning rivojlanishi bir nechta asosiy istiqbollarga asoslanadi:
O‘sish Sur’ati va Global Integratsiya
Dunyo bo‘ylab 75 dan ortiq mamlakatda faoliyat yuritayotgan islomiy moliya institutlari, innovatsion mahsulotlar va yuqori darajada shaffof operatsiyalar orqali o‘sish sur’atini ko‘rsatmoqda. Islomiy moliya bozori yillik 15-20% daromad sur’atiga erishayotgan bo‘lsa ham, bu ko‘rsatkich, tizimning global moliyaviy maydonga samarali integratsiya qilinishiga va yanada kengayishiga xizmat qilmoqda.
Innovatsiyalar va Texnologiyalar
Texnologik rivojlanish islomiy moliya institutlariga yangi mahsulotlar ishlab chiqishga va mijozlarga har tomonlama xizmat ko‘rsatishga imkon yaratmoqda. Zamonaviy IT tizimlari, mobil banking va raqamli moliya instrumentlari orqali mijozlarga innovatsion yechimlar taqdim etiladi. Bu esa, an’anaviy bank tizimi bilan solishtirganda, yanada shaffof va tezkor operatsiyalarni amalga oshirish imkonini beradi.
Atrof-muhitga Qaratilgan Investitsiyalar
Islomiy moliya yana ijtimoiy va ekologik mas’uliyatni ham hisobga olib, atrof-muhitga zarar yetkazmaydigan investitsiyalarni amalga oshirishga yo‘naltirilgan. Axloqiy investitsiyalar orqali faqat iqtisodiy o‘sishni emas, balki barqaror rivojlanishni ham ta’minlashga intiladi.
Amaliy Misollar va Qo‘llanish Holatlari
Islomiy moliya bozor shakllarining amaliy qo‘llanilishiga misol sifatida quyidagi holatlar keltirilishi mumkin:
1. Qurilish va Infratuzilma Loyihalari
Katta miqyosdagi qurilish loyihalarida Musharaka yoki Istisna shakllari qo‘llanilib, investitsiyalar real aktivlar asosida rejalashtiriladi. Bu loyihalarda risklar hamkorlar tomonidan teng ravishda bo‘lishadi, shuningdek, faol nazorat va boshqaruvning mavjudligi tizimga barqarorlik kiritadi.
2. Savdo Va Sanoat Loyihalari
Savdo markazlari, sanoat korxonalari va ishlab chiqarish jarayonlarida Murabaha orqali aktivlar moliyalashtiriladi. Banklar avval aktivni sotib olib, mijozga ustama qo‘shilgan narxda qayta sotadi, bu esa moliyaviy shaffoflik va rejalashtirilgan pul oqimini kafolatlaydi.
3. Qishloq Xo‘jaligi va Agroinvestitsiyalar
Salam shartnomalari orqali qishloq xo‘jaligi sohasida faoliyat yurituvchi fermerlarga oldindan mablag‘ berish imkoniyati yaratiladi. Bu kelgusida hosilni yetkazib berish bilan bog‘liq bo‘lib, fermerlar investitsiya uchun zarur mablag‘ga ega bo‘lishadi va bu tizim orqali ishlab chiqarish tizimi yaxshilanadi.
4. Innovatsion Startaplar
Islomiy investitsiya bosqichlarida Mudarabah shakli startaplar va kichik biznes uchun qulay yechim bo‘lib, yangi g‘oyalar va texnologiyalarni qo‘llash orqali tezkor rivojlanishga ko‘maklashadi. Bu model investorlar va tadbirkorlar o‘rtasidagi ishonchli hamkorlikni ta’minlaydi.
Tashkiliy Tuzilma va Shaxsiy Moliyaviy Operatsiyalar
Islomiy moliya tizimi nafaqat yirik korporativ va davlat darajasida, balki shaxsiy va kichik biznes operatsiyalarida ham keng qo‘llaniladi. Banklar va moliya institutlari mijozlarga quyidagi xizmatlarni taqdim etadi:
- Individual investitsiya maslahatlari: Shaxsiy daromadni oshirish va investitsiya strategiyasini shakllantirish.
- Kichik biznes kreditlash: Startaplar va kichik korxonalarga sherikchilik asosida investitsiya kiritish.
- Axloqiy investitsiya fondlari: Mijozlarga faqat shariat qoidalariga mos keladigan, muvaffaqiyatli va ijtimoiy mas'uliyatni hisobga olgan investitsiyaviy fondlar tashkil etish.
Shaxsiy moliyaviy operatsiyalar va kichik biznes kreditlash orqali islomiy moliya tizimi keng ko‘lamli investitsiya imkoniyatlarini yaratadi. Bu natijada nafaqat iqtisodiy o‘sishni, balki jamiyatda axloqiy va barqaror moliyaviy madaniyatning rivojlanishini ta’minlaydi.
Huquqiy Asos va Shariat Nazorati
Islomiy moliya bozorining asosiy jihatlari ham moliyaviy operatsiyalarni shariat qonunlariga mos kelishini ta’minlashda yotadi. Bunda eng muhim elementlar:
Shariat Komissiyalari
Moliya institutlari ichida shariat nazorati tashkil etilgan maxsus komissiyalar mavjud bo‘lib, ular barcha moliyaviy operatsiyalarni va mahsulotlarni shariat qoidalari bilan solishtirib, tasdiqlaydi. Bu komissiyalar, banklar va investitsiya fondlari faoliyatida ushbu tizimga qat’iy rioya etilishini kafolatlaydi.
Huquqiy Standartlar va Normativ Hujjatlar
Global miqyosda islomiy moliya instrumentlarini qo‘llash uchun xalqaro standartlar va huquqiy normativlar ishlab chiqilgan. Bu hujjatlar shariat qonunlariga muvofiq bo‘lib, moliyaviy operatsiyalarni tartibga soluvchi asosiy hujjat bo‘lib xizmat qiladi.
Bu yondashuv nafaqat yirik moliyaviy institutlar, balki kichik va o‘rta korxonalar uchun ham ishonchli va halol moliyaviy xizmatlarni taklif etadi.
Global Rivojlanish Va Kelajak Perspektivalari
So‘nggi yillarda islomiy moliya bozori globallashish tendensiyasiga moslashib, yangi istiqbollar ochmoqda. Dunyo bo‘ylab ko‘plab mamlakatlar ushbu tizimni iqtisodiy rivojlanishga va investitsiyalarni diversifikatsiya qilishga qaratmoqdalar. Kelajakda islomiy moliya bozori:
- Innovatsion texnologiyalarni joriy etishi: Raqamli transformatsiya va mobil banking orqali mijozlarga tezkor va shaffof xizmatlar ko‘rsatish imkoniyatini oshiradi.
- Barqaror investitsiyalarni targ‘ib qilishi: Ekologik va ijtimoiy mas’uliyatga asoslangan investitsiyalar orqali yanada barqaror iqtisodiy o‘sishni ta’minlaydi.
- Global hamkorlikni kuchaytirishi: Islomiy moliya institutlari orasida hamkorlikni mustahkamlash va innovatsiyalarni almashish orqali xalqaro moliya sohasida o‘z ulushini oshiradi.
Ushbu yondashuvlar nafaqat investitsiya imkoniyatlarini kengaytiradi, balki islomiy moliya tizimini global iqtisodiy tizimning ajralmas qismi sifatida mustahkamlashga xizmat qiladi.
Xulosa va Yakuniy Fikrlash
Islomiy moliya bozori shakllari nafaqat moliyaviy operatsiyalarni shariat qonunlariga muvofiq halol tarzda tashkil etish, balki iqtisodiy barqarorlik va axloqiy yondashuvni ham ta’minlashga qaratilgan. Mudarabah, Musharaka, Murabaha, Ijara, Salam, Istisna, Sukuk, Qarz al-Hasan va Vadiya kabi shakllar investorlar va mijozlarga turli ehtiyojlarga mos, shaffof va oshkora operatsiyalarni taklif etadi.
Ushbu tizimning asosiy printsiplari – halollik, real aktivlarga asoslangan investitsiyalar, riskni adolatli taqsimlash va foizsiz moliyalashtirish – global iqtisodiyotda investorlar uchun katta ahamiyatga ega bo‘lib, yanada kengayib borayotgan bozorda turli xil innovatsion mahsulotlarni ham o‘z ichiga oladi. Shuningdek, islomiy moliya institutlari va ularning shariat nazorati ham moliyaviy operatsiyalarning yasaligini va adolatli taqsimlanishini ta’minlaydi.
Global moliyaviy tizim ichida islomiy moliya bozori, o‘zining axloqiy va ijtimoiy mas’uliyatga asoslangan yondashuvi bilan nafaqat iqtisodiy o‘sishga, balki jamiyatga ishonchli va barqaror moliya xizmatlarini taqdim etishga ham katta hissa qo‘shmoqda. Bundan tashqari, bu tizim innovatsiyalarni, raqamli texnologiyalarni va ekologik mas’uliyatni birlashtirib, kelajakda yanada ko‘proq mamlakatlar va investorlarga xizmat ko‘rsatish istiqbollarini kengaytirishga qaratilgan.
Umuman olganda, islomiy moliya bozori shakllari investorlar va moliyaviy xizmatlar foydalanuvchilari uchun halol, shaffof va axloqiy moliyaviy tizimni yaratishning samarali usuli hisoblanadi. Bu tizim, moliyaviy barqarorlikni ta’minlashdan tashqari, ijtimoiy adolat va umumiy iqtisodiy rivojlanishga olib keladi.
Xulosa va Yakuniy Fikrlash
Islomiy moliya bozori shakllari moliyaviy operatsiyalarda shariat qonunlariga qat’iyan rioya qilinishi, halollik hamda axloqiy yondashuvni ta’minlashga asoslangan murakkab tizimni ifodalaydi. Tizimning asosiy shakllari – Mudarabah, Musharaka, Murabaha, Ijara, Salam, Istisna, Sukuk, Qarz al-Hasan va Vadiya – o‘zlarining xos uslublari va qo‘llanish sohalari bilan ajralib turadi.
Har bir shakl o‘ziga xos xususiyatlarga ega bo‘lib, investorlar va tijorat subyektlariga turli moliyaviy ehtiyojlarga javob beradi. Risklarning adolatli taqsimlanishi, real aktivlarga asoslangan investitsiya imkoniyatlari va moliyaviy operatsiyalarning shaffofligi islomiy moliya tizimini nafaqat islom aholisiga, balki butun dunyo bo‘ylab investitsiya orttirishni xohlaganlar uchun jozibador qiladi. Bu tizim iqtisodiy barqarorlik, ijtimoiy mas’uliyat va ekologik doimiylikni birlashtirib, global moliya tizimida katta o‘zgarishlarga sabab bo‘lmoqda.
Kelgusida, texnologik innovatsiyalar, raqamli moliya instrumentlari va yangi investitsiya shakllarining joriy etilishi islomiy moliya tizimining yanada kengayib, zamonaviy iqtisodiyotning ajralmas qismiga aylanishiga olib keladi. Shu yo‘l bilan, islomiy moliya bozori nafaqat iqtisodiy o‘sishga, balki ijtimoiy adolat va axloqiy me’yorlarga ham katta hissa qo‘shadi.
References
- Axmadjonov Oybek - Oriens Journal
- Islom bank ishi va moliyasi - Wikipedia
- Islom moliyasida sukuk: Jahon tajribasi - Kun.uz
- Islomiy moliya va O'zbekiston moliya tizimi - Cyberleninka
- Islamic Finance - Gazeta.uz
Recommended
Last updated February 23, 2025