
Análisis Integral de Quiebra, Disolución y Liquidación
Entendiendo los procesos legales con ejemplos prácticos
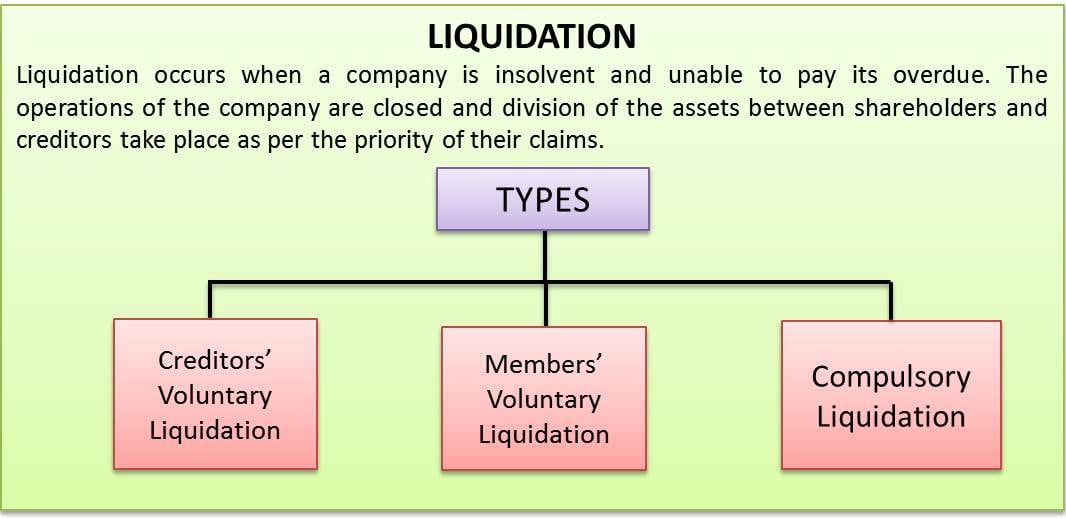
Aspectos Esenciales
- Clasificación y tipos de quiebra: Distinción entre liquidación, reorganización y quiebras fortuitas, culpables y fraudulentas.
- Disolución de sociedades: Características, proceso de nombramiento de liquidador y etapas que apuntan a la extinción legal.
- Liquidación y clasificación de acreencias: Metodología paso a paso para inventariar, vender activos y distribuir los fondos conforme a prioridades legales.
2.4 La Quiebra - Tipos
Definición y Clasificación
La quiebra es un proceso legal que se activa cuando una persona o empresa no puede cumplir con sus obligaciones económicas y de pago. Dependiendo de la legislación y el contexto, existen diversas clasificaciones. Los tipos más estudiados incluyen:
- Capítulo 7 (Liquidación): Procedimiento en el que los bienes no exentos del deudor se venden para distribuir el producto entre los acreedores. Es frecuentemente utilizado por individuos o empresas con activos limitados que no desean o no pueden conservar sus bienes.
- Capítulo 11 (Reorganización): Permite a las empresas reorganizar sus deudas y operaciones mientras continúan operando. Es ideal para situaciones de crisis temporal en las que la viabilidad del negocio aún es posible tras una reestructuración.
- Capítulo 13 (Ajuste de deudas): Para individuos con ingresos regulares y bienes que deseen preservar, crea un plan de pagos estructurado, habitualmente extendido a lo largo de 3 a 5 años.
- Quiebra Fortuita: Tiene su origen en circunstancias imprevisibles, como desastres naturales o cambios drásticos del mercado, sobre los cuales el deudor no tiene control.
- Quiebra Culpable y Fraudulenta: Se origina en la mala gestión o acciones deliberadas para ocultar activos o realizar maniobras fraudulentas que llevan a la imposibilidad de pago.
Caso de Análisis: Empresa Tecnológica Innovadora
Consideremos el caso de "TecnoVision S.A.", una empresa tecnológica que tenía un crecimiento acelerado gracias a la inversión en investigación y desarrollo. Sin embargo, tras varios años de altos gastos e inversiones arriesgadas, la empresa se encontró en una situación de insolvencia.
Tipo de quiebra aplicable: TecnoVision S.A. opta inicialmente por una reestructuración mediante el Capítulo 11 para intentar reorganizar sus deudas al renegociar contratos con proveedores y ajustar su modelo de negocio. Durante la reestructuración, se evaluaron las posibilidades de continuar operando pese a las pérdidas acumuladas. Pese a los esfuerzos, un cambio abrupto en el mercado de semiconductores, provocado por una crisis global, llevó a que la empresa se viera obligada finalmente a recurrir a una liquidación en el Capítulo 7, donde se procedió a la venta de activos no esenciales.
Este ejemplo ilustra la complejidad y la volatilidad inherentes al sector tecnológico, donde factores externos pueden transformar una situación inicialmente manejable en una quiebra definitiva.
2.5 Características de las Sociedades en Disolución
Concepto y Proceso Legal
La disolución es el acto formal que pone fin al funcionamiento ordinario de una sociedad. Aunque la empresa deja de operar comercialmente, la personalidad jurídica se conserva temporalmente durante el proceso de liquidación. Los aspectos fundamentales de este proceso incluyen:
- Decisión de Disolución: Requiere la aprobación por parte de los socios o accionistas. Esta decisión puede fundamentarse en motivos económicos, estratégicos o personales (por ejemplo, la jubilación de los socios fundadores).
- Nominación del Liquidador: Se designa a un profesional o equipo con el fin de administrar la liquidación de activos y pasivos, facilitando la venta ordenada y el pago a acreedores.
- Pausación de las Operaciones: La sociedad deja de ejecutar su objeto social, si bien se mantienen ciertos actos de administración necesarios para el cierre ordenado.
- Adición de “En Liquidación” a la Denominación Social: Esta frase señala que la sociedad está en proceso de disolución y liquidación, ofreciendo transparencia a terceros.
Caso de Análisis: Cadena de Restaurantes Regional
Imagine "Sabores del Mundo S.L.", una cadena de restaurantes regional que decide cerrar tras décadas de operación exitosa. La decisión de disolución surge cuando los dueños, tras observar cambios en el mercado y la preferencia del consumidor, acuerdan cesar actividades para reorientar sus inversiones a otros sectores.
Durante la disolución:
- Se convoca una asamblea general de socios en la que se aprueba la decisión de disolución.
- Se nombra un liquidador experto en activos comerciales para gestionar el cierre de cada establecimiento, evaluar la situación de inventarios, equipos y contratos pendientes.
- Al proceder a liquidar los activos, se asegura la transparencia y el cumplimiento de las obligaciones con empleados, proveedores y organismos tributarios.
- Finalmente, tras pagar las deudas, los remanentes son distribuidos entre los socios, aunque se observa que algunos activos estratégicos no pudieron ser vendibles por estar obsoletos o mal valorados.
Este caso demuestra cómo el proceso de disolución permite cerrar ordenadamente una empresa, asegurando que se cumplan las obligaciones legales y se respeten los derechos de las partes involucradas, a pesar de las dificultades inherentes a la liquidación de activos discontinuos.
2.6 Clasificación de las Acreencias
Tipos y Prioridades en el Pago
La clasificación de las acreencias es esencial para determinar el orden en que se satisface el pago de las deudas durante la liquidación de una sociedad. Se identifican varias categorías según la prioridad y la garantía:
- Acreencias Preferentes: Incluyen deudas de naturaleza prioritaria, como salarios de empleados, obligaciones fiscales y otras deudas estatales.
- Acreencias Comunes u Ordinarias: Son deudas generales, usualmente provenientes de proveedores y acreedores financieros (préstamos bancarios sin garantía específica).
- Acreencias Subordinadas: Se sitúan al final del orden de pago y, en muchos casos, involucran a socios o accionistas que, en la liquidación, solo reciben lo que sobre tras cubrir las otras obligaciones.
Caso de Análisis: Minerales y Suministros Industriales S.A.
Consideremos a "Minerales y Suministros Industriales S.A.", una empresa dedicada a la extracción y comercialización de recursos minerales que, tras años de operatividad y desafíos en el mercado, se ve en la necesidad de liquidar sus activos debido a una acumulación insostenible de deudas.
El proceso de clasificación y pago de acreencias es el siguiente:
- Inicialmente, se identifican los acreedores preferentes: estos incluyen salarios adeudados a empleados y ciertos impuestos pendientes con el fisco, puesto que la legislación establece su preferencia en el pago.
- Posteriormente, se abordan las acreencias comunes: aquí se incluyen proveedores y acreedores financieros. La venta de maquinaria industrial y terrenos genera el capital necesario para satisfacer estas obligaciones.
- Finalmente, si bien la empresa tiene algunas acreencias subordinadas con socios inversores, estos solo recibirán cualquier remanente residual después de haber cubierto las deudas primarias y comunes.
Este escenario resalta la relevancia de organizar y clasificar las deudas, puesto que el resultado de la liquidación puede implicar que no todos los acreedores reciban el pago completo, en especial aquellos en la categoría subordinada.
2.7 Etapas de la Liquidación
Proceso Paso a Paso
La liquidación es una etapa formal que sigue la disolución de la sociedad y consiste en convertir los activos en efectivo para saldar las deudas pendientes. Este proceso se puede dividir en varias etapas:
- Inventario y Evaluación: Se realiza un inventario detallado de todos los activos y pasivos de la empresa para determinar su situación financiera real y establecer un balance.
- Realización del Activo: Los bienes, desde propiedades hasta maquinaria, se venden o subastan para generar liquidez. Durante esta fase se valora cada activo para obtener el máximo valor de mercado.
- Pago a Acreedores: Con base en la clasificación de las acreencias, se procede a pagar las deudas en el orden de prioridad: primero los acreedores preferentes, seguido de los comunes, y finalmente los subordinados.
- Distribución de Remanentes: Si tras el pago total a los acreedores sobra algún excedente, éstos se distribuyen entre los socios o accionistas de la sociedad de acuerdo a la proporción de capital o participación.
- Extinción de la Sociedad: Una vez que se han cumplido todas las obligaciones y se ha distribuido lo que fuera posible, se procede a la cancelación de la inscripción registral, marcando la extinción legal de la sociedad.
Caso de Análisis: Compañía de Construcción Urbana
Imaginemos "ConstruUrban S.A.", una empresa de construcción que decide liquidarse debido a la complejidad para mantenerse competitiva y la acumulación de deudas con proveedores y empleados. El proceso de liquidación se desarrolla de la siguiente manera:
- Inventario y Balance: El liquidador contratado comienza evaluando todos los activos, que incluyen maquinaria pesada, bienes inmuebles y vehículos. Se elabora un balance detallado que refleja tanto los activos como los pasivos pendientes.
- Realización del Activo: Se organizan subastas para vender maquinaria y se negocian ventas directas de propiedades inmobiliarias de la empresa, obteniendo la liquidez necesaria para continuar con el proceso.
- Pago a Acreedores: Se asigna el dinero obtenido en función de la clasificación de las deudas. Primero se saldan los salarios de los trabajadores y obligaciones fiscales (acreencias preferentes). Luego, se utiliza el restante para pagar a proveedores y acreedores con garantías (acreencias comunes). Finalmente, cualquier excedente es reservado para aquellos acreedores subordinados y socios minoritarios.
- Distribución de Remanentes: Una vez satisfechas todas las obligaciones, se realiza una distribución proporcional del remanente entre los socios, conforme a sus participaciones acordadas en el acta de constitución de la sociedad.
- Extinción de la Sociedad: Con todos los pasos precedentes cumplidos, se procede con la cancelación de la inscripción en el registro público, formalizando el cierre legal de "ConstruUrban S.A."
El proceso de liquidación en este ejemplo ilustra la importancia de cada etapa para asegurar que todos los acreedores sean tratados conforme a la ley y que la sociedad se cierre de manera ordenada y transparente.
Resumen Comparativo
La siguiente tabla resume las características clave de cada proceso analizado:
| Proceso | Características/Etapas | Caso de Análisis |
|---|---|---|
| Quiebra - Tipos |
|
TecnoVision S.A. y su transición de reorganización a liquidación. |
| Disolución de Sociedades |
|
Sabores del Mundo S.L. y el cierre ordenado de una cadena de restaurantes. |
| Clasificación de Acreencias |
|
Minerales y Suministros Industriales S.A., ejemplificando el pago en orden de prioridad. |
| Etapas de la Liquidación |
|
ConstruUrban S.A., caso que detalla cada paso para el cierre de la compañía. |
Referencias
A continuación, se listan algunas referencias clave para ampliar la información sobre estos procesos:
- Tipos de Quiebra - The Law Office of Edward Hanratty
- Cierre de Empresas - Gob.pe
- Liquidación Judicial - Superintendencia de Sociedades
- Liquidación de Empresas - Perito Judicial
-
Disolución y Liquidación de Sociedades - Consejo Trivia
Recommended for Further Exploration
Estas búsquedas pueden ayudar a profundizar en la comprensión de los temas tratados:
Last updated March 14, 2025