
La Loi de Finances Rectificative : Un Pilier de l'Adaptation Budgétaire
Comprendre l'instrument clé de la gestion des finances publiques en France
Points Clés Essentiels
- Définition et Objectif Principal : Une Loi de Finances Rectificative (LFR), souvent appelée "collectif budgétaire", est un texte législatif qui a pour but de modifier et d'ajuster les dispositions de la Loi de Finances Initiale (LFI) en cours d'année. Son objectif est de corriger les prévisions budgétaires initiales et d'adapter la politique économique et budgétaire aux réalités et aux évolutions imprévues.
- Nécessité d'Adaptation : Les LFR sont cruciales pour garantir la stabilité financière de l'État face aux aléas économiques, aux changements de conjoncture, ou aux besoins urgents non anticipés lors de l'élaboration de la LFI. Elles permettent une flexibilité indispensable pour réagir aux crises ou traduire de nouvelles orientations politiques.
- Processus d'Adoption et Contenu : Un projet de LFR est d'origine gouvernementale et suit un processus parlementaire rigoureux. Contrairement à la loi de finances de fin de gestion, une LFR peut inclure des dispositions fiscales, ajuster les plafonds de dépenses, ou rectifier les prévisions de recettes. Plusieurs LFR peuvent être votées au cours d'une même année budgétaire.
Qu'est-ce qu'une Loi de Finances Rectificative (LFR) ?
La Loi de Finances Rectificative (LFR), également connue sous le nom de "collectif budgétaire", est un instrument législatif fondamental dans la gestion des finances publiques françaises. Sa finalité est de modifier en cours d'exercice les dispositions de la Loi de Finances Initiale (LFI), qui établit le budget de l'État pour l'année à venir. Adoptée généralement en fin d'année, mais pouvant l'être à tout moment en cas de nécessité, la LFR permet d'adapter les prévisions de recettes et les ouvertures de crédits aux réalités économiques et financières non anticipées lors de l'élaboration du budget initial.
Cette flexibilité est essentielle pour répondre aux imprévus, qu'il s'agisse d'une crise économique, d'une modification des objectifs politiques, ou simplement d'une divergence significative entre les prévisions et la réalité des recettes et dépenses. L'Insee et le Sénat soulignent tous deux que les LFR corrigent les prévisions initiales ou infléchissent la politique budgétaire en cours d'exercice, prenant en compte les évolutions conjoncturelles ou les orientations d'une nouvelle majorité.
Le Rôle Crucial des LFR dans la Gestion Budgétaire
Le rôle de la loi de finances rectificative est primordial. Tandis que la Loi de Finances Initiale (LFI) pose les fondations du budget annuel, elle ne peut englober tous les aléas économiques et politiques qui peuvent survenir. La LFR intervient alors comme un mécanisme d'ajustement dynamique. Elle permet au gouvernement de :
- Ajuster les prévisions : Corriger les estimations de recettes (impôts, taxes, etc.) et de dépenses (subventions, investissements, fonctionnement des services publics) si les prévisions initiales s'avèrent inexactes.
- Répondre aux imprévus : Financer des dépenses urgentes ou imprévues, comme des mesures de soutien en cas de crise sanitaire (exemple des LFR de 2020 face à la COVID-19) ou énergétique, ou des plans de relance économique.
- Adapter la politique budgétaire : Traduire les nouvelles orientations d'une politique économique ou budgétaire, notamment suite à un changement de gouvernement ou une réévaluation des priorités nationales.
- Autoriser des mouvements de crédits : Réallouer des crédits entre différents postes budgétaires pour optimiser la gestion des fonds publics.
Plusieurs lois de finances rectificatives peuvent être votées au cours d'une même année budgétaire, témoignant de la nécessité d'une adaptation continue face à un environnement économique et social en constante évolution.
Distinction avec d'Autres Types de Lois de Finances
Il est important de distinguer la Loi de Finances Rectificative des autres catégories de lois de finances, notamment la Loi de Finances Initiale (LFI) et la Loi de Finances de Fin de Gestion (LFG), introduite par la loi organique du 28 décembre 2021.
Loi de Finances Initiale (LFI)
La LFI est le document budgétaire annuel qui fixe l'ensemble des recettes et dépenses de l'État pour l'année à venir. Elle est adoptée à l'automne précédant l'exercice budgétaire concerné et entre en vigueur le 1er janvier. Elle établit les grandes orientations de la politique économique et budgétaire du gouvernement.
Loi de Finances Rectificative (LFR)
Comme mentionné, la LFR modifie la LFI en cours d'année. Sa particularité essentielle est qu'elle peut comporter des dispositions de nature fiscale, c'est-à-dire modifier l'assiette, le taux ou les modalités de recouvrement des impôts et taxes. Cette capacité à toucher aux mesures fiscales la rend un outil puissant d'ajustement économique.
Loi de Finances de Fin de Gestion (LFG)
La LFG est une catégorie plus récente, distincte de la LFR. Elle est limitée aux ajustements de crédits indispensables à la gestion de la fin de l'exercice budgétaire. La principale différence avec la LFR est que la LFG ne peut pas introduire de nouvelles dispositions fiscales. Elle est un instrument de révision budgétaire plus restreint, axé sur l'exécution des crédits existants sans impact sur la fiscalité générale.
Ce tableau résume les principales différences entre ces types de lois de finances :
| Type de Loi de Finances | Période d'Adoption | Objectif Principal | Capacité à Modifier la Fiscalité |
|---|---|---|---|
| Loi de Finances Initiale (LFI) | Automne, avant l'année budgétaire | Établir le budget annuel et les grandes orientations | Oui (définit la fiscalité initiale) |
| Loi de Finances Rectificative (LFR) | En cours d'année (une ou plusieurs fois) | Ajuster le budget aux évolutions et imprévus, adapter la politique économique | Oui (peut introduire de nouvelles mesures fiscales) |
| Loi de Finances de Fin de Gestion (LFG) | En cours d'année, vers la fin | Ajuster les crédits pour la fin de l'exercice budgétaire | Non (ne peut pas comporter de dispositions fiscales nouvelles) |
| Loi de Règlement | Après la fin de l'exercice budgétaire | Constater les résultats financiers définitifs et approuver les écarts | Non (bilan des comptes) |
Le Processus d'Adoption d'une Loi de Finances Rectificative
Un Projet de Loi de Finances Rectificative (PLFR) est un texte d'origine gouvernementale. Son cheminement suit un processus législatif strict impliquant plusieurs étapes clés avant son adoption définitive :
- Préparation par le Gouvernement : L'initiative de la LFR est réservée au ministre des Finances, sous l'autorité du Premier ministre. Le gouvernement élabore le projet en se basant sur les dernières données économiques et les besoins identifiés.
- Consultation d'organes consultatifs : Le PLFR est transmis pour avis au Conseil d'État et au Haut Conseil pour les Finances Publiques. Ces instances émettent des recommandations et évaluent la sincérité des prévisions budgétaires.
- Présentation en Conseil des Ministres : Après ces consultations, le PLFR est présenté et adopté en Conseil des Ministres.
- Examen Parlementaire : Le projet est ensuite déposé devant l'Assemblée Nationale. Il est examiné par la commission des Finances de l'Assemblée, qui procède à l'audition des membres du gouvernement. Le texte est ensuite débattu et voté par l'Assemblée Nationale, puis transmis au Sénat pour un examen et un vote similaires. Des amendements peuvent être proposés par les parlementaires.
- Navette Parlementaire et Commission Mixte Paritaire : En cas de désaccord entre les deux chambres, le texte fait l'objet d'une "navette parlementaire" (échanges entre l'Assemblée et le Sénat). Si le désaccord persiste, une commission mixte paritaire (composée de députés et de sénateurs) est chargée de proposer un texte de compromis.
- Vote Définitif : En dernier recours, l'Assemblée Nationale a le dernier mot en cas de persistance du désaccord. Une fois voté, le texte est promulgué et publié au Journal Officiel.
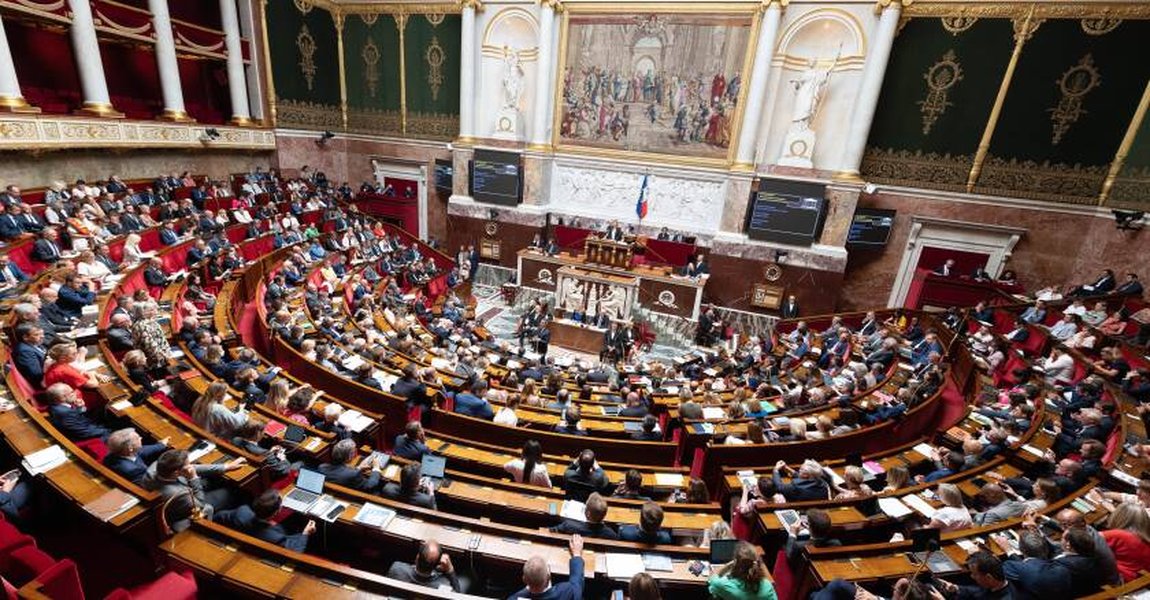
Débats parlementaires lors de l'examen d'un projet de loi de finances rectificative.
Impact et Exemples Notables des LFR
Les Lois de Finances Rectificatives peuvent avoir un impact significatif sur l'économie et la vie quotidienne des citoyens. Elles permettent d'adapter les politiques publiques aux défis émergents et de maintenir l'équilibre budgétaire de l'État.
Réponse aux Crises Économiques
Les LFR sont des outils essentiels pour répondre aux crises économiques. Par exemple, lors de la crise sanitaire de 2020, plusieurs lois de finances rectificatives ont été adoptées pour mettre en place des mesures de soutien massives aux entreprises et aux ménages, telles que le fonds de solidarité ou le chômage partiel. Elles ont permis de débloquer d'importants crédits pour faire face à la situation d'urgence.
Mesures de Soutien au Pouvoir d'Achat
Un autre exemple concret de l'utilité des LFR est leur utilisation pour soutenir le pouvoir d'achat des ménages face à l'inflation. La LFR pour 2022, adoptée le 16 août 2022, a notamment relevé le plafond d'exonération à l'impôt sur le revenu des heures supplémentaires de 5 000 euros à 7 500 euros par an, dans le cadre d'un "paquet pouvoir d'achat" plus large. Ces mesures visent à alléger la charge fiscale des citoyens et à stimuler la consommation.
Vidéo montrant le vote de la loi de finances rectificative à l'Assemblée Nationale, avec le Ministre Cheikh Diba. Ce type de séance met en lumière le processus démocratique par lequel ces lois sont adoptées.
Analyse des Capacités d'Ajustement Budgétaire
La capacité d'un gouvernement à utiliser efficacement les lois de finances rectificatives dépend de plusieurs facteurs, notamment la réactivité, la prévision économique, et la cohérence politique. Le graphique radar ci-dessous illustre une évaluation subjective des différentes dimensions de l'ajustement budgétaire à travers une LFR, comparé à une LFI.
Ce graphique met en évidence que la LFR excelle en matière de réactivité aux crises, de flexibilité fiscale et d'adaptation politique, permettant des ajustements rapides et ciblés. En revanche, la LFI se distingue par la précision de ses prévisions et sa contribution à la stabilité budgétaire à long terme, étant un cadre plus rigide mais planifié. La transparence peut être un défi pour les LFR en raison de leur nature réactive et parfois de l'urgence de leur adoption, contrastant avec le processus plus long et plus détaillé de la LFI.
Défis et Perspectives
Bien que les LFR soient des outils indispensables, leur utilisation n'est pas sans défis. Une succession trop fréquente de LFR peut indiquer une difficulté à anticiper les évolutions économiques ou une instabilité politique. De plus, les critiques peuvent émerger concernant la sincérité des prévisions budgétaires si les ajustements sont trop importants ou trop fréquents. Le Conseil Constitutionnel, par exemple, veille à la sincérité de ces lois, s'assurant qu'elles ne sont pas entachées d'une intention de fausser les grandes lignes de l'équilibre budgétaire.
L'introduction de la loi de finances de fin de gestion (LFG) à partir de 2023 vise à rationaliser les ajustements budgétaires de fin d'année, en distinguant les simples ajustements de crédits (LFG) des modifications structurelles et fiscales (LFR). Cela pourrait potentiellement réduire le nombre de LFR en fin d'année, réservant cet instrument aux situations nécessitant de véritables révisions des recettes ou des dépenses dans un contexte de politique économique changée.
Foire Aux Questions (FAQ)
Qu'est-ce qui déclenche l'adoption d'une Loi de Finances Rectificative ?
Peut-il y avoir plusieurs Lois de Finances Rectificatives dans une année ?
Quelle est la différence entre une Loi de Finances Rectificative et une Loi de Finances de Fin de Gestion ?
Qui est responsable de l'initiative d'une Loi de Finances Rectificative ?
Conclusion
En somme, la Loi de Finances Rectificative est un instrument essentiel de la gestion budgétaire en France. Elle incarne la capacité de l'État à s'adapter et à réagir aux dynamiques économiques et sociales inattendues. En permettant de corriger les prévisions, d'ajuster les dépenses et les recettes, et même d'introduire de nouvelles mesures fiscales en cours d'année, la LFR assure la flexibilité nécessaire pour maintenir la stabilité des finances publiques et mettre en œuvre les politiques gouvernementales face aux défis contemporains. Sa distinction avec la nouvelle loi de finances de fin de gestion clarifie et optimise le cadre budgétaire, assurant que chaque outil législatif répond spécifiquement aux besoins d'ajustement du budget de l'État.
Requêtes Recommandées
- Le rôle du Parlement dans l'adoption des lois de finances
- Impact des lois de finances rectificatives sur le pouvoir d'achat
- Qu'est-ce que la Loi de Finances Initiale (LFI) ?
- Les défis de la gestion budgétaire de l'État en France