
Das 10%-Rendite-Portfolio entschlüsselt: Wie Sie langfristig Vermögen aufbauen können
Ein detaillierter Blick auf die Struktur und Strategie eines Wertschriftenportfolios mit ambitionierten Renditezielen.
Ein langfristiges Wertschriftenportfolio mit dem Ziel einer jährlichen Durchschnittsrendite von 10 % aufzubauen, ist ein ambitioniertes Unterfangen, das eine durchdachte Strategie, Disziplin und ein klares Verständnis der damit verbundenen Risiken erfordert. Es gibt keine Garantie für eine solche Rendite, da Marktentwicklungen unvorhersehbar sind. Historische Daten und bewährte Anlageprinzipien können jedoch einen Rahmen für die Strukturierung eines solchen Portfolios bieten.
Wichtige Erkenntnisse auf einen Blick
- Hoher Aktienanteil ist entscheidend: Um eine Zielrendite von 10 % anzupeilen, muss der grösste Teil des Portfolios (oft 70-90 %) in wachstumsorientierte Aktien oder Aktien-ETFs investiert werden.
- Diversifikation minimiert Risiken: Eine breite Streuung über verschiedene Anlageklassen (Aktien, Anleihen, Rohstoffe), Regionen (Welt, Schwellenländer) und Sektoren ist unerlässlich, um Klumpenrisiken zu vermeiden.
- Langfristigkeit und Disziplin sind der Schlüssel: Ein Anlagehorizont von mindestens 10-15 Jahren und die Fähigkeit, Marktschwankungen auszuhalten ("Buy-and-Hold"), sind fundamental für den Erfolg.
Grundlagen eines langfristigen Wertschriftenportfolios
Ein Wertschriftenportfolio ist eine Sammlung verschiedener Finanzinstrumente, die strategisch zusammengestellt werden, um langfristige finanzielle Ziele zu erreichen. Bei einem Ziel von 10 % Jahresrendite steht das Wachstum im Vordergrund.
Das Zusammenspiel von Rendite und Risiko
Höhere Chancen, höhere Schwankungen
Es gilt die Grundregel: Höhere Renditeerwartungen gehen Hand in Hand mit höherem Risiko. Eine angestrebte Rendite von 10 % bedeutet, dass Sie bereit sein müssen, stärkere Wertschwankungen (Volatilität) Ihres Portfolios zu akzeptieren. In einzelnen Jahren können auch deutliche Verluste auftreten, die jedoch über einen langen Anlagezeitraum durch überdurchschnittliche Gewinnjahre ausgeglichen werden sollen. Historisch gesehen haben Aktien langfristig die höchsten Renditen erzielt, waren aber auch am schwankungsanfälligsten.
Die Bedeutung des Anlagehorizonts
Zeit glättet die Kurven
Ein langer Anlagehorizont von mindestens 10-15 Jahren, besser noch länger, ist entscheidend. Kurzfristige Marktkorrekturen oder sogar Bärenmärkte können so besser "ausgesessen" werden. Je länger der Anlagezeitraum, desto höher ist die Wahrscheinlichkeit, dass sich negative Schwankungen ausgleichen und die durchschnittliche Zielrendite erreicht werden kann. Der Zinseszinseffekt spielt ebenfalls eine massive Rolle und entfaltet seine volle Wirkung erst über viele Jahre.
Diversifikation als Schutzschild
Nicht alle Eier in einen Korb legen
Diversifikation ist das A und O beim Portfolioaufbau. Sie bedeutet, das Investmentkapital auf verschiedene Anlagekategorien zu verteilen, um das Risiko zu streuen. Wenn eine Anlageklasse schlecht performt, können Gewinne aus anderen Bereichen dies möglicherweise ausgleichen.
- Anlageklassen: Aktien, Anleihen, Rohstoffe (z.B. Gold), Immobilien (oft indirekt über Fonds/REITs).
- Regionen: Industrieländer (Nordamerika, Europa, Pazifik), Schwellenländer (Asien, Lateinamerika, Osteuropa).
- Sektoren: Technologie, Gesundheitswesen, Finanzen, Konsumgüter, Energie etc.
- Zeit: Regelmässige Investitionen (z.B. monatlicher Sparplan) statt einer grossen Einmalanlage können das Risiko des falschen Einstiegszeitpunkts reduzieren (Cost-Average-Effekt).
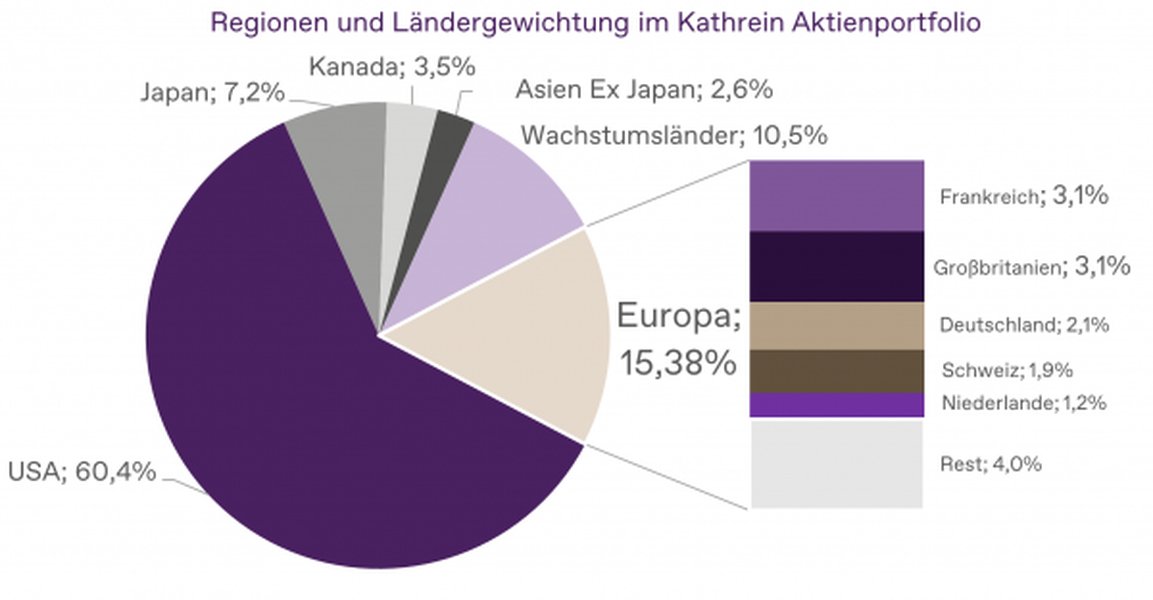
Beispielhafte Darstellung eines diversifizierten Aktienportfolios.
Die Rolle von ETFs (Exchange Traded Funds)
Effizient und kostengünstig diversifizieren
ETFs sind bei Anlegern sehr beliebt, um ein diversifiziertes Portfolio aufzubauen. Sie bilden einen bestimmten Index (z.B. den MSCI World) ab und enthalten somit Anteile an hunderten oder tausenden Unternehmen gleichzeitig. Dies ermöglicht eine breite Streuung bei sehr geringen laufenden Kosten im Vergleich zu aktiv gemanagten Fonds. Für ein Portfolio mit 10 % Renditeziel sind breit gestreute Aktien-ETFs oft das Kerninvestment.
Portfolio-Zusammensetzung für 10 % Jahresrendite
Die genaue Aufteilung (Asset Allocation) hängt stark von Ihrer individuellen Risikobereitschaft und Ihrem Anlagehorizont ab. Eine typische Struktur für ein wachstumsorientiertes Portfolio mit 10 % Renditeziel könnte jedoch wie folgt aussehen:
Aktien: Der Wachstumsmotor (70 % - 90 %)
Der grösste Teil des Portfolios muss in Aktien investiert sein, da diese Anlageklasse langfristig das höchste Renditepotenzial bietet. Eine breite globale Diversifikation ist hier zentral:
- Basisinvestment (ca. 50-70 % des Gesamtportfolios): Ein oder zwei breit gestreute ETFs auf globale Indizes wie den MSCI World (Industrieländer) oder den FTSE All-World (Industrie- und Schwellenländer).
- Beimischung Schwellenländer (ca. 10-20 % des Gesamtportfolios): Ein ETF auf den MSCI Emerging Markets oder ähnliche Indizes kann zusätzliche Renditechancen bieten, birgt aber auch höhere Risiken.
- Optionale Beimischung (ca. 0-10 % des Gesamtportfolios): Je nach Strategie können auch Sektor-ETFs (z.B. Technologie, Erneuerbare Energien) oder Faktor-ETFs (z.B. Small Caps, Value) beigemischt werden, um bestimmte Marktsegmente stärker zu gewichten.
Stabilisierende Elemente (10 % - 30 %)
Um die hohen Schwankungen des Aktienanteils etwas abzufedern und das Portfolio zu stabilisieren, werden oft Beimischungen aus risikoärmeren Anlageklassen empfohlen:
- Anleihen (0 % - 20 %): Staats- oder Unternehmensanleihen guter Bonität können zur Risikoreduktion beitragen. In einem Portfolio mit sehr hohem Renditeziel ist der Anleihenanteil oft gering oder wird manchmal ganz weggelassen, da Anleihen tendenziell niedrigere Renditen als Aktien liefern. Die genaue Höhe hängt stark von der Risikotoleranz ab.
- Rohstoffe/Gold (5 % - 10 %): Gold gilt traditionell als Krisenwährung und Inflationsschutz. Eine Beimischung von 5-10 % in Form von physischem Gold oder Gold-ETCs (Exchange Traded Commodities) kann das Portfolio diversifizieren, da Gold oft eine geringe Korrelation zu Aktien aufweist.
Beispielhafte Portfolio-Allokation
Die folgende Tabelle zeigt eine mögliche Aufteilung für ein langfristiges Portfolio mit einem Renditeziel von etwa 10 % pro Jahr. Dies ist nur ein Beispiel und muss an die individuelle Situation angepasst werden.
| Anlageklasse | Anteil am Portfolio | Instrument (Beispiel) | Begründung |
|---|---|---|---|
| Aktien Welt (Industrieländer) | 60 % | ETF auf MSCI World / FTSE Developed | Breite Diversifikation, Kern des Wachstums |
| Aktien Schwellenländer | 20 % | ETF auf MSCI Emerging Markets | Höheres Wachstumspotenzial, höhere Risiken |
| Gold / Rohstoffe | 10 % | Gold-ETC | Diversifikation, Inflationsschutz, Krisenabsicherung |
| Anleihen (optional) | 10 % | ETF auf globale Staatsanleihen (Aggregate Bond) | Risikoreduktion, Stabilisierung (reduziert aber die Gesamtrendite) |
Portfolio-Charakteristik im Überblick
Ein Portfolio, das auf eine hohe Rendite von 10 % abzielt, weist spezifische Merkmale auf. Der folgende Radar-Chart visualisiert die typischen Eigenschaften eines solchen Portfolios im Vergleich zu einem ausgewogenen und einem konservativen Ansatz. Die Skala reicht von 1 (niedrig) bis 10 (hoch). Beachten Sie, dass dies eine Einschätzung basierend auf typischen Erwartungen ist.
Wie der Chart zeigt, geht das hohe Wachstumspotenzial eines 10%-Portfolios mit hohem Risiko und der Notwendigkeit hoher Disziplin einher. Laufende Erträge sind tendenziell geringer, da der Fokus auf Kapitalwachstum liegt.
Strategie und Management
Die richtige Struktur ist nur die halbe Miete. Die Umsetzung und das laufende Management sind ebenso entscheidend.
"Buy-and-Hold"-Ansatz
Ruhe bewahren in stürmischen Zeiten
Für langfristige Anleger hat sich die "Buy-and-Hold"-Strategie oft bewährt. Das bedeutet, die einmal gewählte Allokation beizubehalten und nicht auf kurzfristige Marktschwankungen mit hektischen Käufen oder Verkäufen zu reagieren. Der Versuch, den Markt zu timen (zum Tiefpunkt kaufen, zum Höchstpunkt verkaufen), scheitert in der Praxis meistens.
Regelmässiges Investieren (Sparplan)
Kontinuität zahlt sich aus
Regelmässige Investitionen, zum Beispiel über einen monatlichen ETF-Sparplan, helfen dabei, Disziplin zu wahren und vom Durchschnittskosteneffekt (Cost-Average-Effekt) zu profitieren. Man kauft automatisch mehr Anteile, wenn die Kurse niedrig sind, und weniger, wenn sie hoch sind.
Rebalancing: Die Balance wiederherstellen
Auf Kurs bleiben
Da sich die verschiedenen Anlageklassen unterschiedlich entwickeln, verschiebt sich die ursprüngliche Gewichtung im Portfolio über die Zeit. Wenn Aktien beispielsweise stark gestiegen sind, nimmt ihr Anteil am Gesamtportfolio zu, während der Anteil der Anleihen sinkt. Um das ursprüngliche Risikoprofil beizubehalten, sollte das Portfolio regelmässig (z.B. einmal jährlich) überprüft und durch gezielte Verkäufe von gut gelaufenen und Käufe von schlecht gelaufenen Anlagen wieder auf die Zielallokation zurückgeführt werden (Rebalancing).
Kosten und Steuern minimieren
Jeder gesparte Euro steigert die Rendite
Gebühren (z.B. Depotgebühren, Transaktionskosten, laufende Kosten von Fonds/ETFs) und Steuern schmälern die Nettorendite. Achten Sie auf kostengünstige Produkte (ETFs haben hier oft Vorteile) und wählen Sie einen Broker mit fairen Konditionen. Informieren Sie sich auch über die steuerliche Behandlung von Kapitalerträgen in Ihrem Land.
Visualisierung der Portfolio-Struktur
Die folgende Mindmap fasst die Schlüsselelemente eines langfristigen Wertschriftenportfolios mit dem Ziel einer 10%-Jahresrendite zusammen:
(10% Renditeziel)"] id1["Strategie"] id1a["Langfristig (10-15+ Jahre)"] id1b["Buy-and-Hold"] id1c["Hohe Risikobereitschaft"] id1d["Regelmässiges Investieren (Sparplan)"] id1e["Jährliches Rebalancing"] id2["Anlageklassen (Asset Allocation)"] id2a["Aktien (70-90%)"] id2a1["Kern: Globale ETFs (Welt / All-World)"] id2a2["Beimischung: Schwellenländer-ETFs"] id2a3["Optional: Sektor-/Faktor-ETFs"] id2b["Stabilisatoren (10-30%)"] id2b1["Anleihen (0-20%, optional)"] id2b2["Gold/Rohstoffe (5-10%)"] id3["Instrumente"] id3a["ETFs (kostengünstig, breit gestreut)"] id3b["Gold-ETCs"] id3c["Evtl. Einzelaktien (höheres Risiko)"] id4["Prinzipien"] id4a["Diversifikation (Regionen, Sektoren, Zeit)"] id4b["Disziplin (Emotionen kontrollieren)"] id4c["Kostenminimierung"] id4d["Steuerliche Aspekte beachten"] id5["Risiken"] id5a["Hohe Volatilität"] id5b["Marktrisiko (Crashs)"] id5c["Keine Renditegarantie"]
Diese Mindmap zeigt die Verknüpfung von Zielen, Strategien, Anlageklassen und Managementprinzipien, die für den Aufbau und die Pflege eines solchen Portfolios relevant sind.
Vertiefende Einblicke: Portfolio-Vergleiche
Die Auswahl der richtigen Portfolio-Struktur ist entscheidend. Das folgende Video bietet einen Vergleich verschiedener global diversifizierter ETF-Portfolios ("Weltportfolios"), deren Rendite- und Risikoeigenschaften analysiert werden. Dies kann helfen, die hier diskutierten Konzepte im Kontext verschiedener Ansätze zu sehen und zu verstehen, wie sich unterschiedliche Gewichtungen auf das Ergebnis auswirken können.
Das Video diskutiert verschiedene Portfolio-Zusammensetzungen, wie das klassische 70/30-Portfolio (70% Aktien, 30% Anleihen) oder reine ETF-Lösungen, und vergleicht deren historische Performance und Schwankungsbreite. Auch wenn die dort gezeigten Renditen von den hier angestrebten 10 % abweichen können, illustriert es doch sehr gut die Prinzipien der Diversifikation und Asset Allocation mit ETFs.
Wichtige Überlegungen und Realitätscheck
Es ist essenziell zu verstehen, dass eine durchschnittliche Jahresrendite von 10 % über einen langen Zeitraum zwar historisch mit sehr aktienlastigen Portfolios erreichbar war, dies aber keine Garantie für die Zukunft darstellt. Marktbedingungen ändern sich, und vergangene Ergebnisse sind kein verlässlicher Indikator für zukünftige Erträge.
- Realistische Erwartungen: Seien Sie sich bewusst, dass 10 % ein sehr ambitioniertes Ziel ist. Phasenweise können die Renditen deutlich darunter liegen oder sogar negativ sein.
- Risikotoleranz: Können Sie ruhig schlafen, wenn Ihr Portfolio innerhalb kurzer Zeit 20 %, 30 % oder sogar mehr an Wert verliert? Wenn nicht, ist ein Portfolio mit geringerem Aktienanteil und niedrigerem Renditeziel möglicherweise besser geeignet.
- Individuelle Anpassung: Die hier beschriebene Struktur ist ein allgemeiner Rahmen. Passen Sie Ihr Portfolio immer an Ihre persönlichen finanziellen Ziele, Ihren Zeithorizont und Ihre individuelle Risikobereitschaft an.
Häufig gestellte Fragen (FAQ)
Ist eine Rendite von 10 % pro Jahr realistisch?
Langfristig ist eine durchschnittliche Rendite von 10 % pro Jahr mit einem sehr aktienlastigen Portfolio (z.B. 80-100% Aktien) historisch möglich gewesen, insbesondere an den globalen Aktienmärkten. Es ist jedoch ein ambitioniertes Ziel und keinesfalls garantiert. In einzelnen Jahren wird die Rendite stark schwanken (deutlich über oder unter 10 %). Es erfordert einen langen Anlagehorizont und hohe Risikobereitschaft.
Welche Risiken gehe ich mit einem solchen Portfolio ein?
Das Hauptrisiko ist die hohe Volatilität. Ein hoher Aktienanteil bedeutet, dass das Portfolio in Marktabschwüngen stark an Wert verlieren kann (Drawdowns von 30-50% oder mehr sind in schweren Krisen möglich). Es besteht auch das allgemeine Marktrisiko, Währungsrisiko (bei Anlagen in Fremdwährungen) und das Risiko, dass bestimmte Regionen oder Sektoren über längere Zeit schlecht performen. Die Diversifikation hilft, diese Risiken zu mindern, aber nicht zu eliminieren.
Welche ETFs eignen sich als Basisinvestment?
Beliebte und breit diversifizierte ETFs für das Kerninvestment sind solche, die globale Indizes abbilden:
- MSCI World: Deckt ca. 1600 Aktien aus 23 Industrieländern ab.
- FTSE Developed: Ähnlich dem MSCI World.
- FTSE All-World: Deckt Industrie- und Schwellenländer ab (ca. 3900 Aktien) und bietet somit eine noch breitere Diversifikation in einem einzigen ETF.
- MSCI ACWI (All Country World Index): Ebenfalls eine Kombination aus Industrie- und Schwellenländern.
Für die Beimischung von Schwellenländern eignen sich ETFs auf den MSCI Emerging Markets oder FTSE Emerging Index.
Wie oft sollte ich mein Portfolio überprüfen und anpassen (Rebalancing)?
Eine gängige Empfehlung ist, das Portfolio einmal pro Jahr zu überprüfen. Beim Rebalancing wird die ursprüngliche Gewichtung der Anlageklassen wiederhergestellt. Wenn beispielsweise der Aktienanteil durch Kursgewinne stark gestiegen ist, verkaufen Sie einen Teil der Aktien und kaufen dafür Anleihen oder Gold nach, bis die Zielallokation wieder erreicht ist. Zu häufiges Rebalancing kann unnötige Transaktionskosten verursachen.
Empfohlene weitere Themen
- Wie funktioniert die Diversifikation eines ETF-Portfolios im Detail?
- Welche Rolle spielt der Zinseszinseffekt beim langfristigen Vermögensaufbau?
- Vergleich von MSCI World vs. FTSE All-World ETFs für ein globales Portfolio?
- Wie bestimme ich meine persönliche Risikobereitschaft für die Geldanlage?
Referenzen
Last updated May 5, 2025