
Marktrendite erzielen und Kapital schützen: Ein Balanceakt für kluge Anleger
Wie Sie Ihr Vermögen vermehren und gleichzeitig Verluste minimieren – eine umfassende Strategie.
Stand der Informationen: Freitag, 16. Mai 2025
Das Ziel, die Performance des Gesamtmarktes weitgehend mitzunehmen und gleichzeitig das eingesetzte Kapital bestmöglich zu erhalten, ist ein zentraler Wunsch vieler Anleger. Es beschreibt den Spagat zwischen Renditechancen und Sicherheitsbedürfnis. Eine solche Strategie erfordert einen durchdachten Ansatz, der auf bewährten Prinzipien und einer klugen Strukturierung des Portfolios basiert.
Strategische Highlights für Ihren Anlageerfolg
- Passives Investieren mit ETFs: Nutzen Sie Exchange Traded Funds (ETFs), um breit gestreut und kosteneffizient an der Entwicklung globaler oder regionaler Märkte teilzuhaben. Dies bildet die Grundlage, um die Marktperformance zu erreichen.
- Intelligente Diversifikation als Schutzschild: Streuen Sie Ihr Kapital über verschiedene Anlageklassen (wie Aktien, Anleihen, Immobilien), Regionen und Sektoren. Dies reduziert das Risiko erheblich und ist ein Schlüsselelement des Kapitalerhalts.
- Langfristigkeit und diszipliniertes Risikomanagement: Ein langer Anlagehorizont hilft, kurzfristige Marktschwankungen auszusitzen. Aktives Risikomanagement durch regelmäßiges Rebalancing und eine an Ihre Risikotoleranz angepasste Asset-Allokation sind entscheidend für den Kapitalerhalt.
Die Balance zwischen Marktrendite und Kapitalschutz verstehen
Bevor wir in konkrete Strategien eintauchen, ist es wichtig, die beiden Kernziele – Marktperformance und Kapitalerhalt – klar zu definieren und ihr Zusammenspiel zu verstehen.
Was bedeutet Marktperformance?
Marktperformance bezieht sich in der Regel auf die durchschnittliche Wertentwicklung eines breiten Marktindex, wie beispielsweise des MSCI World (für globale Aktien), des S&P 500 (für US-Aktien) oder des DAX (für deutsche Aktien). Das Ziel ist hier, die allgemeine Marktentwicklung nachzubilden, anstatt zu versuchen, den Markt durch aktive Auswahl einzelner Wertpapiere zu übertreffen.
Was bedeutet Kapitalerhalt?
Kapitalerhalt zielt darauf ab, den ursprünglichen Wert des investierten Kapitals vor Verlusten zu schützen. Man unterscheidet hierbei:
- Nomineller Kapitalerhalt: Das eingesetzte Kapital bleibt betragsmäßig gleich (z.B. 10.000 € bleiben 10.000 €).
- Realer Kapitalerhalt: Das Kapital bleibt inflationsbereinigt erhalten, d.h., seine Kaufkraft wird bewahrt. Dies ist das anspruchsvollere Ziel.
Diese beiden Ziele stehen oft in einem Spannungsverhältnis, das im sogenannten "Magischen Dreieck der Geldanlage" (Rendite, Sicherheit, Liquidität) visualisiert wird. Höhere Renditechancen gehen typischerweise mit höheren Risiken einher, während maximale Sicherheit oft geringere Renditen bedeutet.
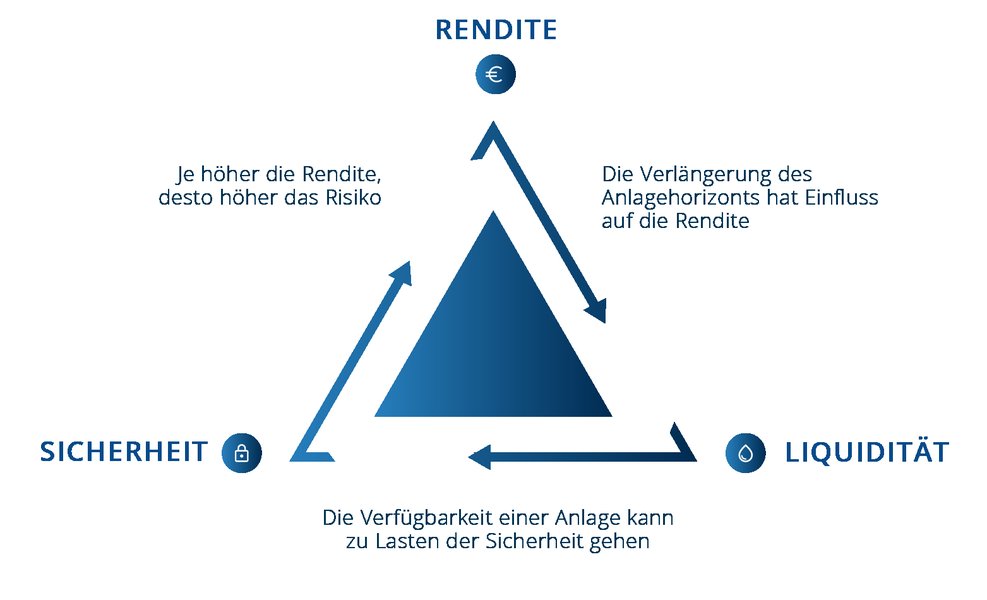
Das Magische Dreieck der Geldanlage: Rendite, Sicherheit und Liquidität stehen in Wechselwirkung.
Passives Investieren als Fundament Ihrer Strategie
Um die Marktperformance effizient zu erreichen, hat sich das passive Investieren als eine wissenschaftlich fundierte und in der Praxis bewährte Methode etabliert. Anstatt zu versuchen, durch aktive Auswahl ("Stock Picking") oder Market Timing besser als der Markt zu sein, bildet man mit passiven Instrumenten den Markt selbst ab.
Die Rolle von ETFs
Exchange Traded Funds (ETFs) sind das zentrale Werkzeug des passiven Investierens. Sie sind Investmentfonds, die einen bestimmten Index (z.B. MSCI World, FTSE All-World, S&P 500) möglichst exakt nachbilden. Durch den Kauf eines einzigen ETF-Anteils investieren Sie automatisch in alle im Index enthaltenen Unternehmen entsprechend ihrer Gewichtung.
Vorteile von ETFs für Ihr Ziel:
- Breite Diversifikation: Mit einem Welt-ETF streuen Sie Ihr Kapital über tausende Unternehmen in verschiedenen Ländern und Branchen. Das reduziert das Risiko einzelner Unternehmenspleiten erheblich.
- Kosteneffizienz: ETFs haben in der Regel sehr niedrige laufende Kosten (Total Expense Ratio, TER) im Vergleich zu aktiv gemanagten Fonds. Niedrigere Kosten bedeuten eine höhere Nettorendite für Sie.
- Transparenz: Die Zusammensetzung von ETFs ist jederzeit öffentlich einsehbar.
- Marktnahe Rendite: Ziel ist es, die Rendite des zugrundeliegenden Index abzüglich der geringen Kosten zu erzielen. Studien zeigen, dass es den meisten aktiven Fondsmanagern langfristig nicht gelingt, ihren Vergleichsindex nach Kosten zu schlagen.
- Flexibilität: ETFs können wie Aktien börsentäglich gehandelt werden.
Passives Investieren ist somit eine zeitsparende und rationale Methode, um an der globalen Wirtschaftsleistung teilzuhaben und die Grundlage für den Kapitalerhalt durch breite Streuung zu legen.
Dieses Video von Gerd Kommer erläutert die Grundlagen des passiven Investierens und warum es eine effektive Strategie sein kann.
Das Video bietet eine fundierte Einführung in das Konzept des passiven Investierens. Es erklärt, warum der Versuch, den Markt aktiv zu schlagen, für die meisten Anleger mit höheren Kosten und oft unterdurchschnittlichen Ergebnissen verbunden ist. Stattdessen wird die Überlegenheit einer langfristigen, breit gestreuten und kostengünstigen Anlagestrategie mittels Indexfonds und ETFs hervorgehoben. Die dargestellten Prinzipien, wie die Effizienzmarkthypothese und die Bedeutung der Kostenminimierung, sind direkt relevant für das Ziel, Marktperformance bei gleichzeitigem Fokus auf Kapitalerhalt zu erzielen.
Strategien zur Maximierung des Kapitalerhalts bei Marktperformance
Während passives Investieren in Aktien-ETFs die Marktperformance anstrebt, erfordert der maximale Kapitalerhalt zusätzliche Maßnahmen zur Risikosteuerung. Es geht darum, eine Balance zu finden, die Ihrem individuellen Risikoprofil und Anlagehorizont entspricht.
1. Diversifikation über Anlageklassen
Die wohl wichtigste Strategie zur Risikominimierung und zum Kapitalerhalt ist die Diversifikation nicht nur innerhalb der Aktienanlage (durch breite ETFs), sondern auch über verschiedene Anlageklassen hinweg. Unterschiedliche Anlageklassen entwickeln sich oft nicht im Gleichklang (niedrige Korrelation), was das Gesamtrisiko des Portfolios senken kann.
Wichtige Anlageklassen zur Ergänzung von Aktien:
- Anleihen (Rentenpapiere): Insbesondere Staatsanleihen höchster Bonität (z.B. deutsche Bundesanleihen) oder qualitativ hochwertige Unternehmensanleihen dienen als Stabilitätsanker im Portfolio. In Krisenzeiten oder bei fallenden Aktienmärkten können sie Kursverluste abfedern.
- Immobilien: Investitionen in Immobilien (z.B. über Immobilien-ETFs oder REITs) können Inflationsschutz bieten und durch Mieteinnahmen zu einem stetigen Cashflow beitragen.
- Rohstoffe (optional): Rohstoffe wie Gold können in unsicheren Zeiten als "sicherer Hafen" dienen und das Portfolio weiter diversifizieren. Sie sind jedoch auch volatil.
- Tagesgeld/Festgeld: Für den kurzfristig benötigten oder sehr sicherheitsorientierten Teil des Vermögens. Dient primär dem nominalen Kapitalerhalt und der Liquidität, bietet aber kaum Rendite.

Ein diversifiziertes Multi-Asset-Portfolio kombiniert verschiedene Anlageklassen, um Risiko und Rendite auszubalancieren.
2. Strategische Asset-Allokation
Die Aufteilung Ihres Gesamtvermögens auf die verschiedenen Anlageklassen (Asset-Allokation) ist der entscheidende Hebel für das Risiko-Rendite-Profil Ihres Portfolios. Eine klassische, ausgewogene Allokation ist beispielsweise 60% Aktien und 40% Anleihen. Für einen stärkeren Fokus auf Kapitalerhalt kann der Anleihenanteil erhöht werden.
Die "richtige" Allokation hängt von Ihrer Risikotoleranz, Ihrem Anlagehorizont und Ihren finanziellen Zielen ab. Jüngere Anleger mit langem Horizont können tendenziell einen höheren Aktienanteil wählen, während Anleger näher am Ruhestand oder mit geringerer Risikobereitschaft den Sicherheitsbaustein (Anleihen) höher gewichten sollten.
Anleihen können zur Stabilisierung des Portfolios beitragen und Erträge generieren, besonders in volatilen Marktphasen.
3. Risikomanagement-Techniken
- Regelmäßiges Rebalancing: Durch Marktschwankungen verschiebt sich die ursprüngliche Gewichtung Ihrer Anlageklassen. Beim Rebalancing stellen Sie diese Zielallokation wieder her, indem Sie übergewichtete Anlageklassen verkaufen und untergewichtete zukaufen. Dies wirkt antizyklisch und disziplinierend.
- Langfristiger Anlagehorizont: Aktienmärkte können kurzfristig stark schwanken. Ein langer Anlagehorizont (idealweise 10-15 Jahre oder mehr für den Aktienteil) gibt Ihnen die Möglichkeit, solche Schwankungen "auszusitzen" und von langfristigen Wachstumstrends zu profitieren.
- Vermeidung des Sequence-of-Returns-Risikos: Besonders relevant in der Entnahmephase (Ruhestand). Hohe Verluste zu Beginn der Entnahme können das Kapital schneller aufzehren als erwartet. Eine konservativere Allokation in dieser Phase kann sinnvoll sein.
- Auswahl stabiler Aktiensegmente (optional): Innerhalb des Aktienanteils können Large-Cap-Aktien (große, etablierte Unternehmen) tendenziell weniger volatil sein als Small- oder Mid-Caps. ETFs auf Indizes wie den MSCI World Quality oder Low Volatility können hier eine Rolle spielen, sind aber spezifischere Beimischungen.

Historisch betrachtet haben langfristige Aktienanlagen Krisen überstanden und positive Renditen erzielt.
Visuelle Analyse: Anlagestrategien im Vergleich
Die folgende Radargrafik vergleicht verschiedene Anlageansätze hinsichtlich wichtiger Kriterien für Ihr Ziel, Marktperformance bei Kapitalerhalt zu erreichen. Sie visualisiert, wie sich die Ansätze in Bezug auf Renditepotenzial, Risiko, Fokus auf Kapitalerhalt, Diversifikation, Kosten und Langfristeignung unterscheiden. Dies ist eine Einschätzung zur Veranschaulichung und keine exakte wissenschaftliche Abbildung.
Die Grafik zeigt, dass ein gemischtes passives Portfolio (z.B. 60% Aktien-ETFs, 40% Anleihen-ETFs) einen guten Kompromiss darstellt. Es bietet ein solides Renditepotenzial bei moderatem Risiko und starkem Fokus auf Kapitalerhalt durch hohe Diversifikation und Kosteneffizienz. Reine Aktien-ETFs maximieren das Renditepotenzial, gehen aber mit höherem Risiko einher. Aktives Stock-Picking ist oft teuer und weniger diversifiziert, während Tagesgeld maximale Sicherheit (nominal) bei minimaler Rendite bietet.
Struktur Ihrer Anlagestrategie: Eine Mindmap
Die folgende Mindmap fasst die Schlüsselelemente einer Strategie zusammen, die darauf abzielt, Marktperformance zu erreichen und gleichzeitig den Kapitalerhalt zu maximieren. Sie dient als visueller Leitfaden für die Strukturierung Ihres Anlageansatzes.
(z.B. Indexabbildung)"] id1b["Definition Kapitalerhalt
(Nominell vs. Real/Inflationsbereinigt)"] id1c["Das Spannungsfeld Rendite vs. Risiko"] id2["Passives Investieren als Kernstrategie"] id2a["ETFs auf breite Marktindizes
(z.B. MSCI World, FTSE All-World)"] id2b["Vorteile:
Kosteneffizienz (niedrige TER),
Transparenz,
Hohe Diversifikation,
Langfristig oft bessere Performance als aktive Ansätze"] id2c["Bedeutung eines langfristigen Anlagehorizonts"] id3["Strategien zur Förderung des Kapitalerhalts"] id3a["Diversifikation über Anlageklassen"] id3a1["Aktien (global gestreut)"] id3a2["Anleihen (Staats- und Unternehmensanleihen guter Bonität)"] id3a3["Optional: Immobilien (z.B. REIT-ETFs), Rohstoffe (z.B. Gold)"] id3b["Defensive Asset-Allokation"] id3b1["Anteil sicherer Anlagen (z.B. Anleihen) anpassen
(z.B. 60/40, 50/50 oder konservativer)"] id3b2["Abhängig von Risikotoleranz und Anlagehorizont"] id3c["Aktives Risikomanagement"] id3c1["Regelmäßiges Rebalancing zur Wiederherstellung der Zielallokation"] id3c2["Vermeidung des Sequence-of-Returns-Risikos (bes. in Entnahmephase)"] id4["Praktische Umsetzung & Disziplin"] id4a["Nutzung von ETF-Sparplänen (Cost-Average-Effekt)"] id4b["Strikte Kostenkontrolle (TER und Transaktionskosten)"] id4c["Emotionale Disziplin: Panikverkäufe vermeiden"] id4d["Zu Meiden: Häufiges Umschichten, teure aktive Produkte, hohe Konzentration auf Einzelwerte"]
Diese Mindmap illustriert, dass eine erfolgreiche Strategie auf dem Verständnis der Grundlagen, der konsequenten Anwendung des passiven Investierens und spezifischen Maßnahmen zum Kapitalerhalt beruht. Die praktische Umsetzung erfordert Disziplin und einen langfristigen Fokus.
Anlageklassen im Detail: Rollen und Eigenschaften
Die folgende Tabelle gibt einen Überblick über gängige Anlageklassen und ihre typischen Eigenschaften im Kontext von Rendite, Risiko und Kapitalerhalt. Dies hilft Ihnen, die Bausteine Ihres Portfolios besser zu verstehen.
| Anlageklasse | Typische Rolle im Portfolio | Renditepotenzial | Risikoniveau (Verlustgefahr) | Beitrag zum nominalen Kapitalerhalt |
|---|---|---|---|---|
| Globale Aktien-ETFs (z.B. MSCI World) | Motor für langfristiges Wachstum, Partizipation an der Weltwirtschaft | Hoch | Mittel bis Hoch | Mittel (langfristig durch Wachstum) |
| Staatsanleihen (Hohe Bonität, z.B. Eurozone) | Stabilitätsanker, Risikopuffer bei Marktkrisen, Werterhalt | Niedrig | Sehr Niedrig | Sehr Hoch |
| Unternehmensanleihen (Investment Grade) | Zusätzliche Rendite gegenüber Staatsanleihen, Diversifikation im Anleihenteil | Niedrig bis Mittel | Niedrig bis Mittel | Hoch |
| Immobilien (ETFs/REITs) | Potenzieller Inflationsschutz, Diversifikation, ggf. laufende Erträge (Ausschüttungen) | Mittel | Mittel | Mittel bis Hoch |
| Tagesgeld / Festgeld (innerhalb Einlagensicherung) | Kurzfristige Liquiditätshaltung, Parken von Kapital, maximale nominale Sicherheit | Sehr Niedrig | Minimal (bei Einlagensicherung) | Sehr Hoch (Nominal) |
| Rohstoff-ETCs (z.B. Gold) | Potenzielle Krisenabsicherung, Inflationsschutz (umstritten), Diversifikation | Variabel / Spekulativ | Mittel bis Hoch | Mittel (in Krisenzeiten) |
Diese Tabelle verdeutlicht, dass es keine einzelne Anlageklasse gibt, die alle Ziele optimal erfüllt. Die Kombination verschiedener Anlageklassen in einer durchdachten Asset-Allokation ist der Schlüssel zum Erfolg.
Häufig gestellte Fragen (FAQ)
Was ist der Unterschied zwischen nominalem und realem Kapitalerhalt? ▼
Nomineller Kapitalerhalt bedeutet, dass der Geldbetrag, den Sie investiert haben, erhalten bleibt (z.B. 1.000 € bleiben 1.000 €). Realer Kapitalerhalt bedeutet, dass die Kaufkraft Ihres Kapitals erhalten bleibt, also die Inflation ausgeglichen wird. Wenn die Inflation beispielsweise 2% beträgt, müssen aus 1.000 € nach einem Jahr 1.020 € werden, um den realen Wert zu erhalten. Für langfristige Ziele ist der reale Kapitalerhalt entscheidend.
Wie oft sollte ich mein Portfolio überprüfen und anpassen (Rebalancing)? ▼
Eine gängige Empfehlung ist, das Portfolio einmal jährlich zu überprüfen und bei Bedarf ein Rebalancing durchzuführen. Alternativ kann man Schwellenwerte festlegen (z.B. wenn eine Anlageklasse um mehr als 5% oder 10% von ihrer Zielgewichtung abweicht). Zu häufiges Rebalancing kann unnötige Transaktionskosten verursachen.
Sind ETFs wirklich sicher für den Kapitalerhalt? ▼
Aktien-ETFs unterliegen Marktschwankungen und bieten daher keinen garantierten Kapitalerhalt, insbesondere nicht kurzfristig. Ihr Beitrag zum Kapitalerhalt liegt in der breiten Diversifikation, die das Risiko im Vergleich zu Einzelaktien stark reduziert, und im langfristigen Wachstumspotenzial. Für einen höheren Grad an (nominalem) Kapitalerhalt müssen risikoärmere Anlageklassen wie hochwertige Anleihen oder Tagesgeld beigemischt werden. ETFs auf solche risikoarmen Anlagen können dann sehr sicher sein.
Welche Rolle spielen Dividenden für meine Strategie? ▼
Dividenden sind Gewinnausschüttungen von Unternehmen an ihre Aktionäre. Sie können einen stetigen Einkommensstrom generieren und zur Gesamtrendite beitragen. Bei thesaurierenden ETFs werden Dividenden automatisch reinvestiert, was den Zinseszinseffekt verstärkt. Bei ausschüttenden ETFs erhalten Sie die Dividenden ausgezahlt. Für eine Strategie mit Fokus auf Kapitalerhalt und Marktperformance sind Dividenden ein Bestandteil der Gesamtrendite von Aktien, aber nicht der alleinige Fokus. Eine reine Dividendenstrategie kann zu einer geringeren Diversifikation führen.
Kann ich mit dieser Strategie den Markt übertreffen? ▼
Das primäre Ziel der beschriebenen Strategie ist es, die Marktperformance weitgehend zu erreichen (durch passive Aktien-ETFs) und gleichzeitig das Kapital maximal zu schützen (durch Diversifikation in sicherere Anlageklassen und Risikomanagement). Eine Outperformance des reinen Aktienmarktes ist nicht das Ziel, wenn sicherere Anlageklassen beigemischt werden, da diese tendenziell geringere Renditen als Aktien aufweisen. Die Strategie zielt auf eine marktgerechte, aber risikoangepasste Rendite ab.
Empfohlene Weiterführende Anfragen
- Wie erstelle ich ein diversifiziertes ETF-Portfolio für langfristigen Vermögensaufbau?
- Welche Rolle spielen Anleihen-ETFs für den Kapitalerhalt in unsicheren Zeiten?
- Wie funktioniert das Rebalancing eines Portfolios und warum ist es wichtig?
- Unterschiede zwischen physisch replizierenden und synthetischen ETFs und deren Risiken?
Referenzen
Last updated May 16, 2025