
微星科技:电竞与AI双引擎驱动下的强劲增长与市场乐观预期
探索微星(MSI)近期财务亮点、未来市场布局及AI服务器业务的巨大潜力
主要亮点
- 营收强劲增长: 微星2025年第一季度营收同比增长11%,月营收创40个月新高,显示出公司在面对市场挑战时的韧性与增长潜力。
- AI与电竞双驱动: 受益于NVIDIA RTX 50系列显卡的强劲需求和AI服务器业务的快速发展,微星正积极调整产品结构,预计AI服务器营收在2026年将翻倍。
- 市场普遍乐观: 尽管全球PC市场面临短期调整,但市场普遍看好微星凭借其卓越的品牌力、渠道管理能力以及在AI领域的战略布局,实现长期增长。
微星科技(Micro-Star International, 股票代码2377),作为全球知名的电竞、内容创作和AI相关硬件领导品牌,在近期展现出显著的财务表现变化及市场预期的积极调整。尤其是在2025年,微星不仅通过新一代产品的推出稳固了其在电竞市场的地位,更通过在AI服务器领域的积极布局,为未来的营收增长开辟了新的道路。本文将深入分析微星的近期财务数据、其对未来市场的策略以及投资者对公司的普遍看法。
微星科技近期财务表现深度解析
微星科技在过去几个月内,特别是2025年第一季度,呈现出稳健且积极的财务增长态势。这主要得益于其核心业务的强劲表现以及对新兴AI领域的战略投资。
营收与盈利能力的显著提升
根据2025年第一季度的财报,微星的营收达到新台币50.6亿元,相较去年同期实现了11%的显著增长。这一增长不仅显示了市场对其产品的强劲需求,也反映了公司在市场竞争中的优势。毛利率也提升至17.4%,同比增长1.2个百分点,这表明微星在优化成本结构和产品定价方面取得了有效进展,从而增强了整体盈利能力。第一季度净利润约为新台币3.9亿元,进一步巩固了其作为一家财务健康的科技企业的地位。
回顾更广阔的时间范围,微星在2024年的财务表现也同样令人鼓舞。2024年全年合并获利达新台币67.93亿元,每股税后盈余(EPS)为新台币8.04元。值得一提的是,2024年11月的月营收创下近三年同期新高,且全年累计营收已超越2023年全年总额。这些数据共同描绘出微星在过去一年多时间里,财务状况持续向好的积极图景,并为2025年的营收增长奠定了坚实基础。
月度营收动态与新高
进入2025年,微星的月度营收数据持续亮眼。2025年4月,公司营收达到了21,041,154千元新台币,不仅创下了40个月以来的新高,更是实现了月增3.84%和年增28.25%的强劲增长。这种持续的增长趋势表明微星在市场中的产品出货量和销售额均表现出色,尤其是在电竞和高性能硬件领域。
产品策略与市场布局:AI与RTX 50系列驱动未来
微星的财务表现得益于其精准的产品策略和积极的市场布局,特别是在新兴的AI领域和高性能电竞硬件方面。
NVIDIA RTX 50系列显卡的强劲需求
NVIDIA RTX 50系列显卡的推出,为微星带来了巨大的市场机遇。该系列显卡在市场上反响热烈,甚至出现供不应求的状况。微星预计,从2025年第二季度开始,其产品线中将有60%至70%全面转向新一代产品,这意味着旧款电竞产品将大幅减少。这种快速的产品迭代和结构调整,不仅满足了市场对高性能硬件的需求,也优化了公司的库存管理,避免了过时产品的积压。
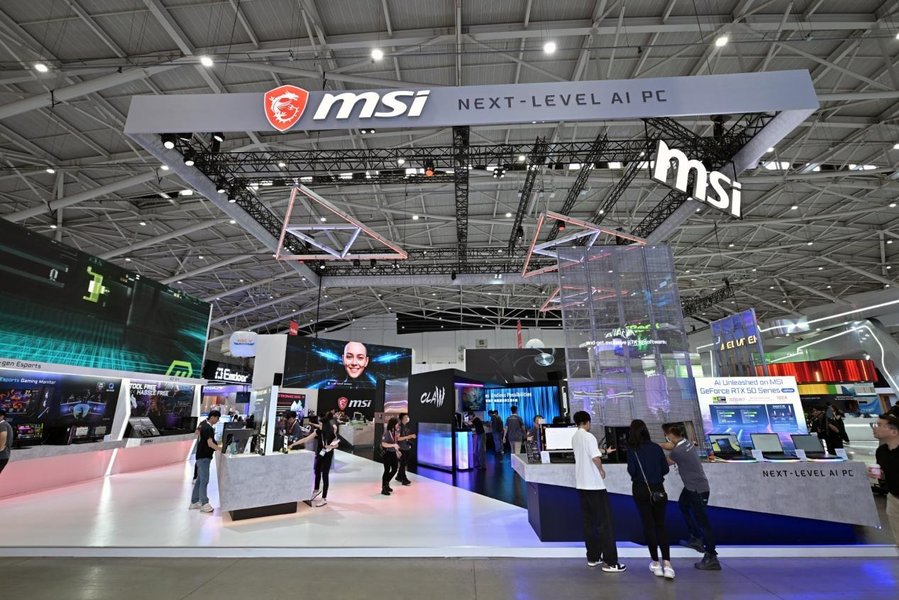
微星在COMPUTEX 2025展示其最新的AI驱动硬件创新和游戏体验设备。
AI领域的战略布局与未来展望
除了传统的电竞产品,微星在AI领域的积极布局是其未来增长的重要动力。公司董事长徐祥表示,尽管目前AI服务器对营收的贡献仍然有限(预计2025年占比3%至5%),但目标是在2026年实现翻倍增长。微星已与多个客户展开洽谈,并正在评估在美国制造的可能性,以满足不断增长的AI服务器需求。
微星预估AI服务器营收在2026年有望翻倍,并探讨在美设厂的可能性。
为支持这一战略,微星计划在桃园购置新地,预计于2025年动工,并于2027年完工。这座新工厂将成为公司AI服务器、AIoT(人工智能物联网)以及充电桩等新兴产品的主要研发与生产基地。这一举措不仅预示着微星在AI硬件领域的深度投入,也显示了其在多元化业务方面的长远规划。
COMPUTEX 2025与CES 2025新品发布
微星在COMPUTEX 2025和CES 2025等国际展会上展示了多款创新产品,进一步彰显了其技术实力和市场领导地位。这些新品包括:
- **MAG A1000GLS PCIE5电源**:一款支持PCIe 5.0标准的高效电源。
- **MEG X870E GODLIKE超神主板**:全面支持AMD锐龙9 9950X3D和9900X3D处理器,并为Intel下一代Panther Lake处理器提供主板设计支持。
- **搭载NVIDIA RTX 50系列GPU的笔记本电脑**:以及全新Intel酷睿Ultra 200系列、AMD锐龙9000系列和AMD锐龙AI 300系列处理器。
- **AI机器人和搭载Intel Lunar Lake处理器的迷你PC**:扩展了AI相关产品线。
- **Claw 8 AI+掌机**:荣获CES 2025创新奖,突显了微星在AI PC和AI掌机领域的创新能力。
市场预期与投资者情绪
尽管全球PC市场短期面临调整压力,但市场对微星科技的未来表现普遍持乐观态度。
品牌力与渠道管理优势
市场普遍认可微星卓越的品牌影响力与渠道管理能力。这些优势使得微星能够在竞争激烈的科技市场中脱颖而出,并有效推广其新产品。新产品的推出和技术升级被视为推动其业绩回升的关键因素,尤其是在AI服务器和数据中心业务领域的潜力,更是被市场所看重。
投资者的乐观展望
投资者对微星科技的股票近期走势持积极看法。例如,元大投顾在2025年3月17日的报告中维持了“持有-超越同业”的评级,目标价为新台币175元。公司的股价近期表现稳健,报价约在新台币141元上下,整体涨幅保持温和增长。技术分析指标也显示出正向趋势。
市场普遍认为,微星通过了83%的“排除地雷股”检查项目,表明公司财务体质稳健,风险较低。全球专业投资者认为微星在AI PC和Edge Device领域的布局将为2025-2026年带来新的机遇。
以下表格总结了微星近期财务表现和市场预期的关键指标:
| 指标 | 2024年第四季度 | 2025年第一季度 | 2025年4月(月营收) | 2025年全年展望 | 2026年AI服务器展望 |
|---|---|---|---|---|---|
| 营收 | 515亿元(季减1%,年增5%) | 新台币50.6亿元(年增11%) | 21,041,154千元(月增3.84%,年增28.25%) | 有望挑战2021年历史新高(新台币2018亿元) | 营收贡献有望翻倍 |
| EPS | 0.55元(季减73%) | 不适用(净利3.9亿元) | 不适用 | 2024全年EPS 8.04元 | 不适用 |
| 毛利率 | 10.3% | 17.4%(同比提升1.2个百分点) | 不适用 | 改善 | 不适用 |
| AI服务器营收占比 | 不适用 | 不适用 | 不适用 | 3%~5% | 翻倍成长 |
微星未来增长潜力评估
微星科技在电竞和AI服务器领域的双重驱动下,展现出巨大的未来增长潜力。以下是对其增长潜力的评估:
电竞市场持续领先
微星在电竞领域的深耕使其拥有强大的品牌忠诚度和市场份额。随着新一代RTX 50系列显卡和相关产品的发布,微星有望进一步巩固其在高性能电竞硬件市场的领导地位。全球电竞市场的持续增长,以及对更高性能、更沉浸式游戏体验的需求,将为微星带来持续的营收动力。
AI服务器业务的战略意义
AI服务器业务对于微星而言,不仅仅是营收的增长点,更是公司向高附加值领域转型的战略支点。随着AI技术的广泛应用,对AI服务器的需求将呈爆发式增长。微星在这一领域的早期布局和产能规划,将使其在未来几年内从中受益匪碍。预计到2026年,AI服务器业务的营收贡献将翻倍,这将显著提升公司的整体营收结构和盈利能力。
多元化产品线的协同效应
除了核心的电竞和AI服务器,微星还在积极发展AIoT、充电桩等非PC类产品。这些多元化的业务不仅能够分散风险,还能形成协同效应,为公司带来更稳定的营收流。例如,AI技术在物联网和智能设备中的应用,能够与微星现有的硬件制造能力相结合,开辟新的市场空间。
深入探讨微星的创新策略
微星的创新策略是其在市场中保持领先地位的关键。通过持续的研发投入和与行业巨头的紧密合作,微星不断推出具有竞争力的产品。
技术创新与平台支持
微星不仅积极采用最新的NVIDIA GPU和Intel、AMD处理器技术,还在主板设计、散热技术以及AI功能整合方面进行创新。例如,对AMD锐龙9 9950X3D和9900X3D处理器的全面支持,以及对Intel下一代Panther Lake处理器的前瞻性布局,都体现了微星对最新技术的快速响应和整合能力。
以下是一个雷达图,可视化微星在不同关键业务领域的表现和潜力。
此雷达图展示了微星在多个关键领域的表现。可以看到,微星在“AI服务器增长潜力”、“电竞产品市场份额”和“品牌影响力”方面显著优于市场平均水平,这与其积极的AI布局和强大的电竞基础相符。在“财务稳健性”和“创新研发投入”方面,微星也表现出良好水平,显示了其稳健的运营和对未来的投入。而“多元化业务发展”虽然表现尚可,但在AI服务器之外的其他非PC类业务仍有提升空间。
AI驱动的硬件创新
微星在CES 2025展出的Claw 8 AI+掌机获得创新奖,是其AI驱动硬件创新能力的体现。随着AI PC市场的兴起,微星的AI PC和AI掌机产品将成为新的增长点。这些产品不仅能够提供更强的计算能力,还能通过AI技术提升用户体验,满足未来市场对智能硬件的需求。
视频展示了微星在COMPUTEX 2025上发布的全系列新品,包括AI驱动的硬件和游戏设备,为深入了解微星的创新方向提供了直观视角。
这段视频回顾了微星在COMPUTEX 2025展会上展示的全部新品,包括其在AI领域的最新突破。视频中不仅能看到搭载最新NVIDIA GPU和Intel/AMD处理器的电竞笔记本和主板,还有AI服务器、AIoT设备以及备受瞩目的AI掌机。这充分体现了微星在科技前沿的创新能力,以及其积极拓展多元化产品线的决心,为公司未来的增长描绘了广阔前景。
微星科技未来展望的思维导图
以下是一个Mermaid.js思维导图,它概括了微星科技未来增长的关键驱动因素和战略重点。
这个思维导图清晰地展示了微星科技未来发展的核心驱动力。从“核心驱动力”分支,我们可以看到电竞市场领导地位和AI服务器业务增长是其两大引擎。在“战略性产品与技术”部分,微星积极布局AI PC、AI掌机、主板创新以及AIoT和充电桩等多元化业务。最后,“市场与投资者情绪”则反映了市场对微星的普遍乐观态度,基于其财务稳健性、品牌优势以及全球PC市场在AI应用带动下的复苏前景。
常见问题解答 (FAQ)
结论
综上所述,微星科技近期的财务表现和市场预期均呈现出积极向好的变化。公司在2025年第一季度实现了营收和利润的显著增长,并且在4月份的月营收创下了40个月以来的新高。这种增长动力主要来自于其核心电竞产品线的强劲表现,尤其受到NVIDIA RTX 50系列显卡市场需求的推动。
更重要的是,微星在AI领域的战略布局正在逐步显现成效。随着AI服务器业务的不断发展,以及在AI PC、AI掌机等创新产品上的持续投入,微星为未来的营收增长开辟了广阔的空间。市场普遍对微星的未来营运表现持乐观态度,认为其在品牌力、渠道管理以及技术创新方面的优势,将使其在全球PC市场面临调整压力的背景下,依然能够实现持续增长。预计2025年全年营收有望挑战历史新高,而AI服务器业务的贡献在2026年有望翻倍,这将进一步巩固微星作为科技行业领导者的地位。