
Las Normas NAGA: La Evolución del Marco Regulatorio en la Auditoría Colombiana
Un análisis detallado de la transformación de los estándares de auditoría bajo la Ley 43 de 1990 y la Ley 1314 de 2009
Aspectos Fundamentales
- La Ley 43 de 1990 estableció el marco regulatorio inicial para las Normas de Auditoría Generalmente Aceptadas (NAGA) en Colombia, fundamentando la profesión contable.
- La Ley 1314 de 2009 modernizó el sistema al introducir la convergencia con estándares internacionales, complementando las NAGA con las Normas Internacionales de Auditoría (NIA).
- Actualmente coexisten ambos marcos normativos, aplicándose según el tipo y tamaño de las entidades auditadas, fortaleciendo la transparencia y confiabilidad de la información financiera.
Las Normas de Auditoría Generalmente Aceptadas (NAGA)
Las NAGA constituyen un conjunto de principios fundamentales que rigen el trabajo del auditor en Colombia. Estas normas establecen los criterios técnicos y éticos que garantizan la calidad, transparencia y confiabilidad de los procesos de auditoría y de los informes financieros resultantes.
Clasificación de las NAGA
Las NAGA se clasifican en tres categorías principales que abarcan todos los aspectos relevantes del trabajo del auditor:
Normas Personales
- Entrenamiento y Capacidad Profesional: El auditor debe tener formación técnica adecuada y competencia como auditor.
- Independencia Mental: El auditor debe mantener una actitud mental independiente en todos los asuntos relacionados con la auditoría.
- Cuidado y Diligencia Profesional: El auditor debe proceder con diligencia profesional en la ejecución de su trabajo y en la preparación de su informe.
Normas Relativas a la Ejecución del Trabajo
- Planeación y Supervisión: El trabajo debe ser planeado adecuadamente y los asistentes deben ser supervisados apropiadamente.
- Estudio y Evaluación del Control Interno: Debe realizarse un estudio y evaluación del control interno existente como base para determinar la confianza que merece.
- Evidencia Suficiente y Competente: Debe obtenerse evidencia suficiente y competente mediante inspección, observación, indagación y confirmación para proporcionar una base razonable que permita la expresión de una opinión.
Normas Relativas al Informe
- Conformidad con PCGA: El informe debe indicar si los estados financieros están presentados de acuerdo con los principios de contabilidad generalmente aceptados.
- Consistencia: El informe debe identificar aquellas circunstancias en las cuales tales principios no se han observado uniformemente.
- Revelación Informativa: Las revelaciones informativas en los estados financieros deben considerarse razonablemente adecuadas a menos que se especifique lo contrario en el informe.
- Expresión de Opinión: El informe debe contener la expresión de una opinión sobre los estados financieros tomados en conjunto o la indicación de que no puede expresarse una opinión.
Ley 43 de 1990: El Fundamento de las NAGA en Colombia
La Ley 43 de 1990 constituye el marco regulatorio inicial para la profesión de Contador Público en Colombia y establece las bases para las NAGA locales. Esta ley no solo reglamenta la profesión contable, sino que también articula principios éticos y técnicos fundamentales para la práctica de la auditoría.
Aspectos Clave de la Ley 43 de 1990
- Reglamentación Profesional: Establece los requisitos para ejercer la profesión de contador público y las condiciones para obtener la tarjeta profesional.
- Principios de Contabilidad Generalmente Aceptados (PCGA): Define estos principios como el conjunto de conceptos básicos y reglas que deben observarse al registrar e informar contablemente.
- Código de Ética Profesional: Establece las normas éticas que deben guiar la conducta de los contadores públicos.
- Junta Central de Contadores: Determina sus funciones como órgano disciplinario de la profesión.
- Consejo Técnico de la Contaduría Pública: Lo faculta para emitir orientaciones técnico-científicas sobre temas relacionados con la profesión.
El artículo 7 de esta ley establece específicamente las Normas de Auditoría Generalmente Aceptadas, enfatizando la importancia de las cualidades profesionales del contador público y el empleo de su buen juicio en la ejecución de su examen y en su informe.
Ley 1314 de 2009: La Modernización del Marco Normativo
La Ley 1314 de 2009 marca un punto de inflexión en la regulación contable y de auditoría en Colombia, al establecer un proceso de convergencia con estándares internacionales. Esta ley busca mejorar la competitividad internacional de Colombia y la comparabilidad de su información financiera.
Objetivos Principales de la Ley 1314
- Convergencia Internacional: Establece un sistema único y homogéneo de alta calidad, comprensible y de obligatoria observancia.
- Transparencia y Comparabilidad: Busca que la información contable y financiera sea comprensible, transparente y comparable.
- Productividad: Pretende ayudar a la productividad, competitividad y desarrollo armónico de la actividad empresarial.
- Normas de Aseguramiento: Introduce las Normas de Aseguramiento de la Información (NAI), que incluyen las Normas Internacionales de Auditoría (NIA).
Este radar chart compara la efectividad relativa de los diferentes marcos normativos en términos de transparencia, comparabilidad internacional, rigor técnico, adaptabilidad, protección al inversionista y facilidad de implementación. Como se observa, el marco actual integrado ofrece ventajas comparativas al combinar las fortalezas de los marcos anteriores.
Interrelación entre NAGA, Ley 43 de 1990 y Ley 1314 de 2009
La evolución normativa en Colombia ha creado un sistema donde coexisten tanto las NAGA tradicionales como las normas internacionales. Esta integración ha fortalecido el marco regulatorio, mejorando la calidad y confiabilidad de la información financiera.
Evolución del Marco Normativo
Este mapa mental ilustra la estructura y evolución del marco regulatorio de auditoría en Colombia, desde las NAGA establecidas por la Ley 43 de 1990, pasando por la introducción de estándares internacionales con la Ley 1314 de 2009, hasta llegar al marco actual integrado que combina ambos enfoques.
Aplicación Práctica del Marco Normativo Actual
En la práctica profesional actual, los auditores en Colombia deben considerar tanto las NAGA locales como las normas internacionales, dependiendo del tipo de entidad que estén auditando.
| Aspecto | NAGA (Ley 43 de 1990) | Normas Internacionales (Ley 1314 de 2009) | Aplicación Actual |
|---|---|---|---|
| Ámbito de Aplicación | Aplicable a todas las entidades colombianas | Enfocadas principalmente en entidades de interés público y grandes empresas | Aplicación combinada según tamaño y tipo de entidad |
| Nivel de Detalle | Principios generales con menor nivel de detalle | Mayor detalle y especificidad en procedimientos | Se aplica el nivel de detalle según complejidad de la entidad |
| Documentación | Requisitos de documentación más generales | Requisitos de documentación exhaustivos y estructurados | Mayor énfasis en documentación detallada para todas las entidades |
| Evaluación de Riesgos | Enfoque menos detallado en la identificación de riesgos | Enfoque basado en riesgos con metodologías específicas | Predominio del enfoque basado en riesgos independientemente del tamaño |
| Control de Calidad | Enfoque general sobre la calidad del trabajo | Sistema de control de calidad estructurado y detallado | Adopción generalizada de sistemas de control de calidad robustos |
| Informes de Auditoría | Formato tradicional de informe | Nuevos formatos con mayor transparencia y detalle | Predominio de los nuevos formatos de informe con mayor revelación |
Evolución Histórica: De la Ley 43 a la Ley 1314
Este video presenta una visión detallada sobre la evolución contable en Colombia, desde la Ley 43 de 1990 hasta la reforma profesional actual. Explica cómo ha evolucionado el marco normativo y cómo la Ley 1314 de 2009 transformó el panorama regulatorio, impactando directamente en la aplicación de las NAGA y la adopción de estándares internacionales.
Imágenes Representativas del Marco Normativo
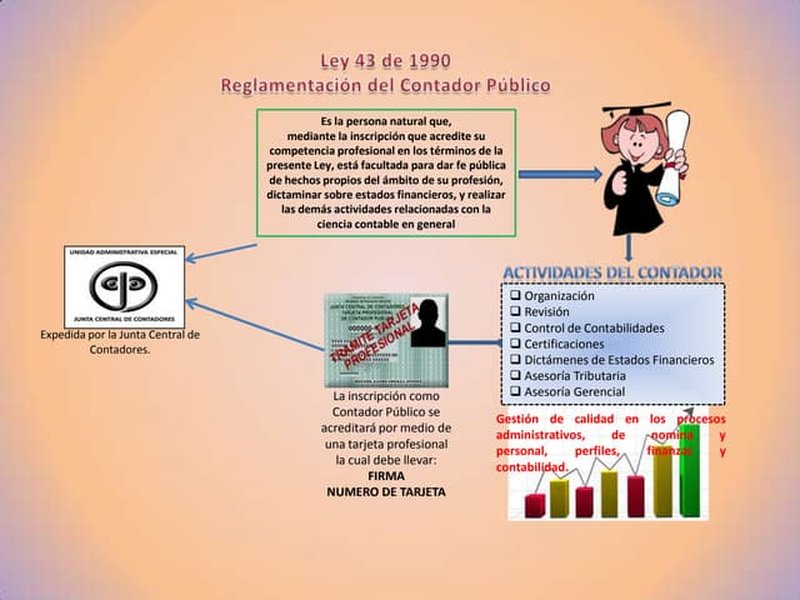

Estas imágenes ilustran visualmente los elementos clave de la Ley 43 de 1990 y la Ley 1314 de 2009, mostrando la estructura y los conceptos fundamentales que rigen el marco normativo de auditoría en Colombia. La representación visual facilita la comprensión de la evolución desde el marco original establecido por la Ley 43 hasta el enfoque más modernizado de la Ley 1314.
Preguntas Frecuentes
Referencias
-
Ley 43 de 1990 - Función Pública
-
Ley 1314 de 2009 - Función Pública
- Relación entre Ley 43 de 1990 y PCGA - Universidad Javeriana
- Normas de Auditoría Generalmente Aceptadas - Herrera Asociados
- Ley 43 de 1990 - Reglamento de la profesión de Contador Público - NIIF
- Aplicación en Colombia de las NAGA y las NAI - Actualícese
Búsquedas Recomendadas
Last updated April 7, 2025