
Steigern Sie das Nettoeinkommen Ihrer Mitarbeiter – Ohne die Kosten explodieren zu lassen!
Entdecken Sie die Geheimnisse der Nettolohnoptimierung mit praktischen Tipps, Beispielen und einer Checkliste für Mandanten.
Stand: Sonntag, 2025-05-04
Highlights
- Mehr Netto für Mitarbeiter: Durch steuer- und sozialabgabenfreie/-begünstigte Zusatzleistungen erhöht sich das verfügbare Einkommen Ihrer Angestellten.
- Kostenkontrolle für Arbeitgeber: Nettolohnoptimierung kann eine kostengünstigere Alternative zur klassischen Bruttogehaltserhöhung darstellen und die Lohnnebenkosten senken.
- Vielfältige Gestaltungsmöglichkeiten: Über 50 verschiedene Lohnbausteine bieten flexible Optionen zur Anpassung an Unternehmensziele und Mitarbeiterbedürfnisse.
Was genau ist Nettolohnoptimierung?
Nettolohnoptimierung, oft auch als Entgeltoptimierung bezeichnet, ist eine strategische Methode im Personalwesen, um das Nettoeinkommen von Mitarbeitern zu erhöhen, ohne dass die Bruttolohnkosten für den Arbeitgeber zwangsläufig im gleichen Umfang steigen. Das Kernprinzip besteht darin, Teile der Vergütung nicht als klassischen Bruttolohn auszuzahlen, sondern stattdessen steuerfreie oder steuerlich begünstigte Sachbezüge, Zuschüsse oder andere Gehaltsextras zu gewähren.
Diese Zusatzleistungen sind häufig ganz oder teilweise von der Sozialversicherungspflicht befreit. Dadurch sparen sowohl Arbeitnehmer als auch Arbeitgeber Abgaben. Für den Arbeitnehmer resultiert dies in einem höheren verfügbaren Nettoeinkommen ("mehr Netto vom Brutto"). Für den Arbeitgeber kann dies bedeuten, die Personalkosten im Vergleich zu einer äquivalenten Bruttogehaltserhöhung zu senken oder zumindest stabiler zu halten. Gleichzeitig steigert es die Attraktivität als Arbeitgeber und kann die Mitarbeiterbindung fördern.
Die rechtlichen Rahmenbedingungen für die verschiedenen Bausteine der Nettolohnoptimierung sind im deutschen Steuer- und Sozialversicherungsrecht festgelegt. Die konkrete Umsetzung kann im Arbeitsvertrag, in einer Betriebsvereinbarung oder in einem Tarifvertrag geregelt werden.
Eine Gehaltsabrechnung verdeutlicht die Differenz zwischen Brutto- und Nettolohn, die durch Nettolohnoptimierung beeinflusst wird.
Die 5 besten Bausteine zur Nettolohnoptimierung (mit Rechenbeispielen)
Es gibt eine Vielzahl von Möglichkeiten zur Nettolohnoptimierung. Hier sind fünf der beliebtesten und effektivsten Bausteine, jeweils mit einer Erklärung und einem Rechenbeispiel (Stand: Mai 2025):
1. Sachbezüge bis 50 Euro (z.B. Gutscheinkarten)
Erklärung
Arbeitgeber können ihren Mitarbeitern monatlich Sachbezüge bis zu einer Freigrenze von 50 Euro gewähren. Diese sind komplett steuer- und sozialversicherungsfrei, solange die Freigrenze nicht überschritten wird. Beliebte Beispiele sind Tankgutscheine, Einkaufsgutscheine oder wiederaufladbare Gutscheinkarten für verschiedene Anbieter.
Rechenbeispiel
Ein Mitarbeiter erhält zusätzlich zum Gehalt eine Gutscheinkarte im Wert von 50 Euro pro Monat.
- Jährlicher Netto-Vorteil für den Arbeitnehmer: 50 €/Monat * 12 Monate = 600 € (kommen brutto für netto an)
- Kosten für den Arbeitgeber: 600 € (keine zusätzlichen Lohnnebenkosten)
- Vergleich mit Bruttogehaltserhöhung: Eine Bruttogehaltserhöhung von z.B. 1000 €, um netto ca. 600 € zu erzielen, würde den Arbeitgeber deutlich mehr kosten (ca. 1200 € inkl. Sozialabgaben).
Vorteile
Einfach umzusetzen, flexibel für Mitarbeiter nutzbar, keine zusätzlichen Abgaben bis zur Freigrenze.
2. Fahrtkostenzuschuss / Mobilitätsbudget
Erklärung
Arbeitgeber können die Kosten für den Arbeitsweg ihrer Mitarbeiter bezuschussen. Ein Zuschuss für Fahrten zwischen Wohnung und erster Tätigkeitsstätte kann mit 15% pauschal versteuert werden (zzgl. Soli und ggf. Kirchensteuer) und ist sozialversicherungsfrei. Alternativ sind Zuschüsse für öffentliche Verkehrsmittel (Jobticket) oft komplett steuerfrei, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gezahlt werden.
Rechenbeispiel (Pauschale Versteuerung)
Ein Mitarbeiter fährt täglich 30 km (einfache Strecke) zur Arbeit (220 Arbeitstage/Jahr). Die Entfernungspauschale beträgt 0,30 €/km (bis 20 km) und 0,38 €/km (ab dem 21. km).
- Maximaler täglicher steuerbegünstigter Zuschuss: (20 km * 0,30 €) + (10 km * 0,38 €) = 6,00 € + 3,80 € = 9,80 €
- Maximaler jährlicher Zuschuss: 9,80 €/Tag * 220 Tage = 2.156 €
- Arbeitgeber zahlt 2.156 € Zuschuss.
- Pauschale Lohnsteuer (15%): 323,40 € (zzgl. Soli/KiSt) - wird oft vom Arbeitgeber übernommen.
- Netto-Vorteil für den Arbeitnehmer: Ca. 2.156 € (abzgl. ggf. übernommener Pauschalsteuer, aber ohne eigene Steuer- und SV-Abzüge darauf), deutlich mehr als bei einer Bruttoerhöhung um diesen Betrag.
Vorteile
Reduziert die finanzielle Belastung für Pendler, fördert ggf. Nutzung des ÖPNV (Jobticket), sozialversicherungsfrei.
3. Zuschuss zu Kinderbetreuungskosten
Erklärung
Arbeitgeber können Zuschüsse für die Betreuung von nicht schulpflichtigen Kindern ihrer Mitarbeiter in Kindergärten, Kitas oder bei Tagesmüttern leisten. Diese Zuschüsse sind steuer- und sozialversicherungsfrei, sofern sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gezahlt werden und der Arbeitnehmer die Originalrechnungen vorlegt.
Rechenbeispiel
Ein Arbeitnehmer hat monatliche Kosten von 350 € für die Betreuung seines nicht schulpflichtigen Kindes. Der Arbeitgeber gewährt einen Zuschuss von 250 € pro Monat.
- Jährlicher steuer- und sozialversicherungsfreier Zuschuss: 250 €/Monat * 12 Monate = 3.000 €
- Netto-Vorteil für den Arbeitnehmer: 3.000 € (kommen brutto für netto an)
- Kosten für den Arbeitgeber: 3.000 €
Vorteile
Erhebliche finanzielle Entlastung für Mitarbeiter mit kleinen Kindern, hohe Attraktivität als Benefit, fördert Vereinbarkeit von Familie und Beruf.
4. Erholungsbeihilfe
Erklärung
Arbeitgeber können ihren Mitarbeitern und deren Familien eine finanzielle Unterstützung für Erholungszwecke (z.B. Urlaub) zukommen lassen. Diese Beihilfe kann pauschal mit 25% versteuert werden (zzgl. Soli und ggf. Kirchensteuer) und ist sozialversicherungsfrei. Die jährlichen Höchstbeträge liegen bei 156 € für den Arbeitnehmer selbst, 104 € für den Ehe- oder Lebenspartner und 52 € für jedes Kind.
Rechenbeispiel
Ein verheirateter Arbeitnehmer mit zwei Kindern erhält die maximale Erholungsbeihilfe.
- Maximale jährliche Beihilfe: 156 € (AN) + 104 € (Partner) + 2 * 52 € (Kinder) = 364 €
- Pauschale Lohnsteuer (25%): 91 € (zzgl. Soli/KiSt) - wird oft vom Arbeitgeber übernommen.
- Netto-Vorteil für den Arbeitnehmer: 364 € (ggf. abzüglich übernommener Pauschalsteuer), ohne eigene Steuer- und SV-Abzüge darauf.
- Kosten für den Arbeitgeber: 364 € + ca. 91 € Pauschalsteuer = ca. 455 €
Vorteile
Unterstützung bei Urlaubskosten, fördert Wohlbefinden, sozialversicherungsfrei, relativ geringer Verwaltungsaufwand.
5. Essenszuschüsse (Digitale Essensmarken/Restaurantschecks)
Erklärung
Über den reinen Sachbezug hinaus können Arbeitgeber die Verpflegung ihrer Mitarbeiter bezuschussen, z.B. durch digitale Essensmarken oder Schecks. Hier gibt es spezielle Regelungen, die über die 50-Euro-Sachbezugsgrenze hinausgehen können. Der amtliche Sachbezugswert für Mahlzeiten wird dabei berücksichtigt und kann unter bestimmten Voraussetzungen steuerlich begünstigt oder pauschal versteuert werden.
Rechenbeispiel
Ein Arbeitgeber gewährt arbeitstäglich einen Essenszuschuss von 6,90 €. Davon ist ein Teil als Sachbezugswert (z.B. 4,13 € im Jahr 2024 - Wert für 2025 abwarten) ggf. steuerpflichtig, der Restbetrag bis 3,10 € kann steuerfrei sein.
- Bei 15 Arbeitstagen im Monat mit Zuschuss: 15 * 6,90 € = 103,50 €
- Der steuerfreie Anteil (15 * 3,10 € = 46,50 €) erhöht direkt das Netto. Der Sachbezugswert wird dem Brutto hinzugerechnet und versteuert/sozialversichert oder pauschal versteuert.
- Netto-Vorteil für den Arbeitnehmer: Deutlich höher als bei Auszahlung des Betrags als Bruttolohn, da ein Teil steuerfrei ist und der Rest oft günstiger (pauschal) versteuert wird.
Vorteile
Hohe Akzeptanz bei Mitarbeitern, täglicher Nutzen, flexible Einlösung (Supermarkt, Restaurant), kann über die 50€-Grenze hinausgehen.
Visueller Überblick: Nettolohnoptimierung im Fokus
Die Nettolohnoptimierung umfasst verschiedene Aspekte, von den Zielen über die Bausteine bis hin zur rechtlichen Umsetzung. Die folgende Mindmap bietet einen strukturierten Überblick über das Konzept:
(Jobticket, Pauschale)"] id3c["Kinderbetreuung"] id3d["Erholungsbeihilfe"] id3e["Essenszuschüsse"] id3f["Gesundheitsförderung (600€)"] id3g["Internetpauschale"] id3h["Betriebliche Altersvorsorge (bAV)"] id3i["Jobrad"] id4["Rechtliche Aspekte & Umsetzung"] id4a["Gesetzliche Grundlagen (EStG, SGB)"] id4b["Freigrenzen & Freibeträge beachten"] id4c["Zusätzlichkeitserfordernis prüfen"] id4d["Dokumentationspflicht"] id4e["Vereinbarung (Arbeitsvertrag, BV)"] id4f["Keine Gehaltsumwandlung bei Sozialleistungen?"]
Diese Mindmap veranschaulicht die zentralen Elemente und Zusammenhänge der Nettolohnoptimierung, von den strategischen Zielen bis zu den konkreten Instrumenten und rechtlichen Rahmenbedingungen.
Vergleich verschiedener Optimierungsansätze
Nicht jeder Baustein der Nettolohnoptimierung ist für jedes Unternehmen oder jeden Mitarbeiter gleich gut geeignet. Die Auswahl sollte strategisch erfolgen. Das folgende Radar-Diagramm vergleicht einige gängige Bausteine anhand relevanter Kriterien (Bewertung ist illustrativ und kann je nach Einzelfall variieren):
Das Diagramm zeigt, dass z.B. der 50€-Sachbezug relativ einfach umzusetzen ist und eine gute Mitarbeiter-Attraktivität bei moderater Komplexität bietet. Die Kinderbetreuung hat eine sehr hohe Attraktivität für die Zielgruppe und bietet gute Einsparungen, ist aber weniger flexibel. Die betriebliche Altersvorsorge (bAV) ist attraktiv, aber rechtlich komplexer und aufwändiger in der Implementierung. Die Auswahl sollte daher auf die spezifischen Ziele und Rahmenbedingungen des Unternehmens abgestimmt sein.
Zusammenfassung der gängigsten Lohnbausteine
Die folgende Tabelle fasst einige der wichtigsten Lohnbausteine zur Nettolohnoptimierung mit ihren wesentlichen Merkmalen zusammen (Werte und Regelungen Stand Mai 2025, können sich ändern):
| Lohnbaustein | Maximaler Betrag / Limit (ca. 2025) | Steuer- & SV-Behandlung | Wesentlicher Vorteil |
|---|---|---|---|
| Sachbezug (z.B. Gutschein) | 50 € / Monat (Freigrenze) | Steuerfrei, SV-frei | Einfach, flexibel, Brutto = Netto |
| Fahrtkostenzuschuss (Entfernungspauschale) | Höhe der Entfernungspauschale | Pauschalsteuer (15%), SV-frei | Entlastung Pendler, SV-Ersparnis |
| Jobticket (ÖPNV) | Ticketpreis | Steuerfrei (bei Zusätzlichkeit), SV-frei | Fördert ÖPNV, komplett abgabenfrei |
| Kinderbetreuungskosten (nicht schulpflichtig) | Kein Höchstbetrag (aber tatsächliche Kosten) | Steuerfrei, SV-frei (bei Zusätzlichkeit) | Hohe Entlastung für Eltern |
| Erholungsbeihilfe | 156€ (AN) / 104€ (Partner) / 52€ (Kind) p.a. | Pauschalsteuer (25%), SV-frei | Urlaubsunterstützung, SV-Ersparnis |
| Essenszuschuss (Digital/Scheck) | Ca. 7,23 € / Arbeitstag (Wert 2024 - 2025 abwarten) | Teilweise steuerfrei, Rest pauschalversteuerbar/SV-pflichtig | Täglicher Benefit, hohe Akzeptanz |
| Gesundheitsförderung | 600 € / Jahr (Freibetrag) | Steuerfrei, SV-frei (für zertifizierte Maßnahmen) | Fördert Gesundheit, abgabenfrei |
| Internetkostenzuschuss | 50 € / Monat (Pauschale) | Pauschalsteuer (25%), SV-frei | Unterstützung Homeoffice/Privatnutzung |
| Betriebliche Altersvorsorge (bAV - Direktversicherung/Pensionskasse/-fonds) | Bis 8% der BBG RV (ca. 7.248 € p.a. 2025), davon 4% SV-frei | Steuerfrei (bis 8% BBG), SV-frei (bis 4% BBG) in Einzahlungsphase | Wichtiger Baustein für Altersvorsorge, hohe Fördergrenzen |
| Jobrad / Dienstfahrrad | Leasingrate | Steuerfrei bei Überlassung (0,25%-Regel bei Gehaltsumwandlung) | Fördert Mobilität & Gesundheit, steuerlich attraktiv |
Diese Tabelle dient als Orientierung. Die genauen Bedingungen und Höchstbeträge können variieren und sollten stets aktuell geprüft werden.
Nettolohnoptimierung in der Praxis: Einblicke
Um ein besseres Gefühl dafür zu bekommen, wie Nettolohnoptimierung funktioniert und welche Möglichkeiten es gibt, kann ein Blick in die Praxis helfen. Das folgende Video erläutert verschiedene Ansätze und wie sowohl Arbeitnehmer als auch Arbeitgeber profitieren können:
Dieses Video gibt einen Überblick über verschiedene Möglichkeiten der Nettolohnoptimierung und erklärt, wie Mitarbeiter mehr Netto vom Brutto erhalten können.
Das Video verdeutlicht, dass eine durchdachte Kombination verschiedener Bausteine oft das beste Ergebnis liefert. Es zeigt auch auf, dass die Kommunikation und die korrekte administrative Umsetzung entscheidend für den Erfolg sind.
Checkliste für Mandanten: Nettolohnoptimierung erfolgreich einführen
Die Einführung von Nettolohnoptimierungsmaßnahmen erfordert eine sorgfältige Planung und Umsetzung. Diese Checkliste dient als Leitfaden für Ihre Mandanten:
- Aktuelle Situation analysieren:
- Wie sind die aktuellen Gehaltsstrukturen?
- Welche Zusatzleistungen gibt es bereits?
- Gibt es Einschränkungen durch Tarifverträge oder Betriebsvereinbarungen?
- Ziele definieren:
- Was soll erreicht werden? (z.B. Mitarbeiterbindung, Kostenersparnis, Attraktivität erhöhen)
- Welche Mitarbeitergruppen stehen im Fokus?
- Mitarbeiterbedürfnisse ermitteln:
- Welche Benefits sind für die Belegschaft am relevantesten? (Evtl. Umfrage durchführen)
- Berücksichtigung unterschiedlicher Bedürfnisse (Alter, Familienstand, Pendler etc.)
- Geeignete Lohnbausteine auswählen:
- Identifizieren Sie passende steuer- und SV-optimierte Bausteine basierend auf Zielen und Bedürfnissen.
- Prüfen Sie die aktuellen gesetzlichen Regelungen, Freigrenzen und Pauschalierungsmöglichkeiten (Stand Mai 2025).
- Kosten und Einsparungen kalkulieren:
- Berechnen Sie die Kosten der Benefits im Vergleich zu einer Bruttogehaltserhöhung.
- Ermitteln Sie die potenziellen Einsparungen bei Lohnnebenkosten (Arbeitgeber- und Arbeitnehmeranteile).
- Arbeitsrechtliche Aspekte prüfen:
- Ist die Umsetzung im Einklang mit Arbeitsverträgen, Betriebsvereinbarungen, Tarifverträgen?
- Ist das Zusätzlichkeitserfordernis (Leistung zusätzlich zum ohnehin geschuldeten Lohn) für Steuerfreiheit relevant und erfüllt?
- Prüfen Sie mögliche Auswirkungen einer Gehaltsumwandlung auf Sozialleistungen (z.B. Elterngeld, Rentenansprüche).
- Umsetzung planen:
- Wie werden die Benefits eingeführt und verwaltet? (Intern / externer Dienstleister)
- Anpassung der Lohnabrechnungsprozesse.
- Festlegung der Starttermine.
- Mitarbeiterkommunikation vorbereiten:
- Informieren Sie die Mitarbeiter klar und transparent über die neuen Benefits, deren Vorteile und Funktionsweise.
- Heben Sie den Mehrwert für die Mitarbeiter hervor.
- Dokumentation sicherstellen:
- Halten Sie alle Vereinbarungen schriftlich fest (z.B. Zusatzvereinbarung zum Arbeitsvertrag).
- Sammeln und archivieren Sie notwendige Nachweise (z.B. Rechnungen für Kinderbetreuung, Belege für Sachbezüge).
- Sorgen Sie für eine korrekte Abbildung in der Lohnbuchhaltung.
- Regelmäßige Überprüfung und Anpassung:
- Bewerten Sie regelmäßig die Effektivität der Maßnahmen.
- Passen Sie die Strategie bei Bedarf an geänderte gesetzliche Rahmenbedingungen oder Mitarbeiterbedürfnisse an.
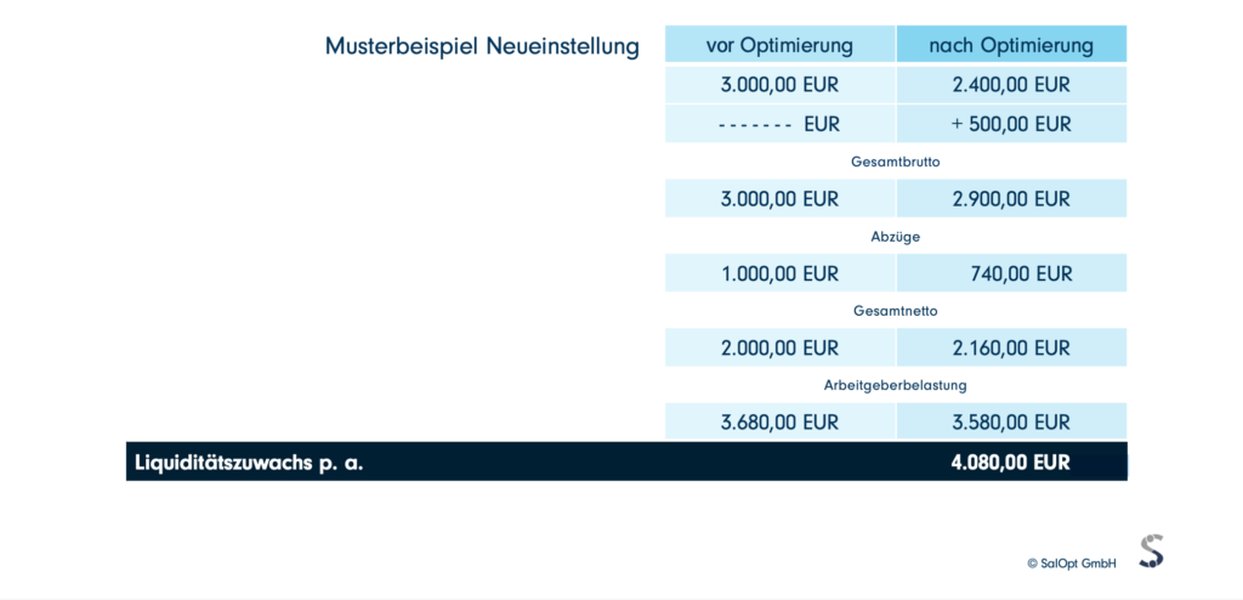
Beispiele für die praktische Anwendung verschiedener Bausteine der Nettolohnoptimierung.
Häufig gestellte Fragen (FAQ)
Ist Nettolohnoptimierung legal?
Ja, Nettolohnoptimierung ist legal, solange sie sich im Rahmen der geltenden Steuer- und Sozialversicherungsgesetze bewegt. Sie nutzt explizit vorgesehene gesetzliche Möglichkeiten zur Steuer- und Abgabenbegünstigung bestimmter Lohnbestandteile. Entscheidend ist die korrekte Anwendung der jeweiligen Vorschriften, Freigrenzen und Dokumentationspflichten.
Muss der Mitarbeiter der Nettolohnoptimierung zustimmen?
Ja, in der Regel ist die Zustimmung des Mitarbeiters erforderlich, insbesondere wenn es sich um eine Gehaltsumwandlung handelt (Teile des Bruttogehalts werden umgewandelt) oder wenn Zusatzleistungen eingeführt werden. Dies wird üblicherweise durch eine Zusatzvereinbarung zum Arbeitsvertrag oder eine Betriebsvereinbarung geregelt. Werden Leistungen rein zusätzlich zum ohnehin geschuldeten Lohn gewährt, ist die Akzeptanz oft einfacher.
Was passiert bei Überschreitung der Freigrenzen (z.B. 50€ Sachbezug)?
Bei Freigrenzen (wie der 50-Euro-Grenze für Sachbezüge) führt bereits eine geringfügige Überschreitung dazu, dass der gesamte Betrag steuer- und sozialversicherungspflichtig wird, nicht nur der übersteigende Teil. Bei Freibeträgen (wie bei der Gesundheitsförderung bis 600 €) ist hingegen nur der übersteigende Betrag steuer- und abgabenpflichtig. Es ist daher entscheidend, die Art der Grenze (Freigrenze vs. Freibetrag) zu kennen und die Einhaltung genau zu überwachen.
Können alle Mitarbeiter von Nettolohnoptimierung profitieren?
Grundsätzlich ja, die meisten Bausteine stehen allen Arbeitnehmergruppen offen. Allerdings ist der Nutzen nicht für alle gleich hoch. Mitarbeiter mit hoher Steuerprogression profitieren tendenziell stärker von steuerfreien Leistungen. Bestimmte Benefits wie Kinderbetreuungszuschüsse sind nur für Mitarbeiter mit entsprechenden Bedürfnissen relevant. Geringfügig Beschäftigte (Minijobber) haben oft weniger Vorteile, da ihr Lohn ohnehin pauschal versteuert oder steuerfrei ist.
Welche Nachteile kann Nettolohnoptimierung haben?
Ein potenzieller Nachteil kann bei der Gehaltsumwandlung entstehen: Wenn Teile des Bruttogehalts in sozialversicherungsfreie Leistungen umgewandelt werden, sinkt das sozialversicherungspflichtige Bruttoentgelt. Dies kann zu geringeren Ansprüchen bei Sozialleistungen führen, die sich am Bruttoentgelt orientieren (z.B. Renten-, Arbeitslosen-, Kranken- oder Elterngeld). Dieser Aspekt sollte bei der Beratung und Entscheidung berücksichtigt werden. Bei Leistungen, die rein zusätzlich zum Lohn gewährt werden, besteht dieses Risiko nicht.
Empfohlene Weiterführende Fragen
- Welche rechtlichen Fallstricke gibt es bei der Nettolohnoptimierung zu beachten?
- Wie kommuniziere ich Nettolohnoptimierungsmaßnahmen am besten an meine Mitarbeiter?
- Vergleich von Anbietern für digitale Lösungen zur Nettolohnoptimierung (z.B. Benefit-Plattformen)?
- Auswirkungen der Nettolohnoptimierung auf die Berechnung von Kurzarbeitergeld oder Elterngeld?
Referenzen
Last updated May 4, 2025