
Descubriendo el Poder de la Optimización Numérica
Explora cómo los enfoques matemáticos transforman datos y procesos en decisiones óptimas
Puntos Destacados
- Definición Precisa: La optimización numérica busca la mejor solución entre múltiples opciones mediante técnicas matemáticas.
- Aplicaciones Diversas: Es fundamental en ciencia de datos, ingeniería, economía, investigación operativa y más.
- Métodos y Desafíos: Emplea algoritmos, como el descenso de gradiente, para minimizar o maximizar funciones, enfrentándose a retos como mínimos locales.
Introducción a la Optimización Numérica
La optimización numérica es una rama de la matemática que se dedica a identificar la mejor solución posible de un problema, dentro de un conjunto de soluciones factibles. Esto se logra mediante la minimización o maximización de una función objetivo, cuyos parámetros se exploran sistemáticamente a través de métodos y algoritmos numéricos. En contextos prácticos, se trata de determinar valores de entrada óptimos que permitan alcanzar el mejor resultado en función de criterios específicos, tales como minimizar costos, maximizar ganancias o mejorar la precisión de modelos de aprendizaje automático.
Fundamentos y Conceptos Clave
Definición y Propósito
El núcleo de la optimización numérica consiste en establecer y resolver un problema en el que se busca optimizar (minimizar o maximizar) una función matemáticamente definida, denominada función objetivo. Esta función puede representar, por ejemplo, el error en un modelo de machine learning, los costos asociados a una operación o cualquier otra medida cuantificable de éxito. La tarea consiste en explorar sistemáticamente el espacio de soluciones posibles y evaluar cuál de ellas cumple de forma óptima con el criterio deseado.
Métodos y Algoritmos
Para alcanzar la solución óptima, se aplican diversos métodos y algoritmos que varían dependiendo de la naturaleza del problema, las restricciones y la complejidad del espacio de soluciones. Entre los métodos más comunes se cuentan:
1. Programación Lineal
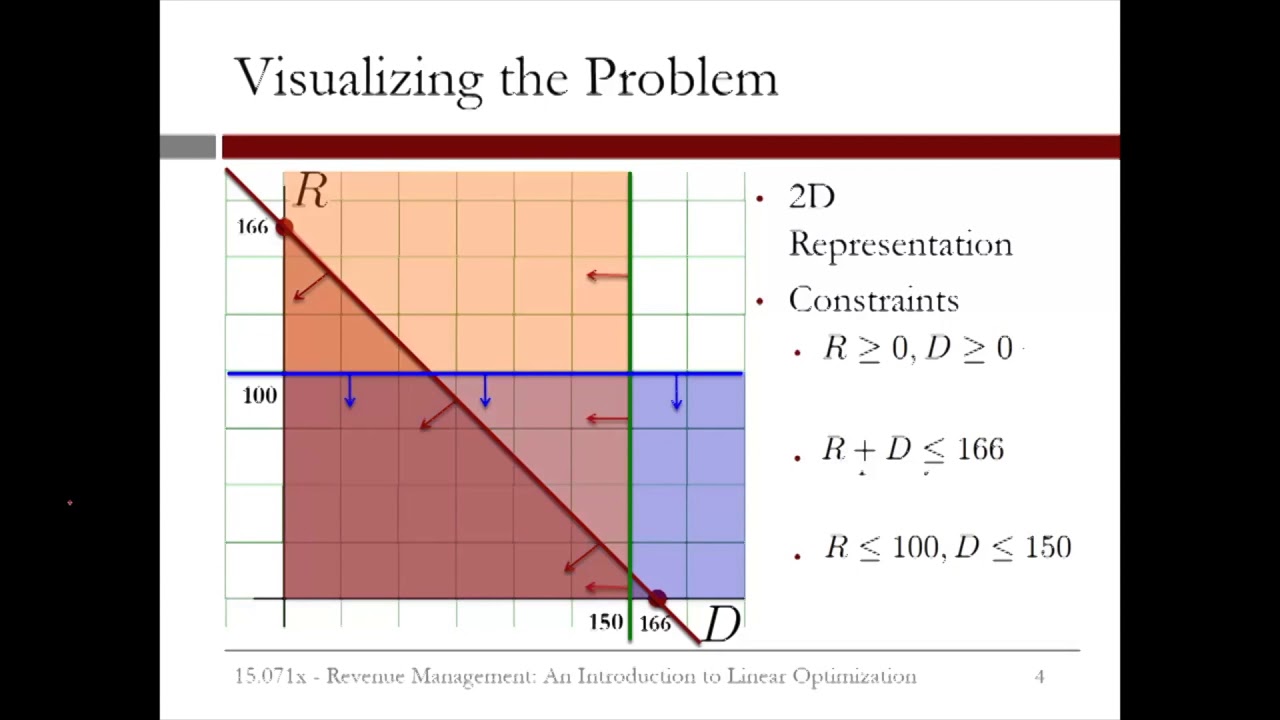
Este método se utiliza cuando tanto la función objetivo como las restricciones se expresan en forma lineal. La programación lineal es ampliamente aplicada en logística, planificación y asignación de recursos.
2. Programación No Lineal
Consiste en optimizar funciones que presentan relaciones no lineales. Es crucial en problemas en los cuales las relaciones entre variables son complejas y no pueden representarse linealmente, como en ciertos modelos económicos y de ingeniería.
3. Optimización Convexa
Se basa en la optimización de funciones convexas, que poseen la propiedad de tener un único mínimo global. Esto simplifica el proceso ya que se reduce la posibilidad de quedar atrapado en mínimos locales.
4. Optimización Combinatoria
Este enfoque resuelve problemas donde las variables son discretas y las soluciones constituyen configuraciones o selecciones específicas, como la asignación de rutas o la programación de tareas.
5. Algoritmo de Descenso de Gradiente
Es uno de los algoritmos más representativos en optimización numérica, especialmente en contextos de machine learning. Este algoritmo ajusta iterativamente los parámetros de un modelo para minimizar una función de pérdida, facilitando así la mejora de la precisión del modelo.
Aplicaciones Prácticas
La optimización numérica posee una extensa gama de aplicaciones en múltiples disciplinas:
Ciencia de Datos y Machine Learning
En el ámbito de la ciencia de datos, la optimización numérica se emplea para entrenar modelos de aprendizaje automático. Por ejemplo, al minimizar la función de pérdida en redes neuronales mediante el algoritmo de descenso de gradiente, se logra ajustar de manera precisa los pesos del modelo. Esto incide directamente en la capacidad del modelo para generalizar y mejorar sus predicciones.
Investigación Operativa
En la investigación operativa, la optimización numérica es vital para resolver problemas de logística, planificación y asignación de recursos. Permite determinar las rutas óptimas de distribución, balancear los recursos ante limitaciones existentes y maximizar la eficiencia en la producción y distribución de bienes.
Ingeniería y Economía
En ingeniería, este enfoque se aplica para diseñar sistemas y procesos que cumplan con las especificaciones de rendimiento al menor costo. En economía, se utiliza para modelar y simular escenarios financieros, optimizando préstamos, inversiones y otros procesos que buscan maximizar beneficios o minimizar pérdidas.
Optimización sin Modelo
Una variante particular es la optimización numérica sin modelo, que se utiliza cuando la formulación explícita del modelo matemático es complicada o inviable. En estos casos, se utilizan métodos basados en la simulación y análisis de datos experimentales para ajustar y encontrar soluciones que se aproximen lo máximo posible al óptimo deseado.
Desafíos en la Optimización Numérica
Aunque la optimización numérica es una herramienta poderosa, también enfrenta diversos desafíos, entre los que destacan:
Mínimos y Máximos Locales
Uno de los retos más significativos es el problema de los mínimos o máximos locales. En contextos no convexos, los algoritmos pueden converger a soluciones subóptimas, quedándose atrapados en puntos que no representan el mejor resultado global. Técnicas avanzadas, como el uso de algoritmos de recocido simulado o métodos de optimización global, se emplean para superar este inconveniente.
Complejidad Computacional
Manejar grandes volúmenes de datos o problemas con múltiples variables puede resultar en un alto costo computacional. Esto requiere implementar estrategias de optimización eficientes que reduzcan el tiempo de cómputo sin comprometer la precisión o robustez del resultado.
Convergencia y Estabilidad
Garantizar la convergencia de un algoritmo hacia la solución óptima es otro reto crucial. Factores como el tamaño del paso (learning rate), la inicialización de los parámetros y las propiedades intrínsecas de la función objetivo influyen de manera decisiva en la estabilidad y éxito del proceso de optimización.
Comparación de Métodos de Optimización
A continuación, se presenta una tabla comparativa que ilustra algunos de los métodos de optimización numérica más comunes, junto a sus características y aplicaciones típicas:
| Método | Características | Aplicaciones |
|---|---|---|
| Programación Lineal | Función objetivo y restricciones lineales | Logística, asignación de recursos, planificación |
| Programación No Lineal | Funciones objetivo o restricciones no lineales | Modelos económicos, problemas de ingeniería |
| Optimización Convexa | Único mínimo global; soluciones estables | Optimización de redes neuronales, problemas de control |
| Optimización Combinatoria | Variables discretas; soluciones configuracionales | Planificación de rutas, scheduling, problemas logísticos |
| Descenso de Gradiente | Método iterativo; ajuste de parámetros | Entrenamiento de modelos en machine learning |
Implementación en el Mundo Real
La implementación de técnicas de optimización numérica abarca diversas industrias y contextos prácticos:
Sector Industrial
En la industria, se aplican algoritmos de optimización numérica para la mejora de procesos. Desde la optimización de la cadena de suministro hasta la planificación de la producción, estos métodos permiten identificar cuellos de botella, asignar recursos de forma óptima y maximizar la eficiencia de las operaciones.
Sector Financiero
Las instituciones financieras utilizan la optimización numérica para desarrollar estrategias de inversión, evaluar riesgos y maximizar el retorno de inversión. Al ajustar parámetros en modelos financieros y realizar simulaciones, es posible encontrar combinaciones de activos que ofrezcan el mejor equilibrio entre riesgo y rendimiento.
Investigación y Desarrollo
En el ámbito académico y de I+D, la optimización numérica es fundamental para resolver problemas complejos que involucran numerosos datos y parámetros. Desde la ingeniería aeroespacial hasta la investigación en materiales, estos métodos facilitan la innovación y la creación de soluciones tecnológicas avanzadas.
Herramientas y Software
Existen diversas herramientas y bibliotecas que implementan técnicas de optimización numérica, facilitando su aplicación práctica:
Python y sus Bibliotecas
En Python, bibliotecas como SciPy, NumPy y TensorFlow proporcionan potentes funciones de optimización. Por ejemplo, SciPy ofrece módulos para programación lineal y no lineal, permitiendo la solución de problemas complejos mediante algoritmos predefinidos.
Software Especializado
Herramientas como MATLAB, Gurobi, y IBM ILOG CPLEX se utilizan ampliamente en la industria para manejar problemas de optimización a gran escala, integrando técnicas avanzadas y ofreciendo interfaces gráficas para modelado y análisis.
Ejemplo Práctico: Descenso de Gradiente en Machine Learning
Uno de los ejemplos más reconocibles de optimización numérica es el uso del algoritmo de descenso de gradiente en la actualización de parámetros en modelos de aprendizaje automático. En este enfoque, se parte de una configuración inicial para los parámetros del modelo, y se realiza un ajuste iterativo en la dirección del gradiente negativo de la función de pérdida. Este proceso se repite hasta que se alcanza un mínimo aceptable, que puede ser un mínimo global (en contextos convexos) o un mínimo local (en funciones complejas).
El proceso se puede resumir en los siguientes pasos:
- Inicialización de los parámetros del modelo.
- Cálculo de la función de pérdida para medir el error.
- Determinación del gradiente de la función de pérdida respecto a los parámetros.
- Ajuste de los parámetros en la dirección opuesta al gradiente, empleando un factor de aprendizaje adecuado.
- Iteración del proceso hasta que la función de pérdida converge a un valor mínimo.
Este método ha sido crucial para el entrenamiento de redes neuronales y optimización de modelos en aplicaciones de reconocimiento de imagen, procesamiento del lenguaje natural y análisis predictivo.
Aspectos Matemáticos en la Optimización
Desde un punto de vista matemático, la optimización numérica se basa en principios de cálculo y análisis matemático. La función objetivo, denotada habitualmente como f(x), puede ser sometida a métodos diferenciales para encontrar sus puntos críticos. El cálculo del gradiente, representado matemáticamente como
\( \nabla \text{f}(x) = \left[\frac{\partial \text{f}}{\partial x_1}, \frac{\partial \text{f}}{\partial x_2}, \dots, \frac{\partial \text{f}}{\partial x_n}\right] \)
resulta fundamental para aplicar técnicas basadas en el descenso de gradiente. En escenarios en los que se aplican métodos de optimización convexa, se aprovecha la propiedad de que cualquier mínimo local es también mínimo global, lo que simplifica la tarea en esencia.
Integración de Métodos y Técnicas
Para abordar problemas complejos, a menudo se emplea una combinación de técnicas. Por ejemplo, en situaciones donde la función contiene múltiples mínimos locales, se puede integrar el método de descenso de gradiente con estrategias de reinicio aleatorio o algoritmos de optimización global, como el recocido simulado (simulated annealing), para aumentar la probabilidad de hallar la solución óptima global.
Además, la implementación computacional puede beneficiarse del paralelismo y la optimización de recursos, lo que permite explorar grandes espacios de soluciones con mayor eficiencia. La programación moderna y el uso de hardware especializado (como GPU) han permitido que la optimización numérica sea aplicada en problemas de alta dimensión que antes resultaban intratables.
Resumen de Proceso y Aplicación en la Resolución de Problemas
En resumen, la optimización numérica se estructura en una serie de pasos sistemáticos que permiten transformar un problema complejo en uno manejable, dividiéndolo en la definición de una función objetivo, la selección de un algoritmo adecuado, la iteración a través de soluciones factibles y la verificación de la convergencia hacia un óptimo global o local. Cada solución candidata es evaluada en función de si mejora el valor de la función objetivo, lo que hace de la optimización numérica una herramienta integral para la toma de decisiones en diversos ámbitos científicos, de ingeniería y económicos.
Recursos y Referencias
A continuación, se listan algunas fuentes relevantes que profundizan en la teoría y aplicaciones prácticas de la optimización numérica:
- Qué es la optimización numérica - Statistics Easily
- What is Numerical Optimization - Statistics Easily
- Optimization Model - IBM
- Optimización (matemática) - Wikipedia
- Optimization in Python - DataCamp
Consultas Relacionadas para Profundizar
Last updated March 25, 2025