
La Cuenta de Ahorros: Un Pilar Fundamental para tus Finanzas Personales
Descubre cómo este instrumento financiero te ayuda a alcanzar tus metas y proteger tu futuro económico.
Aspectos Clave de una Cuenta de Ahorros
- Propósito principal: Una cuenta de ahorro está diseñada para guardar dinero de forma segura y fomentar el hábito del ahorro, permitiendo a los titulares alcanzar metas financieras a corto y largo plazo.
- Generación de intereses: A diferencia de las cuentas corrientes, las cuentas de ahorro generan rentabilidad sobre el saldo depositado, lo que permite que el dinero crezca gradualmente a lo largo del tiempo.
- Accesibilidad y seguridad: Ofrecen disponibilidad inmediata del capital depositado y, en muchos países, están protegidas por seguros de depósito, como la FDIC en EE. UU., lo que garantiza la seguridad de los fondos hasta ciertos límites.
Una cuenta de ahorros es un producto financiero esencial ofrecido por bancos e instituciones financieras, cuyo propósito principal es permitir a las personas guardar su dinero de manera segura mientras generan intereses. Este tipo de cuenta es un instrumento de depósito ordinario a la vista, lo que significa que los fondos están disponibles para el titular en cualquier momento. Su diseño promueve el ahorro disciplinado y es ideal para constituir fondos de emergencia, planificar objetivos a corto o mediano plazo, o simplemente separar el dinero que no se necesita para gastos diarios, permitiendo que crezca con el tiempo.
Entendiendo la Esencia de una Cuenta de Ahorros
Más allá de un simple depósito: una herramienta para el crecimiento y la estabilidad.
En su forma más básica, una cuenta de ahorro es una cuenta bancaria transaccional donde depositas tu dinero y, a cambio, la entidad financiera te paga intereses sobre el saldo acumulado. Esta rentabilidad, aunque a menudo variable, es una de las características distintivas que la diferencian de una cuenta corriente, que se utiliza principalmente para la gestión de ingresos y gastos diarios y que, por lo general, no genera intereses.
Históricamente, las cuentas de ahorro se conocían como "libretas de ahorro" debido a los pequeños libros físicos donde se registraban los movimientos y los intereses. Con la evolución tecnológica, estas libretas han sido reemplazadas en gran medida por tarjetas plásticas o sistemas digitales, facilitando el acceso y la gestión del dinero a través de cajeros automáticos, banca en línea y aplicaciones móviles.
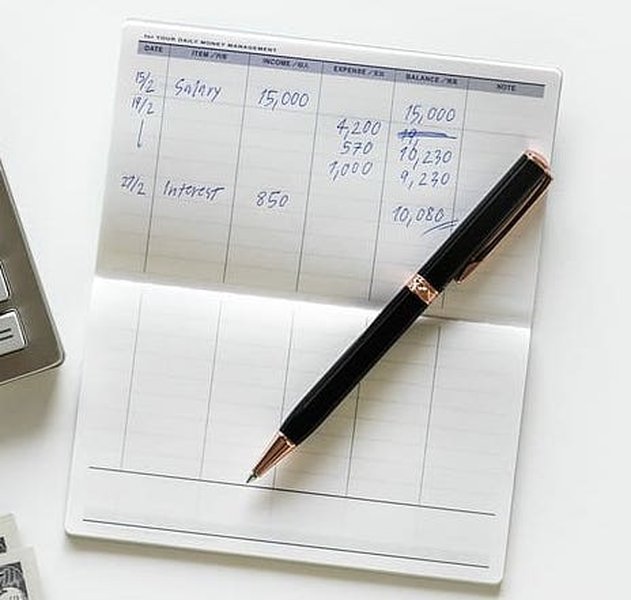
Libreta de ahorro: un vestigio del pasado que simboliza el inicio del ahorro organizado.
¿Cómo se genera la rentabilidad?
La rentabilidad de una cuenta de ahorro se obtiene a través de un tipo de interés variable que el banco aplica sobre el capital depositado. Las condiciones de remuneración pueden variar significativamente entre productos y entidades, con intereses abonados de forma mensual, trimestral o anualmente. Aunque las tasas de interés de las cuentas de ahorro suelen ser más bajas que las de productos de mayor riesgo como los depósitos a plazo fijo o los fondos de inversión, su bajo riesgo (nivel 1 sobre un máximo de 6 en escalas de riesgo) las convierte en una opción atractiva para quienes buscan seguridad y liquidez.
Beneficios Innegables de las Cuentas de Ahorro
Ventajas que impulsan tu bienestar financiero.
Tener una cuenta de ahorro ofrece múltiples beneficios que contribuyen a una salud financiera robusta:
- Crecimiento constante y confiable: Los intereses que se generan permiten que tu dinero crezca de forma pasiva, sin necesidad de tomar decisiones de inversión activas. Este crecimiento se beneficia del interés compuesto, donde los intereses ganados también generan intereses.
- Liquidez y accesibilidad: A diferencia de otras inversiones, los fondos en una cuenta de ahorro están disponibles de inmediato. Puedes acceder a tu dinero las 24 horas del día a través de cajeros, banca en línea o aplicaciones móviles, lo que las hace ideales para fondos de emergencia.
- Seguridad de los fondos: En muchos países, las cuentas de ahorro están aseguradas por organismos gubernamentales (como la FDIC en EE. UU.) hasta un límite determinado, protegiendo tu dinero en caso de quiebra de la institución financiera. Esto reduce significativamente el riesgo de pérdida.
- Fomento del hábito de ahorro: Al tener una cuenta dedicada exclusivamente al ahorro, se facilita la separación de fondos para objetivos específicos, promoviendo la disciplina financiera y la planificación a futuro.
- Diversificación de objetivos: Es posible abrir múltiples cuentas de ahorro para diferentes metas (viajes, educación, vivienda, fondo de emergencia), lo que ayuda a organizar y monitorear el progreso hacia cada objetivo de manera efectiva.
- Bajos o nulos costos de mantenimiento: Muchas cuentas de ahorro no cobran comisiones de apertura, mantenimiento o por retiros en cajeros de la misma red, lo que las hace accesibles para un amplio público.
Radar Chart: Comparación de Atributos Clave de Cuentas de Ahorro.
Este radar chart ilustra la fortaleza relativa de una cuenta de ahorro estándar, una cuenta de alto rendimiento y una cuenta corriente en relación con seis atributos clave. Se observa cómo las cuentas de ahorro (estándar y de alto rendimiento) destacan en rentabilidad, seguridad y fomento del ahorro, mientras que la cuenta corriente sobresale en liquidez para transacciones diarias, aunque su rentabilidad es casi nula y puede tener mayores comisiones. Las cuentas de alto rendimiento ofrecen un balance superior en rentabilidad, manteniendo una buena liquidez y seguridad, lo que las convierte en una opción atractiva para maximizar el crecimiento del ahorro.
Tipos de Cuentas de Ahorro y sus Particularidades
Adaptando el ahorro a tus necesidades específicas.
Aunque la cuenta de ahorro tradicional es la más común, existen diferentes tipos que se adaptan a distintas necesidades financieras:
- Cuentas de Ahorro Estándar: Son las más básicas, ideales para acumular dinero a largo o corto plazo con fácil acceso para fondos de emergencia. Generalmente, los fondos están protegidos por seguros de depósito.
- Cuentas de Ahorro de Alto Rendimiento: Ofrecen tasas de interés más altas que las cuentas de ahorro tradicionales, a menudo disponibles en bancos en línea. Suelen ser una excelente opción para hacer crecer el dinero más rápido sin sacrificar seguridad.
- Cuentas del Mercado Monetario (MMAs): Combinan características de las cuentas de ahorro y de cheques. Pagan intereses más altos que las cuentas de ahorro estándar y pueden ofrecer la posibilidad de emitir cheques o usar tarjetas de débito. Sin embargo, a menudo requieren saldos mínimos más elevados.
- Cuentas de Ahorro para Metas Específicas: Algunos bancos ofrecen cuentas de ahorro diseñadas para objetivos concretos como educación (por ejemplo, planes 529 en EE. UU. con ventajas fiscales), emergencias o la compra de un vehículo o casa. Estas pueden incluir beneficios adicionales o bonificaciones.
- Cuentas de Ahorro Sin Comisiones: Muchas entidades ofrecen cuentas de ahorro sin cargos de apertura o mantenimiento, lo que las hace muy atractivas para quienes desean maximizar su ahorro sin incurrir en costos. Es importante verificar las condiciones, ya que a veces están asociadas a una cuenta corriente que sí puede tener comisiones.
Diferencias Cruciales con una Cuenta Corriente
Es fundamental entender la distinción entre una cuenta de ahorros y una cuenta corriente, ya que cada una tiene un propósito diferente:
| Característica | Cuenta de Ahorros | Cuenta Corriente |
|---|---|---|
| Propósito Principal | Ahorrar y generar intereses | Gestión de gastos diarios y transacciones frecuentes |
| Generación de Intereses | Sí, genera intereses sobre el saldo | Generalmente no genera intereses o muy bajos |
| Liquidez | Alta, pero con posibles límites en retiros mensuales | Muy alta, ideal para transacciones diarias ilimitadas |
| Uso de Cheques/Débito | Algunas cuentas de mercado monetario lo permiten; otras tienen uso limitado de tarjeta de débito | Permite el uso de cheques y tarjeta de débito para compras y retiros ilimitados |
| Comisiones | Menos comisiones, a menudo libres de cargos de mantenimiento | Más propensa a comisiones de mantenimiento o por ciertas operaciones |
| Objetivo | Metas a largo plazo, fondo de emergencia | Gastos cotidianos, pago de facturas, recepción de ingresos |
Esta tabla resume las principales diferencias, ayudando a comprender por qué es recomendable tener ambos tipos de cuentas para una gestión financiera integral: la cuenta corriente para el día a día y la cuenta de ahorros para el crecimiento y la seguridad del capital.
Consideraciones al Abrir una Cuenta de Ahorros
Pasos y requisitos para iniciar tu camino hacia el ahorro.
Abrir una cuenta de ahorros es un proceso relativamente sencillo. La mayoría de los bancos permiten la apertura en línea o en una sucursal física. Los requisitos comunes incluyen:
- Identificación con fotografía: Documentos emitidos por el gobierno, como cédula de ciudadanía o pasaporte.
- Información de contacto: Dirección, número de teléfono y correo electrónico.
- Número de seguro social (o equivalente): En algunos países, como EE. UU., es un requisito fundamental.
- Monto de apertura: Aunque muchas cuentas no requieren un saldo mínimo, algunas pueden solicitar un depósito inicial.
Muchos bancos, como BBVA, Banco Falabella o Banco Caja Social, ofrecen la posibilidad de abrir una cuenta de ahorros 100% digital, facilitando el proceso y eliminando la necesidad de trámites presenciales.
Video: "Aprendiendo sobre las cuentas de ahorro – Cuentas Claras" - Este video ofrece una visión general sobre cómo funcionan las cuentas de ahorro y qué considerar al elegir una. Es una guía útil para comprender los conceptos básicos y tomar decisiones informadas.
Cómo optimizar el uso de tu cuenta de ahorros
Para sacarle el máximo provecho a tu cuenta de ahorros, considera estas estrategias:
- Establece metas claras: Define para qué estás ahorrando (fondo de emergencia, viaje, compra de vivienda). Esto te mantendrá motivado y te ayudará a visualizar tu progreso.
- Automatiza tus ahorros: Configura transferencias automáticas desde tu cuenta corriente a tu cuenta de ahorros cada vez que recibas tu salario. La regularidad es clave.
- Divide tus ahorros: Si tienes múltiples metas, considera abrir varias cuentas de ahorro o utilizar herramientas de "bolsillos" o "alcancías" que algunos bancos ofrecen para organizar tus fondos dentro de una misma cuenta.
- Monitorea las tasas de interés: Aunque no son el único factor, una tasa de interés más alta puede acelerar el crecimiento de tu dinero. Compara ofertas entre diferentes bancos.
- Evita retiros innecesarios: Una cuenta de ahorro no es para gastos diarios. Intenta mantener los fondos intactos para tus objetivos a largo plazo, utilizando la cuenta corriente para el día a día.
Preguntas Frecuentes sobre las Cuentas de Ahorro
¿Cuál es la principal diferencia entre una cuenta de ahorro y una cuenta corriente?
¿Son seguras las cuentas de ahorro?
¿Puedo acceder a mi dinero en cualquier momento desde una cuenta de ahorro?
¿Es necesario un monto mínimo para abrir una cuenta de ahorro?
¿Las cuentas de ahorro tienen comisiones?
Conclusión
La cuenta de ahorros es un instrumento financiero fundamental que ofrece seguridad, liquidez y la capacidad de hacer crecer tu dinero a través de intereses. Es una herramienta indispensable para cualquier persona que desee construir un fondo de emergencia, alcanzar metas financieras específicas o simplemente cultivar el hábito del ahorro. Al entender sus características, beneficios y diferencias con otros productos bancarios, puedes tomar decisiones informadas para optimizar tu gestión financiera y asegurar un futuro económico más estable y próspero.
Contenidos Recomendados
- Cómo elaborar un plan de ahorro efectivo
- Diferencias entre cuenta de ahorros y certificado de depósito (CD)
- Ventajas de las cuentas de ahorro de alto rendimiento
- Cómo elegir el mejor banco para abrir una cuenta de ahorros
Referencias
Last updated May 21, 2025