
Descubriendo la Cuenta Corriente: Tu Centro Financiero Diario
La cuenta corriente es la base de tus operaciones bancarias cotidianas, ofreciendo acceso inmediato a tus fondos y facilitando una gestión financiera eficiente.
Puntos Clave sobre la Cuenta Corriente
- Acceso Inmediato a Fondos: La principal ventaja de una cuenta corriente es la capacidad de depositar y retirar dinero al instante, lo que la convierte en el instrumento ideal para las transacciones diarias.
- Centro de Operaciones Financieras: Sirve como el eje central para recibir ingresos como nóminas y pensiones, y para realizar pagos como facturas, transferencias y compras con tarjeta de débito.
- Flexibilidad y Medios de Pago Diversos: Permite el uso de cheques, tarjetas de débito, cajeros automáticos, transferencias electrónicas y pagos móviles, adaptándose a las necesidades de pago modernas.
¿Qué es una Cuenta Corriente? Una Definición Clara
Una cuenta corriente es un tipo fundamental de cuenta bancaria diseñada para facilitar la gestión financiera diaria. Es un contrato de confianza entre una persona o empresa y una entidad financiera (banco o cooperativa de crédito) que permite al titular depositar fondos y acceder a ellos de forma inmediata. A diferencia de las cuentas de ahorro, que suelen enfocarse en la acumulación de intereses a largo plazo, la cuenta corriente está optimizada para la liquidez y la realización de transacciones frecuentes.
Este producto bancario es la base para una amplia gama de operaciones financieras, incluyendo depósitos, retiros, pagos de facturas, transferencias y la emisión de cheques. Es el medio más común para recibir ingresos regulares como salarios, pensiones o beneficios, y para cubrir gastos cotidianos.
La cuenta corriente se distingue por ofrecer un "servicio de caja" integral, lo que significa que el banco se encarga de recibir ingresos y efectuar pagos en nombre del cliente según sus instrucciones. Este servicio es crucial para la domiciliación de pagos y la gestión automatizada de las finanzas personales o empresariales.
El Contrato de Confianza Bancario
En su esencia, la cuenta corriente es un contrato de depósito en el que el banco se compromete a custodiar los fondos del cliente y a cumplir sus órdenes de pago hasta la concurrencia del saldo disponible. Este contrato subraya la confianza entre el cliente y la institución financiera, garantizando que el dinero esté accesible cuando se necesite. Es un instrumento dinámico que permite a los titulares manejar sus finanzas de manera ágil y segura, adaptándose a un estilo de vida moderno y a las crecientes necesidades de transacciones digitales.
Funcionalidades y Usos Cotidianos de la Cuenta Corriente
La cuenta corriente es indispensable para la vida financiera moderna debido a su versatilidad y las múltiples operaciones que permite realizar. Es el centro de la actividad transaccional de individuos y empresas.
Recepción de Ingresos y Realización de Pagos
Uno de los usos más comunes de una cuenta corriente es la recepción de ingresos. Los empleadores pueden depositar salarios directamente mediante depósito directo, lo que ahorra tiempo y asegura que los fondos estén disponibles de inmediato. Del mismo modo, las pensiones y otros beneficios se suelen abonar a estas cuentas. En cuanto a los pagos, la cuenta corriente permite:
- Domiciliación de Recibos: Pagos automáticos de servicios como electricidad, agua, internet y alquiler.
- Transferencias Bancarias: Envío y recepción de dinero a otras cuentas, tanto nacionales como internacionales.
- Pagos con Tarjeta de Débito: Realización de compras en tiendas físicas, en línea o a través de aplicaciones móviles, utilizando directamente los fondos disponibles en la cuenta.
- Emisión y Cobro de Cheques: Aunque su uso ha disminuido con la digitalización, los cheques siguen siendo una herramienta importante para ciertos pagos, especialmente en el ámbito empresarial.
Acceso al Dinero y Gestión de Fondos
La facilidad de acceso a los fondos es una característica distintiva. Los titulares pueden retirar dinero en cajeros automáticos (ATM), en la ventanilla del banco o mediante el uso de talonarios de cheques. Además, las cuentas corrientes modernas ofrecen una mayor transparencia, permitiendo a los usuarios llevar un control detallado de sus gastos e ingresos a través de la banca en línea o aplicaciones móviles. Esto facilita la gestión presupuestaria y la planificación financiera.
Servicios Adicionales y Ventajas
Las cuentas corrientes suelen estar asociadas a servicios adicionales que aumentan su utilidad:
- Tarjetas de Crédito: Aunque son un producto diferente, muchas cuentas corrientes pueden enlazarse con tarjetas de crédito para facilitar los pagos y la gestión de la deuda.
- Líneas de Crédito y Sobregiros: Algunos bancos ofrecen la posibilidad de realizar giros en descubierto (sobregiros) hasta un límite previamente acordado, lo que proporciona una red de seguridad financiera temporal.
- Banca en Línea y Móvil: Permiten la gestión de la cuenta 24/7, la consulta de saldos, la realización de transferencias y la programación de pagos.
A continuación, se presenta una tabla que resume las principales operaciones que se pueden realizar con una cuenta corriente:
| Tipo de Operación | Descripción | Medio de Acceso |
|---|---|---|
| Depósitos de Fondos | Ingreso de dinero en efectivo o cheques, así como recepción de nóminas o transferencias. | Ventanilla, Cajero Automático, Depósito Directo, Transferencia |
| Retiros de Efectivo | Disposición de dinero físico de la cuenta. | Cajero Automático, Ventanilla, Cheque |
| Pagos de Facturas y Servicios | Liquidación de recibos domiciliados (luz, agua, teléfono, etc.). | Domiciliación Bancaria, Banca en Línea, Tarjeta de Débito |
| Transferencias de Fondos | Envío de dinero a otras cuentas bancarias. | Banca en Línea, Aplicación Móvil, Sucursal |
| Compras con Tarjeta de Débito | Uso de la tarjeta para realizar compras en comercios o en línea. | Terminal Punto de Venta (TPV), Plataformas de E-commerce |
| Emisión de Cheques | Creación de órdenes de pago escritas a terceros. | Talonario de Cheques |
Diferencias Clave: Cuenta Corriente vs. Cuenta de Ahorro
Aunque tanto las cuentas corrientes como las de ahorro son productos bancarios fundamentales, están diseñadas para propósitos distintos. Comprender sus diferencias es crucial para elegir la que mejor se adapte a tus necesidades financieras.
Orientación y Funcionalidad
La cuenta corriente se centra en la liquidez y la facilidad de transacción. Su objetivo principal es permitir el acceso inmediato a los fondos para las operaciones diarias. Esto significa que los fondos en una cuenta corriente están diseñados para ser "movilizados" con frecuencia por el banco para cubrir la demanda de transacciones.
Por otro lado, la cuenta de ahorro está diseñada para la acumulación de capital y la generación de intereses. Si bien también permite depósitos y retiros, su propósito es fomentar el ahorro a largo plazo, por lo que las operaciones suelen ser menos frecuentes y a menudo están sujetas a ciertas limitaciones o penalizaciones si se realizan retiros excesivos.
Generación de Intereses y Costos Asociados
Una diferencia significativa es la generación de intereses. Generalmente, las cuentas corrientes ofrecen pocos o ningún interés sobre el saldo, ya que su valor radica en la accesibilidad de los fondos. En contraste, las cuentas de ahorro suelen ofrecer una tasa de interés sobre los fondos depositados, incentivando a los titulares a mantener el dinero en la cuenta.
En cuanto a los costos, las cuentas corrientes a menudo implican tarifas de mantenimiento o comisiones por ciertas operaciones, aunque muchos bancos ahora ofrecen cuentas corrientes sin comisiones bajo ciertas condiciones (por ejemplo, domiciliación de nómina). Las cuentas de ahorro, por su parte, tienden a tener menos comisiones, pero pueden aplicar cargos por debajo de un saldo mínimo o por exceder un número determinado de transacciones.
Medios de Pago y Acceso
La cuenta corriente se asocia tradicionalmente con la emisión de cheques y el uso de tarjetas de débito para pagos directos. También permite el acceso a giros en descubierto. La cuenta de ahorro, si bien puede ofrecer una tarjeta de débito para retiros, no suele permitir la emisión de cheques y rara vez ofrece la opción de sobregiro.
En resumen, si bien ambas permiten el depósito y retiro de dinero, la cuenta corriente es para el gasto diario y la cuenta de ahorro para el crecimiento del capital.
La Cuenta Corriente en la Era Digital
La digitalización ha transformado radicalmente la forma en que interactuamos con nuestras cuentas corrientes, haciendo que la gestión financiera sea más rápida, cómoda y accesible que nunca. Los procesos de apertura de cuentas se han simplificado enormemente, permitiendo en muchos casos abrir una cuenta en cuestión de minutos a través de sitios web o aplicaciones móviles, sin necesidad de tanta documentación física como antes.
Banca en Línea y Aplicaciones Móviles
Hoy en día, la mayoría de las operaciones con una cuenta corriente se pueden realizar de forma remota a través de plataformas de banca en línea y aplicaciones móviles. Esto incluye:
- Consultar saldos y movimientos en tiempo real.
- Realizar transferencias y pagos de facturas.
- Gestionar domiciliaciones y recibos.
- Configurar alertas y notificaciones sobre la actividad de la cuenta.
- Bloquear y desbloquear tarjetas de débito o crédito.
Esta accesibilidad 24/7 ha democratizado el control financiero, permitiendo a los usuarios una supervisión constante de sus fondos y transacciones.
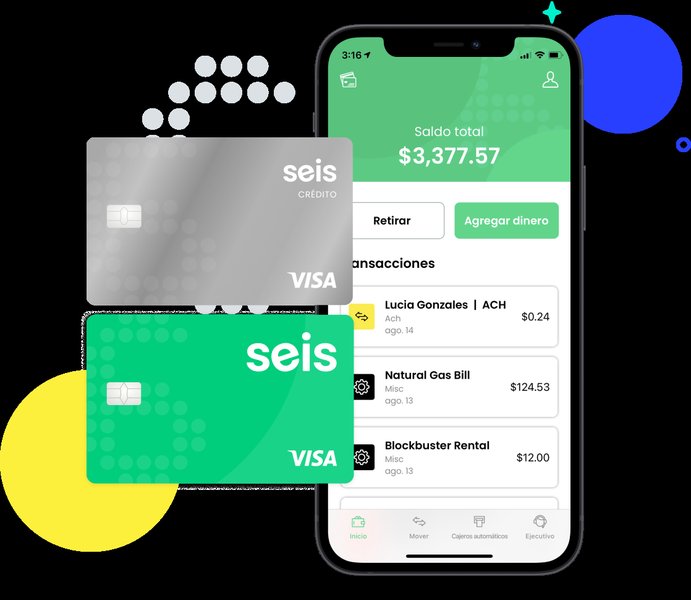
La digitalización ha transformado la gestión de cuentas corrientes, permitiendo operaciones en línea y a través de aplicaciones móviles.
Seguridad y Regulación
Con la evolución digital, la seguridad en las cuentas corrientes se ha vuelto una prioridad. Las instituciones financieras implementan robustos sistemas de cifrado y autenticación para proteger los datos y las transacciones de los clientes. Además, en muchos países, existen regulaciones como la cuenta de pago básica en España, que buscan garantizar la inclusión financiera y asegurar que todos los ciudadanos tengan acceso a servicios bancarios esenciales.
Es fundamental que los usuarios también tomen precauciones, como monitorear regularmente sus estados de cuenta para identificar transacciones no autorizadas y comprender sus derechos bajo las leyes de transferencia electrónica de fondos.
Aspectos Legales y Tipos de Titularidad
Una cuenta corriente no es solo un producto financiero; es un contrato legal con el banco que define los derechos y responsabilidades de ambas partes. Este contrato puede variar ligeramente entre instituciones, pero los principios básicos se mantienen.
El Contrato Bancario y la Regulación
El contrato de cuenta corriente bancaria establece las condiciones bajo las cuales el cliente deposita dinero y el banco se obliga a cumplir sus órdenes de pago. Este marco legal es esencial para la protección tanto del cliente como de la institución. Las normativas de las autoridades financieras (como la CMF en Chile o el Banco de España) regulan el funcionamiento de estas cuentas, asegurando transparencia y equidad.
Es importante que los titulares revisen y comprendan las condiciones generales de su contrato, especialmente en lo que respecta a comisiones, límites de operación y las facultades para el cierre de la cuenta, que pueden ser ejercidas tanto por el banco como por el cliente.
Modalidades de Titularidad
Las cuentas corrientes pueden tener diferentes estructuras de titularidad, adaptándose a diversas necesidades personales o empresariales:
- Cuentas Individuales: Solo una persona es titular y tiene control sobre los fondos y la emisión de cheques o pagos.
- Cuentas Conjuntas: Varias personas (por ejemplo, cónyuges, parejas o familiares) comparten la titularidad y tienen acceso a los fondos. Esto es común para gestionar gastos compartidos.
- Cuentas para Menores: Es posible abrir cuentas corrientes a nombre de menores, aunque sus padres o tutores son los representantes legales y quienes gestionan la cuenta.
- Cuentas para Personas Jurídicas: Las empresas, organizaciones y comunidades de bienes también pueden abrir cuentas corrientes para gestionar sus finanzas, con apoderados autorizados para operar en su nombre.
Este gráfico de radar ilustra comparativamente las características principales de una cuenta corriente frente a una cuenta de ahorro. Se observa que la cuenta corriente sobresale en Accesibilidad, Liquidez y Flexibilidad de Pagos, reflejando su rol como instrumento para las transacciones diarias y el acceso inmediato a fondos. Por otro lado, la cuenta de ahorro muestra un rendimiento superior en Generación de Intereses y menores Costos de Mantenimiento, lo que subraya su propósito de ahorro a largo plazo. Ambas comparten un nivel similar en Gestión Digital, destacando la importancia de la banca en línea y móvil para ambos tipos de cuentas en la actualidad.
Consideraciones al Elegir una Cuenta Corriente
Al seleccionar una cuenta corriente, es fundamental evaluar diversos factores para asegurar que se alinee con tus necesidades financieras. No todas las cuentas corrientes son iguales, y las condiciones pueden variar significativamente entre diferentes instituciones bancarias.
Comisiones y Tarifas
Uno de los aspectos más importantes a considerar son las comisiones asociadas. Algunas cuentas corrientes pueden tener cargos por mantenimiento mensual, por transferencias, por retiros en cajeros de otras redes o por la emisión de cheques. Es crucial investigar si el banco ofrece cuentas sin comisiones bajo ciertas condiciones, como la domiciliación de nómina, la recepción de ingresos regulares o el mantenimiento de un saldo mínimo. Comparar estas tarifas entre diferentes entidades puede generar ahorros significativos a largo plazo.
Servicios Ofrecidos y Acceso
Evalúa qué servicios se incluyen y cómo se alinean con tu estilo de vida. Si realizas muchas transacciones en línea, la calidad y funcionalidad de la banca digital y la aplicación móvil del banco serán prioritarias. Si prefieres la interacción en persona, la disponibilidad y ubicación de sucursales y cajeros automáticos será un factor clave. Considera también la facilidad para realizar depósitos directos, pagos automáticos y la posibilidad de acceder a servicios como líneas de crédito o sobregiros.
Requisitos de Apertura
Los requisitos para abrir una cuenta corriente suelen incluir documentos de identificación (DNI, pasaporte, certificado de no residente), comprobante de domicilio y un depósito inicial. Para empresas, se requerirá la escritura de constitución y otros documentos legales. Algunos bancos digitales han simplificado enormemente estos procesos, permitiendo aperturas rápidas y con menos papeleo.
Atención al Cliente y Reputación del Banco
La calidad del servicio al cliente y la reputación general de la entidad financiera son vitales. Un buen soporte al cliente puede ser invaluable en caso de problemas o dudas. Investigar opiniones y reseñas de otros usuarios puede ofrecer una perspectiva útil sobre la experiencia bancaria que puedes esperar.
La Cuenta Corriente en la Balanza de Pagos
Además de su función a nivel personal y empresarial, el término "cuenta corriente" también tiene un significado crucial en el ámbito de la macroeconomía, formando parte de la balanza de pagos de un país. Esta distinción es importante para evitar confusiones.
Componente de la Balanza de Pagos
En el contexto macroeconómico, la Cuenta Corriente es el saldo de los flujos de bienes, servicios, ingreso primario (rentas de factores como salarios e intereses) e ingreso secundario (transferencias unilaterales como remesas o ayuda humanitaria) entre los residentes de una economía y el resto del mundo. Desglosa las compras y ventas de bienes y servicios de un país con otros. Un superávit en la cuenta corriente indica que un país exporta más de lo que importa, mientras que un déficit sugiere lo contrario.
Este video explica la cuenta corriente y la cuenta capital dentro de la balanza de pagos, ofreciendo una perspectiva macroeconómica esencial.
Este video profundiza en la Balanza de Pagos, un registro sistemático de todas las transacciones económicas entre un país y el resto del mundo durante un período determinado. La cuenta corriente es una de sus principales subdivisiones, y su análisis es fundamental para comprender la salud económica de una nación y su relación con el comercio internacional. La balanza de pagos se divide en la cuenta corriente y la cuenta de capital y financiera, cada una registrando diferentes tipos de flujos económicos transfronterizos.
Preguntas Frecuentes (FAQ)
¿Puedo abrir una cuenta corriente si soy menor de edad?
¿Qué documentación necesito para abrir una cuenta corriente?
¿Una cuenta corriente genera intereses?
¿Puedo tener un sobregiro en mi cuenta corriente?
¿Es segura mi cuenta corriente en línea?
Conclusión
La cuenta corriente es mucho más que un simple depósito de dinero; es una herramienta financiera esencial que impulsa la gestión diaria de ingresos y gastos, tanto para individuos como para empresas. Su principal fortaleza reside en la liquidez y la accesibilidad inmediata a los fondos, facilitando un sinfín de transacciones cotidianas desde el pago de facturas hasta las compras con tarjeta. A lo largo del tiempo, la cuenta corriente ha evolucionado con la tecnología, adaptándose a la era digital para ofrecer una gestión eficiente a través de plataformas en línea y aplicaciones móviles. Si bien comparte similitudes con las cuentas de ahorro, su enfoque transaccional y su rol como centro de operaciones financieras la distinguen claramente. Comprender sus características, usos y las consideraciones al elegir una es fundamental para tomar decisiones financieras informadas y mantener un control efectivo sobre tus recursos.
Lecturas Recomendadas
- Explora los diferentes tipos de cuentas bancarias y cómo se adaptan a distintas necesidades financieras.
- Descubre estrategias prácticas para optimizar la administración de tus ingresos y gastos utilizando tu cuenta corriente.
- Profundiza en el mundo de la banca en línea y móvil, y evalúa los pros y contras de las cuentas corrientes puramente digitales.
- Aprende cómo el concepto macroeconómico de la cuenta corriente influye en la estabilidad y el crecimiento económico de un país.
Referencias
Last updated May 21, 2025