
解鎖房屋價值:深入解析銀行、好事貸與民間二胎借款申請條件
一篇搞懂不同管道的審核標準、利率差異與申請關鍵,助您做出明智選擇。
當您需要一筆資金,而名下房產仍有貸款時,「房屋二胎借款」(又稱二順位房貸、次順位房貸)可能是一個可行的選項。它是指將已抵押給第一家貸款機構(通常是銀行)的房屋,再次抵押給第二家機構以獲取額外資金。然而,由於第二順位債權的風險較高,不同貸款管道如銀行、融資公司(如好事貸)及民間借貸機構,其申請條件、審核標準、利率和額度都有顯著差異。了解這些差異,並仔細評估自身條件與還款能力,是成功申請並避免潛在財務風險的關鍵。
關鍵亮點速覽
- 條件差異化: 銀行審核最嚴格,注重信用與穩定收入;好事貸條件相對寬鬆,適合信用稍有瑕疵者;民間借款門檻最低,但利率與風險最高。
- 核心審核要素: 無論何種管道,房屋剩餘價值(殘值)、申請人的穩定還款能力及信用狀況都是審核的三大支柱。
- 管道選擇策略: 應優先考慮利率較低的銀行,若條件不符再評估好事貸等融資公司,民間借款則建議作為最後選項並謹慎評估合約。
房屋二胎借款:基本申請門檻
雖然不同管道的具體要求有所不同,但申請房屋二胎借款通常需要滿足以下基本條件:
申請人資格
身分與年齡
申請人必須是中華民國國民,具備完全行為能力。年齡方面,多數機構要求申請人年滿18歲或20歲,上限則通常設在65歲至70歲之間,具體依各機構規定。
擔保品條件
房屋所有權與價值
申請人必須是房屋的所有權人,或者能提供屋主作為保證人(視管道而定)。該房產必須產權清楚,且仍具有可供抵押的「殘值」,也就是房屋的市場價值扣除第一順位房貸餘額後,仍有足夠的空間可供再次抵押貸款。貸款機構會對房屋進行鑑價以評估其價值。
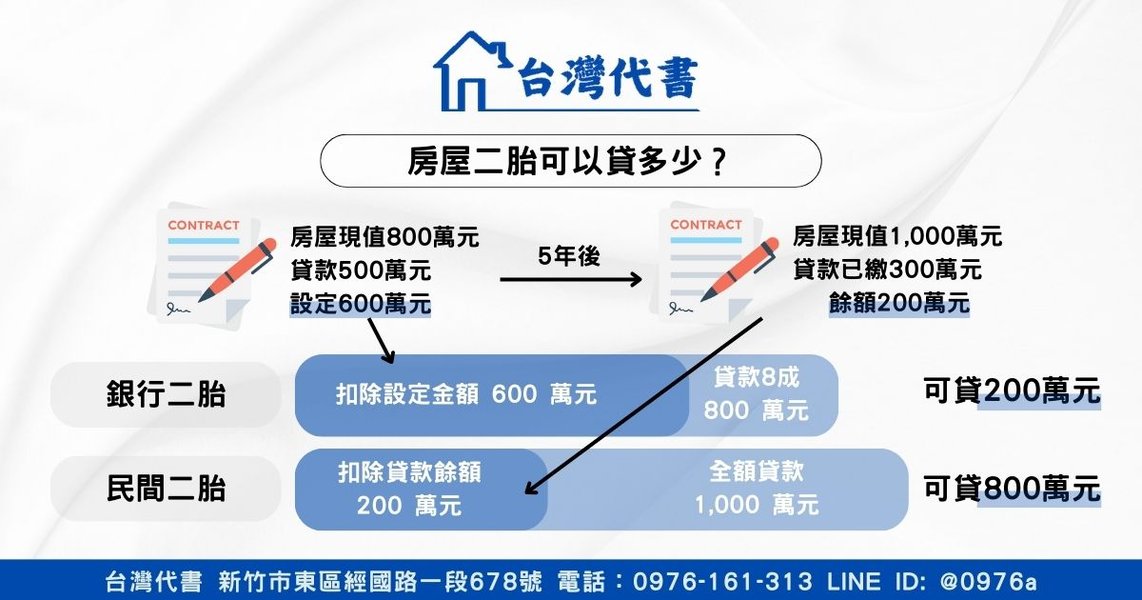
房屋二胎的可貸額度與房屋殘值密切相關
還款能力證明
穩定收入與財務狀況
申請人需要證明擁有穩定的收入來源,足以負擔新增的貸款月付金。常見的證明文件包括薪資轉帳紀錄、年度扣繳憑單、所得稅單、存款存摺明細或財產清單等。貸款機構會評估申請人的收支比與負債比(DBR),確保其具備足夠的還款能力。
信用紀錄
信用評分與還款歷史
良好的信用紀錄是申請銀行二胎房貸的關鍵。銀行會調閱聯徵中心的信用報告,檢查是否有信用卡遲繳、貸款逾期、呆帳、協商、強制停卡等信用瑕疵紀錄。第一順位房貸的繳款紀錄也需正常,通常要求已按時繳款一年以上。融資公司與民間借款對信用的要求相對寬鬆,但仍會影響利率與核貸條件。
三大管道比較:銀行 vs. 好事貸 vs. 民間借款
選擇哪個管道申請房屋二胎,取決於您的個人條件、資金需求急迫性以及風險承受能力。以下是三大管道的詳細比較:
條件與特色比較表
這張表格彙整了銀行、好事貸(代表融資公司)與民間借款在申請二胎房貸時的主要差異,幫助您快速掌握各管道的特性。
| 項目 | 銀行二胎房貸 | 好事貸二胎房貸 | 民間二胎房貸 |
|---|---|---|---|
| 年齡限制 | 通常 20-65 歲 | 通常 18-70 歲 | 限制較少,或無明確上限 |
| 信用要求 | 嚴格,需信用良好,無重大瑕疵,負債比符合規定 | 相對寬鬆,可接受信用瑕疵、協商註記等 | 最寬鬆,信用不良也可申請 |
| 收入證明 | 要求穩定收入證明(薪轉、扣繳憑單等) | 要求有收入來源,證明方式較彈性(可接受領現、自營商等) | 要求較低,或不強制要求提供 |
| 房屋條件 | 房屋殘值要求高,屋齡、地段影響大 | 房屋殘值要求較低,接受屋齡較高或持分物件 | 僅需有房屋殘值,條件最寬鬆 |
| 年利率範圍 | 約 2.6% - 16% (視條件而定) | 約 7% - 14% | 約 15% - 36% (月利率 1%~3% 居多) |
| 貸款額度 | 最高約房屋鑑價 80%-90%,上限約 300-500 萬 | 最高可達房屋鑑價 110%-120%,上限約 500 萬 | 視房屋殘值而定,無明確上限,但單筆金額可能不高 |
| 審核時間 | 較長,約 7-14 個工作天或以上 | 較快,約 2-3 個工作天 | 最快,可能 1-3 天內 |
| 優點 | 利率最低、管道安全有保障 | 審核寬鬆、速度快、額度較高、彈性大 | 門檻最低、速度最快、幾乎不看信用 |
| 缺點 | 審核嚴格、時間長、額度受限 | 利率較銀行高、需留意費用透明度 | 利率最高、風險極高、易有隱藏費用或詐騙陷阱 |
不同管道的綜合評估
以下雷達圖視覺化呈現了銀行、好事貸與民間借款在房屋二胎申請上的關鍵特性評估。分數越高代表該項表現越佳(例如:利率越低、速度越快、額度越高、風險越低、條件越寬鬆)。請注意,這是一個相對比較,實際情況仍依個案而定。
房屋二胎申辦流程與文件解析
了解不同管道的條件後,接著需要掌握申請流程與必備文件。雖然細節可能因機構而異,但大致流程相似。
申請流程概觀
以下心智圖描繪了申請房屋二胎貸款的主要步驟與考量因素:
審核嚴
時間長"] id1_2["好事貸
(融資公司)"] id1_2_1["利率中
審核寬
速度快"] id1_3["民間借款"] id1_3_1["利率高
門檻低
風險大"] id2["準備文件"] id2_1["身分證明
(雙證件)"] id2_2["房屋文件
(權狀、謄本)"] id2_3["收入證明
(薪轉、財力)"] id2_4["一胎繳款證明"] id3["提出申請"] id3_1["諮詢與送件"] id4["審核階段"] id4_1["房屋鑑價"] id4_2["信用聯徵
(銀行/部分融資)"] id4_3["條件評估"] id5["簽約對保"] id5_1["確認合約
(利率、額度、年限)"] id5_2["親自簽名確認"] id6["設定抵押權"] id6_1["地政事務所辦理
第二順位設定"] id7["核准撥款"] id7_1["款項匯入指定帳戶"] id8["重要考量"] id8_1["評估還款能力"] id8_2["比較各家利率費用"] id8_3["注意合約細節"] id8_4["了解自身信用狀況"]
步驟詳解
- 諮詢與申請: 聯繫選擇的貸款機構(銀行專員、融資公司客服或民間代書),了解方案細節並提出申請,填寫申請書。
- 文件準備與提交: 備齊所需文件並提交給貸款機構。
- 審核與鑑價: 貸款機構進行房屋鑑價,並根據申請人的信用、收入、負債等條件進行綜合審核,決定是否核貸及核定額度、利率。
- 簽約對保: 審核通過後,與貸款機構約定時間地點,由申請人親自確認合約內容(包含貸款金額、利率、還款年限、還款方式、違約金等),並完成簽約手續。
- 抵押權設定: 攜帶相關文件至地政事務所辦理第二順位抵押權設定登記。
- 撥款: 完成抵押權設定後,貸款機構會將核准的款項撥入申請人指定的銀行帳戶。
必備文件清單
申請房屋二胎時,通常需要準備以下文件:
- 身分證明文件: 申請人身分證正反面影本、第二證件(健保卡或駕照)影本。
- 戶籍相關文件: 戶籍謄本或戶口名簿影本。
- 房屋相關文件: 房屋及土地所有權狀影本、不動產謄本。
- 第一順位房貸證明: 原房貸近一年繳款紀錄明細(如存摺紀錄或銀行對帳單)。
- 收入/財力證明:
- 上班族:近6個月薪資轉帳存摺封面及內頁影本、最新年度扣繳憑單或所得稅單。
- 自營商/公司負責人:公司營業登記證、近6個月公司主要往來存摺封面及內頁影本、401/403/405財務報表等。
- 其他:如定存單、基金、股票對帳單、租金收入證明等可證明財力的文件。
- 個人信用報告授權書:(主要為銀行申請所需)
- 貸款申請書: 由貸款機構提供。
註:實際所需文件可能因貸款管道及個案狀況略有不同,建議申請前向貸款機構確認。
深入了解房屋二胎貸款
以下影片由理財專家解析不同房貸類型,包含二胎房貸,有助於您更全面地理解其概念與應用場景。
影片來源:【房事8點檔精華篇】銀行「增貸、轉貸、二胎房貸」是什麼?
這支影片探討了銀行常見的房貸再融資方式,包括增貸、轉貸和二胎房貸。專家解釋了這三者的定義、運作方式以及適用的情境。對於考慮申請二胎房貸的人來說,理解它與增貸、轉貸的區別非常重要。例如,增貸是在原銀行增加貸款額度,通常需要良好的繳款紀錄和房屋增值;轉貸是將整個房貸轉移到另一家提供更優條件的銀行;而二胎則是在保留原房貸的情況下,向第二家機構申請額外貸款。影片中可能涵蓋了利率、額度、審核條件的比較,以及申請時需要注意的事項,能幫助您釐清哪種方式最符合自身需求與條件。
常見問題 (FAQ)
Q1: 房屋二胎借款和房屋增貸有什麼不同?
主要差異在於貸款機構和抵押權順位:
- 房屋增貸:向原貸款銀行申請增加貸款額度,抵押權仍為第一順位。審核相對嚴格,需信用良好且房屋有增值空間。
- 房屋二胎:向「另一家」金融機構(銀行、融資公司或民間)申請第二筆貸款,該機構取得的是第二順位抵押權。若未來房屋遭法拍,清償順位在第一家銀行之後,因此風險較高,利率通常也較高。二胎的審核標準依管道不同,可能比增貸寬鬆。
Q2: 申請房屋二胎需要保證人嗎?
不一定。多數情況下,如果申請人本身的信用、財力條件良好,且房屋殘值足夠,通常不需要提供保證人。但若申請人條件稍有不足(例如收入證明較弱、信用評分偏低、負債比較高),或是貸款機構為加強債權保障,可能會要求提供保證人。建議直接向申請的貸款機構確認。
Q3: 信用有瑕疵可以申請房屋二胎嗎?
可以,但管道選擇有限。銀行對於信用瑕疵容忍度最低,若有遲繳、呆帳、協商等紀錄,通常難以通過銀行審核。融資公司(如好事貸)對信用的要求相對寬鬆,即使有信用瑕疵,只要能提供合理的解釋或證明有還款能力,仍有機會核貸,但利率會較高。民間借款的信用門檻最低,即使信用嚴重不良也可能核貸,但利率最高、風險最大,需特別謹慎。
Q4: 房屋二胎的額度是怎麼計算的?
房屋二胎的額度主要取決於「房屋殘值」和貸款機構的「貸款成數」。
- 房屋殘值: 指房屋的市場鑑價金額減去第一順位房貸的剩餘未償還本金。例如,房屋鑑價1000萬,一胎房貸餘額600萬,殘值為400萬。
- 貸款成數: 各機構根據風險評估給予不同的貸款成數,通常是房屋鑑價的某個百分比。銀行二胎成數約在鑑價的80%-90%(需扣除一胎餘額),融資公司可能更高(如110%-120%)。
可貸額度大致估算為:(房屋鑑價金額 x 貸款成數) - 第一順位房貸餘額。最終核貸額度還會受到申請人信用、收入、負債比等因素影響。
Q5: 申請房屋二胎會影響信用評分嗎?
申請本身以及後續的還款行為都會影響信用評分:
- 申請階段:向銀行或部分融資公司申請時,機構會查詢您的聯徵信用報告,短期內多次查詢(稱為「近查」)可能會暫時降低信用評分。
- 核貸後:成功核貸並按時還款,會被視為正常的信用行為。但若遲繳或未繳,則會對信用評分產生嚴重的負面影響。此外,二胎貸款會增加您的總負債金額和負債比,這也可能間接影響未來申請其他貸款的條件。
因此,審慎評估還款能力,並確保按時還款,是維持良好信用的關鍵。
推薦探索
參考資料
Last updated May 5, 2025