
セブン&アイ・ホールディングスの岐路:現状分析と将来展望
国内外の事業課題、買収提案の波紋、そして成長への活路を徹底解説。
ハイライト:現在のセブン&アイを読み解く3つのポイント
- 財務状況の変動: 2025年2月期は増収ながらも純利益が大幅減益。しかし、2026年2月期には大幅な増益を見込んでいます。
- 外部からの揺さぶり: カナダのコンビニ大手からの買収提案が継続しており、経営陣は対応に追われています。新社長体制でガバナンス強化と独自成長を目指しています。
- 成長戦略の加速: 主力のコンビニ事業強化に加え、北米事業のIPO検討、デジタルトランスフォーメーション(DX)推進、大規模な投資計画を通じて、持続的な成長と企業価値向上を図っています。
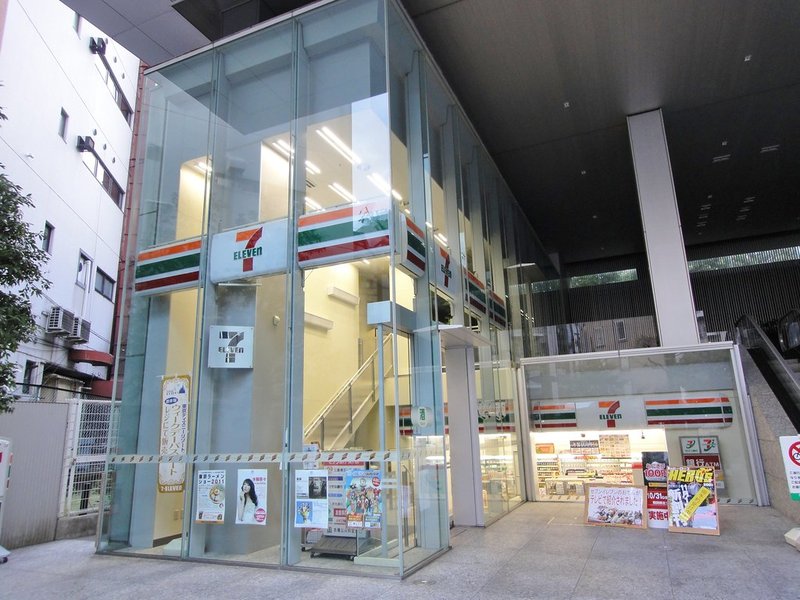
セブン&アイ・ホールディングス本社
経営の現状:財務と事業の概況
セブン&アイ・ホールディングスは、コンビニエンスストア、総合スーパー、食品スーパー、専門店、金融サービスなど多岐にわたる事業を展開する日本有数の総合流通グループです。現在、同社は国内外の事業環境の変化や資本市場の動きなど、複数の重要な局面に直面しています。
2025年2月期決算と2026年2月期見通し
2025年2月期の連結決算では、売上高は前期比4.4%増の11兆9,727億6,200万円と増収を確保しました。これは為替レートの変動による押し上げ効果(売上高で8,104億円増)も寄与しています。しかし、営業利益は前期比21.2%減の4,209億9,100万円、経常利益は前期比26.1%減の3,745億8,600万円、そして純利益は前期比23.0%減の1,730億円となりました。この減益は、主力の国内外コンビニ事業の不振や、不採算店舗の閉鎖費用(567億円の特別損失)、イトーヨーカ堂のネットスーパー撤退関連費用(458億円の特別損失)などが影響しています。特に2024年3〜11月期では、純利益が前年同期比65%減の636億円と大幅な落ち込みを見せていました。
一方で、2026年2月期の業績見通しについては、純利益が前期比47.3%増の2,550億円を見込んでおり、回復への期待が示されています。この回復計画は、国内戦略の強化と事業ポートフォリオの再編に基づいています。
主要財務指標
以下の表は、セブン&アイ・ホールディングスの近年の主要な財務指標をまとめたものです。これにより、同社の財務状況の推移と将来の見通しを概観できます。
| 項目 | 2025年2月期実績 | 2026年2月期見通し | 前期比 (2025年2月期) |
|---|---|---|---|
| 売上高 (営業収益) | 11兆9,727億6,200万円 | - | +4.4% |
| 営業利益 | 4,209億9,100万円 | - | -21.2% |
| 経常利益 | 3,745億8,600万円 | - | -26.1% |
| 純利益 | 1,730億円 | 2,550億円 | -23.0% (2026年見通しは +47.3%) |
注: 売上高にはグループ内取引を含みます。
主要事業の動向
国内コンビニエンスストア事業
国内のセブン-イレブン事業は、依然としてグループの中核を担っています。「品質と価格を両立した価値の提供」による来店頻度向上施策や新規客層拡大施策が奏功し、既存店売上高および客数は前年を上回る水準で推移しています。自営店と加盟店の売上を合計したチェーン全店売上は5兆3,697億円に達しています。また、プライベートブランド『セブンプレミアム』商品の年間売上金額が初めて1兆5,000億円を突破し、販売金額10億円以上の商品が315品目に拡大するなど、商品開発力も強みです。しかし、消費者の節約志向の高まりや競合他社の攻勢(商品の増量や値引き)に対し、対応が遅れた側面もあり、客足が一時的に遠のいた時期もありました。足元では低価格商品の投入などで回復の兆しを見せています。
海外コンビニエンスストア事業
海外、特にアメリカ市場におけるコンビニ事業は苦戦を強いられています。物価高騰による消費者の買い控えが続き、既存店売上高は13ヶ月連続で前年割れを記録しました。併設するガソリンスタンドの売上も減少しており、事業環境は厳しい状況です。不採算店舗の閉鎖費用として567億円の特別損失を計上したことも、全体の利益を圧迫する要因となりました。経営陣は北米コンビニ事業の再編を進め、将来的にはIPO(新規株式公開)も視野に入れています。
その他の事業と取り組み
総合スーパーのイトーヨーカ堂や食品スーパーのヨークベニマルなども重要な事業部門ですが、構造改革が進行中です。イトーヨーカ堂ではネットスーパー事業からの撤退に伴う特別損失を計上しました。金融事業においては、グループ傘下のセブン銀行の株式の一部を伊藤忠商事に売却する方針が調整されており、コンビニ事業への経営資源集中を進める動きの一環と見られています。また、専門店事業(アカチャンホンポ、ロフト)、フードサービス事業(デニーズ)なども展開しています。

セブン&アイグループの新たなシナジーを創出する新コンセプト店舗「SIPストア」の一例。
直面する課題と経営戦略
セブン&アイ・ホールディングスは、収益性の改善、海外事業の立て直し、そして外部からの買収提案への対応という複合的な課題に直面しています。これに対し、同社は経営体制の刷新や積極的な成長戦略を打ち出しています。
買収提案とその対応
2025年初頭より、カナダのコンビニ大手アリマンタシォン・クシュタールから買収提案を受けていることが大きな注目を集めています。これに関連し、創業家からの要請で伊藤忠商事が買収資金の一部出資を検討しているとの報道もなされましたが、伊藤忠側は「意思決定も何もしていない」とし、社内投資基準を満たす場合にのみ対応するとの慎重な姿勢を示しています。経済産業大臣も、セブン&アイが持つ社会的インフラ機能への影響という観点からこの状況を注視していると表明しています。
セブン&アイ経営陣は、独自の成長戦略を強調し、買収提案に対しては慎重な姿勢を維持しています。2025年5月にはクシュタール社と秘密保持契約を締結し、情報交換を開始しましたが、これは必ずしも買収受け入れを意味するものではなく、あらゆる選択肢を検討するための一環とされています。この状況下で、2025年3月には井阪隆一氏が社長を退任し、後任として社外取締役であったスティーブン・ヘイズ・デイカス氏が新社長に就任しました。初の外国人社長であるデイカス氏は、グローバルな視点での経営改革や北米コンビニ事業のIPOを通じた企業価値向上、そして株主との対話を重視する姿勢を明確にしています。
セブン&アイ・ホールディングスの現状概観図
以下の図は、セブン&アイ・ホールディングスが現在置かれている状況の主要な要素を視覚的にまとめたものです。財務状況、主要事業の課題、外部からの影響、そしてそれらに対する経営戦略の関連性を示しています。
売上増、純利益23%減 (1730億円)"] id1_2["2026年2月期見通し
純利益47.3%増 (2550億円)"] id1_3["特別損失計上
(不採算店舗閉鎖、ネットスーパー撤退)"] id2["主要事業の動向"] id2_1["国内コンビニ事業
既存店堅調、競争激化、PB好調"] id2_2["海外コンビニ事業
特に北米で苦戦、物価高・消費控え影響"] id2_3["スーパー事業
構造改革進行中"] id3["経営課題と外部環境"] id3_1["収益性の抜本的改善"] id3_2["海外事業の再建と成長"] id3_3["カナダ企業からの買収提案"] id3_3_1["創業家・伊藤忠商事の動向"] id3_3_2["政府・社会からの注視"] id4["経営戦略と対応"] id4_1["新社長就任 (スティーブン・デイカス氏)"] id4_2["北米コンビニ事業のIPO検討"] id4_3["中期経営計画 (2021-2025) 推進"] id4_4["約3.2兆円規模の投資計画 (~2030年度)"] id4_5["DX推進 (自動配送ロボット実験等)"] id4_6["株主還元強化 (2兆円規模自社株買い方針)"] id4_7["ガバナンス強化と株主対話重視"]
中期経営計画と成長への投資
セブン&アイは、2021年から2025年までの中期経営計画に基づき、「品質と価格の両立による来店頻度向上」と「新規客層の拡大施策」に注力しています。これに加え、2025年から2030年度にかけて約3.2兆円という大規模な投資計画を発表しており、このうち2兆円規模を自社株買いに充てる方針も示し、株主還元を強化する姿勢を見せています。残りの資金は店舗改装、デジタルシフト(DX)、環境対応(ESG経営)など、多方面の成長施策に投じられる予定です。
具体的な取り組みとしては、海外コンビニ事業の情報集約を強化するための「海外CVS管理部」の新設や、2025年4月から東京都八王子市の南大沢エリアで開始した自動走行ロボットによるデリバリーサービス「7NOW」の実証実験などがあります。これは物流効率化と新たな顧客体験の提供を目指すものです。また、気候変動問題への対応や資源の節約・再利用といったサステナビリティへの取り組みも強化しており、サプライチェーン全体での環境負荷低減や地域社会との共生を通じて、長期的な企業価値の向上を図っています。
主要戦略分野の評価
セブン&アイ・ホールディングスの現在の経営状況と戦略的取り組みについて、いくつかの主要分野における現状の力点や課題を相対的に評価したものが以下の図です。この評価は、公表されている情報や報道内容を基にした総合的な解釈であり、同社が各分野にどの程度の資源を投入し、またどのような成果や課題を抱えているかのイメージを示すものです。各項目の数値は10段階評価(高いほど注力度または健全性が高い)で、軸の最小値は3としています。
この図から、国内コンビニ事業は依然として高い競争力を維持しつつも、海外事業や現在の財務収益性には課題があることが示唆されます。一方で、成長戦略への投資や株主還元、ガバナンス強化への取り組みは積極的に進められている様子がうかがえます。
専門家による解説動画
セブン&アイ・ホールディングスが直面する経営課題、特に社長交代や買収提案といったトピックは複雑です。以下の動画では、これらの問題について専門家が解説しており、現状をより深く理解するための一助となります。社長交代が買収問題の解決にどう影響するのか、また円安といったマクロ経済環境が日本の小売業、特にセブン&アイのようなグローバル企業に与える影響について触れられています。
この動画では、井阪前社長からデイカス新社長への交代の背景、カナダのコンビニ大手からの買収提案の現状、そしてセブン&アイが今後取るべき戦略について議論されています。特に、経営立て直しの必要性や、今後のグローバル展開、株主との関係構築などが重要なポイントとして挙げられています。
FAQ よくある質問
Q1: セブン&アイの最近の業績が振るわない主な理由は何ですか?
A1: 主な理由は、国内外の主力コンビニエンスストア事業の苦戦です。国内では消費者の節約志向の高まりや競争激化への対応の遅れ、海外(特に北米)では物価高騰による消費者の買い控えやガソリンスタンド併設店の売上減が影響しました。加えて、不採算店舗の閉鎖やイトーヨーカ堂のネットスーパー撤退に伴う特別損失の計上も、純利益を大幅に押し下げる要因となりました。
Q2: カナダの企業からの買収提案は現在どうなっていますか?
A2: カナダのコンビニ大手アリマンタシォン・クシュタールからの買収提案は継続中です。セブン&アイ側は、2025年5月に同社と秘密保持契約を締結し、情報交換を開始しましたが、これは買収交渉の初期段階であり、具体的な買収条件や可否についてはまだ決定していません。経営陣は株主価値の最大化を念頭に、慎重に検討を進めている状況です。新社長のスティーブン・デイカス氏は、独自の成長戦略を追求する姿勢も示しています。
Q3: セブン&アイの今後の成長戦略のポイントは何ですか?
A3: 今後の成長戦略の柱は、①「セブン-イレブン事業を核としたグローバル成長戦略」、②「テクノロジーの積極活用(DX推進)」、③「事業ポートフォリオの最適化」、④「株主還元の強化」です。具体的には、苦戦する北米コンビニ事業の再建(IPOも検討)、国内コンビニ事業のさらなる強化、約3.2兆円規模の大型投資(DX、店舗改装、環境対応など)、そして2兆円規模の自社株買い方針などが挙げられます。新社長のもとで、これらの戦略を推進し、企業価値向上を目指しています。
Q4: 新しい社長になったことで、何が変わると期待されますか?
A4: 2025年3月に就任したスティーブン・デイカス新社長は、初の外国人社長であり、グローバルな経営経験が豊富です。デイカス氏のリーダーシップにより、①海外事業、特に北米コンビニ事業の立て直しと成長加速、②コーポレートガバナンスの強化と株主との対話促進、③買収提案に対するより戦略的かつグローバルな視点からの対応、④デジタルトランスフォーメーションやイノベーションの加速などが期待されています。経営の透明性を高め、企業価値向上に向けた大胆な改革を進めることが求められています。
おすすめの関連記事
- セブンイレブンの北米事業が直面している具体的な課題と、それに対する再建策について詳しく知りたい。
- セブン&アイが進めているデジタルトランスフォーメーション(DX)戦略の具体的な事例や、それが顧客体験にどう影響するのかを知りたい。
- セブン&アイに買収提案をしているカナダのアリマンタシオン・クシュタールの企業概要や過去のM&A戦略について調べてみたい。
- 2025年現在の日本の小売業界全体の動向と、セブン&アイのような大手企業が今後どのような競争環境に置かれるのか予測について知りたい。
参考資料
Last updated May 20, 2025