
しまむらが「合同運用指定金銭信託」を保有する戦略的理由:その安全性と収益性のバランスを解き明かす
上場企業しまむらが流動資産としてこの金融商品を活用する背景にある、賢明な財務戦略に迫ります。
本稿のハイライト
- 余剰資金の安全性と収益性を両立: しまむらは、事業活動で生じた一時的な余剰資金を、元本毀損リスクを抑えつつ銀行預金よりも有利な条件で運用するために「合同運用指定金銭信託」を活用しています。
- 短期運用と流動性の確保: 流動資産として計上されるこの信託は、比較的短期の資金運用に適しており、必要な時に資金化しやすい特性を持ちながら、資金繰りの安定化に貢献します。
- リスク管理の一環としての選択: 元本補填契約が付帯されることが多く、預金保険の対象でもあるため、市場の不確実性に対するヘッジとして、また他の有価証券とのポートフォリオバランスを取る上で重要な役割を果たしています。
「合同運用指定金銭信託」とは何か?
「合同運用指定金銭信託(ごうどううんようしていきんせんしんたく)」とは、多くの投資家(委託者)から集めた資金を、信託銀行などの金融機関(受託者)がひとまとめにして運用する金銭信託の一種です。まずは、この金融商品の基本的な仕組みと特徴を見ていきましょう。
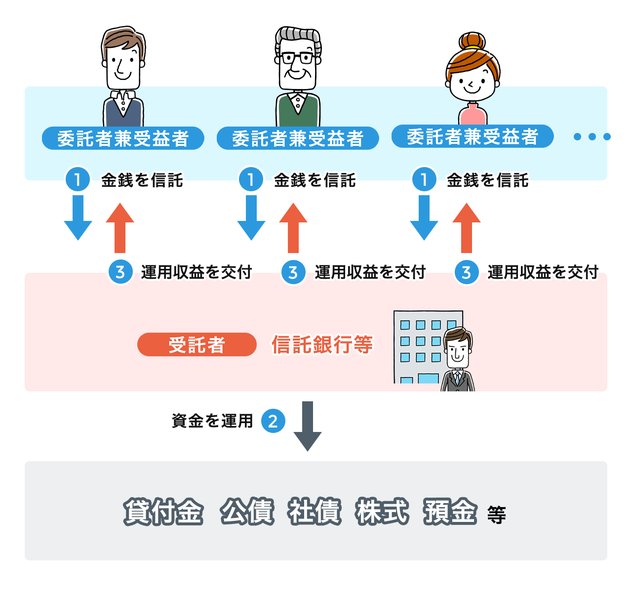
金銭信託の一般的な仕組みのイメージ図
仕組みと主な特徴
専門家による合同運用
個々の投資家が直接市場で運用を行うのではなく、信託銀行が専門的な知見を活かして資金を運用します。複数の委託者からの資金を「合同」で運用するため、比較的小口の資金でも大規模な運用が可能となり、分散投資によるリスク軽減効果も期待できます。
運用方針の指定と実績配当
契約時に委託者は資金の運用対象や期間など、大まかな運用方針を指定しますが、具体的な投資判断は受託者である信託銀行に委ねられます。運用成果に応じて収益が分配される「実績配当型」の商品です。
安全性への配慮
元本補填契約と預金保険
「合同運用指定金銭信託」の多くは、信託期間終了時に元本に損失が生じた場合、信託銀行がその損失を補填する「元本補填契約」が付帯しています。これは法的な元本保証とは異なりますが、投資家保護の観点から重要な特徴です。さらに、この信託は預金保険制度の対象となり、万が一信託銀行が破綻した場合でも、一定額まで元本と利息が保護されます(一般的には1委託者あたり1金融機関ごとに元本1,000万円までとその利息等)。
投資信託との比較における低リスク性
株式や債券に直接投資する投資信託(ファンド)と比較すると、合同運用指定金銭信託は一般的にリスクが低いと考えられています。特に元本補填契約がある場合、価格変動リスクは限定的となり、安定的な運用を目指す企業にとって魅力的な選択肢となります。
しまむらが「合同運用指定金銭信託」を保有する主な目的
株式会社しまむら(証券コード:8227)が貸借対照表の流動資産に「合同運用指定金銭信託」を計上している背景には、いくつかの戦略的な目的があります。企業の財務報告書や一般的な企業財務の観点から、その理由を深掘りします。
余剰資金の効率的な運用と収益性向上
企業活動を通じて生じる一時的な余剰資金(手元資金)を、単に普通預金として保有するのではなく、より有利な利回りを求めて運用するのは企業財務の基本です。合同運用指定金銭信託は、普通預金よりも高い収益が期待できる一方で、比較的リスクが低いとされるため、しまむらにとっては余剰資金の有効な活用手段となります。流動資産に計上されていることからも、短期的な運用を意図していることが伺えます。
安全性とリスク管理の重視
しまむらの有価証券報告書などでは、合同運用指定金銭信託について「短期で決済されるため、価格変動リスクは低い」と評価されています。前述の通り、元本補填契約の存在や預金保険の対象であることも、安全性を高める要因です。企業が資金を運用する際には、収益性だけでなく、元本の安全性を確保することも極めて重要であり、この信託はそのバランスに優れていると言えます。
流動性の確保と資金繰りの安定化
流動資産は、1年以内に現金化または費用化される資産を指します。合同運用指定金銭信託は、一般的に定期預金よりは柔軟性があり、必要に応じて資金を引き出すことが(条件によっては)可能です。これにより、企業は一定の収益性を追求しつつも、事業運営に必要な資金の流動性を確保し、安定した資金繰りを維持することができます。
財務報告書における位置づけ
しまむらの決算短信や有価証券報告書において、この資産は有価証券または投資有価証券の内訳として明記されています。例えば、2025年2月期の決算関連資料では、投資有価証券の増加要因の一つとして合同運用指定金銭信託が挙げられており、企業が積極的に資金運用を行っている様子がうかがえます。これは、株主や投資家に対して、企業が財務効率を意識していることを示すものでもあります。
主要な短期運用手段との比較
合同運用指定金銭信託が、他の代表的な短期資金運用手段と比較してどのような特性を持つのか、以下のレーダーチャートで視覚的に示します。このチャートは一般的な傾向を示すものであり、個別の商品内容によって特性は異なります。評価軸の各項目は、数値が高いほどその特性が強いことを意味します(例:安全性が高い、流動性が高い)。
このチャートから、合同運用指定金銭信託は、極めて安全性の高い預金などと比較すると期待収益性がやや高く、一方で投資信託(安定型)と比較すると元本保全性や安全性が高いという、バランスの取れた特性を持つことが示唆されます。しまむらにとって、この「バランス」が重要な選択理由の一つであると考えられます。
合同運用指定金銭信託の特性としまむらの戦略:マインドマップ
しまむらが合同運用指定金銭信託を保有する理由と、この金融商品の特性をマインドマップで整理しました。これにより、関連する要素が一目でわかります。
(しまむらの事例)"] idA["金融商品としての特徴"] idA1["信託銀行が専門的に運用・管理"] idA2["複数の委託者からの資金を
まとめて効率的に運用"] idA3["比較的安定した収益を
目指す設計"] idA4["元本補填契約が
付帯されるケースが多い"] idA5["預金保険制度の対象"] idA6["他の投資商品と比較して
リスクが低い傾向"] idA7["短期的な資金運用に適している"] idB["しまむらの保有目的・戦略"] idB1["事業で生じた
余剰資金の効率的活用"] idB2["安全性と収益性の
最適なバランス追求"] idB3["短期的な資金管理と
財務効率の向上"] idB4["必要な際の
資金流動性の確保"] idB5["ポートフォリオにおける
リスク分散の一環"] idC["財務諸表における位置づけ"] idC1["貸借対照表の
「流動資産」に計上"] idC2["「有価証券」または
「投資有価証券」の内訳"] idC3["短期決済を前提とし
価格変動リスクを低く評価"]
このマインドマップは、合同運用指定金銭信託が持つ固有のメリットと、しまむらがそれをどのように自社の財務戦略に組み込んでいるかを示しています。安全性、収益性、流動性という、企業財務における重要な要素をバランス良く満たす手段として活用されていることがわかります。
主要な特徴としまむらにとっての意義のまとめ
以下の表は、合同運用指定金銭信託の主要な特徴と、それがしまむらにとってどのような意義を持つのかをまとめたものです。
| 特徴 | 説明 | しまむらにとっての意義 |
|---|---|---|
| 運用主体 | 信託銀行 | 専門家による運用、管理負担の軽減 |
| 運用方法 | 複数の委託者からの資金を合同で運用 | 資金効率の向上、分散投資効果 |
| 収益性 | 一般的に普通預金より高い利回りを期待 | 余剰資金からの収益獲得機会の増加 |
| 安全性 | 元本補填契約が付帯される場合が多い、預金保険の対象 | 元本割れリスクの低減、資金保全 |
| 流動性 | 流動資産として計上、比較的短期での換金性を意図 | 短期的な資金需要への対応、資金繰りの安定 |
| リスク | 価格変動リスクは限定的とされる | 安定的な資産運用、運用成果の予測可能性の高さ |
よくあるご質問(FAQ)
合同運用指定金銭信託は元本が保証されますか?
多くの合同運用指定金銭信託(特に一般口と呼ばれるタイプ)では、信託期間終了時に運用成績が悪く元本に損失が生じた場合、信託銀行がその損失を補填するという「元本補填契約」が付いています。ただし、これは銀行法や保険業法などで定義される「元本保証」とは厳密には異なります。重要なのは、この元本補填契約と、預金保険制度の対象となることで、実質的に元本の安全性が高められている点です。預金保険により、万が一信託銀行が破綻した場合には、1金融機関ごとに1委託者あたり元本1,000万円までとその利息が保護されます。
なぜしまむらは他の投資ではなく合同運用指定金銭信託を選ぶのですか?
しまむらが合同運用指定金銭信託を選択する主な理由は、企業の資金運用において「安全性」と「収益性」のバランスを重視しているためと考えられます。株式投資や一般的な投資信託はより高いリターンを期待できる可能性がある一方、価格変動リスクも大きくなります。対照的に、銀行預金は安全性が非常に高いものの、現在の低金利環境下では十分な収益を得ることが難しいです。合同運用指定金銭信託は、これらの中間に位置し、元本補填契約や預金保険による一定の安全性を確保しつつ、預金よりも高い利回りを期待できるため、特に短期的な余剰資金の運用先として適していると判断されているのでしょう。また、価格変動が少ないため運用成果の予測がしやすい点も、計画的な財務運営を行う企業にとっては大きなメリットです。
流動資産に計上されていることの意味は何ですか?
会計上、資産は「流動資産」と「固定資産」に大別されます。流動資産とは、決算日の翌日から起算して1年以内に現金化されるか、費用として消費されると見込まれる資産を指します。しまむらの貸借対照表で合同運用指定金銭信託が流動資産の有価証券として計上されているということは、同社がこの資産を比較的短期(1年以内)で運用し、必要に応じて現金化することを想定していることを示唆しています。これは、日々の事業運営に必要な運転資金の確保や、短期的な資金需要に柔軟に対応するための財務戦略の一環と考えられます。長期的な投資を目的とする場合は、通常「投資その他の資産」(固定資産の一部)に計上されます。
推奨される関連検索
- 企業の余剰資金運用方法とリスク管理について教えてください。
- 合同運用指定金銭信託と他の短期金融商品の違いは何ですか?
- 上場企業の財務戦略における流動資産の重要性とは何ですか?
- 元本補填契約付き金融商品のメリットとデメリットについて詳しく知りたいです。
参考文献
 buffett-code-archives.s3.amazonaws.com
 s3.ap-northeast-1.amazonaws.com
Last updated May 7, 2025