
解鎖投資組合潛力:剖析強勢股、定存與槓桿的報酬風險奧秘
深入探討不同資產配置下的最佳、最差情境,以及融資決策的關鍵考量。
在瞬息萬變的金融市場中,如何建構一個既能追求超額報酬又能有效管理風險的投資組合,是每位投資者關注的核心議題。特別是當考慮將市場中的「最強勢股」與相對穩健的定存,或其他不同類型的股票相結合時,其潛在的報酬與風險範圍會如何變化?而在特定條件下,運用融資(槓桿)是否為明智之舉?本篇分析將深入探討這些問題,結合市場數據與投資理論,為您提供詳細的解析。
核心洞察:三大關鍵精華
- 平衡的藝術: 將高波動、高潛在報酬的「最強勢股」與幾乎零風險的「定存」結合,可在一定程度上平衡風險與報酬,提供介於兩者之間的表現。
- 分散的力量與代價: 在最強勢股基礎上加入「其他股票」進行分散投資,若選擇得當,有機會維持高報酬水平,但風險(波動性)區間可能擴大;反之,若組合不當,則可能導致「不效率投資」。
- 槓桿的雙面刃: 融資操作能放大潛在收益,但也同等放大虧損風險。是否值得採用,取決於投資者對市場的判斷、風險承受能力以及嚴謹的資金管理策略。
不同投資組合的報酬與風險解析
理解不同資產組合下的預期表現是制定投資策略的基礎。以下將針對您提出的幾種特定情境進行分析:
情境一:最強勢股 + 定存(不融資)
結合高成長與穩定性
您提供的數據指出,此組合的報酬率±風險介於 (1.725% ± 0%, 29% ± 32%) 之間。這個範圍相當合理地反映了組合的特性:
- 1.725% ± 0%: 這代表了定存部分的貢獻。目前(截至2025年4月)台灣的一年期新台幣定存利率約在1.7%至1.8%之間,其波動風險趨近於零,提供了穩定的現金流和資本保全。
- 29% ± 32%: 這部分代表了「最強勢股」的潛在表現。參考如台灣50指數(0050)或某些高成長主題ETF的歷史數據,年化報酬率達到20%甚至接近30%是可能的,但伴隨而來的是較高的波動性(標準差可能達到30%以上)。「最強勢股」通常指那些具有強勁增長動能、市場關注度高的股票,但也意味著價格波動劇烈。
將這兩者結合,投資者可以在追求較高報酬的同時,利用定存來降低整體投資組合的波動性。最終的實際報酬與風險水平,將取決於最強勢股與定存之間的資金分配比例。此策略適合尋求成長機會,但風險承受能力相對保守的投資者。
資產配置是構建投資組合的基礎 (來源: Vocus)
情境二:最強勢股 + 其他股票(最佳情況)
追求最佳化的分散效益
您提供的數據指出,此組合的最佳報酬率±風險介於 (29% ± 32%, 29% ± 52%)。這意味著,透過精心挑選「其他股票」與最強勢股搭配,最佳情況下可以在維持約29%的高預期報酬率的同時,風險水平可能落在±32%至±52%的區間內。
- 維持高報酬: 這表明即使加入了其他股票,如果選股得當(例如,選擇同樣具有成長潛力或與最強勢股相關性較低的優質股票),整體組合的預期報酬率仍能維持在最強勢股的水平。
- 風險區間擴大: ±32%的風險可能代表納入了部分波動性相對較低或具有不同風險因子的股票,達到了一定的分散效果。而±52%的風險則可能意味著組合中包含了更多高波動性的成長股或主題性股票,雖然潛在報酬可能更高,但整體波動性也隨之顯著增加。例如,結合領漲的科技股與波動性同樣較高但可能來自不同產業(如生技、能源)的股票。
這種策略的核心在於透過有效的股票選擇和配置,試圖在不犧牲太多預期報酬的前提下,管理或調整整體風險暴露。然而,達到「最佳」情況需要精準的市場判斷和選股能力。
情境三:最強勢股 + 其他股票(最差情況)
潛在的下行風險
您詢問此組合在最差情況下的報酬率與風險。根據市場分析和歷史數據推演,最差情況可能涉及市場整體下跌,或「其他股票」選擇不當(例如,選入基本面惡化或與強勢股高度正相關但在下跌時跌幅更深的股票)。
綜合不同來源的分析(如Answer B和C基於ETF數據的估算),一個合理的推估區間是:
報酬率 ± 風險介於 (-10% ± 60%, -0.73% ± 32%) 之間。
這意味著:
- 負報酬可能性: 在極端市場環境或錯誤的股票組合下,整體投資報酬可能轉為負值,虧損幅度可能達到-10%或更多。
- 高波動持續: 即使在虧損情況下,組合的波動性(風險)依然可能很高,標準差可能介於32%至60%之間。這顯示了即使分散投資,若遇上系統性風險或組合內股票同漲同跌特性明顯,下行風險依然巨大。
這個情境提醒投資者,即使組合中包含「最強勢股」,也不能完全避免市場風險。尤其是在選擇「其他股票」時,需要謹慎評估其風險特性以及與整體組合的相關性。
投資組合效率與融資決策
情境四:不效率投資組合的存在性
避免落入低效陷阱
關於「最強勢股 + 其他股票」是否存在不效率投資,答案是:是,存在不效率投資。
在投資組合理論中,「不效率投資」指的是存在其他可能的組合,能在相同風險水平下提供更高報酬,或者在相同報酬水平下承擔更低風險。當將最強勢股與「其他股票」組合時,如果選擇不當,就可能產生不效率的組合。
導致不效率投資的典型組合是:最強勢股 + 表現不佳或高風險低報酬的股票。
例如:
- 將最強勢股與基本面持續惡化、缺乏成長前景的「價值陷阱」股票組合。
- 將最強勢股與雖然波動性極高、但預期報酬無法彌補其風險的「垃圾股」或過度投機的股票組合。
- 將最強勢股與跟其高度正相關,但波動性更大、報酬卻更低的股票組合(無法達到分散風險的效果,反而增加了波動)。
有效的投資組合管理需要避免這類組合,尋求在給定風險水平下最大化預期報酬(或在給定報酬目標下最小化風險)。
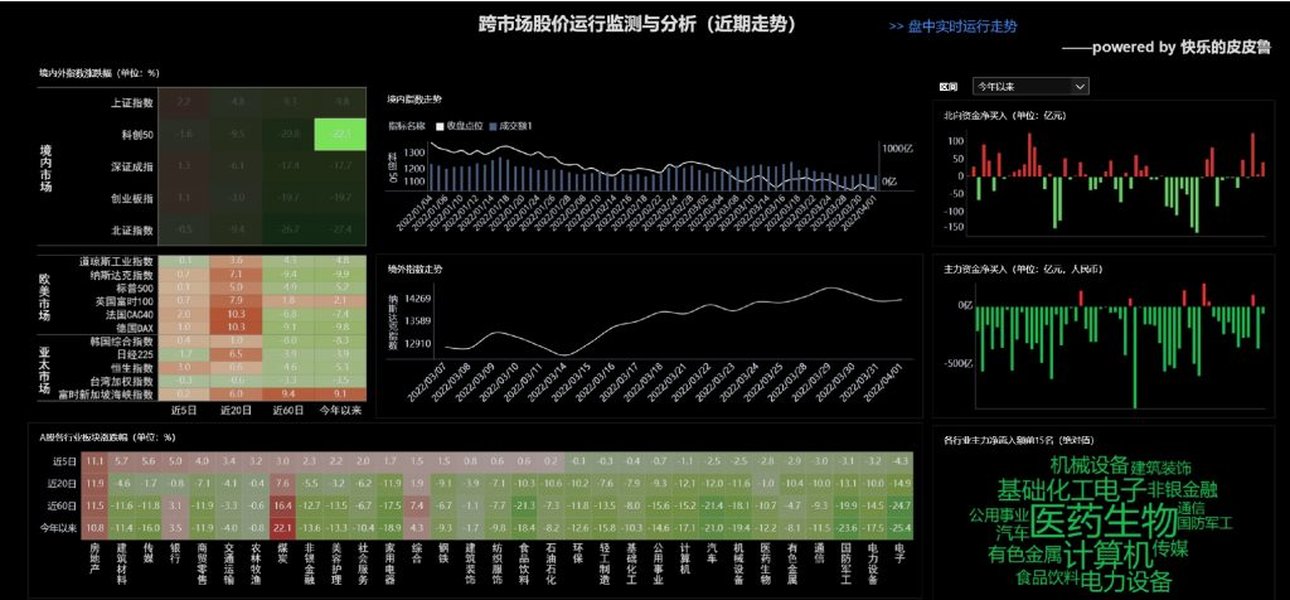
透過數據分析識別股票特性是避免不效率投資的關鍵 (來源: FineBI)
情境五:融資操作的利弊權衡
放大收益或風險的抉擇
關於在可融資時是否值得進行融資,答案是:視情況而定,操作需極度謹慎。
融資(使用保證金交易或借款投資)的本質是運用槓桿。槓桿可以放大投資收益,但也同樣會放大虧損的風險。
是否值得融資,取決於以下因素:
- 市場判斷: 投資者是否對市場走勢(特別是所投資的強勢股)有高度信心?在預期市場上漲時,融資可能增加獲利。
- 風險承受能力: 投資者能否承受潛在的更大虧損?融資可能導致虧損超過初始投入的本金。
- 融資成本: 融資利率是多少?融資成本會侵蝕投資報酬。
- 風險管理: 是否有嚴格的停損機制和資金控管計畫?
如果決定進行融資,一個例舉的配置可能是:
- 投資第一順位強勢股權重: 60% (將較大比例資金集中在最有信心的標的上)
- 融資額度: 30% - 40% (相對於自有資金的比例,例如自有100萬,融資30-40萬。注意:台灣法規通常規定個股融資上限為60%,但實際使用額度應保守考量風險)
重要提示: 這僅為一個示例。實際融資比例和權重應根據個人財務狀況、風險偏好和市場分析動態調整。融資交易風險極高,不適合所有投資者,務必在完全理解相關風險後才考慮採用。
投資組合特性比較:雷達圖分析
為了更直觀地比較不同策略下的投資組合特性,下方的雷達圖展示了五種概念性組合在幾個關鍵維度上的相對評估。這些評估是基於理論和一般市場觀察,而非精確的歷史數據回測,旨在說明不同策略的傾向性。
此雷達圖顯示,「最強勢股 Only」和「最強勢股 + 融資」策略在預期報酬上最高,但風險(波動性和下行風險)也最大。「最強勢股 + 定存」顯著降低了風險。「效率組合」試圖在高報酬和分散效益間取得平衡,而「不效率組合」則表現為較差的風險報酬比。
投資組合建構心智圖
下方的思維導圖概述了構建包含最強勢股的投資組合時,不同元素如何相互作用並影響最終的風險與報酬特性。
這個心智圖從核心元素出發,探討不同組合情境下的結果(包括最佳、最差和不效率情況)以及運用融資的影響,最終歸結到投資決策的關鍵考量因素。
相關影片:ETF 成分股與周轉率探討
在構建包含「最強勢股」的投資組合時,許多投資者會考慮使用 ETF。了解 ETF 如何選擇成分股、其周轉率高低的原因與影響,對於評估這類投資工具至關重要。以下影片深入探討了 ETF 成分股更換的評估方式,以及動能型 ETF 高周轉率的合理性,有助於理解如何選擇和管理以 ETF 為主的投資組合。
影片探討 ETF 成分股調整及周轉率議題 (來源: YouTube - 投資癮)
影片中可能討論到「動能因子」如何影響選股,這與「最強勢股」的概念相關。高周轉率可能意味著 ETF 頻繁買賣以捕捉市場動能,這會帶來交易成本,但也可能是策略的一部分。理解這些機制有助於投資者判斷某一 ETF 是否符合其投資目標與風險偏好,尤其是在構建包含這類 ETF 的多元化投資組合時。
總結表:各情境報酬風險概覽
下表總結了上述討論的各個投資組合情境及其關鍵的報酬與風險特性:
| 投資組合情境 | 報酬率 ± 風險 (年化估計) | 關鍵特性 | 備註 |
|---|---|---|---|
| 最強勢股 + 定存 (不融資) | 介於 (1.725% ± 0%) 與 (29% ± 32%) 之間 | 風險報酬平衡,波動降低 | 具體數值取決於配置比例 |
| 最強勢股 + 其他股票 (最佳情況) | 介於 (29% ± 32%) 與 (29% ± 52%) 之間 | 維持高報酬,風險區間依選股而定 | 需優秀選股能力 |
| 最強勢股 + 其他股票 (最差情況) | 介於 (-10% ± 60%) 與 (-0.73% ± 32%) 之間 | 潛在負報酬,高波動持續 | 反映市場下行或選股失誤風險 |
| 不效率投資組合 (示例) | N/A (相對表現差) | 是 (存在);最強勢股 + 低效能/劣質股 | 應避免此類組合 |
| 融資操作 (示例) | 潛在 > 29%, 風險 > ±52% (放大) | 是 (值得,但需謹慎);例:強勢股權重60%, 融資30-40% | 高風險操作,嚴控風險是前提 |
此表格提供了一個快速參考,幫助理解不同策略選擇可能帶來的結果範圍。請注意,所有報酬率和風險數字均為基於現有資訊的估計值或理論範圍,實際投資結果可能會有很大差異。
常見問題 (FAQ)
Q1: 文中提到的「最強勢股」具體是指什麼?
「最強勢股」通常指在特定時間段內,股價表現、上漲動能最強勁的一類股票。它可以是單一個股,也可以是一組具有相似強勢特徵的股票(例如,某些動能型ETF所追蹤的成分股)。定義方式可能基於技術指標(如相對強弱指數RSI、股價突破新高)、基本面(如盈利增長加速)或市場關注度(如熱門題材股)。在本文的分析中,其報酬與風險特性(如29%±32%)是基於這類股票高成長、高波動的典型表現來設定的。
Q2: 這些例子中的「風險」是如何衡量的?
文中報酬率後面的 ± 百分比(例如 ±32%)通常代表投資的「波動性風險」,最常用的是以「標準差」(Standard Deviation)來衡量。標準差衡量的是一段時間內投資報酬率相對於其平均值的離散程度。標準差越大,表示報酬率的波動範圍越廣,未來報酬的不確定性越高,風險也就越大。例如,±32%表示年化報酬率有相當大的可能性在平均值上下32%的範圍內波動。
Q3: 提到的 29% 報酬率是保證的嗎?
絕對不是保證的。文中提到的 29% 報酬率,是基於對「最強勢股」歷史表現或市場預期的估計值,代表一種「預期報酬」或「潛在報酬」水平。所有股票投資都涉及風險,過去的績效不代表未來的結果。實際報酬率會受到市場狀況、經濟環境、公司營運等多種因素影響,可能遠高於或遠低於這個數字,甚至可能是負數。高預期報酬往往伴隨著高風險(如±32%或更高的波動)。
Q4: 使用融資(槓桿)主要的風險有哪些?
融資的主要風險包括:
- 放大虧損: 槓桿在放大收益的同時,也同等放大虧損。如果股價下跌,虧損速度會加快,可能超過初始投入的本金。
- 保證金追繳(Margin Call): 當持股價值下跌,導致維持率低於規定水平時,券商會要求投資者補繳保證金。若無法及時補足,券商有權強制賣出(斷頭)投資者的持股以償還借款,可能導致在不利的價格實現巨大虧損。
- 利息成本: 融資需要支付利息,這會增加投資成本,侵蝕潛在獲利。
- 心理壓力: 由於風險放大,融資交易可能給投資者帶來更大的心理壓力和情緒波動,影響決策。
Q5: 如何才能建立一個比較「有效率」的投資組合?
建立效率投資組合的關鍵在於實現最佳的風險報酬平衡。主要方法包括:
- 資產配置: 將資金分散投資於不同類型的資產(如股票、債券、房地產、現金等),利用不同資產間的低相關性來降低整體風險。
- 分散投資: 在同一資產類別內(如股票),投資於不同行業、不同地區、不同風格(成長/價值)的標的,避免將風險過度集中在單一股票或領域。
- 風險評估: 了解自己的風險承受能力和投資目標,選擇與之匹配的投資策略和產品。
- 成本控制: 盡量降低交易成本和管理費用,因為成本會直接影響最終報酬。
- 定期檢視與再平衡: 市場狀況和資產表現會隨時間變化,需要定期檢視投資組合,並根據需要進行調整(再平衡),使其回到目標配置比例。
- 避免情緒化交易: 堅持投資紀律,避免因市場恐慌或貪婪而做出非理性決策。
尋求專業財務顧問的建議,也是建立和管理效率投資組合的一種方式。
推薦探索
參考資料
Last updated April 28, 2025