
Le Guide Complet de Comptabilité pour Votre École GUERO SAFY-MBOUR
Un système comptable structuré qui assure la transparence financière et facilite la gestion de votre établissement scolaire au Sénégal
Points Essentiels de la Comptabilité Scolaire
- Organisation systématique - Un tableau comptable bien structuré permet une vision claire des finances de votre école
- Conformité réglementaire - La comptabilité doit respecter les normes comptables et fiscales en vigueur au Sénégal
- Outils de prise de décision - Les documents comptables servent de base pour les décisions stratégiques et opérationnelles
Structure du Système Comptable pour GUERO SAFY-MBOUR
La tenue d'une comptabilité rigoureuse est essentielle pour une école privée comme GUERO SAFY-MBOUR. Votre système comptable doit permettre de suivre l'ensemble des flux financiers, d'évaluer la rentabilité de l'établissement et de prendre des décisions éclairées. Il doit également répondre aux exigences légales et fiscales du Sénégal.
Un système comptable complet se compose de trois documents fondamentaux interdépendants : le journal comptable, le grand livre et le bilan. Ces documents forment un tout cohérent et permettent une vision complète de la situation financière de votre école.
Le Journal Comptable : Chronologie des Opérations Financières
Le journal comptable est le document de base qui enregistre chronologiquement toutes les opérations financières de votre établissement. Chaque transaction est inscrite avec sa date, sa nature et ses montants (débit et crédit).
Format Recommandé pour le Journal Comptable
| Date | N° Pièce | Libellé de l'Opération | Comptes Débités | Comptes Crédités | Montant (FCFA) |
|---|---|---|---|---|---|
| 01/09/2025 | FR-001 | Encaissement frais de scolarité élève Diallo | 512 - Banque | 706 - Frais de scolarité | 150 000 |
| 05/09/2025 | FC-023 | Achat fournitures scolaires | 602 - Achats fournitures | 401 - Fournisseurs | 85 000 |
| 15/09/2025 | BP-045 | Règlement salaires enseignants | 641 - Salaires | 512 - Banque | 1 200 000 |
| 20/09/2025 | FC-024 | Règlement facture électricité | 6061 - Électricité | 512 - Banque | 120 000 |
Dans cet exemple, chaque opération est documentée avec un numéro de pièce justificative, ce qui facilite la vérification et le contrôle. Le principe de la partie double est respecté : chaque opération implique au moins un compte débité et un compte crédité, pour le même montant.
Le Grand Livre Comptable : Regroupement par Comptes
Le grand livre reprend toutes les écritures du journal, mais les classe par compte comptable. Il permet de suivre l'évolution de chaque poste (trésorerie, créances, dettes, charges, produits) au cours de l'exercice.
Exemple de Présentation du Grand Livre
Pour le compte 512 - Banque :
| Date | Libellé | Référence | Débit (FCFA) | Crédit (FCFA) | Solde (FCFA) |
|---|---|---|---|---|---|
| 01/09/2025 | Solde initial | - | - | - | 2 500 000 |
| 01/09/2025 | Encaissement frais de scolarité | FR-001 | 150 000 | - | 2 650 000 |
| 15/09/2025 | Règlement salaires | BP-045 | - | 1 200 000 | 1 450 000 |
| 20/09/2025 | Règlement facture électricité | FC-024 | - | 120 000 | 1 330 000 |
De la même manière, chaque compte utilisé dans le journal aura sa propre page dans le grand livre, permettant ainsi de suivre l'évolution de tous les postes comptables.
Le Bilan Comptable : Synthèse de la Situation Financière
Le bilan est un état de synthèse qui présente la situation patrimoniale de votre école à une date donnée, généralement à la fin de l'exercice comptable. Il est divisé en deux parties équilibrées : l'actif (ce que l'école possède) et le passif (comment ces actifs sont financés).
Structure du Bilan pour GUERO SAFY-MBOUR
| ACTIF | PASSIF | ||
|---|---|---|---|
| Actifs Immobilisés | Montant (FCFA) | Capitaux Propres | Montant (FCFA) |
| Terrains et constructions | 35 000 000 | Capital social | 25 000 000 |
| Mobilier et équipement scolaire | 12 500 000 | Réserves | 8 500 000 |
| Matériel informatique | 5 800 000 | Résultat de l'exercice | 4 200 000 |
| Actifs Circulants | Montant (FCFA) | Dettes | Montant (FCFA) |
| Stocks de fournitures | 1 200 000 | Emprunts bancaires | 18 000 000 |
| Créances sur élèves (frais non payés) | 3 500 000 | Dettes fournisseurs | 1 800 000 |
| Disponibilités (caisse et banque) | 4 300 000 | Dettes fiscales et sociales | 4 800 000 |
| TOTAL ACTIF | 62 300 000 | TOTAL PASSIF | 62 300 000 |
Le bilan doit toujours être équilibré : le total de l'actif doit être égal au total du passif. Cela reflète le principe fondamental selon lequel tout ce que l'école possède (actif) est financé soit par ses fonds propres, soit par des dettes (passif).
Analyse Comparative des Postes Comptables
Pour optimiser la gestion financière de votre école, il est important d'analyser la répartition de vos ressources et charges. Le graphique radar ci-dessous présente une analyse comparative des principaux postes comptables :
Ce graphique illustre la répartition relative des principaux postes comptables selon les niveaux d'enseignement. Il met en évidence comment les frais de scolarité, les charges salariales et les autres dépenses varient entre les sections préscolaire, élémentaire et collège. Cette visualisation vous aide à identifier les postes les plus importants et à optimiser votre stratégie financière en conséquence.
Organisation et Flux de la Comptabilité Scolaire
La comptabilité de votre école GUERO SAFY-MBOUR s'organise selon un processus structuré. Le mindmap ci-dessous illustre les interconnexions entre les différents éléments comptables et leur organisation :
Ce mindmap vous permet de visualiser l'organisation de votre système comptable et les relations entre ses différentes composantes. Il met en évidence le flux d'informations, de la saisie initiale des transactions jusqu'à l'élaboration des documents de synthèse, en passant par le traitement des données dans le grand livre.
Démonstration Pratique : Du Journal au Bilan
Cette vidéo pédagogique illustre le processus comptable complet, du journal au bilan, en passant par le grand livre et la balance. Elle explique de manière claire et concrète comment les écritures comptables sont d'abord enregistrées dans le journal, puis reportées dans le grand livre, et finalement synthétisées dans le bilan. Ces explications vous aideront à mieux comprendre l'articulation entre les différents documents comptables et à mettre en place un système efficace pour votre école.
Adaptations Spécifiques pour le Secteur Éducatif
La comptabilité d'une école privée comme GUERO SAFY-MBOUR présente des particularités qui la distinguent de celle d'autres types d'entreprises. Voici quelques spécificités à prendre en compte :
Gestion des Frais de Scolarité
Les frais de scolarité constituent la principale source de revenus de votre établissement. Il est essentiel de mettre en place un suivi rigoureux des encaissements et des impayés.
Répartition des Ressources par Niveau d'Enseignement
La ventilation des recettes et des dépenses par niveau d'enseignement (préscolaire, élémentaire, collège) vous permettra d'évaluer la rentabilité de chaque section et d'optimiser votre politique tarifaire.
Indicateurs de Performance Spécifiques
Pour piloter efficacement votre établissement, il est recommandé de suivre des indicateurs adaptés au secteur éducatif :
- Coût moyen par élève
- Ratio masse salariale / frais de scolarité
- Taux de recouvrement des frais de scolarité
- Taux d'occupation des classes
Exemples Visuels du Système Comptable
Voici quelques exemples visuels qui illustrent l'application pratique des concepts comptables dans une école :
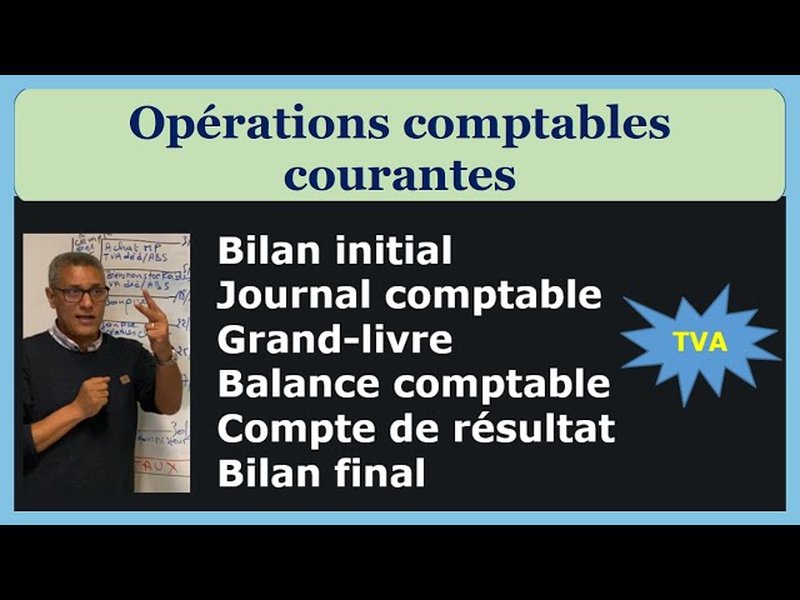
Ces documents illustrent comment organiser concrètement votre comptabilité, de la saisie des opérations quotidiennes à l'élaboration des états financiers de synthèse.
Foire Aux Questions
Références
- Grand Livre Comptable : Rôle et Utilité - Appvizer
- Modèles et exemples de comptabilité : bilan, grand livre, balance, journal - Pennylane
- Organisation comptable : Grand livre et balance - LaCompta.org
- Grand livre comptable : définition, contenu et utilisation - Libeo
- Principes comptables : journal, grand livre et balance - Compteo
- Comptabilité dans une école privée : les règles à connaître - Ecole Futée
-
Plan comptable Enseignement privé - Loop
Pour Approfondir Vos Connaissances
 d1n7iqsz6ob2ad.cloudfront.net
Last updated April 8, 2025