
揭秘台積電權益資金成本:CDGM與CAPM的深度剖析與合理性探討
透過股利折現模型與資本資產定價模型,精確評估台積電的股本成本並比較其適用性。

- CDGM與CAPM的雙視角:本文將同時運用股利折現模型(CDGM)和資本資產定價模型(CAPM)兩種主流方法,深入計算台積電的權益資金成本,提供多元化的評估框架。
- 參數敏感性與實務挑戰:探討兩種模型在參數選擇上的敏感性,特別是股利成長率(g)、股東權益報酬率(ROE)、股利發放率、無風險利率、Beta值以及市場風險溢酬等關鍵因素對最終結果的影響。
- 台積電的特性與模型選擇:分析台積電作為高成長、高資本投入的企業特性,並據此評估CDGM與CAPM在不同情境下,哪種模型能更合理地反映其真實權益資金成本。
在金融市場中,準確評估企業的權益資金成本(Cost of Equity, Ke)對於投資決策和公司估值至關重要。權益資金成本代表了股東為承擔公司風險所要求的最低報酬率。對於像台積電(TSMC, 2330)這樣在全球半導體產業中佔據領導地位的企業,其權益資金成本的計算尤其受到關注。本次分析將聚焦於兩種廣泛使用的模型:股利折現模型(Constant-Growth Dividend Discount Model, CDGM,又稱Gordon Growth Model)和資本資產定價模型(Capital Asset Pricing Model, CAPM),旨在對台積電的權益資金成本進行詳細計算、比較,並探討其合理性。
CDGM模型基於未來股利流的現值來估計股本成本,特別適合股利穩定增長的公司。而CAPM則從市場風險的角度出發,評估系統性風險對股本成本的影響。透過對這兩種模型參數的選取和計算結果的比較,我們將能更全面地理解台積電的權益資金成本,並為投資者提供有價值的參考。
權益資金成本評估的核心:CDGM模型
深入解析股利折現模型的計算邏輯與關鍵假設
股利折現模型(CDGM)是一種將股東所獲得的股利折現回現值,以評估公司股本成本的方法。其核心假設是公司會以一個固定的成長率持續發放股利。這個模型對於穩定派發股利且具備可預測成長模式的公司特別適用。台積電作為一家成熟但仍具備強勁成長動力的企業,其股利政策和盈餘狀況使其成為CDGM分析的理想案例。
CDGM模型的基本公式為:
\[ Ke = \frac{D_1}{P_0} + g \]其中:
- \( Ke \) 代表權益資金成本。
- \( D_1 \) 代表下一年度預期每股股利。
- \( P_0 \) 代表當前每股股價。
- \( g \) 代表股利永續成長率。
股利成長率(g)的計算:ROE與股利發放率的乘積
股利成長率 \( g \) 的計算是CDGM模型中的一個關鍵環節,它直接影響最終的權益資金成本。根據題目要求,我們將使用以下公式計算 \( g \):
\[ g = ROE \times (1 - \text{股利發放率}) \]這個公式闡明了公司透過保留盈餘進行再投資,進而提升未來股東權益報酬率,最終帶動股利成長的邏輯。其中,股東權益報酬率(Return on Equity, ROE)衡量公司運用股東資金創造利潤的效率,而 \( (1 - \text{股利發放率}) \) 則代表公司將盈餘再投資於業務的比率(即盈餘保留率)。
台積電關鍵數據的採集與估計
為了計算台積電的權益資金成本,我們需要收集或估計以下數據:
- 股東權益報酬率 (ROE):綜合各方資訊,台積電近年ROE約在15%至34.5%之間波動。由於CDGM模型強調永續成長率,因此採用長期平均ROE會更為穩健。考慮到其作為高成長性企業的特性,我們取長期平均ROE為32%來代表其持續獲利能力,但也將參考較近期的數據進行敏感性分析。
- 股利發放率:台積電的股利發放率歷史平均約為50%,這表示公司會將一半的盈餘保留下來用於再投資,以支持未來的擴張和技術研發。近期資料顯示,2024年台積電現金股利發放率約為37.57%。
- 下一年度預期每股股利 (D1):台積電2025年Q3現金股利為每股6元。若按季配發且不變動,年化D0約為24元。為了更精確,需要考慮成長率推估D1。
- 當前每股股價 (P0):參考近期市場資訊,台積電股價約在1385元至1470元之間。我們將選取一個代表性價格進行計算。
CDGM模型計算步驟與結果
- 計算股利成長率 (\( g \)):
- 情況一:採用長期平均ROE (32%) 和歷史平均股利發放率 (50%)
\[ g = 32\% \times (1 - 50\%) = 32\% \times 0.5 = 16\% \] - 情況二:採用近期ROE (2025 Q3為9.36%) 和近期股利發放率 (37.57%)
\[ g = 9.36\% \times (1 - 37.57\%) = 9.36\% \times 0.6243 \approx 5.84\% \]
可以看出,不同的ROE和股利發放率會導致截然不同的 \( g \) 值,這也凸顯了參數選擇的重要性。由於台積電的長期成長潛力,一個介於兩者之間的穩健成長率可能更為合理。
- 情況一:採用長期平均ROE (32%) 和歷史平均股利發放率 (50%)
- 計算下一年度股利 (\( D_1 \)):
假設2024年預估股利為24元(基於2025 Q3季配6元年化),使用情況一的 \( g = 16\% \) 進行推估:
\[ D_1 = 24 \times (1 + 16\%) = 24 \times 1.16 \approx 27.84 \text{元} \] - 計算權益資金成本 (\( Ke \)):
假設當前股價 \( P_0 = 1400 \) 元(取近期股價範圍中值):
\[ Ke = \frac{27.84}{1400} + 16\% \approx 1.99\% + 16\% = 17.99\% \]若使用較保守的 \( g = 5.84\% \) 且 \( D_1 \) 依此成長,則 \( D_1 = 24 \times (1 + 5.84\%) \approx 25.40 \) 元:
\[ Ke = \frac{25.40}{1400} + 5.84\% \approx 1.81\% + 5.84\% = 7.65\% \]從計算結果來看,CDGM模型對於股利成長率的假設非常敏感。一個較高的成長率導致較高的權益資金成本,反映了市場對公司未來高成長的預期。然而,對於「永續」成長率的估計,應當更加謹慎,一般認為不應超過長期經濟增長率。
市場風險的量化:CAPM模型
資本資產定價模型的原理與參數選取
資本資產定價模型(CAPM)是另一種廣泛用於計算權益資金成本的方法,它基於現代投資組合理論,強調資產的報酬率應與其所承擔的系統性風險成正比。與CDGM不同,CAPM不依賴於股利支付,而是側重於股票與整體市場的相關性。
CAPM模型的基本公式為:
\[ Ke = R_f + \beta \times (R_m - R_f) \]其中:
- \( Ke \) 代表權益資金成本。
- \( R_f \) 代表無風險利率。
- \( \beta \) (Beta) 代表股票的系統性風險,衡量其相對於整體市場的波動性。
- \( R_m \) 代表市場預期報酬率。
- \( (R_m - R_f) \) 代表市場風險溢酬。
CAPM關鍵數據的採集與估計
為了計算台積電的權益資金成本,我們需要收集或估計以下數據:
- 無風險利率 (\( R_f \)):通常選取長期政府公債的殖利率,因為它們被認為是市場上風險最低的投資。目前台灣10年期公債殖利率約1.5%至1.8%。我們將選取1.8%作為參考值。
- Beta (\( \beta \)):台積電的Beta值衡量其股價相對於台灣股市大盤的波動程度。根據市場數據,台積電的Beta值約在1.1至1.2之間。我們將選取1.15作為參考值,這表明台積電的波動性略高於市場平均。
- 市場風險溢酬 (\( R_m - R_f \)):市場風險溢酬是投資者持有股票市場而非無風險資產所要求的額外報酬。台灣股市的歷史平均市場風險溢酬約為6%至8%。我們將選取6.5%作為參考值。
CAPM模型計算步驟與結果
將上述選定的參數代入CAPM公式:
\[ Ke = 1.8\% + 1.15 \times 6.5\% \] \[ Ke = 1.8\% + 7.475\% \] \[ Ke = 9.275\% \]因此,根據CAPM模型,台積電的權益資金成本約為9.28%。
台積電權益資金成本模型比較與合理性評估
多維度視角下的最佳選擇
比較CDGM和CAPM兩種模型計算出的權益資金成本,我們發現它們之間存在顯著差異,這主要源於模型假設和參數選擇的不同。為了更直觀地理解兩種模型的差異及其適用性,我們將進行深入比較和合理性分析。
計算結果的差異回顧
- CDGM (基於長期高成長率):約17.99%
- CDGM (基於近期保守成長率):約7.65%
- CAPM:約9.28%
CDGM模型的高度敏感性:從上述計算可以看出,CDGM模型對股利成長率 \( g \) 的敏感度極高。當我們使用較為樂觀的長期平均ROE來估算 \( g \) 時,其結果顯著高於CAPM。這反映了市場對台積電作為高成長企業的高度期望。然而,這種高成長率能否在“永續”的假設下維持,是一個需要深思的問題。若 \( g \) 值過高,會使權益資金成本被高估,這可能不符合實際的長期經濟成長趨勢。
另一方面,如果採用較為保守的近期ROE和股利發放率計算出的 \( g \) 值,CDGM的結果會大幅下降。這種情況下,權益資金成本顯得過低,可能未能充分反映台積電的市場風險和成長潛力。這也說明了CDGM模型在實際應用中需要對成長率進行精確且合理的預測。
台積電權益資金成本模型分析
圖1:台積電權益資金成本分析思維導圖
CAPM模型的穩健性
CAPM模型計算出的權益資金成本約為9.28%,這個結果相對穩定,因為它主要依賴於宏觀經濟數據(無風險利率、市場風險溢酬)和股票與市場的相對波動性(Beta)。CAPM的優勢在於它量化了投資者因承擔系統性風險而要求的額外報酬,並且不要求公司必須發放股利。這使得CAPM在評估那些不定期或不發放股利、或者股利政策不穩定的公司時,具有更高的適用性。
哪一個模型較為合理?
綜合來看,對於台積電這樣的公司,CAPM模型計算出的9.28%可能更具參考價值和合理性。
- 台積電的成長特性:雖然台積電是高成長企業,但CDGM模型中假設的「永續」高成長率(如16%)在實務中難以長期維持,這會導致權益資金成本被過度高估。一個公司不可能永遠以遠超經濟成長率的速度增長。若將CDGM的 \( g \) 值調整至更符合長期經濟成長率的範圍(例如5%-7%),其結果會更接近CAPM。
- 參數的客觀性與穩定性:CAPM模型的參數,如無風險利率和市場風險溢酬,相對來說更具客觀性且變化趨勢較為穩定(儘管Beta值可能波動),因此其計算結果的可靠性較高。相比之下,CDGM中的股利成長率 \( g \) 受到ROE和股利發放率的影響,而這兩者可能因公司策略或市場環境而產生較大變化。
- 市場接受度:在金融實務中,CAPM是廣泛被接受和使用的權益資金成本計算方法,特別是對於那些已經有公開市場交易數據的股票。它能夠提供一個基於風險的投資回報預期。
儘管如此,CDGM模型並非毫無用處。如果能夠對台積電未來幾年的股利成長率進行更精確的預測(例如採用多階段股利折現模型),CDGM可以作為CAPM的補充,提供基於現金流預期的權益資金成本視角。例如,對於傾向於追求股利回報的投資者,CDGM能更直接地反映其投資邏輯。
下表總結了兩種模型計算結果的比較:
| 評估方法 | 權益資金成本 (%) | 主要假設與依據 | 優點 | 缺點 |
|---|---|---|---|---|
| CDGM (長期高成長率) | ~17.99% | ROE 32%, 股利發放率 50%, g = 16% | 考慮公司內生性成長,直觀反映股利預期 | 對成長率假設高度敏感,永續高成長難以維持 |
| CDGM (近期保守成長率) | ~7.65% | ROE 9.36%, 股利發放率 37.57%, g = 5.84% | 基於較新財務數據,反映短期變化 | 可能低估長期成長潛力,且短期數據波動大 |
| CAPM | ~9.28% | 無風險利率 1.8%, Beta 1.15, 市場風險溢酬 6.5% | 量化系統性風險,業界廣泛接受 | 參數估計有主觀性,不考慮公司特有風險 |
台積電營運策略與財務指標的深遠影響
ROE與股利政策如何塑造權益資金成本
台積電的營運策略、財務表現和股利政策對其權益資金成本的計算有著深遠的影響。理解這些因素如何相互作用,有助於我們更全面地評估模型的合理性。
ROE波動與其對成長率的影響
台積電的股東權益報酬率(ROE)曾維持在較高水平(26-39%),但在某些季度也可能出現波動(如2025年Q3為9.36%)。ROE的波動直接影響CDGM模型中股利成長率 \( g \) 的計算。較高的ROE通常意味著公司有能力將保留盈餘轉化為更高的未來收益,進而支持更高的股利成長。然而,像台積電這樣持續進行大規模資本投資(資本支出)以維持技術領先地位的公司,其短期ROE可能會受到新廠房和設備折舊等因素的影響而暫時下降,但這並不必然預示其長期成長潛力減弱。
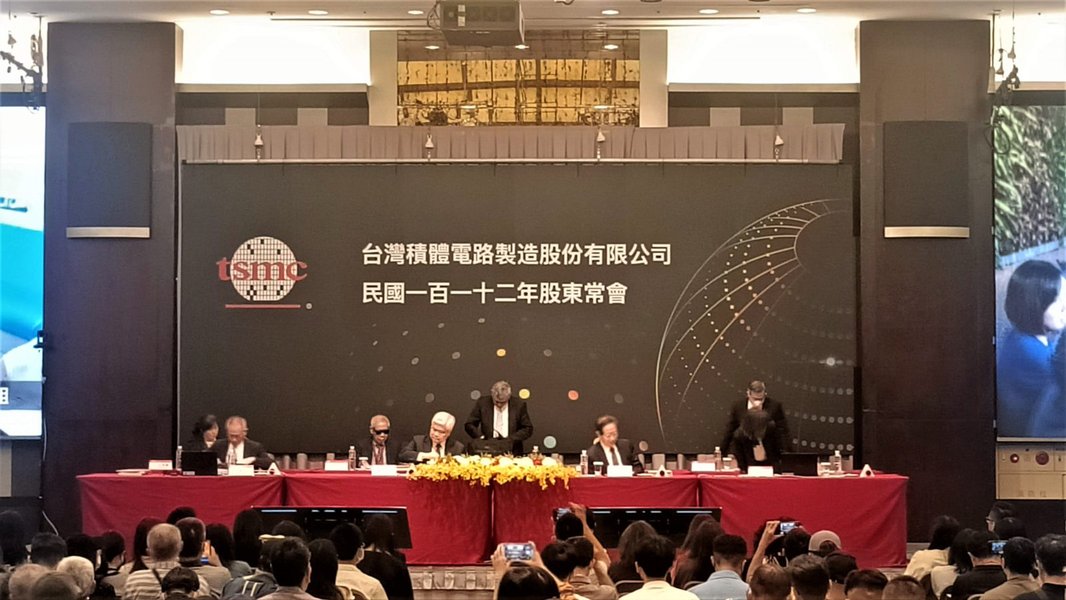
圖2:台積電股東會現場,體現公司治理與股東溝通的重要性。
股利發放率與再投資策略
台積電的股利發放率約在37.57%至50%之間,相對穩定。較低的股利發放率意味著公司將更多的盈餘保留下來進行再投資。對於高科技製造業的台積電而言,不斷的研發投入和產能擴張是其保持競爭力的關鍵。這些再投資如果能帶來高效益,則有助於提升未來的ROE,進而驅動股利成長,從而影響CDGM模型中的 \( g \) 值。
另一方面,穩定且持續增長的股利政策,如台積電實施的季配息,對於吸引長期投資者至關重要。這有助於維持股價穩定,進而間接影響CDGM模型中 \( P_0 \) 的穩定性。
影片1:股市經驗談——股市投資人如何選股?靠股利殖利率?本益比?淨值比?股東權益報酬率(ROE)?資本報酬率(ROA)?還是盈餘殖利率?
這段影片探討了股市投資人選股時可能參考的各類指標,其中特別提到了股利殖利率、本益比、淨值比以及股東權益報酬率(ROE)。影片內容雖然沒有直接計算台積電的資金成本,但其強調的ROE作為選股指標的重要性,與本文中CDGM模型對ROE的依賴性形成了呼應。投資者透過理解這些基本面指標,能夠更好地評估一家公司的長期價值和獲利能力,進而影響他們對公司股票的估值和對其資金成本的要求。影片提醒我們,不同的指標適用於不同的分析目的,這也正是我們在評估權益資金成本時,需要綜合運用CDGM和CAPM兩種模型的原因。
市場風險與Beta值的影響
台積電作為全球半導體供應鏈的核心企業,其Beta值約在1.1至1.2之間,略高於市場平均,表明其股價波動性較大。這反映了半導體產業固有的週期性、技術迭代的快速性以及地緣政治風險等因素。在CAPM模型中,較高的Beta值會直接導致更高的權益資金成本,因為投資者會要求更高的報酬來補償其承擔的額外系統性風險。
綜合評估:CDGM與CAPM的互補性
實際上,最理想的做法是將CDGM和CAPM模型作為互補的工具來評估權益資金成本。CDGM模型提供了一個基於公司內部成長和股利政策的視角,而CAPM則提供了一個基於外部市場風險的視角。
- 當兩者計算結果差異較大時,需要進一步分析其背後的原因,例如:
- CDGM計算結果過高,可能是對公司未來股利成長率的預期過於樂觀。
- CDGM計算結果過低,可能是公司的股利政策尚未充分反映其成長潛力,或者ROE在短期內受到特殊因素影響。
- CAPM結果與公司特定風險認知不符,可能需要重新評估Beta值或市場風險溢酬的合理性。
最終,權益資金成本的選擇是一個判斷性問題,需要結合對公司基本面、產業前景、宏觀經濟環境和市場情緒的深入理解。對於台積電而言,鑑於其全球領先地位和持續的研發投入,一個穩健且考慮到其成長潛力與市場風險的權益資金成本估計,對於其估值和資本配置決策至關重要。
台積電關鍵財務指標綜合雷達圖
圖3:CDGM與CAPM視角下台積電關鍵財務指標雷達圖
這張雷達圖以5分制(5為最高)呈現了從CDGM和CAPM兩種模型視角對台積電幾個關鍵財務指標的評估。從CDGM視角看,台積電在「股利成長潛力」和「再投資能力」方面得分較高,這與CDGM模型側重公司內生性成長和股利政策的特性相符。相對而言,其「ROE穩定性」雖高,但在CDGM中可能不如成長潛力直接影響大。「Beta值波動性」和「市場風險敏感度」則相對較低,表明CDGM模型本身較少直接考量這些市場風險因素。從CAPM視角看,台積電在「市場風險敏感度」和「Beta值波動性」方面得分較高,這與CAPM模型強調系統性風險的特性一致。而「股利成長潛力」和「再投資能力」的得分相對較低,因為CAPM不直接依賴這些因素進行計算。這張圖清晰地展現了兩種模型在分析角度和側重點上的差異,有助於讀者理解為何它們會得出不同的權益資金成本結果。
不同模型權益資金成本估計比較
圖4:不同模型權益資金成本估計比較條形圖
這張條形圖直觀地比較了三種不同情境下台積電權益資金成本的估計結果。從圖中可以清晰地看到,採用「CDGM (長期高成長)」情境時,權益資金成本的估計值遠高於其他兩種情況,達到約18%。這突顯了高估計成長率對CDGM模型結果的巨大影響。相對而言,「CDGM (近期保守成長)」情境下的估計值較低,約7.5%,反映了若採用較為謹慎的成長率假設,結果會更加保守。「CAPM」模型給出的估計值居中,約9.5%,相對穩定地反映了市場風險溢酬對權益資金成本的影響。這張圖進一步證實了CDGM模型對於成長率假設的敏感性,同時也印證了CAPM模型在提供一個相對客觀、基於市場風險的權益資金成本估計方面的穩健性。
常見問題解答 (FAQ)
台積電的權益資金成本為何如此重要?
CDGM模型中的「永續成長率(g)」通常應該如何估計?
CAPM模型中的Beta值代表什麼?如何取得?
為什麼兩種模型計算的結果差異會如此大?
在實務中,投資者應該如何選擇使用CDGM或CAPM?
結論
透過對台積電權益資金成本的雙重分析,我們深入探討了股利折現模型(CDGM)和資本資產定價模型(CAPM)的計算邏輯、關鍵參數選擇及其對結果的影響。CDGM模型的高度敏感性凸顯了準確預測股利成長率的挑戰,而CAPM模型則提供了一個相對穩健且廣泛被接受的風險調整後權益資金成本。對於台積電這樣的高成長、高資本投入的科技巨頭,我們認為CAPM模型計算出的權益資金成本(約9.28%)在反映其市場風險方面更具合理性和參考價值。CDGM模型在經過審慎的成長率假設調整後,可以作為CAPM的補充,提供基於內生增長的視角。最終,權益資金成本的評估是一個綜合性判斷,需要結合對公司內外部環境的深刻理解,以做出最貼近實際的決策。
推薦閱讀
- 台積電未來股利政策如何影響其股價表現?
- 除了ROE,還有哪些因素能幫助我們準確預測股利成長率?
- 深入理解系統性風險與非系統性風險,以及它們對投資決策的意義?
- 如何將折現現金流模型應用於高成長科技公司的估值?
參考資料
 virtualcommerce302640694.wordpress.com