
解鎖台積電價值:2025年合理股價全方位解析
深入探討財務指標、分析師預測與成長動能,全面評估台積電股票的內在價值。
核心洞察:台積電估值關鍵點
- 多元估值方法: 合理價格評估需綜合考量本益比(P/E)、股息殖利率及分析師目標價等多種角度。
- 強勁成長預期: AI需求爆發、先進製程領先及積極的資本支出計畫,是支撐台積電高估值的主要動力。
- 風險意識不可少: 地緣政治緊張、全球經濟波動及產業競爭壓力,是影響股價穩定性的潛在風險因素。
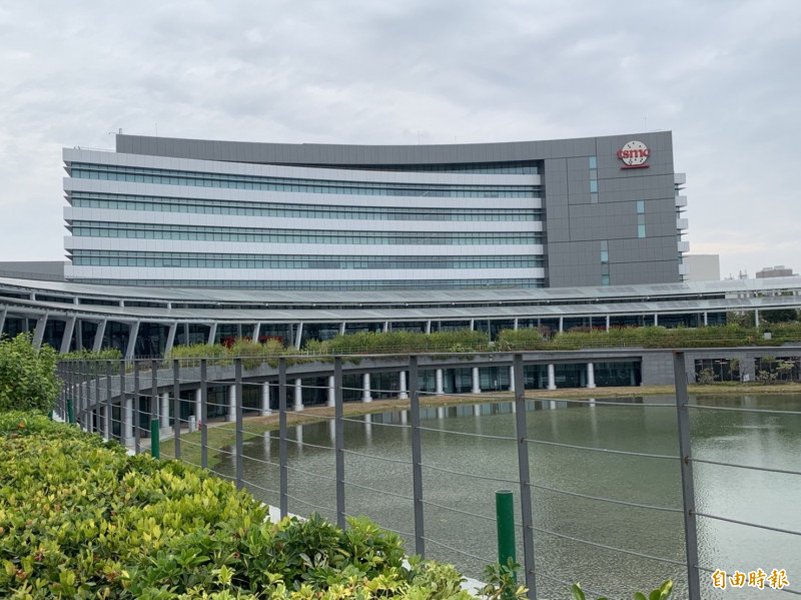
台積電先進晶圓廠,為其技術領導地位的象徵。
台積電當前市場定位
截至2025年初,台積電(股票代號:2330.TW / TSM)股價在新台幣950元附近波動,對應美股約在180美元左右。近期公司展現強勁的財務表現,例如2024年第二季營收達208億美元,年增32.8%,毛利率維持在53.2%的高水平,顯示其基本面依然穩固。市場普遍對台積電的長期增長抱有高度期待,但對於其「合理價格」的看法則存在多種聲音。
評估台積電股票價值的核心方法
要評估台積電的合理股價,不能單看表面價格,需要運用不同的財務模型和市場分析工具。以下是幾種關鍵的估值方法:
本益比(Price-to-Earnings, P/E)分析
本益比是衡量股價相對於公司每股盈餘(EPS)的指標,是評估股票是否昂貴或便宜的常用工具。
每股盈餘(EPS)預測
市場分析師普遍預估,受惠於AI及先進製程需求,台積電2025年的EPS有望達到新台幣50至56元的區間。部分樂觀預測更指出,未來幾年EPS可能持續增長至60甚至70元。
應用本益比倍數
考量到台積電的產業龍頭地位和高成長性,市場願意給予的本益比倍數通常較高。分析師常用的預估本益比範圍約在16倍至20倍之間。若考量其長期增長潛力,有些模型甚至會用到25倍的本益比。然而,也有觀點認為,若股價回落至對應2026年預估EPS約21倍本益比(約977元)以下,才更具長期投資吸引力。
推算出的價格區間
基於上述EPS預估(50-56元)和本益比區間(16-20倍),計算出的合理價格範圍大約落在新台幣800元至1120元。若採用更樂觀的本益比(如20倍),則目標價上看1100元以上。
股息殖利率法
對於偏好穩定現金流的投資者,股息殖利率是評估合理價的另一種方式,它衡量的是年度股息相對於股價的百分比。
股息預期
根據市場資訊,假設台積電未來年度配息約在新台幣18元至20元之間。
目標殖利率與隱含價格
若以市場普遍接受的績優股目標殖利率2%來反推,對應的合理股價約在新台幣900元(18元 / 2%)至1000元(20元 / 2%)的範圍。
分析師目標價:市場觀點的匯總
各大投資銀行與研究機構的分析師會定期發布對台積電的目標價預測,這些預測綜合了他們對公司營運、產業趨勢及總體經濟的判斷。
共識與範圍
雖然各家看法分歧,目標價範圍從相對保守的新台幣968元到極度樂觀的1600元都有,但市場共識似乎逐漸向1100至1400元區間靠攏。美元計價方面,平均目標價約在220美元左右。
主要機構預測
近期,摩根士丹利(Morgan Stanley)因看好AI需求及CoWoS產能擴張,將目標價上調至1280元。摩根大通(JPMorgan)目標價為1300元,野村證券(Nomura)則設定在1170元。也有如廣發證券(GF Securities)等提出較保守的968元目標價,主要考量地緣政治等不確定性。
分析師目標價概覽
下表整理了部分主要研究機構近期對台積電的目標價預估與評級,反映了市場專業人士的多方觀點:
| 研究機構 | 目標價 (TWD) | 目標價 (USD) | 評級 | 主要理由 |
|---|---|---|---|---|
| 摩根士丹利 (Morgan Stanley) | 1,280 | N/A | 增持 (Overweight) | AI需求強勁,上調資本支出與CoWoS產能預估 |
| 摩根大通 (JPMorgan) | 1,300 | N/A | 增持 (Overweight) | N3/N4/N5製程需求強勁 |
| 野村證券 (Nomura) | 1,170 | N/A | 買進 (Buy) | AI加速器營收預計翻倍,全年營收看增20% |
| 廣發證券 (GF Securities) | 968 | N/A | 持有 (Hold) | 先進製程市佔高,但需考量美國投資與關稅風險 |
| Aletheia Capital | 先前1600,或有下修 | N/A | 買進 (Buy) | 預期2025營收年增20-25% |
| Investing.com 分析師共識 | N/A | 約 223 | 強力買進 (Strong Buy) | 基於15位分析師的平均預測 |
| Moomoo 分析師共識 | N/A | 約 219 | 買進 (Buy) | 看好未來EPS增長 |
註:目標價可能隨市場狀況變動,此表僅供參考。N/A表示該來源未提供對應幣別數據。
驅動台積電價值的關鍵因素
台積電的股價不僅受短期市場情緒影響,更由其核心競爭力與未來成長潛力所驅動。
前所未有的AI需求與先進封裝 (CoWoS)
人工智慧應用爆發性成長,對高效能運算(HPC)晶片的需求激增,台積電是此領域的關鍵製造夥伴。其CoWoS等先進封裝技術供不應求,成為推動營收和獲利的重要引擎。分析師預計AI相關營收將持續高速增長。
技術領導地位與定價能力
台積電在3奈米等先進製程技術上遙遙領先,擁有超過60%的市場份額。技術領先賦予其強大的定價能力,公司已預告將在2025年調漲先進製程晶圓價格約10%,有助於維持高毛利率。
強勁的財務表現與增長預期
如前所述,台積電持續繳出亮眼的營收、毛利率及EPS成績單。市場普遍預期公司未來幾年仍將維持雙位數的營收增長(例如,2025年預估年增20-25%),EPS增長更可能達到35%以上。
積極的資本支出計畫
為滿足客戶強勁需求,台積電持續擴大投資。摩根士丹利等機構預估其2025年資本支出將達380億美元,用於擴建先進製程及封裝產能。這顯示公司對未來增長充滿信心,也鞏固了其技術和產能的領先地位。
潛在風險與考量因素
儘管前景看好,投資台積電仍需關注潛在的風險。
地緣政治緊張與貿易政策
中美科技競爭、潛在的關稅戰以及台灣海峽的地緣政治風險,是市場持續關注的不確定因素,可能對供應鏈穩定性及客戶訂單產生影響。
市場競爭與經濟週期
雖然台積電在先進製程領先,但在成熟製程方面仍面臨競爭壓力。此外,全球經濟景氣的波動也可能影響終端電子產品的需求,進而衝擊半導體產業。
視覺化台積電的估值維度
為了更直觀地理解影響台積電估值的多重因素,以下雷達圖呈現了其在幾個關鍵維度上的評估。分數越高代表該方面表現越強勁或越受市場看好(分數範圍5-10,僅為示意)。
此雷達圖顯示,台積電在市場領導地位、成長潛力及財務穩健性方面得分最高,分析師評價普遍正面,但風險水平(分數越高代表風險感知越高)是需要關注的面向。
描繪台積電的估值藍圖
下方的思維導圖(Mindmap)呈現了影響台積電合理股價的各個相互關聯的因素,幫助您建立一個整體的估值框架:
(TSMC Fair Value Assessment)"] id1["評價方法
(Valuation Methods)"] id1a["本益比法 (P/E Ratio)"] id1a1["EPS預估 (Est. EPS: 50-56 TWD in 2025)"] id1a2["P/E倍數 (Multiple: 16-25x)"] id1b["殖利率法 (Dividend Yield)"] id1b1["股息預估 (Est. Dividend: 18-20 TWD)"] id1b2["目標殖利率 (Target Yield: ~2%)"] id1c["分析師目標價 (Analyst Targets)"] id1c1["價格範圍 (Range: 968-1600 TWD)"] id1c2["市場共識 (Consensus: ~1100-1400 TWD)"] id2["成長動能
(Growth Drivers)"] id2a["AI 需求 (AI Demand)"] id2a1["CoWoS 產能擴張 (CoWoS Capacity Expansion)"] id2b["先進製程 (Advanced Nodes - 3nm)"] id2b1["技術領先 (Tech Leadership)"] id2b2["價格調漲 (Price Hikes)"] id2c["營收/獲利增長 (Revenue/Profit Growth)"] id2c1["預估年增 20-25% (Est. ~20-25% YoY Growth)"] id2d["資本支出 (Capital Expenditure)"] id2d1["積極擴產 (Aggressive Expansion - $380B in 2025)"] id3["風險因素
(Risk Factors)"] id3a["地緣政治 (Geopolitics)"] id3a1["中美關係 (US-China Relations)"] id3a2["關稅 (Tariffs)"] id3b["市場競爭 (Competition)"] id3b1["成熟製程壓力 (Mature Node Pressure)"] id3c["總體經濟 (Macroeconomics)"] id3c1["全球景氣循環 (Global Economic Cycles)"] id4["關鍵財務指標
(Key Financial Metrics)"] id4a["每股盈餘 (EPS)"] id4b["毛利率 (Gross Margin)"] id4c["營收增長率 (Revenue Growth Rate)"]
這張圖清晰地展示了從估值方法、成長動力、潛在風險到關鍵財務數據等多個維度,共同構成了對台積電合理股價的判斷基礎。
專家觀點:深入剖析台積電估值
市場上有許多專家對台積電的估值進行了深入分析。以下影片提供了一個詳細的估值視角,探討了當前股價是否已經反映了其價值,甚至可能被高估。觀看此影片有助於理解不同角度的估值邏輯和潛在的市場預期。
影片來源:YouTube - 提供關於台積電估值的詳細分析。
該分析探討了在AI熱潮推動下,台積電股價快速上漲後,從價值投資的角度來看,目前的價格是否合理,並提出了對其內在價值的評估方法和考量因素。
綜合評估:一個合理的價格區間
綜合以上各種估值方法、分析師觀點、成長動能與風險考量,台積電的合理股價並非單一固定數字,而是一個動態區間。基於當前資訊:
- 核心合理區間: 大多數分析和估值方法指向新台幣 1000元至1300元 左右的區間。這個範圍較好地平衡了其強勁的增長預期(以16-20倍本益比應用於2025年預估EPS)與分析師的普遍共識。
- 潛在價值上限: 若AI需求超乎預期,且公司能持續維持技術領先和高毛利率,部分樂觀模型(如採用更高本益比或考慮更遠期EPS)認為股價有潛力挑戰1400元甚至更高(如分析師最高目標價1600元)。
- 具吸引力的買入區間: 部分分析指出,若股價回檔至新台幣 977元以下(接近部分估值模型的「便宜價」或殖利率法的隱含價位),可能提供更具安全邊際的長期買入機會。
投資者應理解,任何估值都基於假設,實際股價會受市場情緒、突發事件等多重因素影響。持續關注台積電的營收、獲利達成情況、技術進展以及外部環境變化,是動態調整合理價格判斷的關鍵。
常見問題解答 (FAQ)
Q1: 推動台積電未來增長的最主要動力是什麼?
目前市場普遍認為,人工智慧(AI)相關應用對高效能運算(HPC)晶片的需求是台積電最主要的增長引擎。這帶動了其先進製程(如3奈米)和先進封裝(如CoWoS)技術的需求,預計將在未來幾年貢獻顯著的營收和利潤增長。
Q2: 投資台積電面臨的最大風險有哪些?
主要風險包括:
1. 地緣政治風險:尤其是中美科技競爭和台海緊張局勢,可能影響全球供應鏈和客戶關係。
2. 全球經濟波動:經濟衰退可能抑制終端電子產品需求,影響半導體產業景氣。
3. 產業競爭:雖然台積電在先進製程領先,但來自其他晶圓代工廠(尤其在成熟製程)和IDM廠(如Intel)的競爭壓力依然存在。
4. 技術發展不確定性:維持技術領先需要鉅額研發投入,任何技術瓶頸都可能影響其競爭力。
Q3: 如何理解本益比(P/E Ratio)在台積電估值中的應用?
本益比 = 目前股價 / 每股盈餘(EPS)。對於台積電這樣的成長型公司,市場通常會使用預估本益比(Forward P/E),即用目前股價除以未來一年(或幾年)的預估EPS。較高的本益比通常意味著市場對其未來增長有較高期待。分析師會根據台積電的歷史本益比區間、行業平均水平以及預期增長率,來判斷一個「合理」的本益比倍數(如16-20倍),再乘以預估EPS,得出一個目標股價範圍。
Q4: 台積電在台灣掛牌(2330.TW)和美國掛牌(TSM)的股票有何不同?
台積電在台灣證券交易所掛牌的是普通股(股票代號2330),在紐約證券交易所掛牌的是美國存託憑證(ADR, American Depositary Receipt,股票代號TSM)。ADR代表著一定數量的台灣普通股(目前1單位TSM ADR代表5股2330普通股)。兩者價格會因匯率(新台幣兌美元)和市場交易因素而略有差異,但長期來看,經過匯率和換股比例調整後,兩者價格走勢高度相關。投資者可以根據自己的交易習慣和帳戶所在地選擇投資標的。
推薦的進一步探索方向
- 深入了解台積電最新財報數據及其對未來營運的指引。
- 探索CoWoS先進封裝技術如何成為台積電新的增長點。
- 評估地緣政治因素可能對台積電營運和股價帶來的具體衝擊。
- 比較台積電與三星、英特爾等競爭對手的估值水平與投資價值。
參考資料
Last updated May 4, 2025