
Die Uhr tickt: Bis wann muss Ihre Ware Deutschland verlassen haben, um umsatzsteuerfrei zu bleiben?
Verstehen Sie die entscheidende Frist für steuerfreie Ausfuhrlieferungen gemäß § 4 Nr. 1a UStG und vermeiden Sie Steuernachzahlungen.
Wichtige Erkenntnisse auf einen Blick
- Die Drei-Monats-Frist: Eine Ware muss spätestens bis zum Ende des dritten Kalendermonats, der auf den Monat der Lieferung folgt, Deutschland bzw. das Zollgebiet der EU physisch verlassen haben, um als steuerfreie Ausfuhrlieferung zu gelten.
- Nachweis ist entscheidend: Die Einhaltung dieser Frist und die tatsächliche Ausfuhr müssen durch gültige Belege (z.B. Ausfuhrnachweis, Ausgangsvermerk) lückenlos nachgewiesen werden. Diese Nachweise müssen bis zur Abgabe der Umsatzsteuer-Voranmeldung vorliegen.
- Konsequenzen bei Verzug: Wird die Frist nicht eingehalten oder kann die Ausfuhr nicht fristgerecht nachgewiesen werden, entfällt die Umsatzsteuerbefreiung, und die Lieferung wird umsatzsteuerpflichtig.
Die Kernregel: Die Drei-Monats-Frist für die Ausfuhr
Gesetzliche Grundlage und genaue Definition
Damit eine Lieferung von Waren aus Deutschland in ein Drittland (ein Staat außerhalb der Europäischen Union) als Ausfuhrlieferung gemäß § 4 Nr. 1a in Verbindung mit § 6 des Umsatzsteuergesetzes (UStG) von der Umsatzsteuer befreit ist, muss eine zentrale zeitliche Bedingung erfüllt sein: Die Ware muss das Zollgebiet der Europäischen Union physisch verlassen haben.
Die entscheidende Frist hierfür ist klar definiert: Die Ausfuhr muss spätestens bis zum Ablauf des dritten Kalendermonats erfolgen, der auf den Kalendermonat der Lieferung folgt. Diese Frist ist in den Verwaltungsanweisungen der Finanzbehörden verankert und dient als wichtige Kontroll- und Nachweisgrenze.
Ein praktisches Beispiel zur Verdeutlichung
Stellen Sie sich vor, Sie liefern eine Maschine an einen Kunden in der Schweiz (ein Drittland). Die Lieferung erfolgt am 15. April eines Jahres.
- Der Monat der Lieferung ist April.
- Der erste Monat nach der Lieferung ist Mai.
- Der zweite Monat nach der Lieferung ist Juni.
- Der dritte Monat nach der Lieferung ist Juli.
Die Maschine muss also spätestens bis zum 31. Juli desselben Jahres das Zollgebiet der EU physisch verlassen haben, damit die Lieferung umsatzsteuerfrei bleibt.
Warum existiert diese Frist?
Diese Frist soll sicherstellen, dass die Steuerbefreiung nur für Lieferungen gewährt wird, bei denen die Ware tatsächlich und zeitnah ins Drittland gelangt. Sie dient dazu, Missbrauch vorzubeugen und einen klaren zeitlichen Rahmen für den Nachweis der Ausfuhr zu schaffen.
Nachweis der fristgerechten Ausfuhr: Das A und O
Beleg- und Buchnachweise als Schlüssel zur Steuerfreiheit
Die reine Behauptung, die Ware habe Deutschland fristgerecht verlassen, genügt nicht. Die Steuerbefreiung hängt maßgeblich davon ab, dass der Unternehmer die Ausfuhr und die Einhaltung der Frist lückenlos nachweisen kann. Die wichtigsten Nachweisformen sind:
- Ausfuhrnachweis (Ausgangsvermerk): Im elektronischen Ausfuhrverfahren (ATLAS-Ausfuhr) ist dies der Standardnachweis. Der Ausgangsvermerk (AgV) bestätigt offiziell, dass die Ware das Zollgebiet der EU verlassen hat und enthält das Datum des Grenzutritts.
- Alternative Belege: Wenn ein elektronischer Ausgangsvermerk nicht (rechtzeitig) vorliegt, können unter bestimmten Voraussetzungen auch andere Belege als Nachweis dienen, z.B. Frachtbriefe, Posteinlieferungsscheine, Spediteurbescheinigungen oder Einfuhrnachweise des Bestimmungslandes. Diese müssen jedoch eindeutig die Ausfuhr und das Datum belegen.
- Buchmäßiger Nachweis: Neben dem Belegnachweis muss die Ausfuhr auch buchmäßig erfasst werden. Dazu gehören Aufzeichnungen über die Handelsbezeichnung, Menge des Gegenstands, Name und Anschrift des Abnehmers, Tag der Lieferung und Ausfuhr sowie das Entgelt.
Diese Nachweise müssen dem liefernden Unternehmer spätestens bis zur gesetzlichen Frist für die Abgabe der Umsatzsteuer-Voranmeldung für den Lieferzeitraum vorliegen. Nur wenn sowohl der Beleg- als auch der Buchnachweis korrekt und vollständig geführt werden, kann die Steuerbefreiung sicher in Anspruch genommen werden.
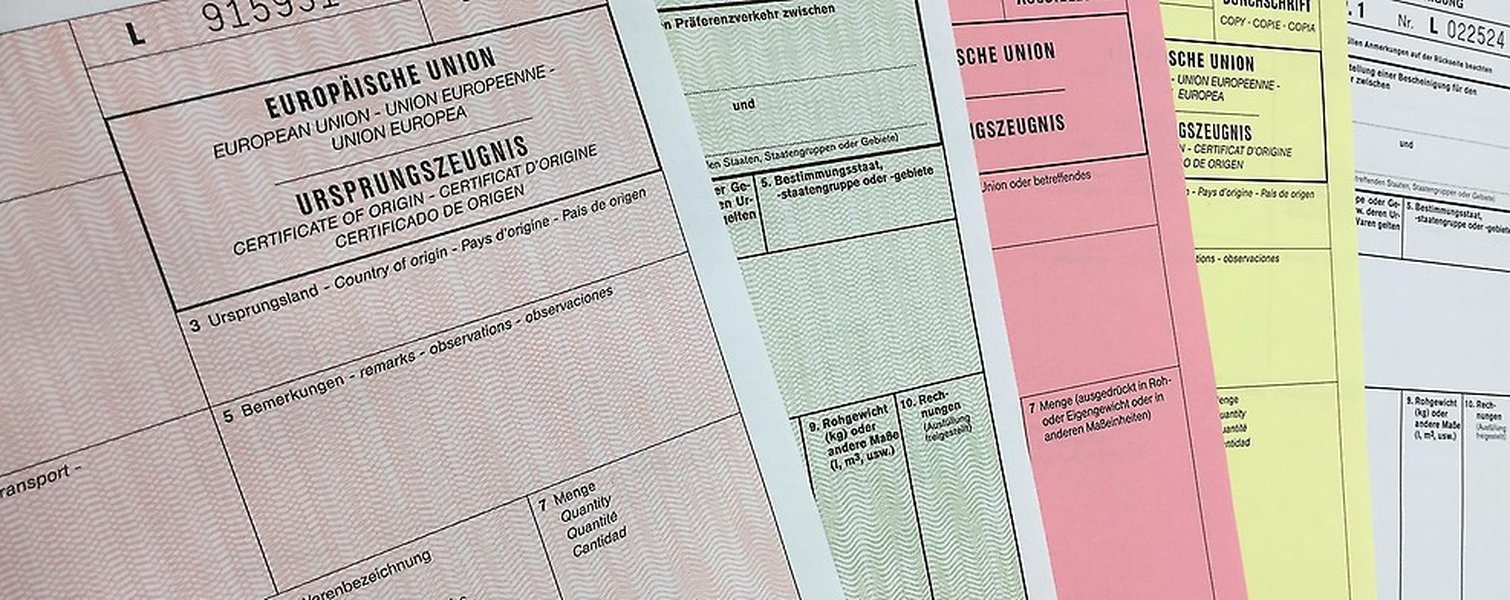
Exemplarische Außenhandelsdokumente, wie sie für den Nachweis benötigt werden könnten.
Was passiert, wenn die Frist überschritten wird?
Wird die Drei-Monats-Frist überschritten oder kann die fristgerechte Ausfuhr nicht ordnungsgemäß nachgewiesen werden (z.B. durch fehlenden Ausgangsvermerk oder ungültige Alternativnachweise), gilt die Lieferung umsatzsteuerrechtlich nicht als steuerfreie Ausfuhrlieferung. Die Konsequenz: Der Lieferant muss die auf die Lieferung entfallende Umsatzsteuer an das Finanzamt abführen. Es ist daher von größter Wichtigkeit, den Ausfuhrprozess genau zu überwachen und die erforderlichen Nachweise rechtzeitig zu beschaffen.
Sonderfall: Unterbrochene Beförderung
Auch wenn der Transport der Ware ins Drittland unterbrochen wird (z.B. durch Einlagerung), bleibt die Möglichkeit der Steuerbefreiung bestehen, sofern die Ware letztendlich innerhalb der Drei-Monats-Frist das Zollgebiet der EU verlässt und dies nachgewiesen werden kann.
Ausfuhr im nichtkommerziellen Reiseverkehr
Für Waren, die von Reisenden mit Wohnsitz im Drittland im persönlichen Gepäck ausgeführt werden (nichtkommerzieller Reiseverkehr), gelten zusätzliche Bestimmungen, wie z.B. eine Wertgrenze (aktuell oft über 50 Euro inklusive Umsatzsteuer, Details siehe BMF-Merkblatt) und spezielle Vordrucke für den Nachweis. Die Drei-Monats-Frist für die Ausfuhr gilt jedoch auch hier.
Video-Erklärung zur Ausfuhrlieferung
Das folgende Video bietet eine leicht verständliche Einführung in das Thema Ausfuhrlieferungen im Kontext der Umsatzsteuer. Es kann helfen, die grundlegenden Prinzipien und die Bedeutung der Steuerbefreiung besser zu verstehen, auch wenn es keine spezifische Steuerberatung ersetzt.
Grundlagen der umsatzsteuerfreien Ausfuhrlieferung anschaulich erklärt.
Faktoren für eine erfolgreiche steuerfreie Ausfuhrlieferung
Die Anerkennung einer steuerfreien Ausfuhrlieferung hängt von mehreren Faktoren ab. Die nachfolgende Grafik visualisiert die relative Wichtigkeit verschiedener Aspekte, basierend auf einer Einschätzung ihrer Bedeutung für die Praxis. Die Einhaltung der Frist und korrekte Nachweise sind dabei zentral.
Wie die Grafik zeigt, sind die physische Verbringung der Ware ins Drittland, die Einhaltung der Frist und die Verfügbarkeit gültiger Nachweise von höchster Bedeutung für die Anerkennung der Steuerbefreiung.
Zusammenhang der Anforderungen als Mindmap
Die folgende Mindmap verdeutlicht die zentralen Elemente und deren Beziehungen zueinander im Kontext der steuerfreien Ausfuhrlieferung nach § 4 Nr. 1a UStG.
Diese Übersicht zeigt, wie die Frist in das Gesamtkonzept der Voraussetzungen und Nachweispflichten eingebettet ist.
Übersicht: Schlüsselaspekte der steuerfreien Ausfuhrlieferung
Die folgende Tabelle fasst die wichtigsten Bedingungen und Anforderungen nochmals kompakt zusammen:
| Aspekt | Anforderung | Details / Frist | Nachweis | Relevante Norm |
|---|---|---|---|---|
| Zielort | Ware muss in ein Drittland gelangen | Land außerhalb der EU | Ausfuhrnachweis, Adressdaten | § 6 Abs. 1 UStG |
| Transport | Ware muss physisch ausgeführt werden | Verlassen des Zollgebiets der EU | Ausgangsvermerk (AgV) / Alternativbelege | § 6 Abs. 1 UStG |
| Zeitliche Frist | Ausfuhr muss zeitnah erfolgen | Bis Ende des 3. Monats nach Liefermonat | Datum auf Ausfuhrnachweis | UStAE 6.1 Abs. 3 |
| Belegnachweis | Dokumentation der Ausfuhr | Muss vollständig und korrekt sein | AgV, Alternativbelege etc. | § 6 Abs. 4 UStG, §§ 8-12 UStDV |
| Buchnachweis | Aufzeichnung in der Buchführung | Detaillierte Angaben zur Lieferung/Ausfuhr | Buchungsunterlagen | § 6 Abs. 4 UStG, § 13 UStDV |
| Nachweiszeitpunkt | Verfügbarkeit der Nachweise | Bis zur Abgabe der USt-Voranmeldung | - | UStAE 6.11. Abs. 1 |
Häufig gestellte Fragen (FAQ)
Was genau ist ein "Drittland" im Sinne des UStG?
Ein Drittland ist jedes Gebiet außerhalb des Zollgebiets der Europäischen Union. Dazu gehören beispielsweise die Schweiz, Norwegen, die USA, aber auch bestimmte Gebiete von EU-Mitgliedstaaten, die nicht zum Zoll- oder Steuergebiet der EU zählen (z.B. Helgoland, bestimmte überseeische Gebiete).
Was passiert, wenn der Ausgangsvermerk (AgV) verspätet eintrifft?
Entscheidend ist, dass die tatsächliche Ausfuhr innerhalb der Drei-Monats-Frist stattgefunden hat. Wenn der AgV erst nach dieser Frist eintrifft, aber das darin bestätigte Ausfuhrdatum innerhalb der Frist liegt, ist die Bedingung erfüllt. Der Nachweis muss jedoch spätestens bis zur Abgabe der Umsatzsteuer-Voranmeldung vorliegen. Ist auch dies nicht der Fall, müssen ggf. Alternativnachweise erbracht oder die Lieferung zunächst als steuerpflichtig behandelt werden.
Gilt die Frist auch, wenn der Kunde die Ware selbst abholt und ausführt?
Ja, die Drei-Monats-Frist für die physische Ausfuhr aus dem EU-Zollgebiet gilt unabhängig davon, ob der Lieferant oder der Abnehmer (Kunde) den Transport durchführt. Bei Abholfällen ist der Lieferant besonders darauf angewiesen, vom Kunden den Nachweis der fristgerechten Ausfuhr zu erhalten.
Muss die Ware direkt von Deutschland ins Drittland gehen?
Nicht zwingend. Die Ware muss das Zollgebiet der EU verlassen. Sie kann auch über einen anderen EU-Mitgliedstaat ausgeführt werden (z.B. Lieferung von Deutschland in die Schweiz über einen Hafen in den Niederlanden). Entscheidend ist der Austritt aus dem gemeinsamen Zollgebiet innerhalb der Frist und der entsprechende Nachweis durch die Ausgangszollstelle.
Empfohlene Weiterführende Fragen
- Welche genauen Anforderungen gelten für den Ausfuhrnachweis bei steuerfreien Exporten?
- Wie behandelt man die Umsatzsteuer für Ausfuhren, wenn die Drei-Monats-Frist verpasst wurde?
- Was sind die Unterschiede zwischen einer steuerfreien Ausfuhrlieferung und einer innergemeinschaftlichen Lieferung?
- Welche Sonderregelungen gelten für die Ausfuhr im nichtkommerziellen Reiseverkehr nach dem neuesten BMF-Merkblatt?
Referenzen
Last updated May 5, 2025