
Как новичку выбрать свою первую инвестиционную стратегию и не ошибиться?
Пошаговое руководство для начинающих инвесторов по выбору оптимальной стратегии в 2025 году.
Основные моменты
- Определите цели и риски: Четко сформулируйте, чего вы хотите достичь с помощью инвестиций и какой уровень финансовых потерь готовы спокойно перенести. Это основа вашего инвестиционного плана.
- Начните с простого и проверенного: Для новичков идеально подходят стратегии, не требующие глубоких знаний и активного управления, такие как "Купи и держи" или инвестирование в индексные фонды.
- Учитесь, диверсифицируйте и будьте терпеливы: Инвестирование – это марафон, а не спринт. Постоянно расширяйте свои знания, распределяйте вложения между различными активами для снижения рисков и не поддавайтесь панике при краткосрочных колебаниях рынка.
Почему так важна инвестиционная стратегия?
Представьте, что вы отправляетесь в путешествие без карты и компаса. Вероятно, вы заблудитесь или потратите гораздо больше времени и ресурсов, чем планировали. Инвестиционная стратегия – это ваша "карта" в мире финансов. Она помогает:
- Минимизировать риски: Осознанный подход позволяет избегать излишне рискованных вложений, не соответствующих вашему профилю.
- Достигать поставленных целей: Стратегия направляет ваши действия к конкретным финансовым результатам, будь то накопление на крупную покупку или обеспечение пассивного дохода.
- Избегать хаотичных решений: В моменты рыночной нестабильности наличие четкого плана помогает сохранять спокойствие и не совершать импульсивных поступков, о которых позже можно пожалеть.
- Оптимизировать доходность: Правильно подобранная стратегия позволяет максимально эффективно использовать ваш капитал.
Планирование и структурирование инвестиций – ключ к успеху.
Шаг 1: Определите свои финансовые цели
Прежде чем выбирать стратегию, важно понять, для чего вы инвестируете. Ваши цели должны быть конкретными, измеримыми, достижимыми, релевантными и ограниченными по времени (SMART). Спросите себя:
Типы целей:
- Краткосрочные (до 1-3 лет): Например, накопить на отпуск, первоначальный взнос на автомобиль, создать небольшой резервный фонд. Для таких целей обычно выбирают менее рискованные инструменты.
- Среднесрочные (3-10 лет): Например, накопить на образование детей, покупку недвижимости, расширение бизнеса. Здесь уже можно рассмотреть более широкий спектр активов.
- Долгосрочные (более 10 лет): Например, формирование капитала для жизни на пенсии, получение стабильного пассивного дохода. Долгосрочные цели позволяют использовать стратегии с большим потенциалом роста, так как есть время для сглаживания рыночных колебаний.
Например, вместо абстрактной цели "стать богатым", поставьте конкретную: "накопить 1 миллион рублей за 5 лет для первоначального взноса на квартиру, инвестируя по 15 000 рублей ежемесячно". Четко сформулированные цели помогут подобрать подходящую стратегию и инструменты.
Шаг 2: Оцените свое финансовое положение и готовность к риску
Анализ текущей финансовой ситуации
Перед тем как начать инвестировать, важно провести "ревизию" своих финансов:
- Доходы и расходы: Поймите, сколько денег у вас остается после всех обязательных трат. Рекомендуется направлять на инвестиции ту часть дохода, потеря которой не скажется критически на вашем уровне жизни, например, 10-20%.
- Финансовая подушка безопасности: Это ваш неприкосновенный запас на случай непредвиденных обстоятельств (потеря работы, срочное лечение и т.д.). Размер подушки должен покрывать ваши расходы на 3-6 месяцев. Инвестировать следует только те средства, которые превышают этот резерв. Хранить подушку лучше в ликвидных и надежных инструментах, например, на банковском депозите с возможностью быстрого снятия.
- Долговая нагрузка: Если у вас есть дорогие кредиты (например, по кредитным картам с высокими процентами), возможно, целесообразнее сначала погасить их, а уже потом начинать инвестировать.
Определение вашего риск-профиля
Инвестиции всегда сопряжены с риском потери части или всей вложенной суммы. Важно честно оценить, какой уровень риска для вас приемлем. Ваш риск-профиль может быть:
- Консервативный: Вы стремитесь в первую очередь сохранить капитал и не готовы к значительным просадкам. Доходность для вас вторична по сравнению с надежностью. Подойдут облигации федерального займа (ОФЗ), надежные корпоративные облигации, банковские вклады.
- Умеренный: Вы готовы принять умеренный риск ради потенциально более высокой доходности. Ваш портфель может включать как консервативные инструменты, так и акции стабильных компаний, ETF.
- Агрессивный (не рекомендуется для новичков): Вы готовы к высоким рискам ради максимальной доходности и понимаете, что можете потерять значительную часть вложений. Такой профиль предполагает инвестиции в акции роста, возможно, криптовалюты и другие высокорискованные активы.
Помните, что чем выше потенциальная доходность, тем выше и риск. Новичкам обычно рекомендуется начинать с консервативных или умеренных стратегий.
Шаг 3: Изучите популярные инвестиционные стратегии для начинающих
Существует множество инвестиционных стратегий, но для новичков лучше всего подходят те, которые просты в понимании и реализации, а также помогают минимизировать риски.
Стратегия «Купи и держи» (Buy and Hold)
Суть стратегии
Это одна из самых популярных и проверенных временем стратегий. Она заключается в покупке качественных активов (например, акций крупных, стабильных компаний или ETF на широкие рыночные индексы) с намерением удерживать их в течение длительного времени (годы или даже десятилетия), независимо от краткосрочных колебаний рынка.
Преимущества:
- Минимизация транзакционных издержек: Редкие сделки означают низкие комиссии брокеру.
- Снижение влияния эмоций: Позволяет избежать импульсивных продаж на падении рынка или покупок на пике эйфории.
- Потенциал сложного процента: Реинвестирование дивидендов и купонов со временем может значительно увеличить капитал.
- Простота: Не требует постоянного мониторинга рынка и активной торговли.
Риски:
- Требует терпения: Результаты становятся заметны на длительном горизонте.
- Искушение продать: Сложно удержаться от продажи во время сильных рыночных спадов.
- Риск выбора некачественных активов: Важно тщательно подходить к выбору объектов для долгосрочного удержания.
Индексное инвестирование (Index Investing)
Суть стратегии
Инвестирование в индексные фонды (ETF или ПИФы), которые отслеживают состав и динамику определенного рыночного индекса (например, S&P 500, NASDAQ, Индекс МосБиржи). Покупая пай такого фонда, вы фактически инвестируете сразу во все компании, входящие в индекс, в соответствующих пропорциях.
Преимущества:
- Мгновенная диверсификация: Снижение риска за счет распределения средств по множеству активов.
- Низкие затраты: Комиссии за управление индексными фондами обычно ниже, чем у активно управляемых фондов.
- Прозрачность и простота: Легко понять, во что вы инвестируете.
- Рыночная доходность: Ваша доходность будет близка к средней по рынку, который исторически растет на длинном горизонте.
Риски:
- Невозможность обогнать рынок: По определению, вы получите доходность, близкую к индексу, но не выше.
- Зависимость от общего состояния рынка: Если весь рынок падает, ваш портфель также снизится.
Стратегия «Индекс и несколько» (Index and a Few)
Суть стратегии
Комбинированный подход: основная часть портфеля (например, 80-95%) вкладывается в индексные фонды, а оставшаяся небольшая доля (5-20%) — в акции отдельных компаний, которые, по вашему мнению, имеют высокий потенциал роста. Это позволяет сочетать стабильность индексного инвестирования с возможностью получить дополнительную доходность от удачного выбора отдельных эмитентов.
Преимущества:
- Сочетает надежность индексного инвестирования с потенциалом более высокой доходности от отдельных акций.
- Позволяет получить опыт в анализе и выборе отдельных компаний, не рискуя при этом всем капиталом.
Риски:
- Выбор отдельных акций требует больше знаний и времени на анализ.
- Риск ошибиться с выбором отдельных компаний и получить убыток по этой части портфеля.
Усреднение долларовой стоимости (Dollar-Cost Averaging, DCA)
Суть стратегии
Инвестирование фиксированной суммы денег через равные промежутки времени (например, ежемесячно) независимо от текущей цены актива. Когда цена актива низкая, вы покупаете больше его единиц, а когда высокая – меньше. Это помогает сгладить среднюю цену покупки и снизить риск входа в рынок в неудачный момент (например, на пике цены).
Преимущества:
- Дисциплинированный подход: Помогает регулярно инвестировать и избегать эмоциональных решений.
- Снижение риска "неудачного тайминга": Вы не пытаетесь угадать лучшее время для покупки.
- Доступность: Позволяет начать инвестировать даже с небольшими суммами.
Риски:
- Упущенная выгода: Если рынок стабильно растет, единовременное вложение всей суммы в начале периода могло бы принести больший доход.
- Не защищает от общего падения рынка: Если актив долгосрочно падает в цене, усреднение не спасет от убытков.
Консервативная стратегия
Суть стратегии
Основной упор делается на сохранение капитала. Портфель состоит преимущественно из низкорисковых инструментов: государственных и надежных корпоративных облигаций, банковских депозитов, фондов денежного рынка. Доля акций минимальна или отсутствует.
Преимущества:
- Высокая степень надежности: Минимальный риск потери капитала.
- Предсказуемая доходность: Хотя и невысокая.
Риски:
- Низкая доходность: Часто может не покрывать инфляцию.
- Упущенные возможности роста: Отказ от более рискованных, но и более доходных активов.
Диверсификация портфеля
Это не столько отдельная стратегия, сколько фундаментальный принцип, который должен применяться в рамках любой стратегии. Диверсификация – это распределение инвестиций между различными классами активов (акции, облигации, недвижимость, золото), отраслями экономики и географическими регионами. Знаменитая поговорка "не кладите все яйца в одну корзину" отлично иллюстрирует этот принцип. Если один актив или сектор покажет плохие результаты, другие могут это компенсировать.
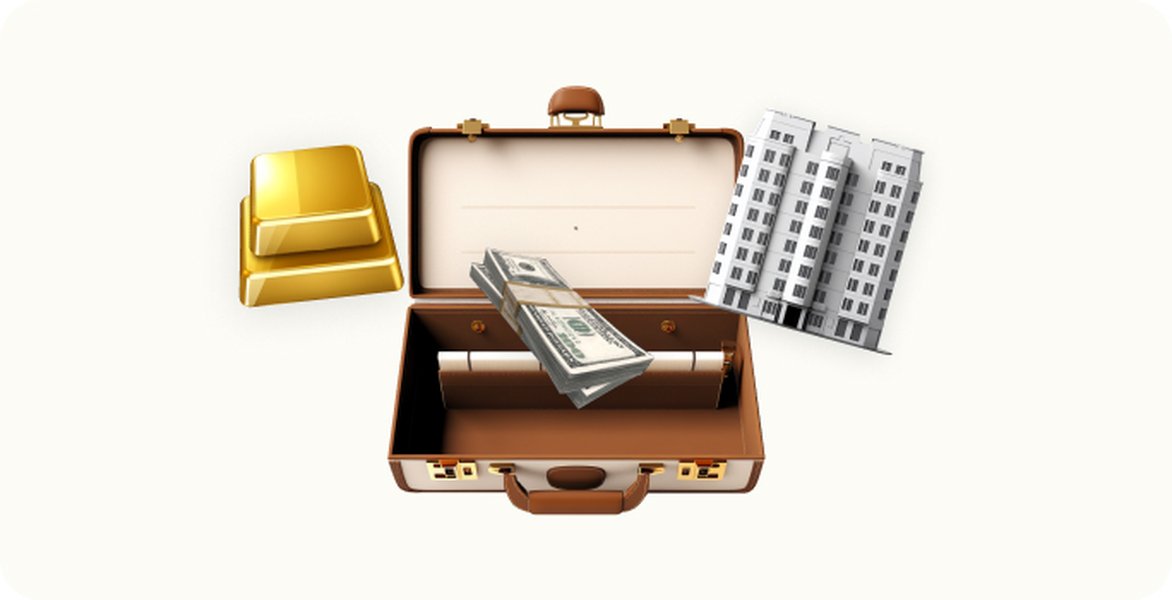
Диверсификация помогает сбалансировать риски и доходность портфеля.
Процесс выбора инвестиционной стратегии: ментальная карта
Чтобы лучше представить себе путь выбора инвестиционной стратегии, ознакомьтесь с этой ментальной картой. Она наглядно демонстрирует ключевые этапы и взаимосвязи между ними, помогая структурировать ваши мысли и действия.
(Консервативный, Умеренный, Агрессивный)"] id3["Шаг 3: Изучение стратегий"] id3_1["Купи и держи (Buy and Hold)"] id3_2["Индексное инвестирование (ETF, ПИФы)"] id3_3["Усреднение стоимости (DCA)"] id3_4["Консервативная стратегия (Облигации, депозиты)"] id3_5["Индекс и несколько"] id3_6["Важность диверсификации"] id4["Шаг 4: Практические действия"] id4_1["Выбор надежного брокера"] id4_2["Открытие брокерского счета/ИИС"] id4_3["Формирование портфеля (начало с малого)"] id5["Шаг 5: Управление и обучение"] id5_1["Постоянное обучение и саморазвитие"] id5_2["Регулярный (но не чрезмерный) мониторинг"] id5_3["Ребалансировка портфеля (при необходимости)"] id5_4["Контроль эмоций"]
Эта карта показывает, что выбор стратегии — это последовательный процесс, начинающийся с самоанализа и целеполагания, и продолжающийся через изучение доступных вариантов к практическим действиям и постоянному самосовершенствованию.
Сравнение популярных инвестиционных стратегий для начинающих
Чтобы вам было проще сориентироваться, мы подготовили сравнительную таблицу основных стратегий, подходящих для новичков. В ней указаны ключевые характеристики, преимущества, недостатки, а также типичный уровень риска и рекомендуемый инвестиционный горизонт.
| Стратегия | Краткое описание | Плюсы | Минусы | Уровень риска | Горизонт инвестирования |
|---|---|---|---|---|---|
| Купи и держи (Buy and Hold) | Покупка активов (акции, ETF) и удержание их на длительный срок. | Минимум затрат, потенциал сложного процента, простота. | Требует терпения, искушение продать при падениях, нужен правильный выбор активов. | От умеренного до высокого (зависит от активов) | Долгосрочный (от 5-10 лет) |
| Индексное инвестирование | Вложение в фонды, отслеживающие рыночные индексы (ETF, ПИФы). | Мгновенная диверсификация, низкие издержки, прозрачность. | Доходность не превысит рыночную, зависимость от общего состояния рынка. | Умеренный | Средне- и долгосрочный (от 3-5 лет) |
| Усреднение долларовой стоимости (DCA) | Регулярное инвестирование фиксированной суммы независимо от цены актива. | Дисциплина, снижение риска неудачного входа в рынок, доступность. | Возможно упущение выгоды при стабильно растущем рынке, не защищает от общего падения актива. | Зависит от выбранных активов | Любой, но эффективнее на волатильных рынках |
| Консервативная стратегия | Инвестиции преимущественно в низкорисковые инструменты (облигации, депозиты). | Высокая надежность, предсказуемая (хоть и низкая) доходность. | Низкая доходность (может не покрывать инфляцию), упущенные возможности роста. | Низкий | Любой, часто кратко- и среднесрочный |
| Индекс и несколько | Основная часть в индексных фондах, небольшая — в отдельных акциях. | Сочетание надежности и потенциала роста, опыт в выборе акций. | Требует анализа отдельных компаний, риск ошибки в выборе. | Умеренный | Средне- и долгосрочный |
Эта таблица поможет вам сопоставить различные подходы и выбрать тот, который наилучшим образом соответствует вашим целям, толерантности к риску и временному горизонту.
Сравнительная оценка инвестиционных стратегий для новичков
Для наглядного сравнения ключевых аспектов различных инвестиционных стратегий, подходящих для начинающих, мы подготовили радарную диаграмму. Она оценивает каждую стратегию по шести параметрам: потенциальная доходность, уровень риска, сложность реализации, необходимость активного управления, затраты на управление (комиссии) и пригодность для долгосрочных инвестиций. Значения являются относительными и призваны дать общее представление.
Как видно из диаграммы, стратегия "Купи и держи" (если речь об акциях) может предложить более высокую потенциальную доходность, но и сопряжена с большим риском. Индексное инвестирование предлагает хороший баланс между доходностью, риском и простотой. Консервативная стратегия является наименее рискованной, но и наименее доходной. Выбор зависит от ваших индивидуальных предпочтений и целей.
Шаг 4: Выбор брокера и начало инвестирования
Когда вы определились с целями, риск-профилем и примерной стратегией, наступает время практических шагов.
Критерии выбора надежного брокера:
- Лицензия: Убедитесь, что у брокера есть лицензия Центрального Банка РФ (или соответствующего регулятора вашей страны) на осуществление брокерской деятельности.
- Тарифы и комиссии: Внимательно изучите все комиссии (за сделки, депозитарное обслуживание, вывод средств и т.д.). Для новичков с небольшими суммами лучше выбирать тарифы с низкой или отсутствующей абонентской платой.
- Репутация и надежность: Почитайте отзывы, узнайте, как долго брокер на рынке. Крупные банки часто имеют свои брокерские подразделения, что может добавить уверенности.
- Доступные инструменты: Убедитесь, что брокер предоставляет доступ к тем активам, которые вам интересны (акции, облигации, ETF, валюта).
- Удобство платформы: Важно, чтобы торговая платформа (сайт или мобильное приложение) была интуитивно понятной и удобной для вас. Многие брокеры предлагают демо-счета для ознакомления.
- Минимальная сумма для старта: Узнайте, с какой суммы можно начать инвестировать. Часто это символические суммы, но у некоторых брокеров могут быть ограничения.
После выбора брокера вам потребуется открыть брокерский счет (или индивидуальный инвестиционный счет – ИИС, если он доступен и выгоден в вашей ситуации). Процесс обычно несложный и часто может быть выполнен онлайн.
Начинайте с небольших сумм, которые вы готовы инвестировать согласно вашей стратегии. Не спешите вкладывать все сразу. Постепенно набирайтесь опыта и уверенности.
Видео: Советы начинающим инвесторам
Чтобы сделать первые шаги в инвестировании более уверенными и избежать распространенных ошибок, полезно ознакомиться с советами опытных людей. В этом видео рассматриваются четыре ключевых аспекта, на которые стоит обратить внимание каждому новичку. Информация поможет вам лучше понять базовые принципы и подготовиться к погружению в мир инвестиций.
Просмотр подобных материалов поможет вам сформировать правильное отношение к инвестированию и заложит основу для дальнейшего обучения.
Шаг 5: Постоянное обучение и управление портфелем
Инвестирование – это не разовое действие, а непрерывный процесс обучения и адаптации.
- Постоянно учитесь: Читайте книги по финансам и инвестициям, следите за новостями рынков, изучайте аналитические материалы. Чем больше вы знаете, тем более осознанными будут ваши решения.
- Начинайте с малого: Не нужно сразу вкладывать крупные суммы. Начните с той, потеря которой не будет для вас критичной. Это позволит набраться опыта без сильного стресса.
- Избегайте импульсивных решений: Рынки могут быть волатильными. Не поддавайтесь панике при падениях и эйфории при росте. Придерживайтесь своей стратегии.
- Регулярно (но не слишком часто) переоценивайте портфель: Раз в квартал или раз в полгода анализируйте состав своего портфеля, его соответствие вашим целям и текущей рыночной ситуации. Возможно, потребуется ребалансировка – восстановление исходных пропорций активов.
- Будьте в курсе новостей: Следите за экономическими новостями, изменениями в законодательстве, ключевой ставкой – это может влиять на ваши инвестиции.
Готовность учиться и адаптироваться – важные качества для инвестора любого возраста.
Часто задаваемые вопросы (FAQ)
С какой суммы можно начать инвестировать?
Многие брокеры позволяют начать инвестировать с очень небольших сумм, буквально от 1000 рублей или даже меньше, особенно если речь идет о покупке паев ETF или отдельных недорогих акций. Главное – не сумма, а регулярность и дисциплина.
Какие самые частые ошибки новичков?
Основные ошибки:
- Отсутствие четкой цели и стратегии.
- Инвестирование последних денег или заемных средств.
- Погоня за сверхвысокой доходностью без учета рисков.
- Частые сделки и попытки "поймать" дно или пик рынка.
- Недостаточная диверсификация (вложение всех средств в один актив).
- Паника при рыночных коррекциях и продажа активов в убыток.
- Нежелание учиться и разбираться в основах инвестирования.
Как часто нужно проверять свой инвестиционный портфель?
Для долгосрочного инвестора-новичка нет необходимости проверять портфель ежедневно. Это может привести к излишнему стрессу и необдуманным решениям. Достаточно проводить ревизию портфеля раз в квартал, полгода или даже раз в год, чтобы убедиться, что он все еще соответствует вашим целям и, при необходимости, провести ребалансировку.
Можно ли доверять советам друзей или из интернета?
К любым советам, особенно из анонимных источников в интернете или от знакомых, не являющихся профессиональными финансовыми консультантами, следует относиться с большой осторожностью. Финансовые цели, риск-профиль и ситуация у всех разные. То, что подошло одному, может совершенно не подойти другому. Всегда проводите собственное исследование (Do Your Own Research - DYOR) перед принятием инвестиционных решений или обращайтесь к сертифицированным финансовым советникам.
Что такое диверсификация и почему она так важна?
Диверсификация — это распределение ваших инвестиций по различным типам активов (акции, облигации, недвижимость, золото и т.д.), отраслям экономики и странам. Основная цель диверсификации — снижение общего риска портфеля. Если один из ваших активов или сектор рынка покажет плохие результаты, убытки по нему могут быть компенсированы прибылью от других активов. Это фундаментальный принцип управления рисками в инвестировании.
Рекомендуемые запросы
Если вы хотите углубить свои знания, вот несколько тем для дальнейшего изучения:
- Какие лучшие ETF для покупки новичку в 2025 году?
- Как составить диверсифицированный портфель с небольшим капиталом?
- Сравнение брокеров для начинающих инвесторов в России.
- Основные риски при инвестировании в акции и как их минимизировать.
Источники
Last updated May 17, 2025