
Beta Quantile: Mathematische Formeln und Wissenschaftliche Quellen
Ein umfassender Überblick über die Berechnung und Anwendung der Beta-Quantile
Wichtige Erkenntnisse
- Definition und Anwendung: Die Beta-Verteilung modelliert Wahrscheinlichkeiten auf dem Intervall [0, 1] und ist besonders geeignet für Proportionen und Unsicherheiten in Anteilen.
- Quantilfunktion: Die Beta-Quantile werden mithilfe der inversen kumulativen Verteilungsfunktion berechnet, die üblicherweise numerisch approximiert werden muss.
- Mathematische Grundlagen: Die zugrundeliegende Formel basiert auf der Beta-Funktion und der unvollständigen Beta-Funktion, welche die Skalierung der Wahrscheinlichkeitsdichte übernimmt.
Einführung in die Beta-Verteilung
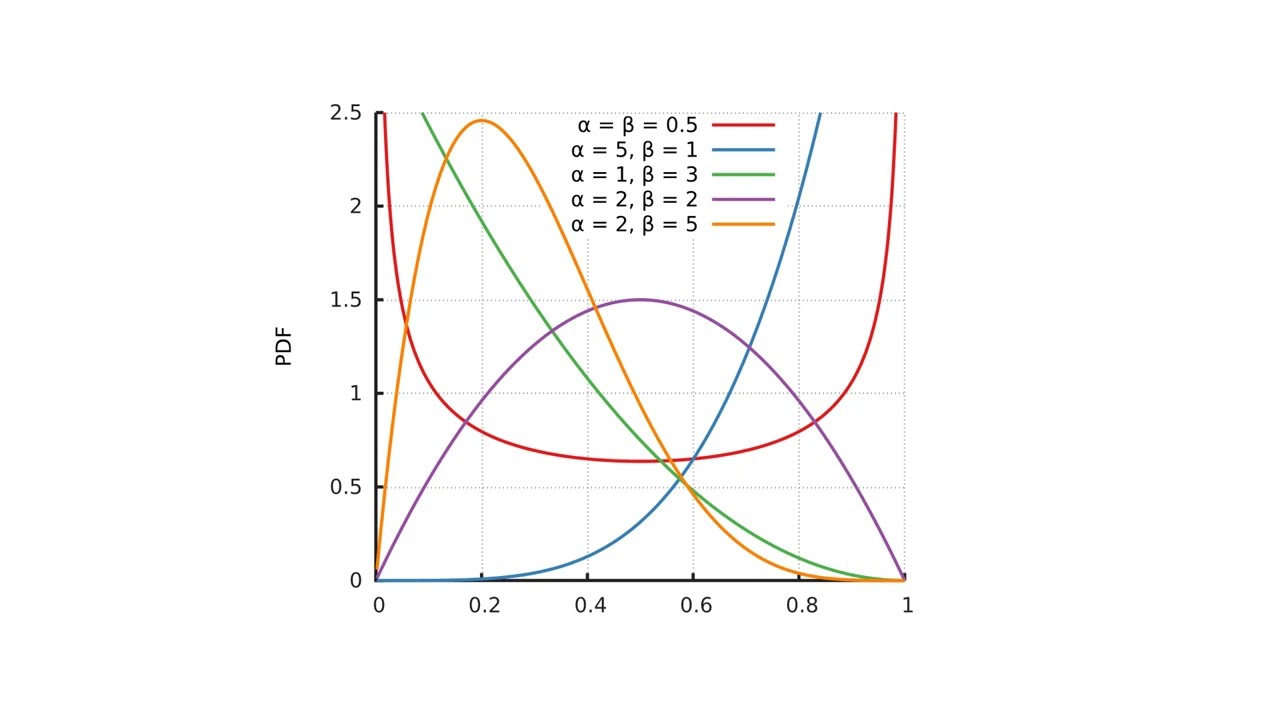
Die Beta-Verteilung ist eine stetige Wahrscheinlichkeitsverteilung, die auf dem Intervall [0, 1] definiert ist und in zahlreichen praktischen Anwendungen eine bedeutende Rolle spielt. Diese Verteilung wird durch zwei positive Parameter α (Alpha) und β (Beta) bestimmt, welche direkt Einfluss auf die Form der Dichtefunktion haben. Aufgrund der Flexibilität dieser Parameter bietet die Beta-Verteilung eine exzellente Möglichkeit, um Unsicherheiten im Zusammenhang mit Anteilen, Häufigkeiten und Wahrscheinlichkeiten abzubilden. Gerade in Kontexten wie der Bayesschen Inferenz, wo die Beta-Verteilung als konjugierte A-priori-Verteilung für Bernoulli-, Binomial- und andere diskrete Verteilungen eingesetzt wird, gewinnt ihre Rolle zusätzlich an Bedeutung.
Mathematische Grundlagen der Beta-Verteilung
Dichtefunktion und Beta-Funktion
Die Dichtefunktion der Beta-Verteilung wird durch die folgende Formel beschrieben:
\( f(x; \alpha, \beta) = \frac{x^{\alpha - 1} (1-x)^{\beta - 1}}{B(\alpha, \beta)} \)
Hierbei dient \( B(\alpha, \beta) \) als Normierungskonstante, die sogenannte Beta-Funktion, welche definiert ist als:
\( B(\alpha, \beta) = \int_0^1 t^{\alpha - 1}(1-t)^{\beta - 1} dt \)
Diese Funktion stellt sicher, dass die gesamte Wahrscheinlichkeitsmasse gleich 1 ist. Die Form der Dichtefunktion variiert maßgeblich in Abhängigkeit von den Parametern α und β, sodass verschiedenste Formen von Verteilungen realisierbar sind – von unimodal über symmetrisch bis hin zu schief verteilten Formen.
Quantilfunktion der Beta-Verteilung
Definition und Konzept
Das Quantil ist ein fundamentaler Begriff in der Statistik und teilt die Verteilung in Anteile, wobei das p-Quantil einen Wert darstellt, für den
\( P(X \leq x_p) = p \)
gilt. Anders ausgedrückt, \( x_p \) ist der Wert, unter welchem ein Anteil von p der Daten liegt. Bei der Beta-Verteilung wird diese Konzeptherleitung über die inverse kumulative Verteilungsfunktion durchgeführt.
Die Inverse Kumulative Verteilungsfunktion
Die kumulative Verteilungsfunktion (CDF) der Beta-Verteilung ist durch die reguläre unvollständige Beta-Funktion definiert:
\( F(x; \alpha, \beta) = I_x(\alpha, \beta) = \frac{\int_0^x t^{\alpha-1}(1-t)^{\beta-1} dt}{B(\alpha, \beta)} \)
Für einen gegebenen Wert \( p \) im Intervall (0, 1) stellt das p-Quantil \( x_p \) den Wert dar, für den gilt:
\( x_p = F^{-1}(p) = I^{-1}_p(\alpha, \beta) \)
Es ist wichtig zu betonen, dass diese inverse Funktion in der Regel nicht in geschlossener Form ausgedrückt werden kann. Stattdessen werden numerische Verfahren eingesetzt, um \( x_p \) zu bestimmen. Solche numerischen Methoden umfassen Ansätze wie Interpolation, iterativen Suchverfahren oder spezielle Funktionen in statistischen Softwarepaketen.
Numerische Berechnung und Softwareunterstützung
Da die Inversion der Beta-CDF häufig keine analytische Lösung zulässt, erfolgt die Berechnung der Quantile meist über numerische Verfahren. Software-Pakete wie R, Python (mit SciPy), MATLAB oder Excel bieten Funktionen an, welche diese Berechnungen mithilfe spezialisierter Algorithmen wie der Newton-Raphson-Methode umsetzen. Zum Beispiel wird in Excel die Funktion BETA.INV eingesetzt, um Quantile der Beta-Verteilung zu berechnen, während in Python die Funktion scipy.stats.beta.ppf äquivalent arbeitet.
Diese numerischen Verfahren gewährleisten präzise Ergebnisse, insbesondere in statistisch anspruchsvollen Anwendungen, in denen hohe Genauigkeit gefordert ist. Zu beachten ist, dass die Berechnungen auf der vollständigen Integration der Dichtefunktion beruhen, was für extrem kleine oder große Werte der Parameter α und β besondere Herausforderungen darstellen kann.
Detaillierte Betrachtung der Quantilfunktion
Herleitung der Quantilfunktion
Bei der Herleitung der Quantilfunktion der Beta-Verteilung liegt der Schwerpunkt auf der Berechnung der Inversion der kumulativen Verteilungsfunktion \( F(x; \alpha, \beta) \). Betrachten Sie dazu, dass die Berechnung eines bestimmten Quantils \( x_p \) erfordert, dass:
\( I_{x_p}(\alpha,\beta) = p \)
Um dies numerisch zu lösen, wird häufig ein iterativer Ansatz verwendet. Das Verfahren beginnt mit einer Schätzung für \( x_p \) und verfeinert diese Schätzung in mehreren Schritten, bis die Bedingung \( F(x_p; \alpha, \beta) \approx p \) erreicht wird.
Bedeutung und Anwendung in der Praxis
Die Anwendung der Quantilfunktion ist in zahlreichen Bereichen von zentraler Bedeutung. In der Bayesschen Statistik wird die Beta-Verteilung häufig verwendet, um Unsicherheiten in Schätzungen von Wahrscheinlichkeiten zu modellieren. Beispielsweise kann ein Analyst, der die Erfolgsrate eines Experiments ermittelt, mithilfe der Beta-Verteilung und ihrer Quantile Konfidenzintervallen berechnen. Außerdem bietet sie Einblick in die Verteilung von Werten und ermöglicht somit fundierte Entscheidungen in Risikomanagement, Qualitätskontrolle oder anderen Bereichen, in denen das Verständnis der Verteilung von Anteilen wichtig ist.
Wissenschaftliche Quellen und Literaturhinweise
Hauptreferenzen zur Beta-Verteilung
Es gibt zahlreiche wissenschaftliche Quellen, die sich ausführlich mit der Beta-Verteilung und ihrer Quantilfunktion beschäftigen. Die wichtigsten Literaturquellen geben sowohl eine mathematische Fundierung als auch praktische Anwendungsbeispiele, wie unten dargestellt:
| Quelle | Beschreibung | Link |
|---|---|---|
| Wikipedia | Umfassende Einführung in die Beta-Verteilung und Quantilfunktionen | Beta Distribution - Wikipedia |
| Statistics LibreTexts | Detaillierte mathematische Darstellung und Anwendungen der Beta-Verteilung | Beta Distribution - LibreTexts |
| Analytica Docs | Dokumentation zu Berechnungsfunktionen, inklusive inverser Funktionen der Beta-Verteilung | Beta Distribution - Analytica Docs |
| Spektrum.de | Artikel im Mathe-Lexikon mit ausführlicher Übersicht zur Beta-Verteilung | Beta-Verteilung - Spektrum |
| Microsoft Support | Erklärung zur Excel-Funktion BETA.INV zur Berechnung der Quantile | BETA.INV Function - Microsoft Support |
Ergänzende Fachliteratur
Abgesehen von den oben aufgeführten Quellen gibt es in der wissenschaftlichen Literatur zahlreiche weitere Arbeiten, die sich mit den numerischen Verfahren und der theoretischen Fundierung der Beta-Quantile beschäftigen. Einige dieser Arbeiten befassen sich mit quantitative Vergleichen der Genauigkeit von Inversionsverfahren oder der Anwendung der Beta-Verteilung in speziellen Forschungsfeldern. Besonders in der Bayesschen Inferenz und in Studien zur Modellierung von Anteilen wird die Beta-Verteilung intensiv genutzt.
Da es keine geschlossene Lösung für die Quantilfunktion gibt, ist die Forschung in diesem Bereich auch hinsichtlich der Optimierung numerischer Algorithmen von hoher Relevanz. Solche Studien heben Verbesserungspotenziale in der Präzision und der Rechenzeit hervor, was wiederum direkte Relevanz in der statistischen Datenanalyse hat.
Numerische Ansätze und Implementierung
Beispiel: Verwendung in Python
Ein gängiger Ansatz zur Berechnung der Beta-Quantile in Python verwendet das Modul scipy.stats. Der folgende Codeausschnitt zeigt, wie das p-Quantil für einen bestimmten Satz von Parametern berechnet werden kann:
# Beispielcode zur Berechnung des p-Quantils der Beta-Verteilung
import scipy.stats as stats

# Parameter der Beta-Verteilung (α und β)
alpha = 2.0
beta = 5.0

# p-Wert, beispielsweise 0.25 für das 25%-Quantil
p = 0.25

# Berechnung des Quantils
quantile = stats.beta.ppf(p, alpha, beta)
print("Das 25%-Quantil der Beta-Verteilung beträgt:", quantile)
Der hier verwendete ppf-Funktion (percent point function) entspricht der inversen kumulativen Verteilungsfunktion und stellt sicher, dass für den gegebenen p-Wert das entsprechende Quantil ermittelt wird.
Verfügbarkeit in weiteren Softwarelösungen
Analog zur Python-Implementierung bieten auch andere Statistikprogramme Funktionen zur Berechnung der Quantile:
- In R ist es die Funktion
qbeta(p, shape1, shape2). - In MATLAB kann die Funktion
betainv(p, a, b)verwendet werden. - Excel-Nutzer finden ähnliche Funktionalitäten in der Funktion
BETA.INV(p, alpha, beta).
Diese Vielfalt an Implementierungen zeigt den breiten Einsatz der Beta-Verteilung in der praktischen Statistik und der Datenanalyse.
Anwendungsbereiche der Beta-Quantile
Bayessche Inferenz und Unsicherheitsmodellierung
In der Bayesschen Inferenz wird die Beta-Verteilung oft als a-priori Verteilung für Wahrscheinlichkeiten ausgewählt, da sie sich gut an beobachtete Daten anpassen lässt. Das p-Quantil ermöglicht es, Konfidenzintervalle zu bestimmen, die darlegen, in welchen Bereichen die wahre Wahrscheinlichkeit mit hoher Wahrscheinlichkeit liegt. Dies ist insbesondere in Szenarien nützlich, in denen Daten sparsamer Natur sind.
Qualitätskontrolle und Risikomanagement
In der Qualitätskontrolle wird die Beta-Verteilung zur Modellierung von Prozentsätzen fehlerhafter Produkte oder Systemausfällen verwendet. Die Quantile dieser Verteilung helfen dabei, Schwellenwerte zu definieren, welche anzeigen, wann ein Prozess außerhalb der erwarteten Unsicherheitsgrenzen liegt. Ebenso spielt die Verteilung eine wesentliche Rolle im Risikomanagement, indem sie die Verteilung von potenziellen Verlusten oder Unsicherheiten in Prozentsätzen präzise darstellt.
Modellierung von Anteilen in ökonomischen Studien
In ökonometrischen und sozialen Studien wird die Beta-Verteilung genutzt, um Proportionen wie Marktanteile, Wahlergebnisse oder andere relative Metriken zu modellieren. Die Ableitung und Berechnung von Quantilen ermöglicht es Forschern, präzise Vorhersagen und Intervallabschätzungen zu entwickeln, die die zugrunde liegenden Unsicherheiten berücksichtigen.
Zusammenfassung der wichtigsten Punkte
Überblick der mathematischen Funktionen
Es wurde gezeigt, dass die Beta-Verteilung mit ihrer Dichtefunktion, \( f(x; \alpha, \beta) = \frac{x^{\alpha - 1}(1-x)^{\beta - 1}}{B(\alpha, \beta)} \), eine vielseitige und anpassungsfähige Verteilung darstellt. Die Beta-Funktion \( B(\alpha, \beta) \) wirkt dabei als Normierungskonstante. Die Quantilfunktion, angegeben als \( x_p = I^{-1}_p(\alpha, \beta) \), ist der Schlüssel zur Bestimmung spezifischer Bereiche innerhalb der Verteilung.
Relevanz und praktische Anwendung
Die praktische Bedeutung dieser Verteilung zeigt sich in ihrer breiten Anwendung in Bereichen wie der Bayesschen Inferenz, Qualitätskontrolle und der Modellierung ökonomischer Anteile. Die Fähigkeit, Quantile exakt zu berechnen – auch wenn dies numerisch erfolgen muss – erlaubt es, Unsicherheiten und Streuungen von Anteilen detailliert zu analysieren.
Numerische Implementierung und Softwarelösungen
Zahlreiche Softwaretools unterstützen die Berechnung von Beta-Quantilen. Ob in Python mittels scipy.stats.beta.ppf, in R mit qbeta oder in Excel über die Funktion BETA.INV – all diese Werkzeuge nutzen numerische Verfahren, um die inversen Werte der kumulativen Beta-Funktion zu bestimmen. Diese technologische Unterstützung erleichtert die Anwendung in Forschung und praxisbezogener Analyse.
Referenzen
- Beta Distribution - Wikipedia
- Quantile Function - Wikipedia
- Beta Distribution - Analytica Docs
- Beta Distribution - LibreTexts
- BETA.INV Function - Microsoft Support
Empfohlene verwandte Suchanfragen
Last updated March 17, 2025